残疾人就业保障金怎么算? 简单来说就是用你公司去年的在职职工人数乘以规定的安置比例,再减去实际安排的残疾人数,最后乘以去年的职工平均工资。 核心公式为:保障金年缴纳额 =(上年用人单位在职职工人数 × 1.5% — 上年实际安排残疾人就业人数)× 上年用人单位在职职工年平均工资。 这个1.5%是全国通行标准,具体比例看省份规定。
残保金怎么算?先拆解公式里的四个核心变量
第一个变量:上年用人单位在职职工人数
这里的“在职职工”不是你月底发工资的人数,而是一整年的平均人数,行业共识认为,计算口径需包含签订劳动合同、劳务派遣以及临时用工,具体操作是把全年12个月的职工人数加起来除以12,得到平均数。
实操中要留意:
- 劳务派遣人员:由派遣单位还是用工单位计算,各地执行尺度不一,上海、北京等地通常要求计入用工单位,建议以当地残联系统申报界面提示为准。
- 季节性用工:按实际用工月份折算年平均人数。
- 退休返聘人员:不计入在职职工人数,因为不涉及社保缴纳。
第二个变量:应安排残疾人就业比例
多数省份执行5%的比例,部分省市有上浮,比如北京、四川按1.5%,个别地区按1.6%或1.7%,这不是你说了算,每年残联会公布当年比例,以申报系统自动带出的数值为准。
第三个变量:实际安排残疾人就业人数
不是说你招了一个腿脚不便的员工就算安置,认定的标准相当严格:
- 必须持有《中华人民共和国残疾人证》或《中华人民共和国残疾军人证》(1至8级)。
- 残疾人职工需实际上岗,且年度内累计用工满一定月数(多数地区要求6个月以上)。
- 企业需依法与残疾人签订劳动合同,并足额缴纳社保和发放工资。
- 跨地区安置:用人单位跨地区招用残疾人的,应当计入所安排的残疾人就业人数。
满足上述条件后,你还需要在规定时间内向残联申报,拿到审核认定书,税务系统才会认可这个人数,未在规定时限申报的,视为未安排残疾人就业。
关于重度残疾人的加倍计算
部分地区设有加倍政策:招用1名重度残疾人(残疾等级为1-2级),按安置2名残疾人计算,这条政策能大幅压降残保金,但具体是否执行,请以省级实施办法为准。
第四个变量:上年用人单位在职职工年平均工资
这个数值直接影响真金白银的支出,也是计算中最容易踩坑的地方,计算公式为:上年实际支付的工资总额(含奖金、津贴、加班费、补贴等全部劳动报酬,不是基本工资)除以年平均职工人数。
举个例子:假设你公司去年平均100人,工资总额960万元,年平均工资就是9.6万元,套用公式计算:(100人 × 1.5% - 0人)× 9.6万 = 14.4万元,这就是你全年要交的残保金,如果安置了1名残疾人,则缴纳额变为(1.5 - 1)× 9.6万 = 4.8万元,直接少缴近七成。
残保金计算器的隐藏细节与减免政策
网上很多残保金计算器,但算出来的数字往往和税务局扣款对不上,原因在于你没考虑以下三个缓冲机制。
小微企业免征政策:30人以下自动免
如果你的公司在职职工总数在30人以下(含30人),自2023年1月1日起至2027年12月31日,暂免征收残保金,注意是“暂免”,不是取消,如果后续政策延续或调整,需要关注财政部公告,这里值得注意:是否需要申请?不需要,系统会根据你申报的从业人数自动判定豁免,你只需在申报表上如实填写人数即可。
分档减缴政策:安置比例不足有折扣
即使你未安置残疾人,也不一定足额缴纳,各地普遍执行以下分档减缴政策:
- 安置比例达到1%以上但未达1.5%的,按应缴费额的50%缴纳。
- 安置比例低于1%的,按应缴费额的90%缴纳。
举例说明:某公司应缴14.4万元,安排了1名残疾人(比例1%),实际只需缴纳7.2万元,安排人数不足1人的(比如只有0.5%),按90%缴纳,即12.96万元。
这些数据虽然在各地区略有浮动,但大方向一致,申报时系统会按你的安置情况自动计算折扣,无需手动操作。
工资基数封顶保护:高薪企业不会“伤筋动骨”
当你的年平均工资超过当地社会平均工资的一定倍数时,超出部分不计入计算基数,大部分省份执行的是当地社会平均工资的2倍上限,这意味着即使你公司人均年薪50万元,而当地社平工资为8万元,计算基数最大也只能按16万元计算,而不是50万元,这个保护机制大大减轻了互联网、金融等高薪行业的负担。
残保金申报流程:怎么算之后怎么交
计算清楚只是第一步,申报流程同样关键,走错一步,结果天壤之别。
第一步:向残联申报安置情况(前置审核)
每年3月1日至10月31日(各地时间窗口不同,北京通常为4-6月),你需要登录“按比例安排残疾人就业审核系统”或前往所在地残联就业服务机构,提交上一年度安置的残疾人信息,需要准备的材料包括:
- 残疾职工身份证、《残疾人证》原件扫描件。
- 劳动合同原件。
- 上年度1-12月的工资发放银行流水或工资表。
- 社保缴费记录。
- 医保缴费记录。
审核通过后会生成《按比例安排残疾人就业审核认定书》,此认定书是你向税务部门申报时的抵减凭证。
第二步:向税务部门申报缴纳残保金
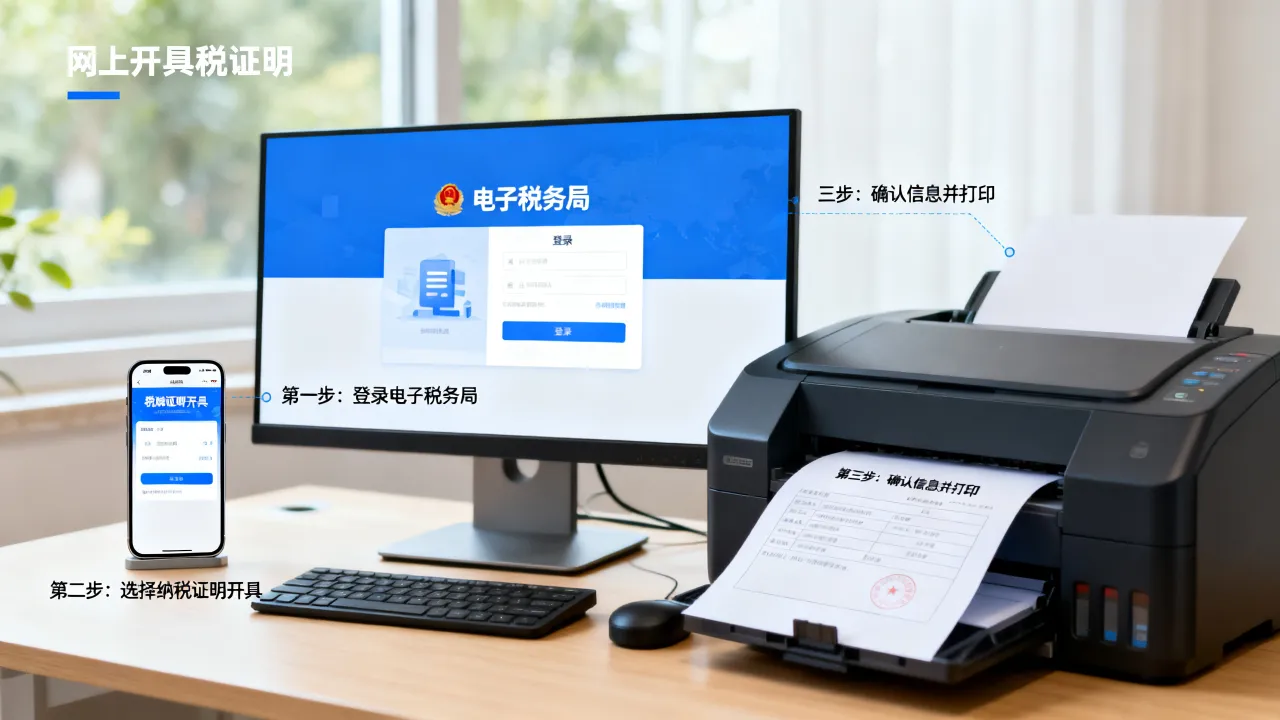
审核认定书拿到后,与次年残保金申报期(通常为每年7-9月,随企业所得税汇算清缴期间一并缴纳)登录电子税务局,填写《残疾人就业保障金缴费申报表》,系统会把你录入的安置人数、全部在职职工工资总额等信息,自动计算应缴金额,核对无误后,点击申报并完成缴款即可。
第三步:逾期未交怎么办
如果未在规定期限内缴纳,税务机关会责令限期缴纳,并从欠缴之日起按日加收5‰的滞纳金,滞纳金计算公式为:滞纳金 = 欠缴金额 × 0.5% × 滞纳天数,长时间拖欠,会面临行政处罚。
智残保金征收主体的常见疑问
Q1:残疾人就业保障金归谁管?不交可以吗?
残保金由税务部门负责征收,残联负责审核安置情况,资金纳入地方一般公共预算,不交属于违法,轻则滞纳金罚款,重则影响企业信用等级,甚至被法院强制执行,机关、事业单位、社会团体同样需要缴纳,没有豁免特权。
Q2:残疾人就业保障金按什么标准定?为什么每年金额不一样?
按公式标准定:职工人数、年平均工资、安置比例、减免政策四个因素中任何一个变化,金额都会变,企业人数增加、涨薪、未新招残疾人,都会导致费用上升,反之,如果招用了符合条件的残疾人且审核通过,金额会大幅下降甚至清零,这也是各地积极推动按比例安置的初衷所在。
Q3:缴纳残保金后还能享受其他税收优惠吗?
残保金本身是企业所得税税前扣除项目,可在计算应纳税所得额时据实扣除,安置残疾人的工资除了据实扣除外,财政部和税务总局还允许在计算企业所得税时按支付给残疾人工资的100%加计扣除,也就是说,合理安排残疾人就业,不仅能省残保金,还能降低企业所得税负担,具体申报操作可通过电子税务局的“企业所得税年度纳税申报表”附表中的“安置残疾人员所支付的工资加计扣除”栏进行。
残保金计算本质是数据申报游戏,核心逻辑明确:算准人数、算清工资、抓准减免窗口、按时完成申报,只要四个环节不出岔子,数字一定是准确的,对小微企业而言,30人以下自动豁免是最省事的通道;对规模企业而言,实打实安置残疾人,比单纯交钱更划算。