不管老板问“这个月交多少税”,还是会计填增值税申报表,第一件事都是从含税金额里把不含税销售额摘出来,这个数不只是公式,它决定收入确认、税额计算和合同报价比较,下面用场景和表格把计算思路讲透。
不含税销售额怎么算?先把公式拆成三步
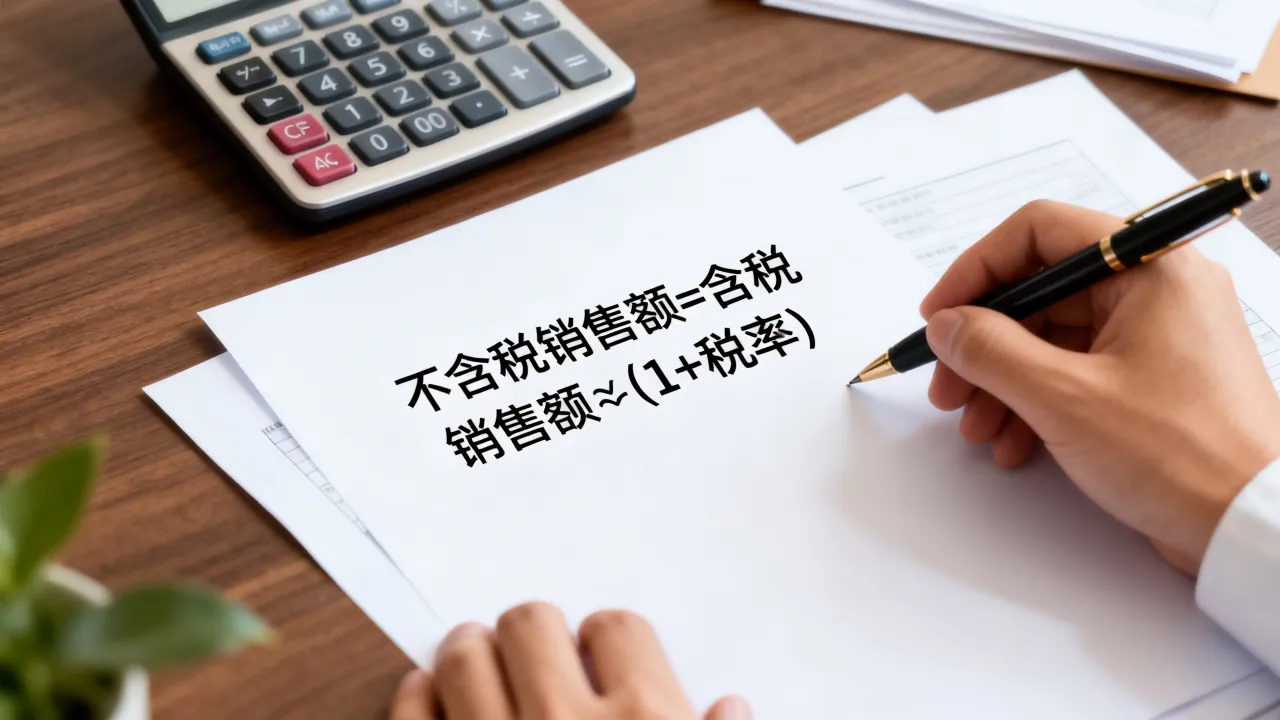
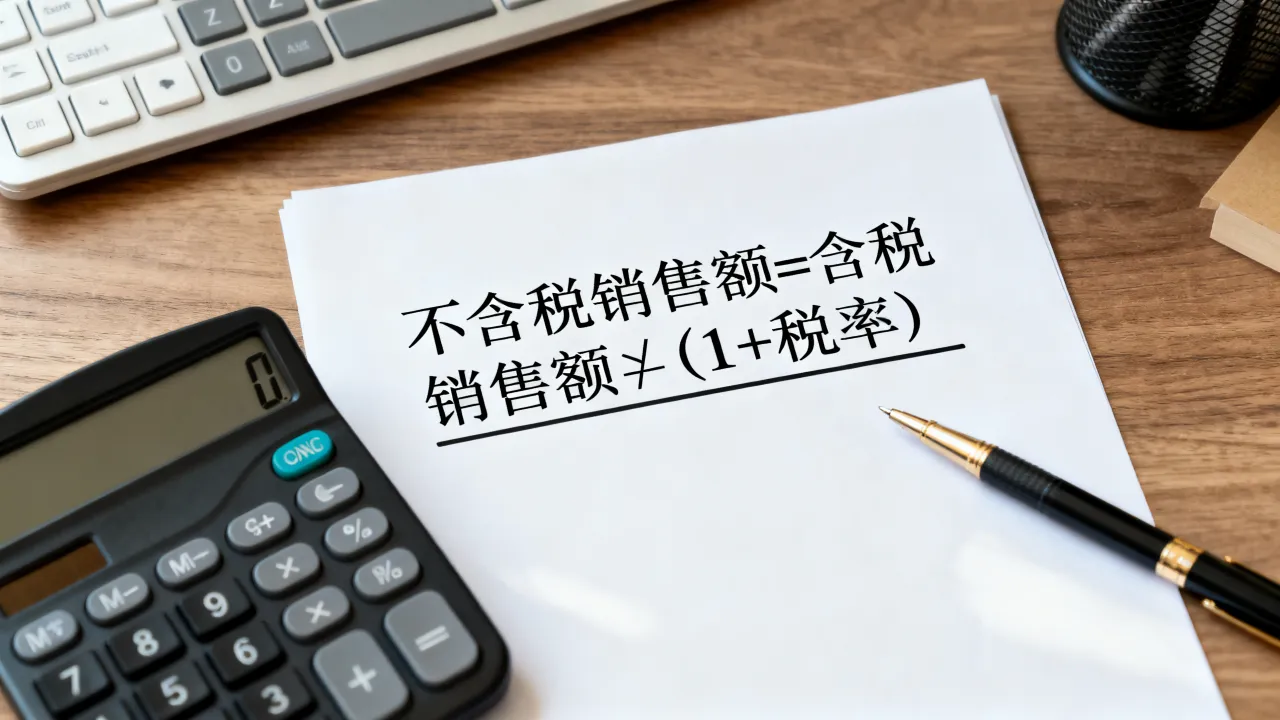
公式本身不复杂:含税销售额÷(1+税率或征收率)=不含税销售额,真正容易出错的,是税率选错、金额口径看错,按三步走最稳。
第一步:确认你手里的金额是含税还是不含税
- 合同写“价税合计”或“含税价”,通常就是含税销售额。
- 发票上“金额”栏为不含税销售额,“价税合计”栏为含税销售额。
- 零售价、个人消费场景报价,多数情况下默认为含税价。
第二步:找到适用的税率或征收率
一般纳税人销售货物多数适用13%,建筑、交通运输、不动产租赁等适用9%,现代服务、金融服务等适用6%,小规模纳税人常用征收率为3%,不动产相关业务可能是5%,具体以税务登记和业务实质为准。
第三步:代入公式倒算
- 用含税销售额除以(1+税率或征收率)。
- 得到不含税销售额。
- 用含税销售额减去不含税销售额,得到增值税额。
场景:一家建材公司向客户报价113万元,合同注明“价税合计113万元”,增值税税率13%,会计做账时不能把113万元直接记收入,而是先算:113万÷1.13=100万元,这100万元才是不含税销售额,13万元是销项税,不含税销售额才是利润表和增值税申报表上的销售额。
含税销售额换算不含税销售额的两种高频场景
换算逻辑相同,但不同纳税人身份用不同税率或征收率,结果差异很大,财务拿到一张含税发票或合同总价,第一反应应该是判断自己属于哪种身份。

一般纳税人含税销售额换算不含税销售额
一般纳税人通常按销项税额计算,税率从6%到13%不等,合同金额如果已经含税,先做价税分离,再用不含税金额确认收入和销项税,例如收到含税服务费106000元,适用6%税率,不含税销售额=106000÷1.06=100000元。
小规模纳税人不含税销售额怎么计算?
小规模纳税人按征收率换算,多数业务按3%,不动产销售、出租等特定业务按5%,小规模纳税人的增值税计算不涉及进项抵扣,换算后直接乘以征收率就是应纳税额,例如小规模纳税人开出一张普通发票,价税合计10300元,不含税销售额=10300÷1.03=10000元,应纳税额=10000×3%=300元。
| 纳税人身份 | 常见税率/征收率 | 含税10000元换算不含税 | 税额 |
|---|---|---|---|
| 一般纳税人(货物) | 13% | 56元 | 44元 |
| 一般纳税人(建筑) | 9% | 31元 | 69元 |
| 一般纳税人(现代服务) | 6% | 96元 | 04元 |
| 小规模纳税人(多数) | 3% | 74元 | 26元 |
| 小规模纳税人(不动产) | 5% | 81元 | 19元 |
表格里“含税10000元”是假设报价,用于快速感受税率差异,实际业务里先确认合同金额是否含税,再选对应税率,行业共识认为,含税价与不含税价混用是增值税计算中最常见的口径错误之一。
合同报价时怎样约定不含税销售额更省事
报价时建议直接写清三行:不含税价、增值税额、价税合计,这样客户一眼看清,财务也省去换算,若只写总价,后续开票时容易被默认含税,引发金额争议,例如一份服务合同可以写成:不含税销售额50000元,增值税额3000元,价税合计53000元。
不含税销售额和含税销售额区别,别再看错合同金额
两者最直接的差异是:不含税销售额是会计确认收入的金额,也是申报增值税的基础;含税销售额是买方实际支付的总额,混用会错报收入、错算税款。
- 不含税销售额=合同金额中属于销售方的净收入部分。
- 含税销售额=购买方实际支付的全部价款。
- 发票上的“金额”栏一般是不含税销售额,“价税合计”栏是含税销售额。
- 增值税申报表主要采集不含税销售额,税额另列。
10000元含税价不含税是多少?用一张表算清
前面表格已经给出常见税率下10000元含税价对应的不含税金额,这里把计算过程单独列出:
- 13%税率:10000÷1.13=56元
- 9%税率:10000÷1.09=31元
- 6%税率:10000÷1.06=96元
- 3%征收率:10000÷1.03=74元
- 5%征收率:10000÷1.05=81元
同一笔含税价,税率越高,不含税销售额越低,税额越高,所以谈合同价格时,一定要写清“含税”还是“不含税”。
开票和申报时,不含税销售额怎么取数
实际工作中,财务不会每笔都手算,开票系统和申报表会直接带出不含税销售额,但需要知道从哪里取数、哪个口径是申报口径。
开票系统里的不含税销售额
- 进入开票软件的“发票查询”或“发票管理”模块。
- 选择开票日期范围,点击查询。
- 查看“金额”列,即为不含税销售额;“税额”列为增值税额;“价税合计”为含税销售额。
- 导出明细后,用金额列求和,就是当期不含税销售额。
增值税申报表里的不含税销售额
申报表主表销售额栏次通常直接取发票汇总数据,小规模纳税人按征收率栏次填列,一般纳税人按税率分栏填列,申报前用开票系统汇总数据与申报表核对,避免漏报或重复,若存在未开票收入,也要按相同口径换算后填入对应栏次。
容易算错的三个细节
公式简单,但细节处理不好会出问题。
别把含税价直接当销售额
若合同只写总价,没有说明是否含税,相当一部分企业会默认按含税价处理,此时直接乘税率会多算税额,先做价税分离,再确认收入。
税率与征收率不要混用
一般纳税人用税率,小规模纳税人用征收率,两者虽都是百分比,但计税逻辑不同,企业开票前应先在税务登记信息中确认纳税人资格,不要凭经验选择。
免税收入也要换算吗?
免税收入不需要计算销项税额,申报时按不含税销售额填列,若发票金额为总价,可以不做价税分离,因为没有税额,但申报表仍要体现销售额。
不含税销售额相关问题解答
不含税销售额计算公式是什么?
不含税销售额=含税销售额÷(1+适用税率或征收率),一般纳税人按销项税率,小规模纳税人按征收率。
不含税销售额和含税销售额区别是什么?
不含税销售额是增值税计税基础和会计收入口径,含税销售额是价税合计数,发票上“金额”与“价税合计”就是两种口径。
10000元含税价不含税是多少?
按13%税率计算,不含税销售额为8849.56元;按3%征收率计算,不含税销售额为9708.74元,实际结果取决于适用税率或征收率。
计算不含税销售额的核心只有一件事:先分清金额口径,再选对税率或征收率,合同、发票、申报表三处口径一致,税额就不会跑偏。