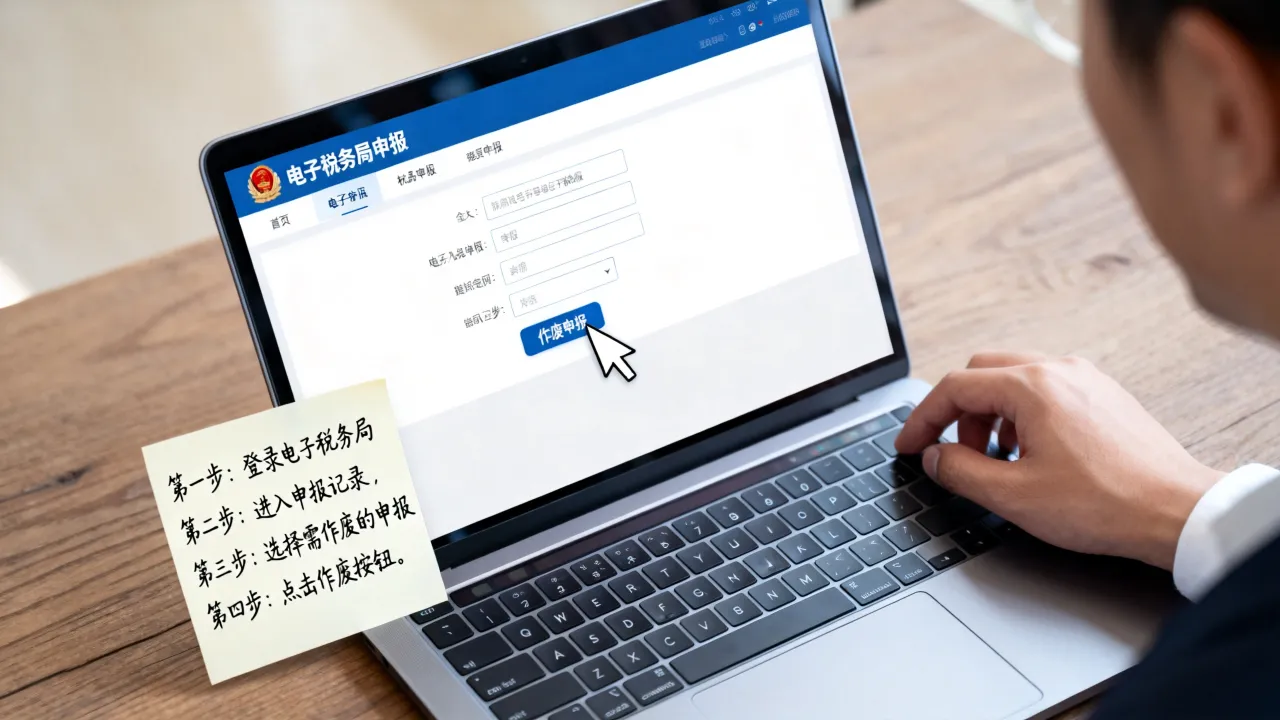
小规模纳税人完全具备开具增值税专用发票的资格,主流方式是自行开具,少数特殊情况可向税务机关申请代开,核心区别在于能否抵扣进项税。这里先给你吃个定心丸:把“小规模不能开专票”的旧观念扔掉,现在政策已经放开,操作起来也不复杂,我们从政策依据、操作路径到注意事项,一步不落地说清楚。
小规模纳税人可以开专票吗?政策早已放开
过去确实有段时间,小规模开专票得去税务局代开,手续繁琐,但近几年的政策调整已经彻底扭转了这个局面。住宿业、鉴证咨询业等试点行业早已放开自开,之后政策更是全面铺开,到目前为止,几乎全行业的小规模纳税人都可以自行开具增值税专用发票。
政策依据:国家税务总局公告怎么说
行业共识认为,核心依据在于国家税务总局历次发布的公告。《国家税务总局关于增值税发票管理等有关事项的公告》明确了小规模纳税人自开专票的全面放开,简单理解就是:只要你的企业属于小规模纳税人,且业务真实发生,就可以通过增值税发票税控系统自行开具专用发票,不再受行业限制,也不再有月销售额标准的门槛,这一变化直接省去了来回跑税务局的麻烦。
小规模开专票和普票的区别:核心就在抵扣上
不少老板会问,既然都能开,那专票和普票到底差在哪?对于购买方来说,专票可以抵扣增值税进项税额,普票在绝大多数情况下不能抵扣,这意味着,如果你的客户是一般纳税人,他大概率会要求你提供专票,因为能帮他省税,如果客户是个人或小规模纳税人,普票就足够了。
| 对比维度 | 增值税专用发票 | 增值税普通发票 |
|---|---|---|
| 购买方抵扣 | 可以抵扣进项税 | 一般不可抵扣 |
| 开具方式 | 自开或代开 | 自开或代开 |
| 税率栏 | 1%(现行优惠)或3% | 1%(现行优惠)或3% |
| 接受度 |
| 一方为个人或小规模纳税人时更常见 |

小规模怎么开增值税专用发票:手把手操作指南
明确了能开之后,大家最关心的问题就是“具体怎么操作”,现在有两种途径:自开和代开,对于绝大多数情况,我更推荐你自开,因为效率最高。
电子税务局和税控设备自开(推荐)
这里以最常见的增值税发票开票软件(税务UKey版)为例,具体操作路径如下:
- 登录准备:插上税务UKey,双击打开开票软件,输入密码登录。
- 票源同步:进入系统后,点击“发票领用管理”-“发票读入”,将你申领的空白专票读入设备中。
- 填开信息:点击“发票填开”-“增值税专用发票”,核对发票号码后,进入填开界面。
- 录入购买方:在“购买方信息”栏,准确录入对方的名称、纳税人识别号、地址电话、开户行及账号,这里信息务必准确,一旦开具,次月才能作废或红冲。
- 录入货物或服务:在“货物或应税劳务名称”栏,选择对应的税收分类编码,输入金额和税率,目前小规模纳税人适用减按1%征收率的优惠政策,系统会自动带出。
- 复核与打印:核对所有信息无误后,点击“打印”,将发票放入打印机对应位置,电子发票则直接生成PDF交付客户。
前往办税服务厅申请代开
尽管自开已全面放开,但仍有特殊情况需要代开:比如你没有税控设备,或者开具金额超过了自开限额(例如某些地区单张发票限额为10万元),具体步骤为:
- 登录电子税务局,搜索“代开增值税专用发票”模块。
- 填写购买方信息、货物名称、金额等。
- 选择“现场领取”或“邮寄送达”。
- 系统计算税款后,在线完成缴税(通常是先缴税,次月申报时抵减)。
- 前往办税服务厅自助机或窗口打印,或等待邮寄。
值得注意的是,选择代开渠道时,发票上的“销售方”和“开票人”信息依然是你自己,但“代开机关”栏会显示税务局名称。购买方对此完全认可,不影响抵扣。
小规模开专票要交多少税?成本必须算明白
价格是每个老板最关心的敏感点,开一张专票,直接影响的是你的增值税税负。
现行征收率与减免政策
根据财政部、税务总局公告,自2023年1月1日至2027年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税,这意味着你开具专票的税率栏显示为“1%”,计算税额时也是按1%来算。
举个例子:你给客户开一张含税价10,100元的专票,那么不含税金额为10,000元,税额为100元(10,000 * 1%),这100元就是你要实际缴纳的增值税,这里还有附加税,通常为增值税税额的12%左右(各地有差异),但具体享受减半征收等优惠,各地政策不同。
别被“季度30万免税”误导
很多小规模老板听说过“季度销售额30万以内免增值税”的政策,这里必须特别提醒:这个免税优惠,只针对开具普票的部分! 如果你开具了专票,那么专票对应的销售额,必须缴税,不能享受免税,业务真实发生并让客户抵扣了进项税,如果销项端还不交税,增值税抵扣链条就断了,专票开多少,就要按1%(或3%)缴多少增值税,这一点务必提前算进成本里。
开专票后如何申报与红冲?善后工作要留意
发票开出去只是开始,后续的申报和可能发生的退回处理,同样关键。
增值税申报表填写要点
在次月进行增值税申报时,你需要在《增值税及附加税费申报表(小规模纳税人适用)》中,将开具专票的销售额填入第1栏和第2栏(或第5栏,具体看表格结构),该部分销售额会自动生成应纳税额,并体现在第22栏“本期应补(退)税额”中,你之前交过的代开预缴税款,也可以在此处抵减。
发生销售退回或开票有误怎么办?
专票开错了,或者客户要退货,不能直接撕掉重开,必须遵循以下流程:
- 开具红字信息表:在开票软件中,点击“红字信息表”模块,填写申请原因(如“销售退回”或“开票有误”),上传对应的蓝字发票信息。
- 获取信息表编号:系统或税务端审核通过后,会生成一个16位的信息表编号。
- 开具红字发票:在“发票填开”界面选择“红字发票”,输入信息表编号,系统会自动关联原发票信息并开具红字发票。
- 注意时间节点:购买方已抵扣的,由购买方在系统中填开并上传信息表;购买方未抵扣的,由销售方填写,跨月开错,只能红冲,不能作废。
代办机构服务费与地域差异
除了自己动手,也有不少小规模老板选择委托代理记账公司或财税机构处理开票事宜。
代理开票的服务费用参考
所谓的“代理开票”通常包含在代账服务中,据业内普遍行情,包含基础开票服务的代理记账费用,根据城市和业务量不同,大约在每年2000元至6000元之间,这个费用通常会涵盖日常的发票开具、纳税申报和税务咨询,如果你单次找代办机构帮忙开一张专票,市场价大概在50元到200元不等,但这仅限于特殊需求,高频开票还是建议自己掌握。
不同城市的办税特点
政策是全国统一的,但具体操作细节可能略有差异,在杭州、成都、武汉等电子税务局建设较先进的地区,代开专票、票种核定等业务已经完全线上化,你甚至不需要开户设备,直接使用“电子税务局网页端”即可开具全电发票,而在部分北方内陆城市,可能仍需要在“税务UKey”与“全电发票”平台间切换,但大方向是:全电发票(数电票)正逐步替代传统税控设备,未来你只需要一个电子税务局账号,就能随时随地开票,连UKey都不需要。
小规模开专票高频问题Q&A
问:小规模开专票后,还能享受季度30万免征增值税的优惠吗?
可以,但要分开看,你开具专票的部分,需要全额缴税;但你同时开具的普票部分,只要季度总销售额(含专票部分)未超过30万元,那么普票部分依然免征增值税,专票部分无法免税,该交的税要照交。
问:我是个体户,也可以自开增值税专用发票吗?
完全可以,个体户和公司的税务身份一样分为小规模纳税人和一般纳税人,只要你是小规模纳税人,不分行业,不分注册类型,均可自开专票,你需要做的,只是去税务局申请核定专票票种,然后领用空白发票或直接使用数电票平台。
问:代开的增值税专用发票,在发票联和抵扣联上有什么特殊标识吗?
有,代开的专票在发票联和抵扣联的左上角通常会加盖“代开”字样的正方形印章,同时在备注栏中,会打印或手写“代开”字样,这与自开的专票确实存在外观差异,但其法律效力与自开专票完全一致,购买方可以正常勾选认证并抵扣进项税额。