先分清你丢的到底是哪类“地税发票”
很多财务第一次听到“地税发票丢失”会发懵,因为2016年全面营改增以后,地方税务局已经不再印制和发放发票,现在市面上流通的几乎都是增值税发票,但企业历史账务里,尤其是2016年以前的费用报销、成本列支,偶尔还会翻出地税监制的服务业发票、餐饮发票、建筑安装发票,丢了这类发票,处理逻辑和现行增值税发票完全不同。
地税发票是特定历史阶段的产物,行业共识认为,营改增后地税发票系统已关闭,补开、换开均不存在技术通道,所以第一步不是跑税务局,而是确认发票种类和开具年份。
2016年以前的地税监制发票
这类发票左上角通常印有“地方税务局监制”字样,发票代码以地区码开头,丢失后原件无法补办,系统里也查不到,财务只能通过替代凭证处理,需要重点留存的包括开票方存根联复印件、加盖开票方公章或发票专用章、对应的合同协议、银行回单、出入库单,以及情况说明。
2016年以后已经改为增值税发票体系
如果你以为丢的是地税发票,但实际票面上是“增值税普通发票”或“增值税专用发票”,那就按现行增值税发票丢失规定处理,现行政策更宽松,不需要登报,也不需要跑税务局开丢失证明。
地税发票丢了能补办吗?关键看系统和存根
直接回答:不能补办原件,无论地税老发票还是现行增值税发票,税务系统都不支持原票重开或补办,所谓“补办”,在实操中是指取得替代凭证,而不是拿到一张一模一样的发票。
老版地税发票的替代凭证清单
- 开票方发票存根联复印件,加盖开票方发票专用章;
- 开票方出具的丢失证明或情况说明;
- 受票方的情况说明,写清发票内容、金额、丢失经过;
- 证明业务真实性的辅助资料,比如合同、验收单、银行转账凭证。
拿着这套资料,多数主管税务机关在税务检查时会采信,不影响税前扣除,但若涉及增值税抵扣,老版地税发票本身就不能抵扣,所以不涉及补抵问题。
现行增值税发票丢失的替代凭证清单
丢失增值税专用发票的发票联和抵扣联,可凭销售方记账联复印件,加盖销售方发票专用章,作为增值税进项税额抵扣凭证和税前扣除凭证,丢失普通发票,可凭发票复印件、开票方证明及支付记录处理,这里有个关键点:从2019年以后,多数地区已取消发票丢失登报声明要求,税务系统里有记录可查,不需要再花钱登报。

2026年发票丢失最新规定:登报声明已不是必须动作
早些年财务一提发票丢失就头疼,除了怕补不回来,还因为要登报,市级报纸登一条遗失声明,费用从几十到几百元不等,还要等见报才能去税务局备案,现在这套流程基本废除了,近年来,国家税务总局持续推进“放管服”,发票丢失不再要求登报,改为由开票方或受票方留存备查资料即可。
发票丢失登报费用一般多少钱?为什么现在不用花这笔钱
以前发票丢失登报声明,市级报纸分类广告的收费多数在几百元上下,地级市和县级报会便宜一些,但加上跑腿时间和等刊周期,隐性成本不低,现在政策明确取消登报要求,企业完全不用花这笔钱,也不用拿着报纸去税务局,业内专家指出,取消发票丢失登报是税收征管从“以票控税”向“数据管税”转变的一个缩影。
餐饮发票丢失如何处理?场景化流程给你照着做
餐饮发票属于普通发票,常见于员工报销和业务招待费列支,餐饮场景下丢发票的概率不低,尤其纸质小票和发票分开给的时候,餐饮发票丢失后,不能要求商家重开,因为重开等同虚开,商家通常也拒绝,正确处理方式如下:
- 立即联系餐饮商家,索要发票存根联或记账联复印件,加盖商家发票专用章;
- 保留当次消费的支付记录,比如微信、支付宝、银行卡交易截图;
- 填写企业内部《发票丢失情况说明》,注明丢失原因、发票代码号码、金额、开票日期;
- 将上述资料作为报销附件,财务审核通过后正常入账。
如果是定额手撕发票丢失,处理类似,但要注意定额发票多数已停用,取得存根联复印件时确认发票真伪和验旧状态。
不同发票丢失情形的替代凭证对照表
| 丢失情形 | 必需替代凭证 | 是否影响抵扣/扣除 |
|---|---|---|
| 增值税专用发票发票联+抵扣联 | 销售方记账联复印件+发票专用章 | 不影响抵扣和税前扣除 |
| 增值税普通发票发票联 | 销售方记账联复印件+支付记录 | 不影响税前扣除 |
| 老版地税监制发票 | 存根联复印件+合同+付款凭证+情况说明 | 不影响税前扣除,但无抵扣功能 |
| 餐饮定额/手撕发票 | 存根联复印件+消费支付截图 | 不影响税前扣除 |
表格里提到的“不影响”建立在资料齐全、业务真实的基础上,如果企业连支付记录和合同都没有,税务检查时会非常被动。
发票丢失的4个常见误区,别再被老规定带偏了
发票丢失处理容易踩坑,主要是很多人还停留在十几年前的认知里,下面几个误区几乎每个季度都有企业中招。
必须要登报声明才能作废
这个观念根深蒂固,但现行政策已经取消登报要求,税务局看的是替代凭证和业务真实性,不是那张报纸,如果还有人催你登报,可以直接把现行规定找出来核对。
复印件不能入账,必须重开
复印件当然能入账,前提是加盖开票方发票专用章,并配合支付记录,重开发票反而容易触发虚开风险,商家如果同意重开,财务反而要警惕,这相当于一笔业务开两次票。
丢的是老地税发票,必须去原地税局补开
原地税局早已撤销或并入税务局,系统也停用了,跑过去只会浪费时间,正确路径是找开票方要存根联复印件,再向现主管税务机关说明情况。
财务自己写个说明就能税前扣除
光有受票方的情况说明远远不够,税务检查的核心是业务真实性,必须同时提供合同、支付凭证、验收单等辅助资料,只有说明没有佐证,扣除大概率被调整。
财务实操:地税发票丢失如何处理的内部闭环
财务不能只当发票丢失后的“救火队员”,更应建立内部处理闭环,多数情况下,丢失发票的处理效率取决于制度是否清晰。
建议企业留存这4类资料
- 丢失说明:由经办人签字确认,写清丢失时间、地点、发票代码号码、金额;
- 替代凭证:加盖开票方发票专用章的存根联或记账联复印件;
- 真实性证明:合同、验收单、入库单、银行回单、消费截图;
- 税务沟通记录:如已向税务机关报告,保留报告回执或电子记录。
北京地税发票丢失如何处理?地方执行尺度基本一致
很多财务搜索时带地域词,北京地税发票丢失如何处理”,实际上发票丢失的税务处理全国基本统一,北京、上海、广州等地已执行相同的现行规定,只有个别历史遗留地税发票,可能涉及原地税机关已撤销,需到现主管税务机关咨询,建议先通过电子税务局“发票丢失报告”功能线上提交,不用专门跑大厅。
电子发票与纸质地税发票丢失的区别
不少人把纸质发票和电子发票的丢失混为一谈,电子发票具有可重复下载的特性,丢失后登录开票平台重新获取即可,基本没有风险,纸质地税发票没有电子底账,丢了就是丢了,只能靠替代凭证,所以处理地税发票丢失时,不要把电子发票的思维套进来,以为能从哪个平台重新下载。
线上提交发票丢失报告的操作路径
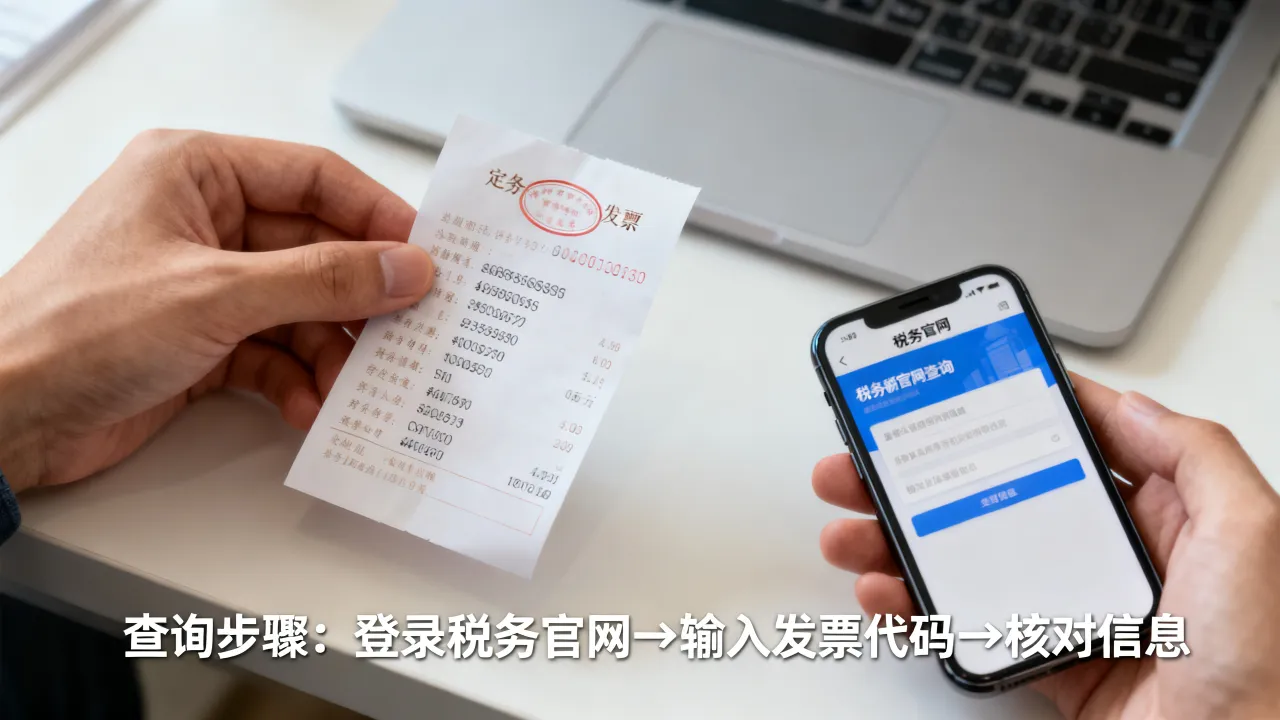
目前多数省份的电子税务局都支持发票丢失报告,路径大致如下:登录电子税务局—我要办税—发票管理—发票丢失报告,填写丢失发票代码、号码、开票日期、金额,上传替代凭证扫描件和情况说明,提交后系统生成回执,这个回执在后续税务检查时可以作为已报告的证明。
地税发票丢失如何处理:3个高频疑问解答
地税发票丢了必须登报吗?
不必,现行政策取消登报要求,企业只需按规定留存替代凭证和说明材料,十几年前的老黄历在2026年已经不适用。
地税发票丢失会影响税务稽查吗?
会,发票是业务真实性的直接证据,丢失本身不一定被罚,但若无法提供替代凭证和辅助资料,稽查时该项支出可能被调增应纳税所得额,因此处理核心永远是补足证据链。
手撕发票丢失如何处理?
手撕发票属于定额发票,丢失后取得开票方存根联复印件并加盖发票专用章,配合支付记录和消费小票即可作为入账依据,若开票方已注销,可凭支付记录、合同和验收单向税务机关说明情况,多数情况下能够争取税前扣除。
发票丢失不是死局,真正决定后果的是业务真实性和证据链完整度,丢掉一张票并不可怕,可怕的是既拿不出替代凭证,又说不清业务经过,把资料备齐,比反复焦虑“地税发票丢失如何处理”更管用。