哪些企业需要缴纳城镇土地使用税
- 在城镇范围内拥有土地使用权的各类公司、合伙企业、个体工商户。
- 实际使用土地但土地使用权未确定或权属纠纷未解决的企业。
- 将自有土地用于生产经营、仓储、办公、员工宿舍等用途的企业。
- 租赁集体土地用于非农业建设的企业,多数地区也要求由实际使用人缴纳。
计税面积怎么确认:从红线图到实测面积
计税面积不是拍脑袋报数,税务部门通常依据土地使用权证、不动产权证书上记载的面积,或者土地出让合同、划拨文件里标明的宗地面积,如果企业实际占用面积和证件面积不一致,需以实际测量面积或政府部门确认的面积为准。
具体操作中,企业可以先查看不动产权证上的“宗地面积”栏,再对照实际围墙、建筑红线范围,有争议时,向自然资源部门申请实测,拿到测绘报告后再变更税源信息。
企业土地税征收标准怎么查?先确认土地等级和适用税额
企业土地税征收标准由各省级政府根据城市规模、地段繁华程度、基础设施配套情况划分土地等级,并确定每平方米年税额,也就是说,同一个城市里,市中心和郊区的标准可能差好几倍。
税额标准从哪里获取
- 登录当地税务局官网,搜索“城镇土地使用税税额标准”或“土地等级范围”。
- 拨打12366纳税服务热线,询问所在街道对应的土地等级和年税额。
- 查看当地政府发布的城镇土地使用税土地等级划分公告,通常会在政府门户网站公开。
- 在电子税务局的税源采集模块,选定行政区划后,系统会带出对应税额,这是最准确的方式。
工业用地土地税多少钱一平米?不同城市差异大
工业用地土地税没有全国统一价,大城市的工业园区可能每平方米几元到十几元,中西部县城或工矿区可能每平方米一两元甚至更低,近年来越来越多地区对工业用地实行差别化政策,比如对亩产效益高的企业给予减征,对低效用地则按较高标准征收。
企业不要直接套用隔壁城市的数字,一定要以当地当年公布的税额表为准,税额表里通常按“一等土地”“二等土地”划分,每条街道、每个园区都有对应等级。
企业土地税如何计算?用面积乘适用税额就行
基本公式很简单:应纳税额 = 实际占用的土地面积 × 适用年税额,如果年中新增或减少土地,按实际使用月份折算,新征用的耕地,自批准征用之日起满一年开始缴纳;新征用的非耕地,自批准征用次月起缴纳。
计算实例拆解
- 某企业在某市二级地段占用工业用地5000平方米,当地二级地段年税额为每平方米8元,年应纳税额=5000×8=40000元。
- 该企业当年7月新购入一块1500平方米土地,从8月起算,当年需缴纳5个月,应纳税额=1500×8×5÷12=5000元。
- 如果企业同时占用不同等级土地,要分别对应各自税额计算,不能混在一起。
表格:不同情形下的计算方式
| 情形 | 计算方式 | 备注 |
|---|---|---|
| 全年占用 | 面积×年税额 | 按年度全额计征 |
| 年中新增土地 | 面积×年税额×实际使用月数÷12 | 次月起算 |
| 年中减少土地 | 面积×年税额×已使用月数÷12 | 次月起停止 |
| 多个等级地块 | 分别计算后加总 | 不可合并面积 |
企业土地税申报缴纳流程:按年计算、分期申报
多数地区实行按年计算、分期缴纳,常见的有按半年申报、按季申报,也有部分城市要求一次性缴纳全年税款,具体申报期限以当地税务局公告为准。
首次申报要做哪些准备工作
- 准备好不动产权证书、土地出让合同或划拨决定书。
- 核对宗地面积、土地用途、取得时间、土地等级。
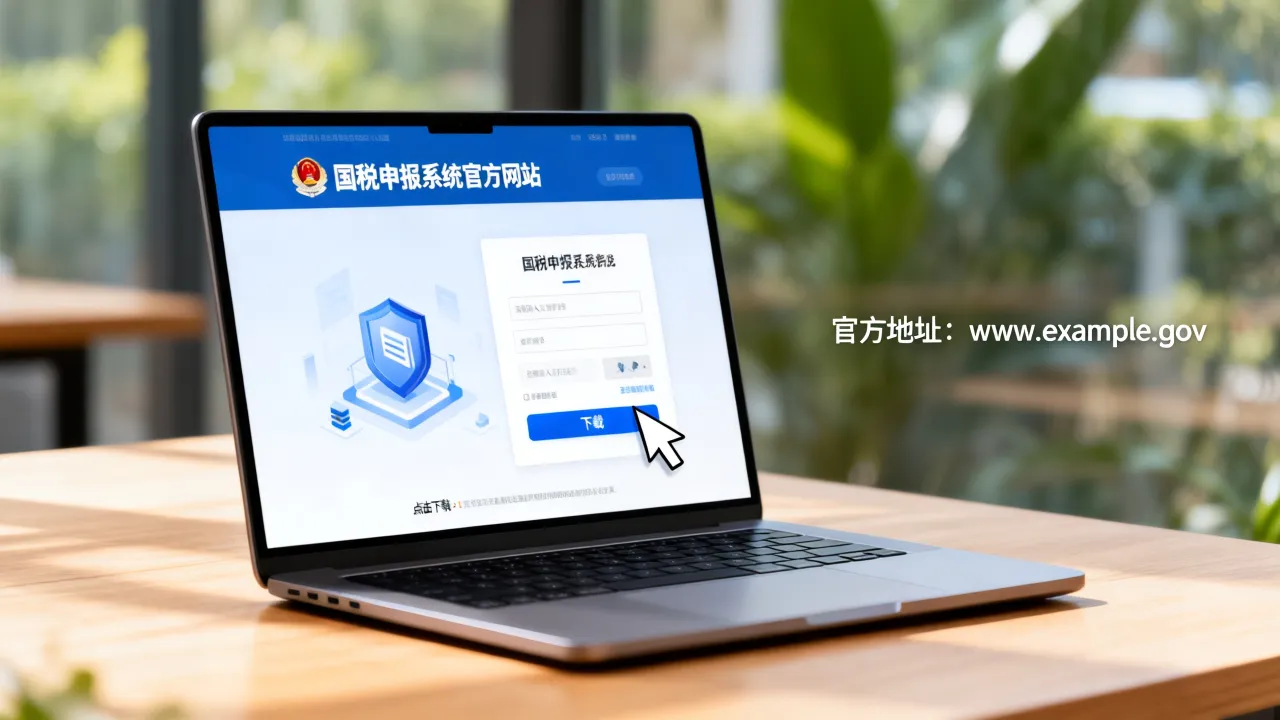
- 在电子税务局做城镇土地使用税税源信息采集。
- 填写土地用途、土地坐落地址、土地面积、适用税额、减免性质等信息。
- 提交税源信息后,系统自动生成申报表,核对无误后缴款。
电子税务局操作路径
登录电子税务局,进入“财产和行为税合并纳税申报”模块,点击“城镇土地使用税税源采集”,在税源采集界面新增或修改土地信息,录入土地编号、面积、等级、税额标准,保存税源后,返回申报界面,勾选城镇土地使用税,系统自动带出应纳税额,完成申报后,可以通过三方协议扣款或银联缴费。
如果企业有多块土地,每一块都要单独采集税源,不能合并成一条记录,土地信息发生变更时,要在变更当月及时修改税源,避免多缴或少缴。
企业土地税减免政策2026:哪些情况可以少交或不交
企业土地税减免政策2026延续了以往的基本框架,主要集中在公益用途、困难企业、特定行业和区域优惠几个方向,不同省份会有细化规定,企业要对照所在地文件逐条判断。
直接减免的常见情形
- 企业办的学校、医院、托儿所、幼儿园,其自用土地免征城镇土地使用税。
- 经批准开山填海整治的土地和改造的废弃土地,从使用月份起免缴5年至10年。
- 市政街道、广场、绿化地带等公共用地,属于免税范围。
- 符合条件的小微企业、高新技术企业,部分地区给予一定比例的减免。
- 因自然灾害、政策调整等原因导致严重亏损的企业,可申请困难减免。
申请困难减免需要准备的材料
- 书面减免申请,说明企业困难原因和申请减免的税额。
- 近两年财务报表和所得税汇算清缴报告。
- 土地使用税税源明细表。
- 证明符合困难情形的外部材料,如政府关停文件、灾情证明等。
- 主管税务机关要求的其他资料。
业内专家指出,困难减免的审核口径在各地差异较大,企业应在申报期前主动与主管税务机关沟通,不要自行直接零申报,否则可能被认定逾期申报或偷漏税。
企业土地税每年都要交吗?常见误区澄清
企业土地税确实属于每年都要缴纳的税种,但每年交多少可能因土地面积、土地等级、政策变化而不同,它不是一次性费用,只要土地使用权存续且不属于免税范围,每年都要按期申报缴纳。
哪些情况会导致“今年不用交”
- 企业当年把土地全部转让,从转让次月起停止缴纳。
- 土地被政府收回,从收回次月起停止缴纳。
- 企业新征用的耕地,在批准征用之日起满一年内暂不缴纳。
- 符合免税条件且已完成备案或审批。
容易混淆的税种关系
很多企业把土地税和房产税混在一起,土地税按土地面积征税,房产税按房产原值或租金收入征税,两者是不同税种,企业既占用土地又有房产的,通常两个税都要申报,土地增值税则是在转让土地使用权或房地产时产生,和日常持有的土地税不同。
行业共识认为,企业应把城镇土地使用税纳入年度税务日历,和房产税、企业所得税同期管理,一旦漏报,不仅面临补税,还会产生每日万分之五的滞纳金。
企业土地税征收的核心逻辑不复杂:面积乘以税额,按年算账,按期申报,真正容易出错的环节是土地等级确认、减免政策适用和年中变动时的月份折算,把税源信息维护准确,每年申报前核对一次宗地面积和适用税额,基本就能避免多缴或少缴。
企业土地税常见问题解答
企业土地税每年都要交吗?
是的,城镇土地使用税实行按年计算、分期缴纳,只要企业年末仍实际占用应税土地且不符合免税条件,就需要在次年继续申报缴纳,年中土地面积或等级发生变化时,从变化次月起调整应纳税额。
企业土地税和房产税可以同时减免吗?
可以同时享受各自的减免政策,但需要分别申请和备案,比如企业办的学校自用土地可能免土地税,同时该学校用房如果符合条件也可能免房产税,两个税种的减免条件和审批程序独立,需分别向主管税务机关提交材料。
企业土地税逾期申报有什么后果?
逾期申报会被责令限期改正,并可能被处以罚款,未按期缴纳税款,从滞纳之日起按日加收滞纳税款万分之五的滞纳金,情节严重的,可能影响企业纳税信用等级,进而影响贷款、招投标等经营活动。