凭据说话,多赚多交
查账征收要求企业建立规范的账簿,准确核算收入和成本,税务局根据实际利润计算应税所得额,再套用五级累进税率。
一家咨询服务部全年收入100万元,可扣除的成本费用合计60万元,则应纳税所得额为40万元,对应税率30%,速算扣除数40500元,应纳个税为40万×30% - 40500 = 79500元,实际综合税负约7.95%。
查账征收适合成本票据齐全、利润相对透明的企业,如果能拿到足够的进项发票和费用发票,账面利润被压缩,税负并不会特别夸张。
核定征收:按收入推算利润,不看真实成本
核定征收是税务机关针对账簿不健全、难以查账的企业,采取的一种简化征收方式,常见的有两种操作模式:
- 核定应税所得率:税务局给定一个利润率(比如服务业10%),用收入乘以核定利润率再套税率,公式为:应纳税额 = 收入 × 核定利润率 × 适用税率 - 速算扣除数。
- 定期定额征收:税务局直接核定每月应纳的税额,适用于经营规模很小的个体工商户式个人独资企业。
以年收入100万元的服务业企业为例,核定应税所得率10%的情况下,应纳税所得额视为10万元,对应税率20%,速算扣除数10500元,应纳个税为10万×20% - 10500 = 9500元,同样的收入规模,核定征收比查账征收少交7万元左右的税。
行业共识认为,核定征收政策正在逐步收紧。上海崇明、深圳等多地近年来陆续收紧了个人独资企业核定征收的申请通道,尤其是针对明星工作室、网红主播等高风险行业,如果你的业务是纯咨询服务、设计、软件开发等成本无法充分取得发票的类型,核定征收的吸引力很大,但能否申请成功取决于注册地政策和企业自身情况。
个人独资企业和有限公司哪个好:税负与风险的双重对比
个人独资企业和有限公司哪个好,需要从税务成本、法律责任、融资能力三个维度来判断,只看税负容易忽略背后的风险差异。
税务层面:个人独资企业不一定总是占优
有限公司需要先缴纳25%的企业所得税,税后利润分红给自然人股东时,再缴纳20%的股息红利个人所得税,合计名义税负约40%,个人独资企业最高边际税率35%,且没有双重征税。
但要注意,有限公司有天然的成本抵扣优势和税收优惠通道,比如研发费用加计扣除、固定资产加速折旧、小型微利企业减免政策等,都是个人独资企业无法享受的,在一些利润较薄、成本发票充足的行业,有限公司的实际税负可能低于个人独资企业。
两种企业形式的税负对比参考:
| 对比项 | 个人独资企业 | 有限公司 |
|---|---|---|
| 企业所得税 | 不缴纳 | 缴纳(法定税率25%,小微有减免) |
| 个税 | 经营所得5%-35%累进 | 工资薪金3%-45% + 分红20% |
| 利润提取 | 直接归个人,无需额外交税 | 分红需再缴20%个税 |
| 亏损处理 | 由投资人个人承担,不能结转 | 可结转以后年度弥补 |
| 税收优惠适配性 | 较少 | 较多 |
风险层面:无限责任是隐形炸弹
个人独资企业的投资人承担无限责任,企业资产与个人家庭财产无法隔离,一旦发生大额债务纠纷或产品责任事故,可能面临用个人房产、存款清偿企业债务的局面。
有限公司股东仅以认缴出资额为限承担有限责任,这是很多创业者选择有限公司的根本原因,如果你从事的是高风险的行业,比如建筑劳务、危险品运输、餐饮连锁,注册个人独资企业等于把自己全部身家押了上去。
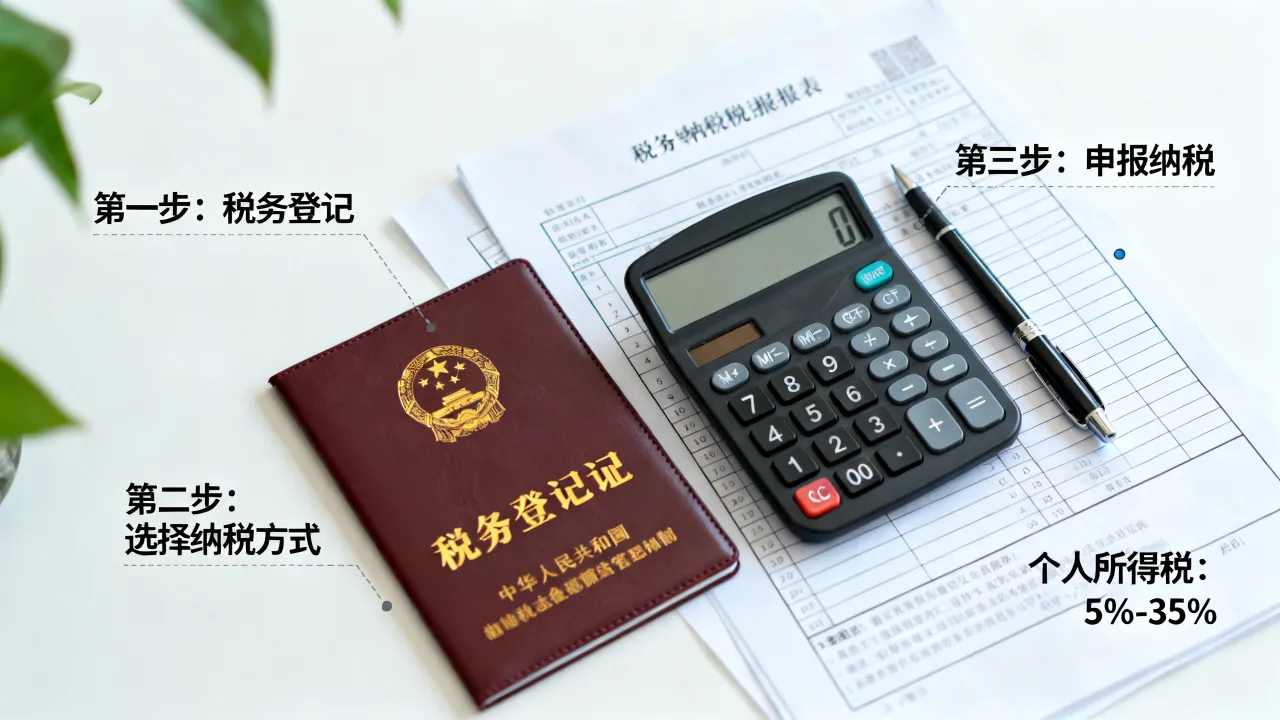
个人独资企业纳税申报流程:从注册到申报的完整操作路径
很多文章只讲税率,不讲操作步骤,导致读者看完还是不知道怎么交,这里把实际申报流程梳理一遍。
第一步:注册阶段确定征收方式
在办理税务登记时,税务机关会根据企业经营范围、预计规模、核算能力等信息核定征收方式,此时可以主动提交申请材料,说明自身账簿设置情况和成本核算能力,争取核定征收资格,提交的材料通常包括经营场所证明、业务合同样本、员工名册等。
需要问清楚一个问题:注册地的园区是否有核定征收的额度指标,有些园区一个季度只有固定几个名额,先到先得。
第二步:按期申报增值税与个税
增值税一般按月或按季申报,个税经营所得按季预缴、年度汇算清缴,目前绝大多数地区支持电子税务局线上申报。
操作路径可以这样记忆:登录电子税务局 → 选择“我要办税” → 进入“税费申报及缴纳” → 分别找到增值税申报表和经营所得申报表 → 填写数据并提交扣款,首次申报建议拨打当地12366热线确认申报周期,因为各省执行口径略有差异。
第三步:年度汇算清缴
每年3月31日前,个人独资企业需要完成上一年度的经营所得汇算清缴,将四个季度预缴税额与年度实际应纳税额比较,多退少补,这里常用“自然人电子税务局”网页端或扣缴端操作。
实操中容易忽略的一件事:个人独资企业投资人的工资薪金不能在税前扣除。老板给自己发的“工资”,在税务口径上属于预分利润,需并入经营所得统一计税,这个误区的代价很大,曾经有人按工资薪金申报了个税,结果年底接到税务局电话要求补缴经营所得差额。
个人独资企业怎么交税:高频问题解答
个人独资企业需要做账吗?
需要,即使是核定征收企业,也需要保留完整的收入记录和合同凭证,查账征收企业则必须建立规范的复式账簿,税务局对个人独资企业的账务要求与有限公司相同,区别在于后续计税方式不同,而不是“不需要做账”,现实中大量个人独资企业因账目混乱被税务机关调整为查账征收,补缴税款并加收滞纳金的案例不在少数。
个人独资企业的利润直接转到个人银行卡要交税吗?
不需要再单独交税,个人独资企业的经营所得个税在申报环节已经缴纳,利润归投资人所有的过程不视为“分红”,不需要像有限公司那样再缴纳一道20%的个税,这是个人独资企业在资金灵活性上的核心优势,但前提是转入个人账户的金额与账面利润相符,且各项税金已足额申报。
个人独资企业核定征收会被取消吗?
从政策趋势看,核定征收的适用范围正在持续收窄,税务总局多次强调对影视、直播、文娱等行业从严管理,但全面取消并不现实,毕竟大量小微个体户和企业不具备查账条件,如果你是真实经营、业务合规、发票链条完整,核定征收资格仍有较大保留概率;但如果是为了避税而空壳注册,这类企业面临的税务稽查风险正在快速上升。
个人独资企业的纳税逻辑,核心是“不交企业所得税、只交经营所得个税”这14个字,选择核定征收还查账征收,取决于企业真实成本结构;选择个人独资企业还是有限公司,取决于行业风险与利润模式,明白了这些底层区别,再看税务报表时就不会被绕晕了。