通过各省电子税务局线上完成,每年按上年度用人单位在职职工人数、实际安排残疾人就业人数和年平均工资三项数据计算缴纳,2026年申报期通常集中在9月至11月,逾期会产生滞纳金并影响企业信用。
申报前先搞清三个基本问题
很多企业财务第一次接触残保金申报时,面对系统里跳出的表单一头雾水,其实不必紧张,残保金不是新税种,它是政府性基金,由税务部门代征,逻辑和申报流程比增值税、企业所得税简单得多。
哪些单位要申报
所有在境内注册的企业、事业单位、机关团体、民办非企业单位,只要在职职工人数超过30人,原则上都属于残保金申报范围,30人以下的企业免征,但注意:免征不等于不用申报,符合条件的企业仍需要在申报期内完成零申报或减免备案,这是很多小企业容易踩的坑。
向哪个部门申报
申报主体是税务部门,但前置审核在残联,用人单位每年需要先把上年度实际安排残疾人就业的情况报送属地残联审核,残联出具审核认定书后,税务端才能读取数据并计算应缴金额,行业共识认为,这一步衔接是申报全流程中最容易出现断点的环节,不少企业因为忘记做残联认定,导致系统默认“未安置残疾人”,白白多缴了钱。
申报周期是年度还是月度
残保金实行按年计算、按年申报缴纳,不是按月申报,也不是按季预缴,一年只需要申报一次,申报的是上一年度的数据,比如2026年申报期,对应的是2025年全年的在职职工人数、工资总额和残疾人安置情况。
2026年残保金申报时间是什么时候
时间安排是每年咨询量最大的问题,因为各地申报窗口期略有差异,错过了就要走补报流程。
两个时间节点要分清
- 残联审核认定时间:多数省份安排在2026年3月1日至5月31日,用人单位登录属地残联的按比例就业联网认证系统,上传残疾职工信息、残疾人证、劳动合同、社保缴费记录等材料
- 税务申报缴纳时间:审核认定结束后,税务端申报窗口开启,多数省份是9月1日至11月30日,部分地区截至10月31日
有一个实际操作中的高频疑问:如果在5月底前没有完成残联审核,是否还能享受安置残疾人抵扣?多数地区的答复是:系统关闭后无法补录,当年按未安置处理,只有少数地区允许在税务申报期内补审,前提是当地残联开了补审窗口。
建议设置两个日历提醒
第一个提醒设在3月初,启动残疾人用工统计和认定材料准备;第二个提醒设在申报截止日前15天,避免因为银行扣款失败、系统繁忙等问题导致逾期,千万不要等到最后一天才进入系统。
残保金网上申报流程,每一步这样做
目前绝大多数地区已经实现全流程网上办理,不需要跑税务局,以下操作路径以各省电子税务局通用界面为准,个别菜单名称可能略有差异。
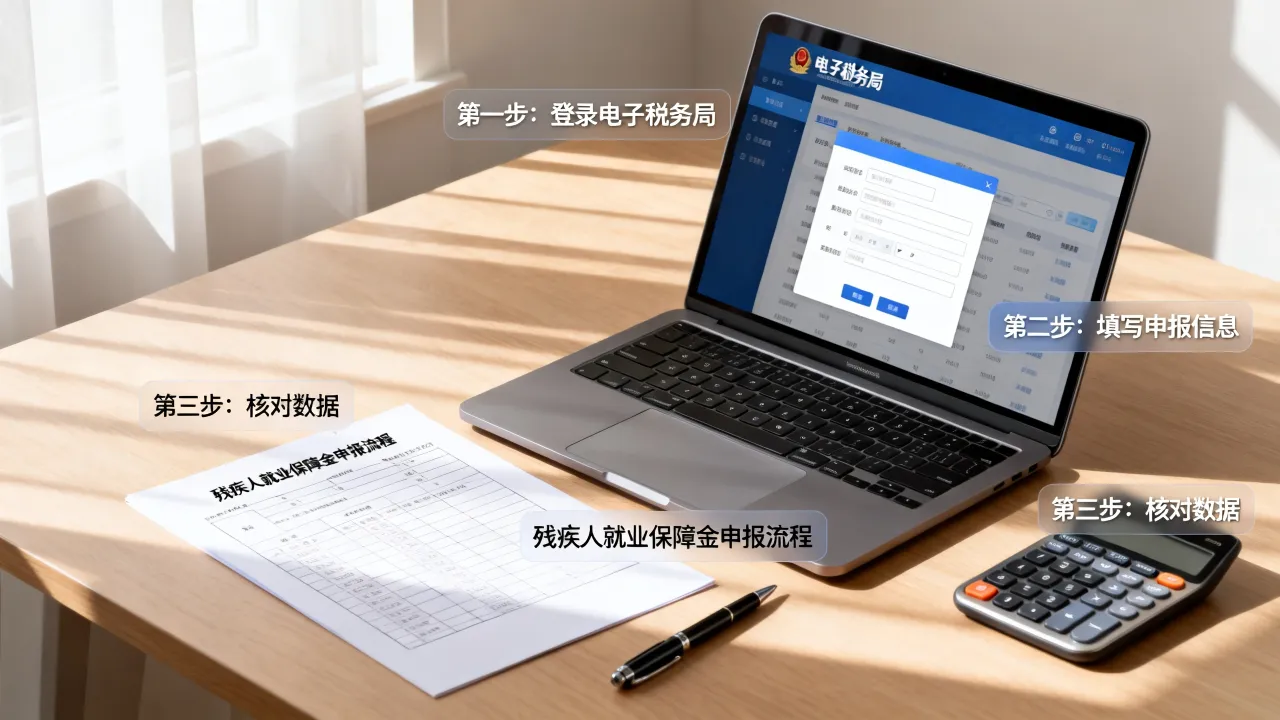
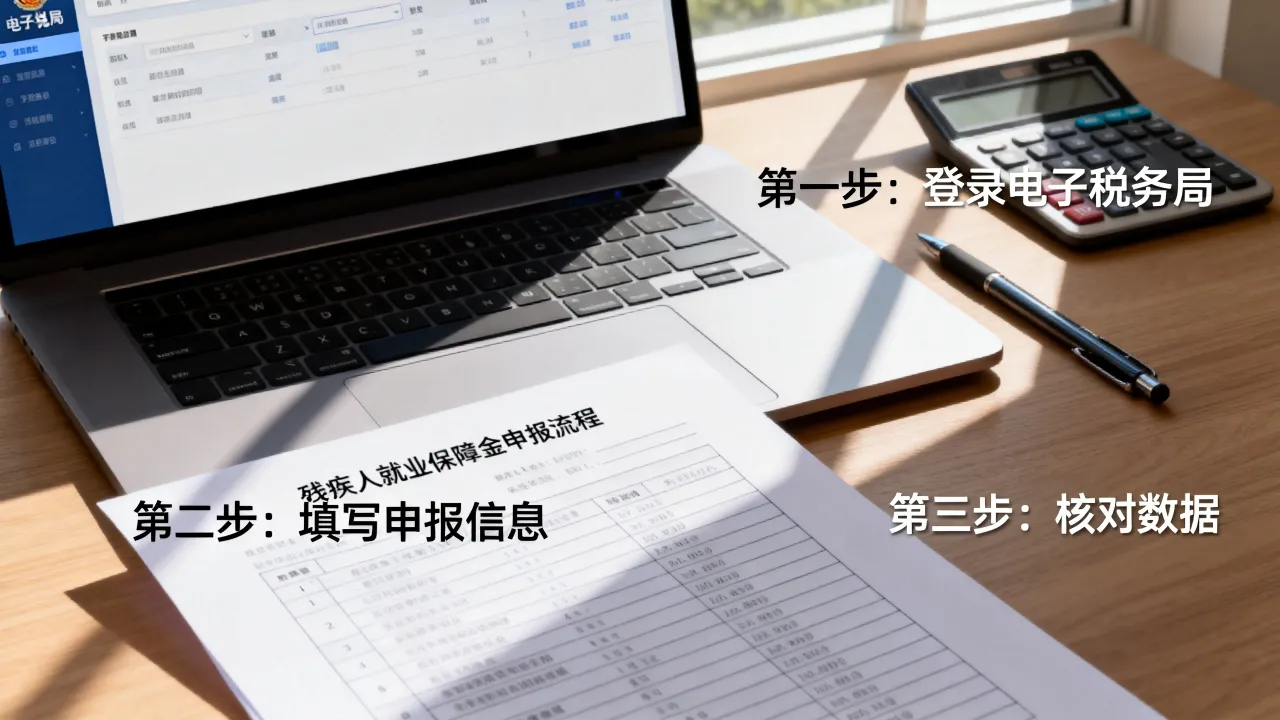
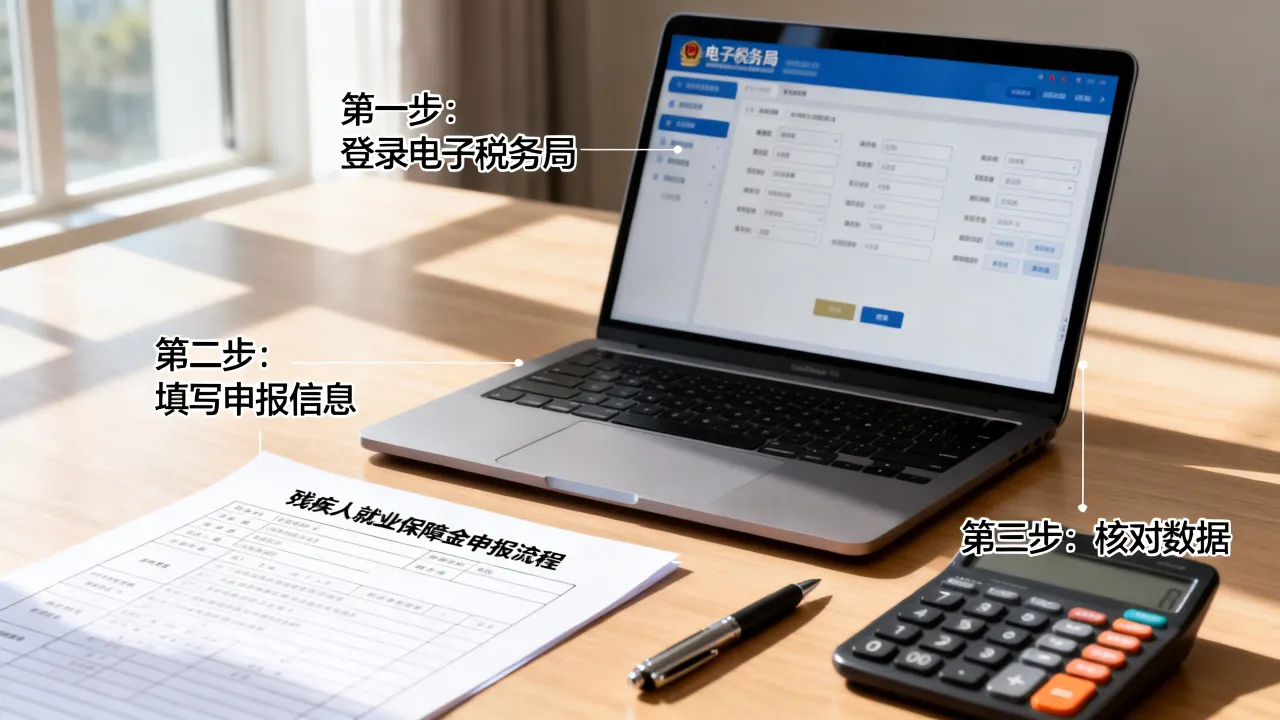
第一步:登录电子税务局
打开所在省份的电子税务局官网,选择“企业登录”,使用实名认证的办税人员账号进入,没有开通电子税务局的单位,先到办税服务厅完成税务登记和实名采集。
第二步:查找残保金申报入口
登录后,在“我要办税”栏目下找到“税费申报及缴纳”,进入“非税收入申报”模块,选择“残疾人就业保障金申报”。如果找不到该入口,大概率是未完成残联审核认定或系统未同步数据,此时需要先联系属地残联确认审核状态。
第三步:核对自动带出的数据
这是最关键的一步,系统会从社保、个税系统自动带入上年用人单位在职职工人数和年平均工资,但自动带入的数据不一定完全准确,尤其是年终奖、劳务派遣人员、退休返聘人员这几类容易出偏差。
逐项核对这些数据:
- 在职职工人数:包含签订劳动合同的正式员工、劳务派遣工,不含退休返聘和实习生
- 工资总额:按个税申报的工资薪金总额计算,包含奖金、津贴、补贴
- 残疾人就业人数:系统自动关联残联审核结果,无需手动输入
第四步:确认减免性质
系统会根据企业规模自动判断是否适用小微企业免征政策,也会根据残疾人安置比例计算出实际应缴金额。确认减免性质代码是否正确,常见的有“其他小微企业免征”“安置残疾人达到规定比例”等,选错会导致多缴或申报异常。
第五步:提交申报并完成扣款
提交申报表后,系统会生成应缴金额和缴款期限,点击“缴款”,支持三方协议扣款、银联在线支付、扫码支付等渠道,扣款成功后务必返回查看“申报结果查询”,确认申报状态为“申报成功”,同时打印或保存申报回执。
线下申报的适用场景
个别单位因为系统数据异常、涉及特殊减免审批等原因,网络申报无法通过,需要携带公章、营业执照副本、上年工资表、残疾职工认定材料到办税服务厅办理,线下申报的人较少,建议提前电话预约。
残保金怎么计算,2026年最新政策要点
很多企业财务真正关心的不是“怎么操作”,而是“要交多少钱”以及“能不能少交点”,计算逻辑不复杂,但细节容易出错。
计算公式拆解
残保金年缴纳额 =(上年用人单位在职职工人数 × 安置比例 - 上年实际安排残疾人就业人数)× 上年用人单位在职职工年平均工资
安置比例全国统一为5%,部分地区如北京、上海执行比例略高,举个例子:某企业上年在职职工200人,年平均工资10万元,实际安置残疾人1人,计算过程如下:
- 应安置人数 = 200人 × 1.5% = 3人
- 未安置差额 = 3人 - 1人 = 2人
- 应缴金额 = 2人 × 10万元 = 20万元
可以看出,每少安置一名残疾人,相当于要承担等同于当地年平均工资的“罚款”,这笔钱并不少,相当一部分企业经过测算后发现,招聘一名兼职残疾人的人力成本低于缴纳残保金的费用,这也是合规筹划的核心逻辑。
2026年值得留意的政策变化
小微企业在2026年继续享受30人以下免征政策,这项政策从2020年延续至今,对创业初期的公司是实打实的减负,残疾人集中就业单位、安置比例超过25%的福利企业,可以申请减免或缓缴,具体审批流程咨询属地残联。
小微企业残保金减免条件
小微企业残保金减免条件
适用门槛非常明确:在职职工总数30人(含)以下,仅这一条,不考察残疾人安置比例和工资水平,填写申报表时,系统会自动判定企业是否属于免征范围,不需要额外提交纸质材料。
如果企业刚好在30人上下浮动,比如28人、31人、35人,建议结合社保参保人数、劳务派遣人数做一个全面核算,因为有些企业账面人数和实际人数不一致,直接决定了是全额免征还是全额缴纳。
残保金申报高频问答
问:2026年残保金申报具体截止日期是哪天?
以属地税务局发布的公告为准,全国没有完全统一的截止日,多数省份安排在2026年9月1日至11月30日,税务机关会在申报期内发送短信、微信公众号推文提醒,建议在9月上旬就完成申报,避开10月国庆假期后和11月下旬的申报高峰。
问:去年没有安置残疾人,今年第一次申报要注意什么?
首先确认单位在职职工人数是否超过30人,未超过30人的,直接在小微企业免征栏点击确认即可完成申报;超过30人的,先测算安置成本,如果当下没有合适的人选,直接如实申报缴纳,第一次申报建议优先走电子税务局通道,遇到数据异常先截图留证,在没有完成残联审核的情况下,不要直接申报已安置残疾人人数,否则后续比对不通过会触发核查。
问:公司是2025年7月新成立的,2026年需要申报残保金吗?
需要申报,但根据政策可以申请减免,新成立企业按实际经营月份折算在职职工年平均人数,不足12个月的按实际月份计算,若月均人数未超过30人,可享受免征,申报时系统会要求填报从业人数和工资总额,按实际经营期的合计数填写即可。