小规模纳税人完全可以开专票,而且现在绝大多数情况都是自己开具,不用再去税务局代开。开专票没有想象中复杂,关键在于搞清楚税率、申报和免税政策的边界,这篇内容直接聚焦“怎么开”和“开了之后怎么办”,按实操路径来拆解,不绕弯子。
小规模纳税人开专票税率是多少,怎么算
很多人问“小规模纳税人开专票税率是多少”,这个问题得分时间点看。绝大多数情况下,小规模纳税人开专票执行的是3%的征收率,但近年来,国家多次出台阶段性减免政策,比如适用3%征收率的业务减按1%征收增值税,这类政策通常有截止日期,开票时系统也会直接带出对应的税率,只要你的开票软件和税务系统同步更新,选对“货物或应税劳务名称”后,税率栏会自动匹配,不需要手动纠结。
小规模纳税人能开3%专票吗?为什么自动带出的是1%
“小规模纳税人能开3%专票吗”是搜索里很常见的问题,能,如果你在系统里选不到3%的税率,通常是因为当前处于减免政策执行期,系统默认带出1%,这时候直接按1%开就行,不用强行改成3%,但有个细节:如果对方客户明确要求“必须3%的专票”,而政策规定当前只能开1%,你硬开3%属于多缴税,对方拿到发票后抵扣的也是1%,因为票面税率就是抵扣依据,协商不成时,可以建议对方接受1%的专票,或者换合作方式。
税额计算很简单,专票上的“金额”是不含税价,“税额”是金额乘以征收率,比如含税价10300元,征收率3%时,不含税金额是10000元,税额是300元;如果执行减按1%政策,不含税金额就是10198.02元,税额101.98元,收到货款时按含税价收,开票时系统自动拆分。
小规模纳税人开专票和普票有什么区别?影响大吗
这里直接说核心差异。开专票和开普票最大的区别在于“能否抵扣”和“是否占用免税额度”。
- 专票:购买方(一般纳税人)可以拿去抵扣增值税,因此你开出的每一张专票,对应的税额都要如实上缴。
- 普票:购买方不能抵扣(通行费、农产品等特殊情况除外),但你可以享受小规模纳税人的免税政策。
举个例子,你开了一张1万元的普票,如果季度销售额没超过免税标准,这1万元不用交增值税,但如果你开了一张1万元的专票,不管你季度总销售额多少,这张专票对应的税额必须交,而且这1万元也计入你的总销售额,会影响其他普票部分的免税判定,行业共识认为,能开普票就不开专票,这是小规模纳税人节省税负的底层逻辑之一。
客户非要专票,但我不想交税怎么办
没办法,只要开专票,就必须交税,这是增值税链条的设计逻辑,专票承载着抵扣功能,你不交税,下游就无法合法抵扣,但你可以换个角度算账:如果这笔生意不开专票就谈不成,那“交税”是订单的必要成本,把税额加进报价里,由对方承担,这是合法的商业行为,比如原计划含税价10000元,开专票需要多承担1%或3%的税额,可以把含税价调整为10100元或10300元,对方向你支付含税价,你按全额开专票。
小规模纳税人代开专票流程,现在还要跑税务局吗
先说上文归纳:现在绝大多数小规模纳税人都不用代开了,自己就能开专票,过去确实需要去税务局大厅代开,但近年来税务系统全面推行自开专票试点,小规模纳税人(包括个体户)已经可以自开,只有极少数特殊情况,比如你压根没有开票设备、也不愿意申请数电票,才会涉及代开。
小规模纳税人代开专票流程是什么?还适用哪些人
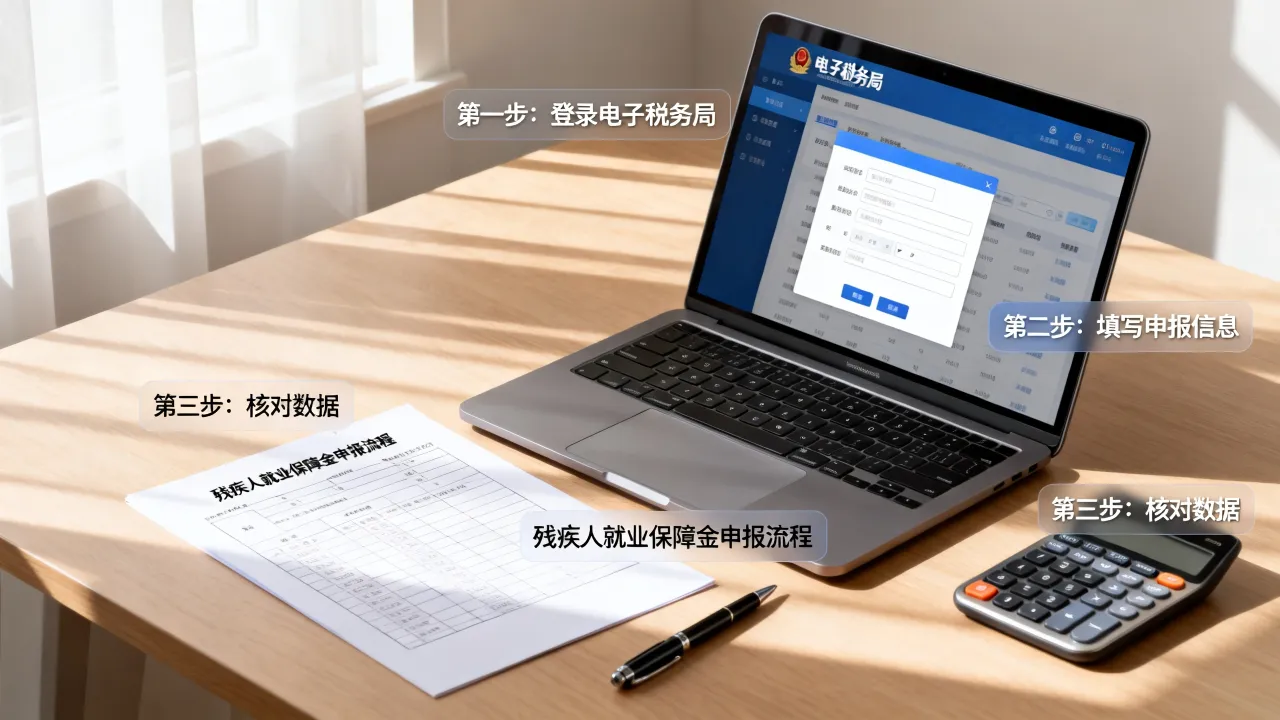
如果你确实属于“没有开票条件”的少数情况,代开流程是这样的:登录电子税务局,进入“发票代开”模块,填写购买方信息(名称、税号、地址电话、开户行及账号),选择货物或服务名称,系统自动计算税额,提交后可以选择线上缴税并开具电子专票,或去办税大厅自助机打印纸质专票,整个流程走下来,熟练的话十分钟内能搞定,但坦白说,这个流程已经比较边缘了,更多老板关心的是自开怎么操作。
自己开专票,具体操作路径是什么
第一步,确认你的开票方式,现在主流是两种:一种是传统税务UKey配合开票软件,另一种是纯线上电子税务局开具的数电票,不管哪种,都要保证开票人员熟悉基本操作。
- 税务UKey路径:插上UKey,打开开票软件,点击“发票填开”——“增值税专用发票”,核对发票号码,填写购买方信息,选择商品编码和税率,核对无误后点击“开具”,开完后记得“发票查验”和“交付”给客户。
- 数电票路径;登录电子税务局,进入“开票业务”——“蓝字发票开具”,系统会自动带出你的可用额度,填写购买方信息时输入税号会自动匹配名称,选择“特定业务”和“项目名称”,税率栏选择对应征收率,提交后生成电子专票,直接发给对方邮箱或二维码。
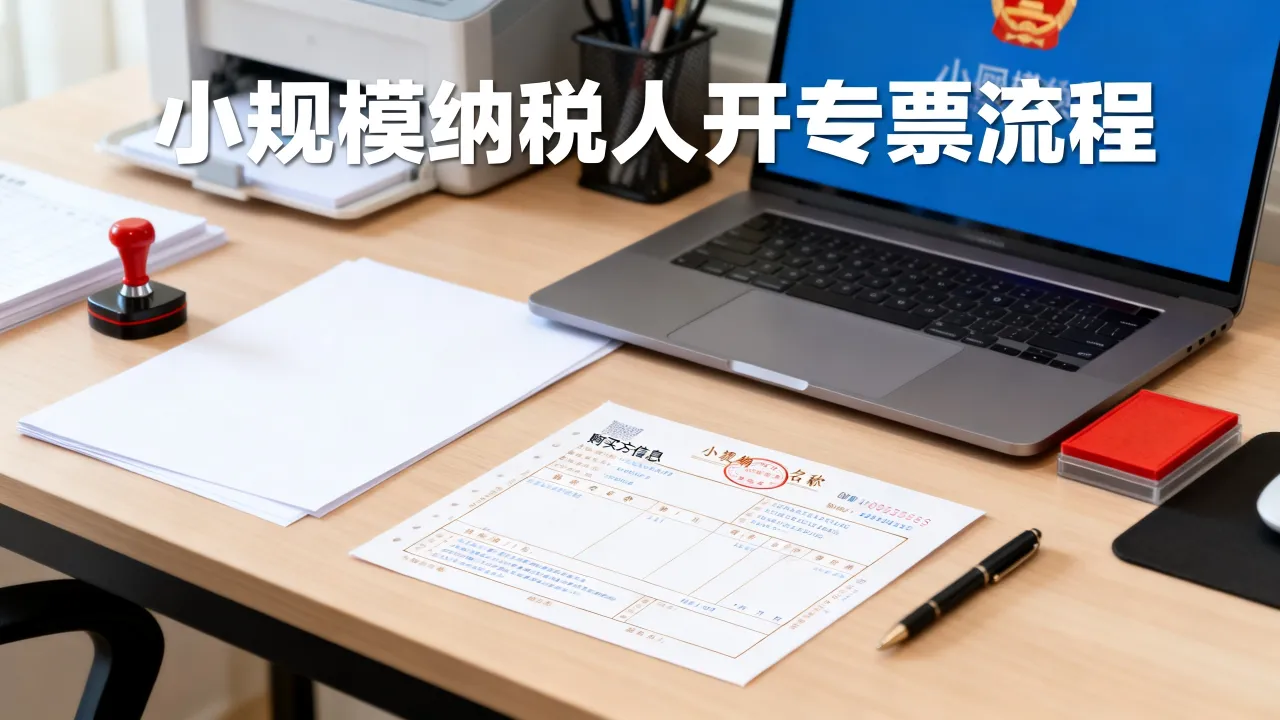
需要提醒的是,开专票前务必和购买方确认完整的开票信息,尤其是税号,税号错了,对方没法抵扣,这张票就得作废重开,开具后如果发现信息有误,当月可以即时作废;跨月就得开红字发票,流程稍微繁琐一些。
开专票要交多少税,申报时怎么处理
这是实操里最容易焦虑的部分,开专票涉及的税种不止增值税,还有附加税费,以及企业所得税或个人所得税。
- 增值税:专票上注明的税额,全额缴纳,不享受小规模免税政策。
- 附加税费:以实际缴纳的增值税为计税依据,包括城市维护建设税、教育费附加、地方教育附加,依据相关政策,小规模纳税人普遍享受减半征收优惠,具体减征幅度各地可能有差异,以当地电子税务局自动带出的数字为准。
- 印花税:如果开的是购销合同类业务,需要按合同金额缴纳印花税,小规模纳税人同样有减半优惠。
- 企业所得税(或个税):企业身份按利润缴纳企业所得税,个体户身份按经营所得缴纳个人所得税,开专票会增加收入,最终影响这块税。
申报流程很直接,登录电子税务局,进入“增值税及附加税费申报”,系统会自动抓取你当期开票数据,包括专票金额和普票金额。专票部分填在“应税销售额”列,并且会单独列示“本期应纳税额”,即使你当季总销售额在免税额度以内,专票部分也不会自动跳过,必须手动确认税款缴纳,申报完成后,可以直接在线扣款缴税。
专票开错了能改吗?红冲和作废怎么操作
实际操作中,开错专票是高频问题,处理原则很清楚:当月开错且未认证,直接在系统里作废;跨月或对方已认证,必须开红字发票冲减。
- 作废操作(当月):在开票软件里找到这张发票,点击“作废”,确认后票面标记为作废,重新开具正确发票即可,数电票系统里叫“红冲”入口,当月也可以直接开红字。
- 红冲操作(跨月):在电子税务局提交“红字发票信息确认单”,如果购买方未确认,需要对方在系统里确认;如果购买方已抵扣,则必须由购买方发起红冲申请,提交后,你开具一张金额为负数的红字专票,消费者当月增值税申报时冲减销售,多缴的税款可以在当期税额中抵扣。
客户信息填错了,但票已经寄过去了
催对方不要抵扣,同时你在系统里发起红字申请,对方在“税务数字账户”中确认未抵扣,你才能开红字,如果对方说“已经抵扣了”,那就只能由对方发起红字信息确认单,你在系统里确认后开红字,这个过程需要双方配合,拖得越久越麻烦,要尽快和对方财务沟通。
实用建议,开专票容易忽略的3个细节
额度控制
数电票时代没有“单张限额”概念,但有“总授信额度”,你每个月能开的专票总额度由系统动态核定,如果某个月订单激增,额度不够用,可以在电子税务局申请“调整发票额度”,通常选择“临时调增”,系统自动审批,很快就能到账。
经营范围要匹配
开专票时选择的货物或服务必须在你营业执照的经营范围里,且与真实业务一致,如果经常开“咨询费”“技术服务费”这种虚拟类目,而你的公司主要业务是卖货,很容易被税务系统预警,真实业务是底线,别因为客户要求就随意改项目名称。
专票和普票混开时的申报逻辑
如果当季销售额超过了免税标准,专票和普票都要交税,那就没有区别了;如果销售额在免税标准以内,只交专票部分的税额,申报时系统会自动拆分,但如果你自己先算一遍,心里更有底,计算方式:专票销售额乘以征收率,就是当期应缴增值税。
Q&A:小规模纳税人开专票常见问题
问:小规模纳税人开专票需要什么条件
答:完成税务登记,且不在非正常户状态,现在绝大多数小规模纳税人都可以自助开具,个体工商户同样可以,不需要额外申请一般纳税人资格。问:小规模纳税人开专票后还能享受免税吗
答:能,但仅限普票部分,专票部分必须交税,普票部分在免税额度内仍然免税,专票销售额会并入总销售额,可能会挤占普票的免税空间。问:小规模纳税人开专票和普票的税率一样吗
答:完全一样,专票和普票适用的征收率政策一致,阶段性减免政策同时适用于两者,区别只在于专票不允许免税,普票可以享受免税。开专票的关键并不在“开”这个动作,而在于事前算清楚税负、事中核对好信息、事后按时申报缴税,把这三步做扎实,专票不会成为经营负担,遇到拿不准的政策口径,直接拨打12366热线,比听任何人的经验都靠谱,当地税务局的答复才是最终执行标准。