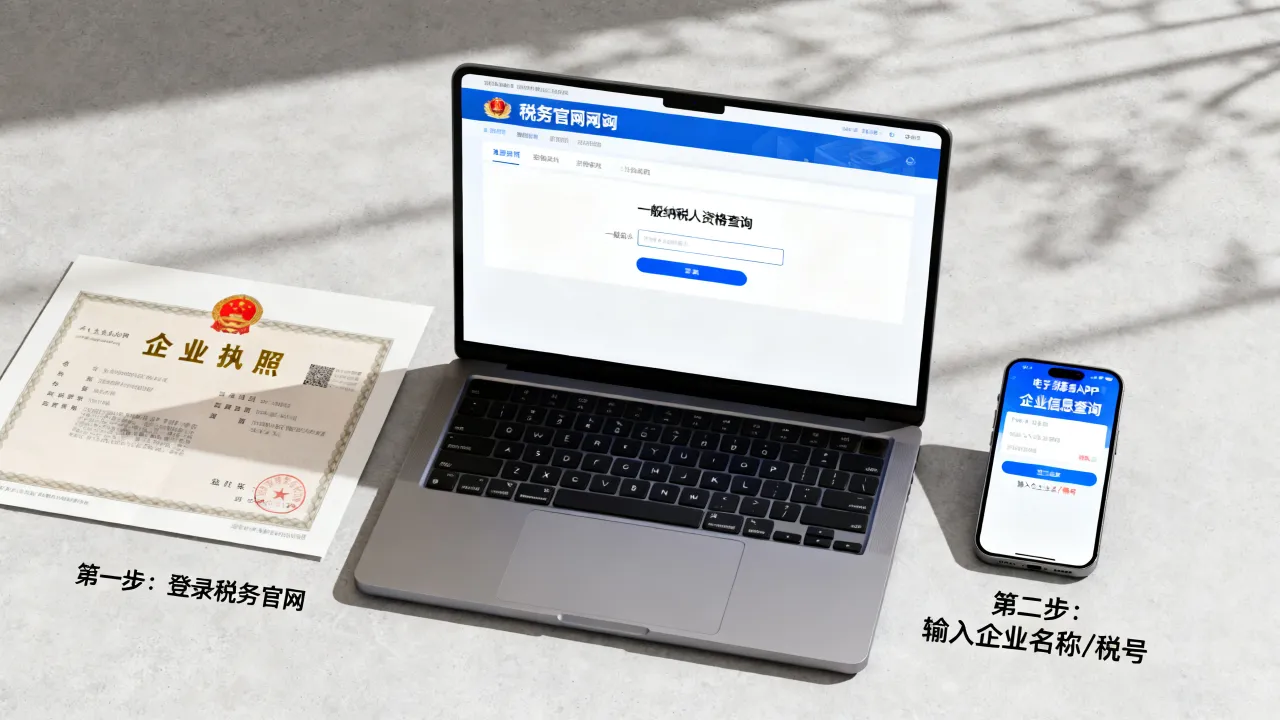
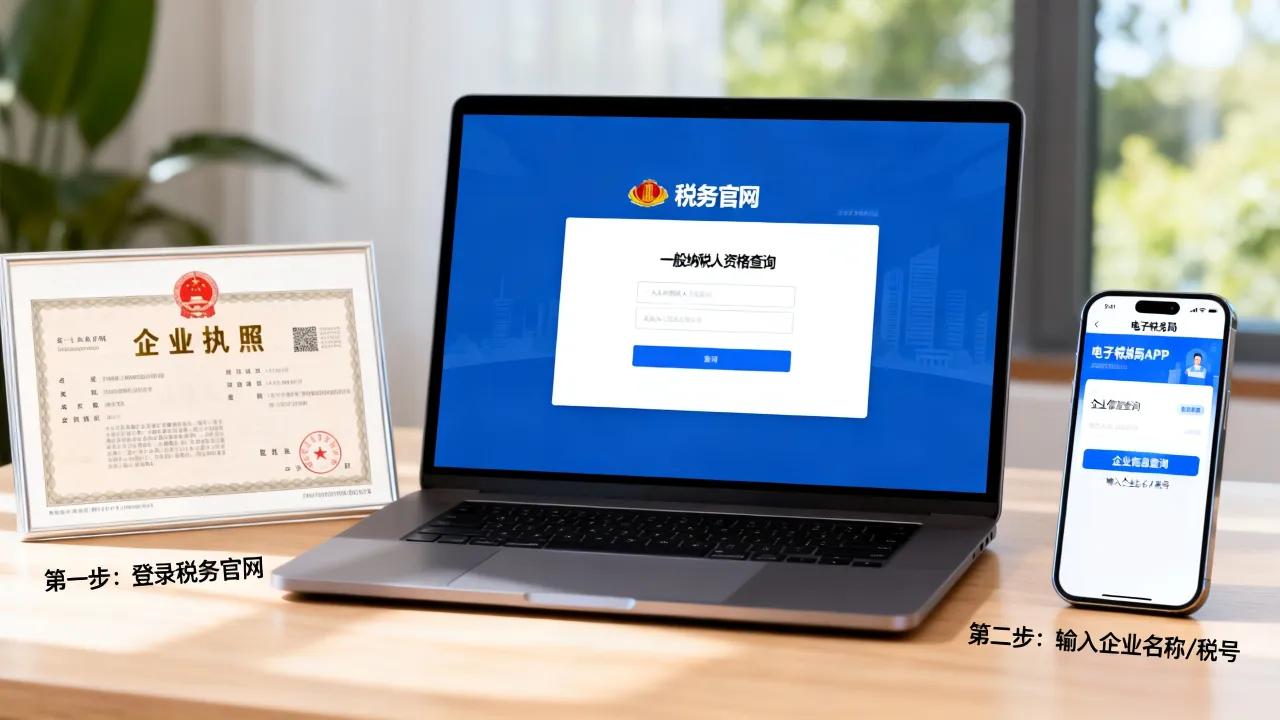
判断企业是否属于一般纳税人,最直接的方法是登录国家税务总局的“全国企业一般纳税人资格查询”网站,输入企业名称或统一社会信用代码即可秒查结果,这是最权威的官方验证渠道,以下内容将围绕该核心方法展开,并梳理其他辅助核实途径。
为什么需要单独确认一般纳税人身份
在日常商务合作中,确认对方的纳税人身份,往往比查看对方营业执照上的经营范围更关键,不少企业主都有过类似经历:跟供应商谈好的价格是不含税价,结果开票时才发现对方是小规模纳税人,只能开具征收率为3%的发票,导致我方进项抵扣变少,利润直接受损。行业共识认为,核实对方是否具备一般纳税人资格,是规避财税风险的第一道防线,这种身份直接影响发票税率、合同定价以及账务处理的复杂程度。
一般纳税人与小规模纳税人的核心差异
很多创业初期的老板容易混淆这两个概念,两者的根本区别在于增值税计税方法和税率。| 对比维度 | 一般纳税人 | 小规模纳税人 |
|---|---|---|
| 计税方式 | 差额征税(销项减进项) | 全额简易征收 |
| 常见税率 | 13%、9%、6%、0% | 征收率3%(部分业务5%) |
| 进项抵扣 | 允许抵扣 | 不允许抵扣 |
| 开具发票 | 可自开专票 | 部分行业可自开专票 |
当对方的报价明显低于行业平均水平时,更要留心核查其纳税人身份,价格差异背后往往隐藏着税率差异,这在企业经营中属于正常现象,但如果事先不清楚就会造成成本误判。
官方在线查询系统的具体操作步骤
最值得信赖的渠道自然是国家税务总局建设的公开查询平台,这个系统覆盖了全国各省市已登记的企业信息,数据更新较为及时。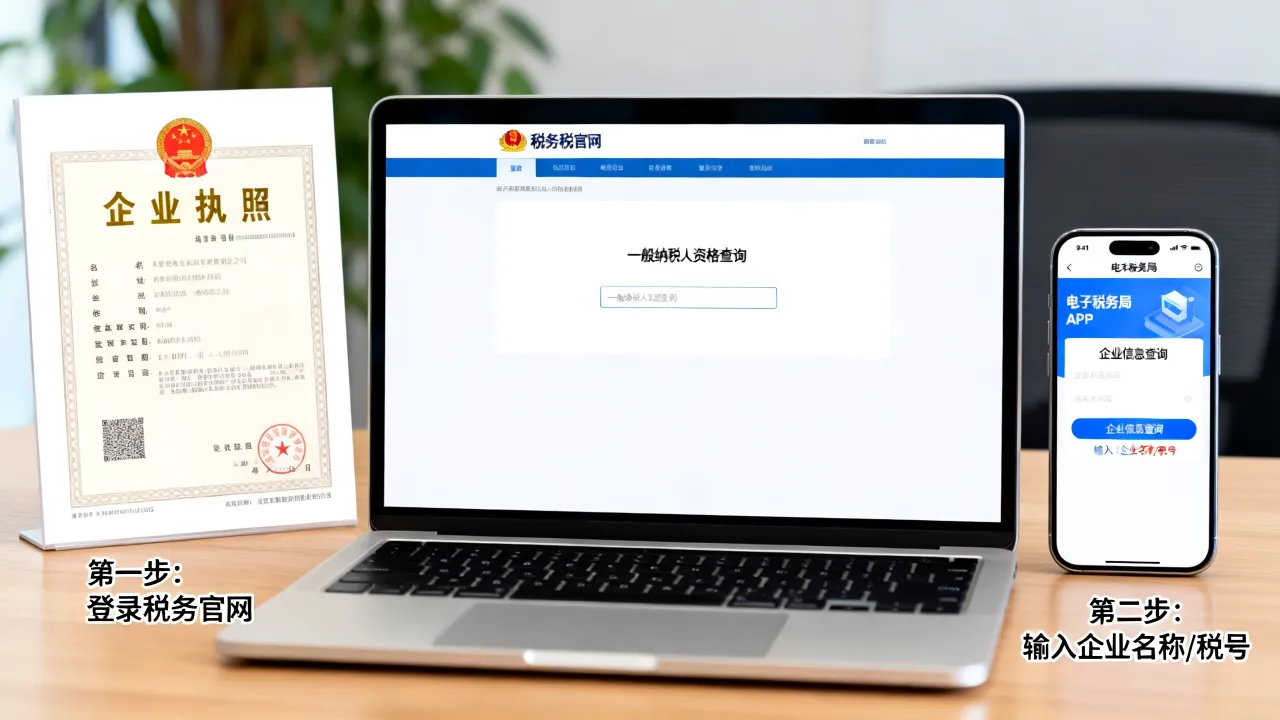
这里有一个使用技巧:如果企业全称较长,建议复制粘贴而非手动输入,避免因错别字导致查询失败,点击查询后,如果该企业确实是一般纳税人,页面会直接显示“一般纳税人”的资格标识,并附带认定日期或有效期;如果不是,则会提示“未查询到相关记录”或“小规模纳税人”等字样。
使用统一社会信用代码查询
对于名称中含有生僻字或者频繁变更名称的企业,输入统社会信用代码更为稳妥,这个18位代码是企业的“身份证号”,精准度远高于名称模糊检索。需要说明的是,海关进出口企业需要关注的是“出口退税备案”资格,这与内销业务的一般纳税人认定虽然相关,但属于不同管理维度,如果查询结果显示未认定,但该企业实际在做进出口业务,则需进一步核实其海关登记信息。
查询结果页面解读指南
查询结果通常包含以下几类状态,商家需要学会分辨:- 状态为“正常”且标识为“增值税一般纳税人”,说明当前资格有效
- 状态为“注销”或“非正常”,说明该企业税务资质已异常
- 无任何记录,可能是新注册企业尚未完成认定,或信息同步存在延迟
查询系统提供的是当前状态的快照,而非历史沿革记录。 如果对方声称曾经是一般纳税人但数据查不到,应要求其提供主管税务机关出具的书面证明。
查询一般纳税人资格的其他辅助验证渠道
在官方查询系统出现故障或数据延迟时,还可以通过其他途径交叉验证,这里梳理一下不同渠道的具体操作路径。通过电子税务局进行涉税事项确认
对于无法提供截图的企业,你可以让对方登录电子税务局,在“综合信息报告”中查询“增值税一般纳税人登记信息”,这里展示的信息包含认定机关和批准文书编号,可信度较高。
索取发票票面信息进行侧面判断
这是一种常见的线下核验思路,让对方开具一张发票,无论是增值税普通发票还是电子发票,票面上都会明确标注“一般纳税人”或“小规模纳税人”的资格标签,以及对应的税率栏。发票票面税率是判断身份的关键线索。 如果一张发票的税率栏显示为“免税”或“***”等异常符号,则该发票可能并非通过正规税控系统开具,需要警惕其资质真实性。
查验发票真伪与纳税人资格的逻辑关联
通过“全国增值税发票查验平台”输入发票代码和号码,不仅可以验真,还能看到该发票对应的税率,一张正规的增值税专用发票,如果税率是13%或9%,则开票方必定是一般纳税人,这种方法虽然没有直接查询那么快速,但更具说服力。普票与专票场景下的查询需求差异
不同的用票场景,决定了对查询频率的要求也有所不同。仅获取普通发票时的查询建议
如果你方是小规模纳税人,且取得的进项发票无法抵扣,那么一般纳税人身份查询的紧迫性相对降低,只须确认对方能够正常开票即可。索要增值税专用发票时的必查场景
当你方需要专票用于抵扣时,必须履行查询确认程序,业内专家指出,**受票方对虚开增值税专用发票负有审核义务**,仅凭对方口头承诺“能开专票”并不可靠,必须在签约前登陆官方系统完成资格核验。查询后仍存疑的核实流程