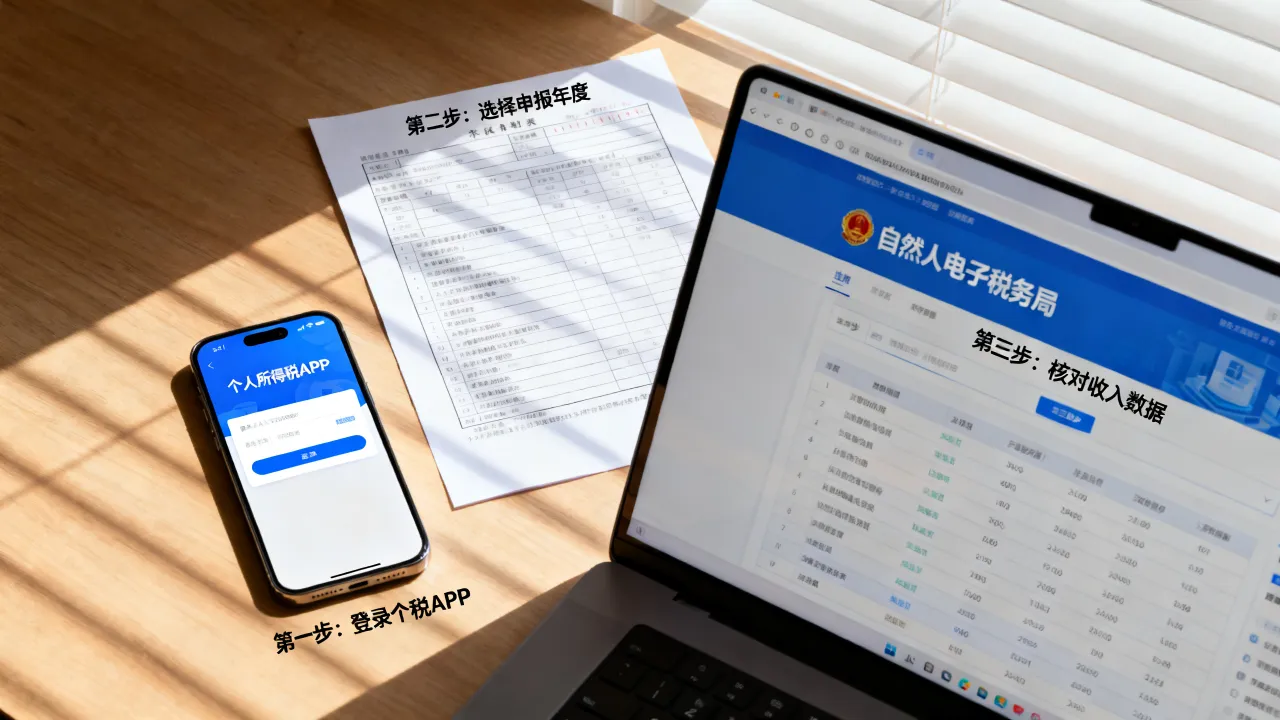
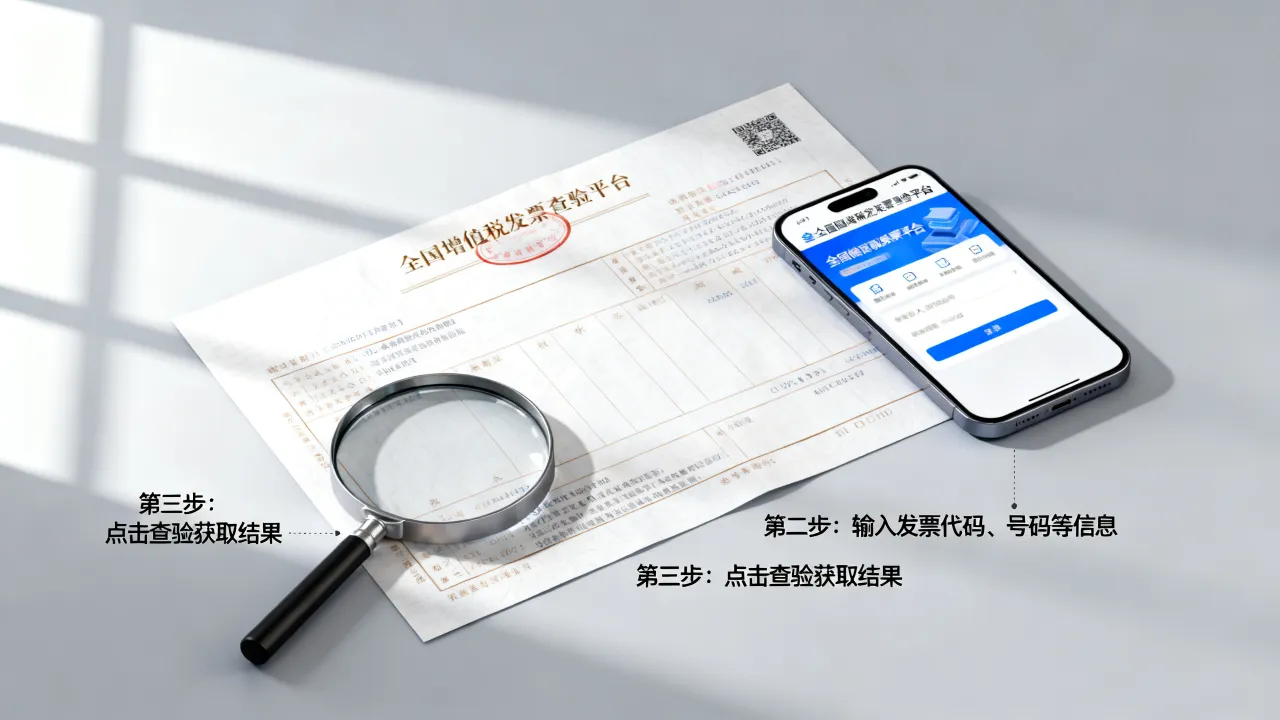
核心比对逻辑就三条:
- 收入端:申报收入与发票开具、收款记录交叉验证
- 成本端:成本费用与进货发票、付款记录、库存数据交叉验证
- 利润端:长期亏损但持续经营,或利润率明显低于行业正常区间,会被标记
自查清单:每月花十分钟
- 核对开票收入与申报收入是否一致
- 核对进项发票与成本支出是否匹配
- 核对银行流水中的经营收款是否已入账申报
- 核对工资表与个税申报人数、金额是否一致
只要这四项对得上,绝大多数风险预警都不会触发,变被动应对为主动核对,是适应新征管方式的最低成本路径。
税务筹划一般怎么收费:把钱花在刀刃上
企业主常问税务筹划一般怎么收费,怕花了冤枉钱还买来风险,不同机构差异较大,业内常见的收费模式有三种:
| 收费模式 | 适用对象 | 价格区间(模糊范围) |
|---|---|---|
| 单项咨询 | 有具体问题需要解答 | 数百到数千元/次 |
| 年度顾问 | 经常性税务咨询顾问 | 数千到数万元/年 |
| 专项筹划方案 | 股权架构、重组、迁移等 | 数万到数十万元/项 |
重点不在价格,而在方案落地能力。
判断标准就一条
方案是否与业务实质匹配,如果机构给出的筹划思路是“开个公司走个账”或“找几张发票充成本”,直接拒绝,真正的筹划方向是:选择正确的组织形态、合理利用区域性优惠政策、规范业务流程中的票据管理、完善上下游合同链条,这四件事,每一件都经得起系统比对。
税收征管方式转变后的三个高频疑问
查账征收后一定要请专职会计吗
不一定,小型企业可委托具备资质的代账机构,但需确保凭证、账簿和报表完整,并能随时应对税务核查,专职会计和代账机构的选择,取决于业务量和核算复杂度。
核定征收被转成查账征收,往年的账要补吗
通常从转变当月起按查账征收执行,不追溯核定征收期间的账务,但转变前的发票、合同、银行流水仍需整理归档,以备核查,具体以主管税务机关的书面通知为准。
税务机关会突然调整征收方式吗
不会“突然”,调整前一般会提前通知并辅导,评估纳税人的经营规模、发票开具情况和账簿设置能力,数电票全面普及后,收入数据实时可见,征收方式的调整更多基于系统自动推送的预警提醒,而不是人工判断。