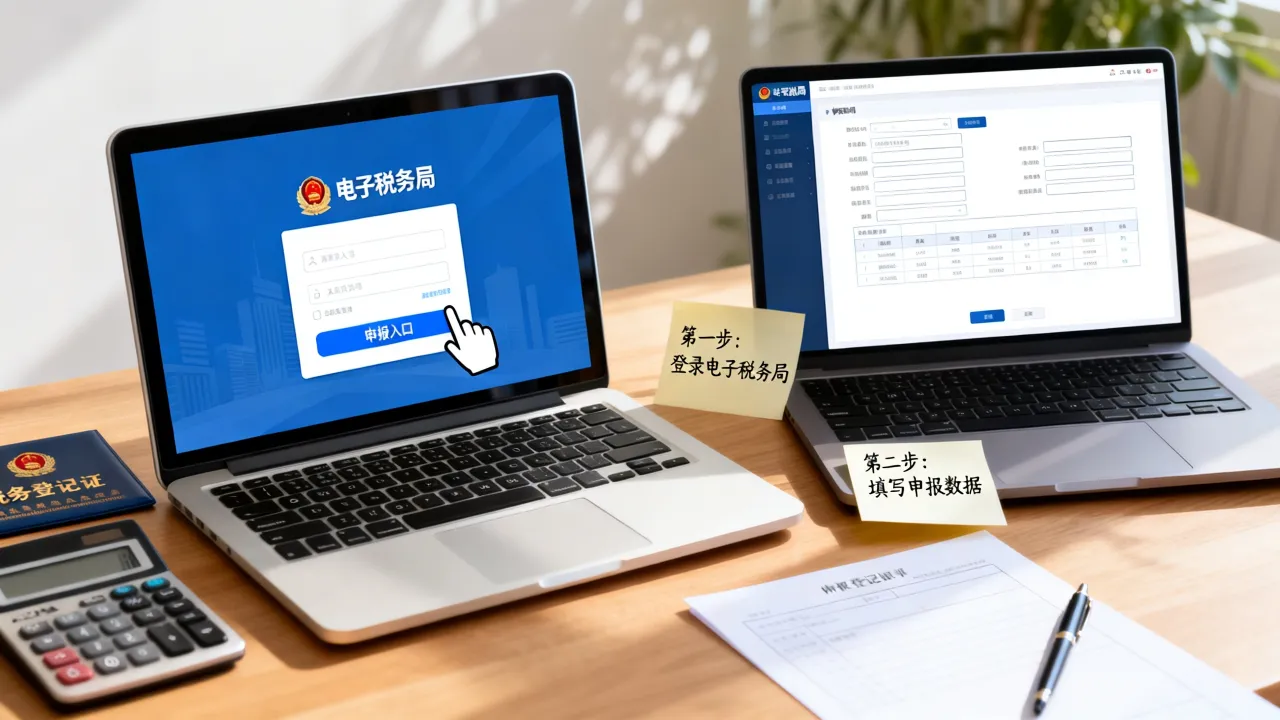
先确认所属期和状态,再按未勾选确认、已勾选未申报、超期未认证三种场景分别走电子税务局或税务大厅更正流程。绝大多数情况下,2020年3月1日之后认证的专票不受360天限制,办理路径比老政策简单得多,下面按实操场景拆解具体步骤。
认证未抵扣怎么处理:先分清三种场景
很多财务人一看到“认证未抵扣”就慌,其实先别急着跑税务局,发票状态不同,处理方式完全不一样,行业共识认为,超过八成的情况不需要作废重开,通过系统操作就能解决。
勾选确认了,但申报表没填
这是最常见的一种,在增值税发票综合服务平台或税务数字账户里做了用途确认,但申报增值税时忘了填进附表二,或者填错了栏次。
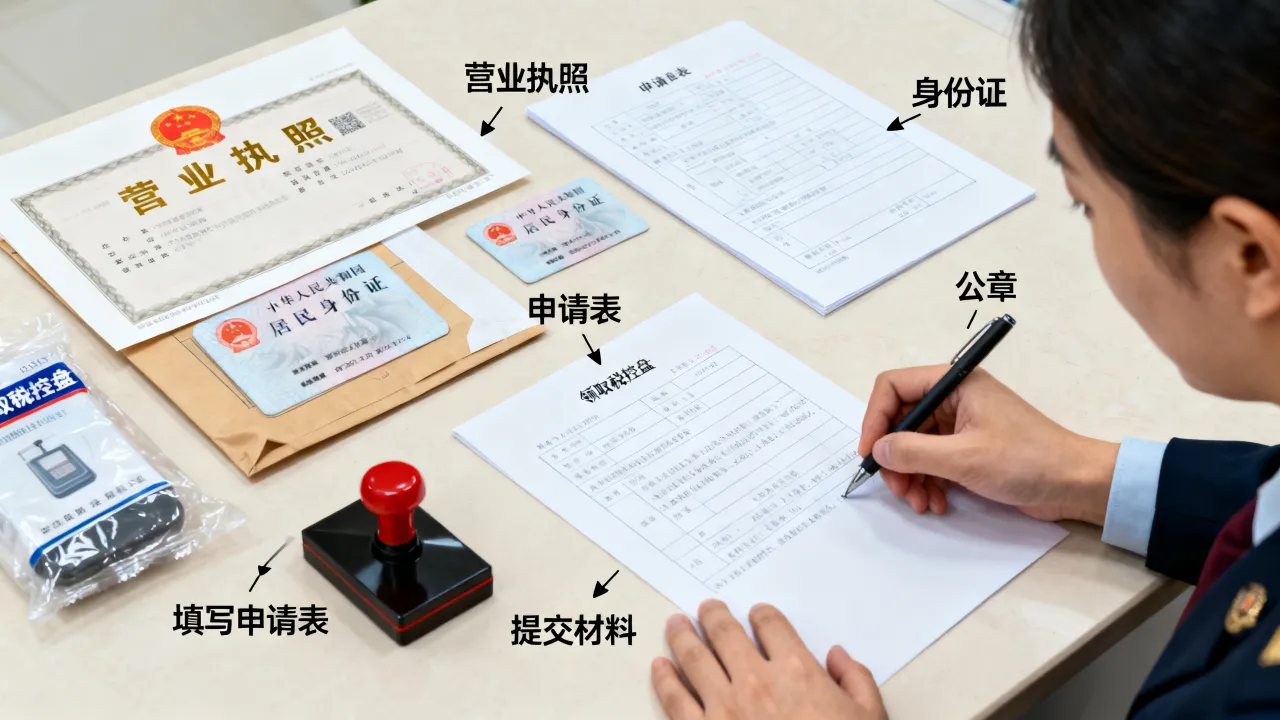
处理方式很直接:如果还在申报期内,直接作废申报表重新填报,如果已经过了申报期,系统比对不通过,需要到办税服务厅做更正申报,带上公章和正确的申报表,这类情况通常不涉及滞纳金,因为进项留抵不产生税款。
完全忘了认证,票还在手里
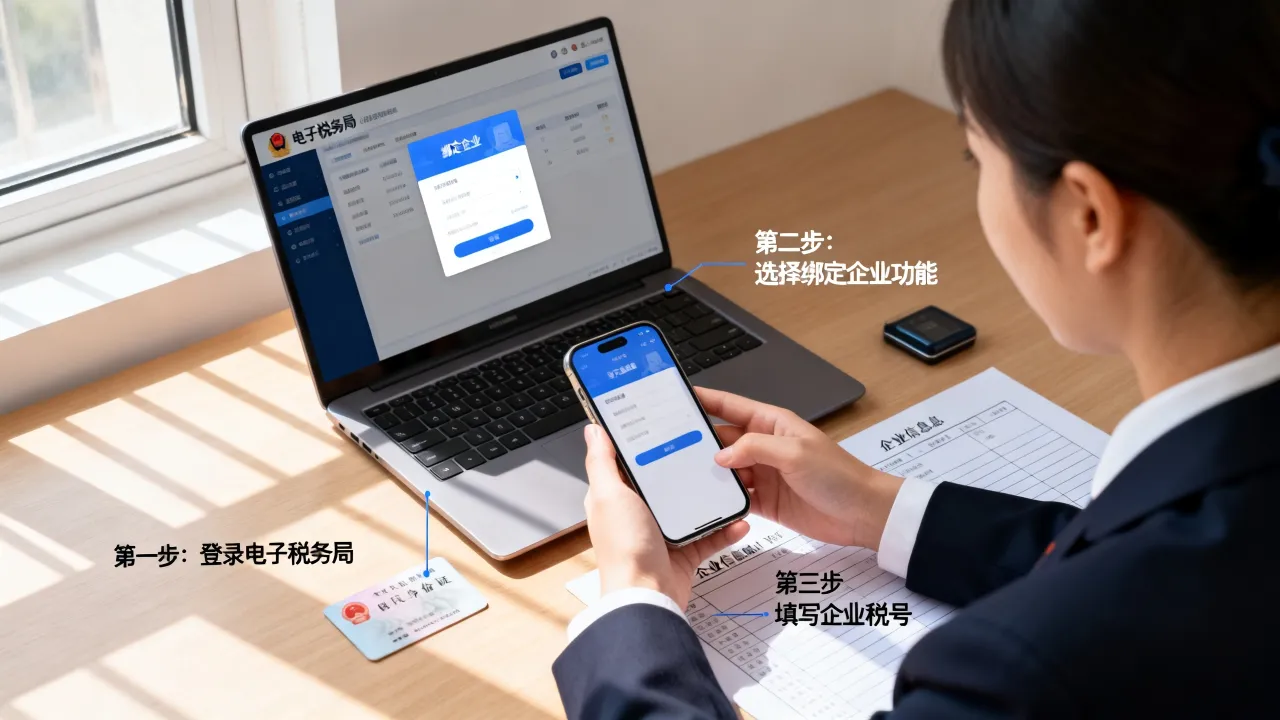
分两种情况看,如果是2020年3月1日之后开具的专票,恭喜你,政策已经取消了认证期限,通过电子税务局“税务数字账户”或者“发票勾选确认”功能,随时可以补勾选,然后在下个申报期抵扣即可。
如果是2020年3月1日之前的票,且已经超过当时的认证期限,情况复杂一些,需要走“增值税扣税凭证逾期继续抵扣”审批流程,填写《逾期增值税扣税凭证抵扣申请单》,连同发票复印件、情况说明、合同付款凭证一起提交,审批周期一般在10-15个工作日。
已经申报了进项转出
有些财务人发现未抵扣后,直接做了进项税额转出处理,后续又想找回这笔税,就比较麻烦了,需要到主管税务机关提交转回申请,说明当初转出的原因并非用于不得抵扣项目,经核查通过后,可以重新列入进项抵扣。
发票勾选认证后未申报如何补救
这个场景值得展开说,因为它最容易引发申报比对异常。
申报比对异常的处理路径
当期申报时,系统检测到“进项发票勾选确认信息”和“申报表附表二填写数据”不一致,会自动阻断申报,此时办税人员会看到一条异常提示,内容大致是“本期有勾选确认但未申报的进项税额”。
正确做法是:先别慌着删除勾选记录,回到税务数字账户,把已勾选未申报的发票明细导出来,核对合计金额,然后到办税厅或者电子税务局“更正申报”模块,补填对应栏次。
跨月处理的具体操作
如果到了次月才发现上个月的票没抵扣,操作路径如下:
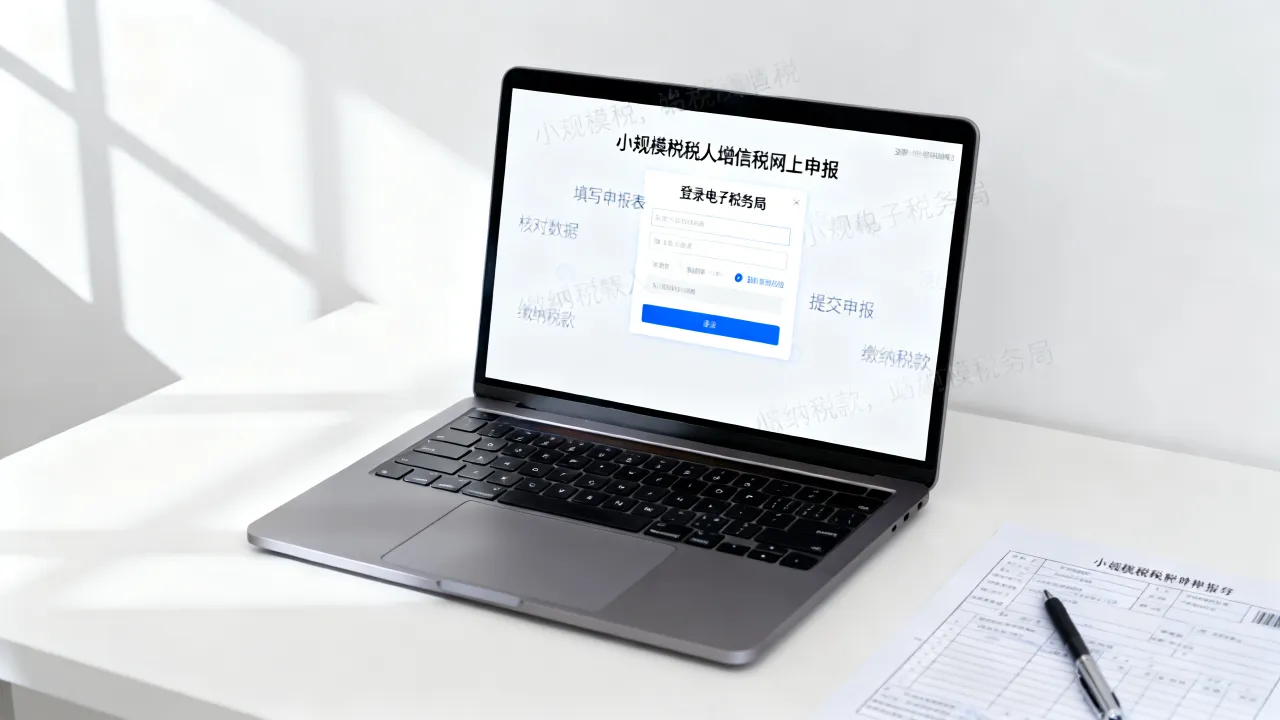
- 登录电子税务局,进入“我要办税—税费申报及缴纳—更正申报”模块
- 选择增值税一般纳税人申报表,修改所属期
- 在附表二第1栏“本期认证相符且本期申报抵扣”补填金额和税额
- 提交后,系统会重新计算应纳税额,产生多缴税款的自动抵减下期
这里有个细节需要注意:更正后产生的期末留抵税额,系统会自动结转到后续属期,不需要额外申请,但如果更正后应纳税额增加了,会产生滞纳金,按日万分之五计算。
增值税专用发票认证期过了还能抵吗
这取决于开票时间点,政策分水岭是2020年3月1日。
新发票:认证期限已取消
据国家税务总局公告2019年第45号,自2020年3月1日起,增值税一般纳税人取得2017年1月1日及以后开具的增值税专用发票,取消认证确认、稽核比对、申报抵扣的期限,也就是说,不受360天限制,任何时候勾选都可以。
老发票:仍需走特殊流程
2017年1月1日之前开具的专票,如果超过认证期,目前没有统一规定可以自动放宽,需要逐张向主管税务机关说明情况,属于客观原因导致逾期的,经审核允许继续抵扣,客观原因包括自然灾害、办税人员伤亡、信息系统故障等,主观遗忘不在其列。
善意取得失控发票的抵扣问题
还有一种不太好处理的情况:认证时提示“失控发票”或“异常凭证”,如果卖方走逃失联,买方的进项税暂时不能抵扣,需要做进项转出,等税务稽查确认属于善意取得,且业务真实,再通过抵扣凭证异常处理流程申请恢复抵扣,这个过程比较长,一般需要配合协查。
认证未抵扣转出怎么做账
账务处理取决于最终能否抵扣。
确定无法抵扣的单据处理
如果因为主观原因(比如遗忘申报且不愿走审批)确定放弃抵扣,账务处理建议如下:
- 属于采购货物用途的,将税额全额计入存货成本:借:原材料/库存商品,贷:应交税费—应交增值税(进项税额转出)
- 属于费用性质的,计入对应费用科目:借:管理费用/销售费用,贷:应交税费—应交增值税(进项税额转出)
暂挂“待认证进项税额”明细科目
更好的处理方式是预防,拿到专票后先不确认用途,可以先做:借:原材料,借:应交税费—待认证进项税额,贷:银行存款,等真正勾选确认后,再转入正式进项科目,这样即使遗忘,也不会影响当期申报数据。
更正申报后留抵税额的账务衔接
如果走了更正申报,税款退回或抵减下期,借方科目用“银行存款”或“应交税费—未交增值税”自然衔接即可,核心原则是:借贷方向不要搞反,进项税额转出是贷方科目。
部分地域和行业的具体办理差异
具体办事流程和时效,不同地区各有差异。
电子税务局线上办理覆盖情况
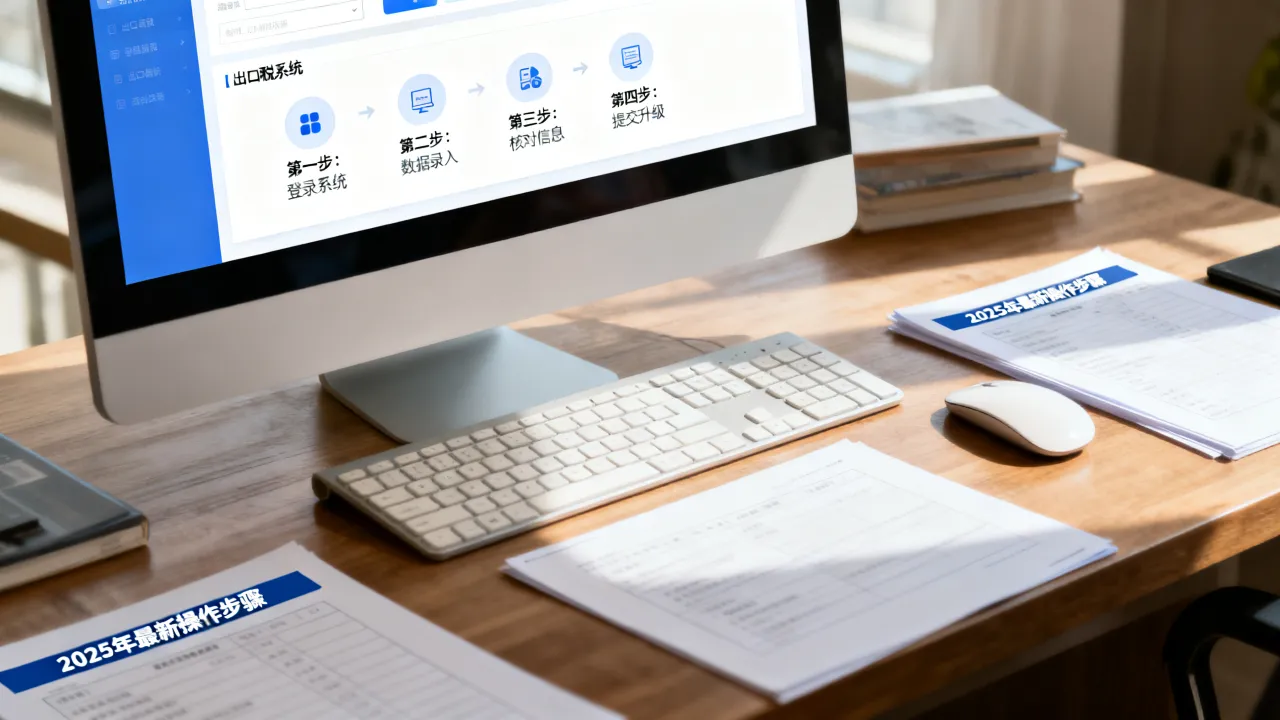
近年来,大部分省份已支持全程线上办理更正申报和逾期抵扣申请,但具体路径有地域差异:比如广东省通过“粤税通”小程序辅助办理,长三角地区部分城市支持在“一网通办”平台提交逾期抵扣申请材料,异地办理时,建议提前拨打12366确认本地入口。
特殊行业进项抵扣规则提醒
建筑企业异地项目预缴增值税、房地产企业老项目简易计税,这类特殊业务的跨期未抵扣问题,涉及申报表填写逻辑不同,办理更正时需同步调整预缴数据,自贸区新办企业通过“套餐式”服务可一并处理。
认证未抵扣问题解答:常见三个疑问
认证未抵扣会有什么影响?
影响主要在资金成本和税务风险两层面,资金上损失了当期可用的进项留抵,等于多缴了税款占用现金流,风险方面,长期不处理的异常认证记录,在税务系统的发票核查模块中会留下疑点数据,后续可能引发风险应对任务,不过只要业务真实、凭证齐全,问题不大。
电子专票也需要认证吗?
电子专票和纸质专票在抵扣凭证管理上逻辑一致,受票方通过税务数字账户查询到对应发票后,直接选择“抵扣勾选”即可,不需要扫描认证,操作上更便捷,申报后会归集到附表二第2栏。
认证了但一直没申报,最晚什么时候处理?
2020年3月1日之后的发票没有期限限制,但建议在一个自然年度内处理完毕,避免跨年账务追溯调整的麻烦,2017年之前的发票理论上已过了政策缓冲期,大部分地区审批窗口已收紧,需要尽早申请。
综合来看,认证未抵扣的办理路径已经比前几年简化很多,核心动作是判断开票时间、确认当前状态、选择线上还是线下通道,只要不是恶意拖延,税务机关普遍支持纳税人纠正失误,建议每季度末做一次进项发票自查,用税务数字账户的“未勾选清单”功能核对一遍,基本可以杜绝这类问题。