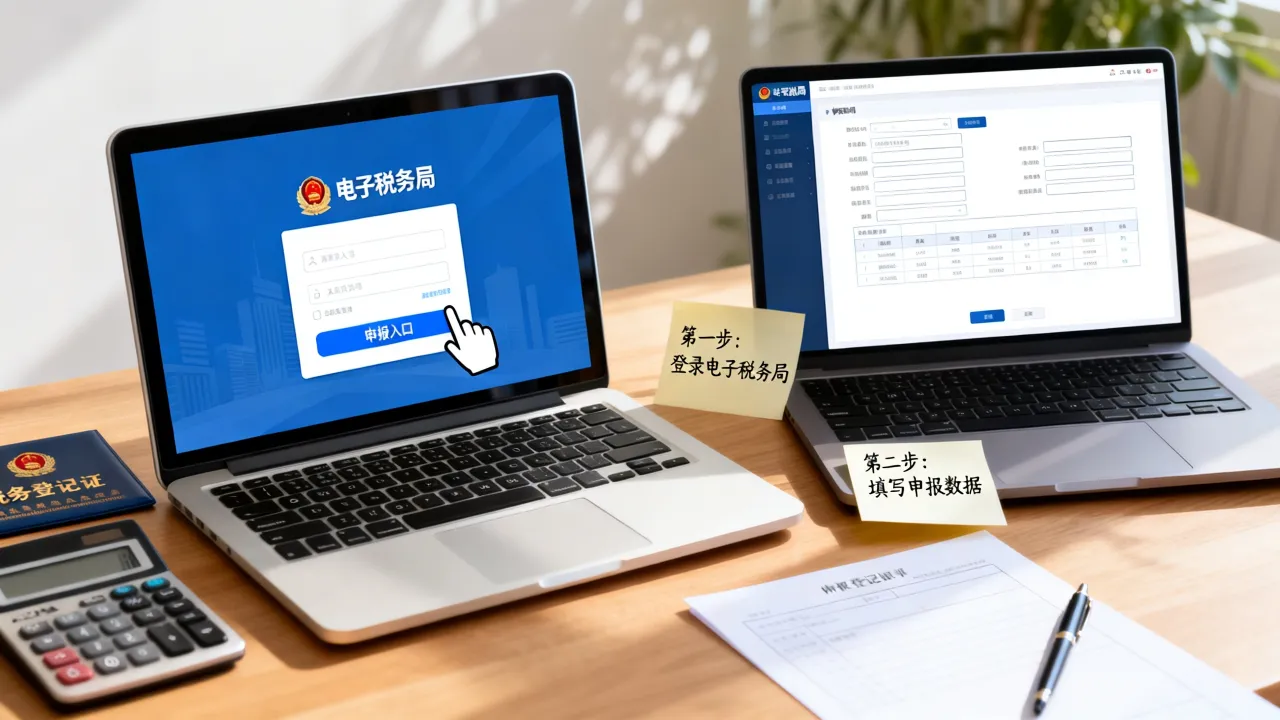
免税个体户不等于不用报税,而是按期申报、享受免征优惠,该走的流程一步也不能少。很多老板听到“免税”两个字,以为彻底和税务局说再见了,税盘一收、申报表一扔,结果等到经营异常了才着急,其实所谓免税,多数情况指增值税的免征,比如小规模纳税人季度销售额未达起征点,增值税这块确实不用交钱,但申报动作必须完成,个税经营所得该算还得算,下面就把整套流程掰开揉碎讲清楚。
免税个体户怎么申报?先弄清你免的是什么税
个体户涉及的税种主要是增值税和个人所得税经营所得,免税的说法,往往只针对增值税这块,根据现行政策,小规模纳税人发生增值税应税销售行为,合计月销售额未超过10万元(以1个季度为1个纳税期的,季度销售额未超过30万元)的,免征增值税,超出这个数,全额计税,行业共识认为,绝大多数个体户都符合这个标准,免税”这个说法就传开了。
免增值税不等于免个税
增值税免了,个人所得税经营所得还是要看利润说话,哪怕你一季度一毛钱收入没有,该做的个税申报也得做,只是应纳税额是零而已,这里有个常见误区:把“不交钱”和“不用申报”画等号,申报是义务,免税是结果,你不申报,系统里就没有你的数据,哪怕该交的税是0,逾期申报照样罚款。
月销售额10万以内怎么操作
如果你的月销售额在10万以内,申报时直接在增值税申报表里填上免税销售额栏次,系统会自动带出免税额,这里要留意开票类型:增值税普通发票开出的金额计入免税销售额,但如果有开增值税专用发票,那部分不享受免税,必须按征收率交税,举个例子,你本季度开了25万普票、2万专票,那2万专票对应的增值税逃不掉,普票部分继续享受免征。
个体户增值税申报流程:从核定到申报的实操路径
搞清楚税种和免税范围后,实操环节才是关键,个体户的增值税申报流程其实比公司简单得多,但步骤不能省。
第一步:确认你的征收方式
去电子税务局查看你的税务登记信息,确认是查账征收还是核定征收,核定征收又分定期定额和核定应税所得率两种,定期定额户,税务局直接给你定一个每月营业额,没超过定额就按定额缴,超过定额按实际缴,核定应税所得率则是按收入乘以一个固定比例算利润,再套税率,查账征收则要按真实账目核算利润。
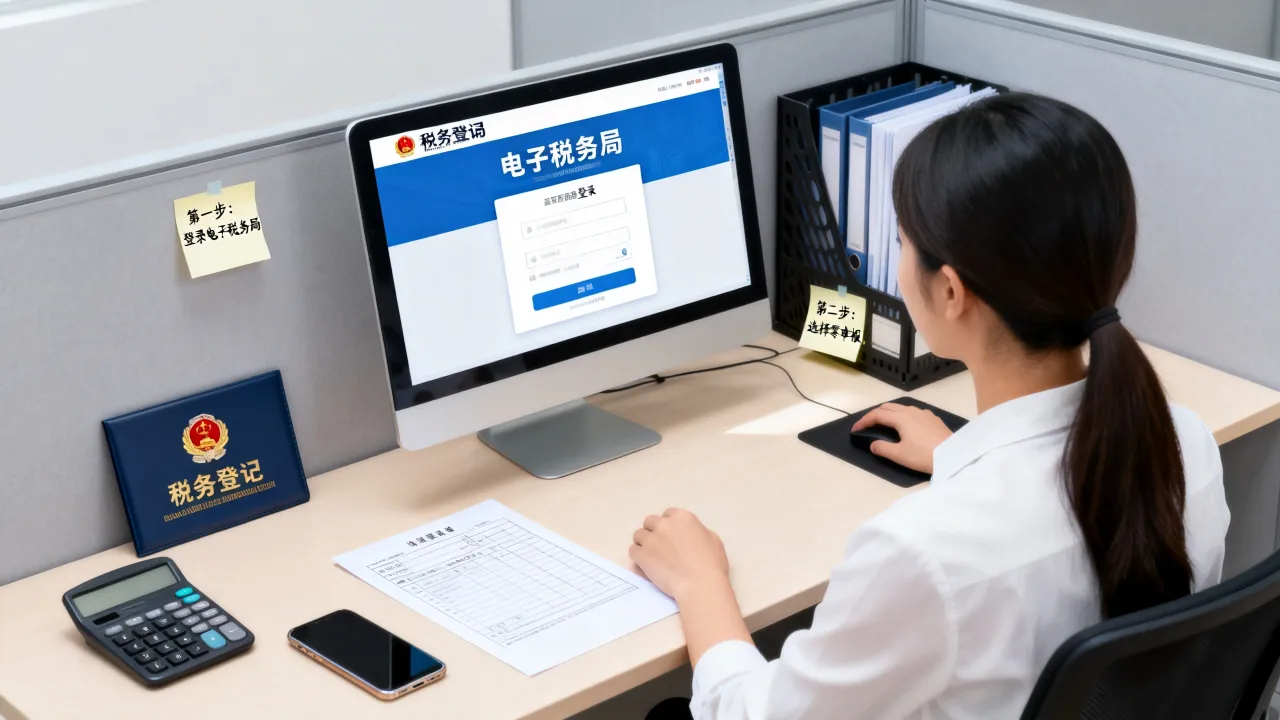
第二步:登录电子税务局操作
以全国统一规范电子税务局为例,操作路径如下:浏览器搜索所在省份的电子税务局,用实名认证账号登录,进入“我要办税”模块,找到“税费申报及缴纳”,点击增值税及附加税费申报,系统会预填一些数据,你核对无误后,把免税销售额填入对应栏次即可。
第三步:申报时间别错过
按季度申报的个体户,每年的1月、4月、7月、10月是申报期,最晚不迟于当月15日,按月度申报的,次月15日内搞定,工作日不顺延,遇到节假日顺延,具体以当地税务局公告为准,逾期申报会产生滞纳金,哪怕税金是0,逾期申报的罚款通常按次计算。
附加税费同步处理
申报增值税时,城建税、教育费附加等附加税费是一并申报的,增值税免税了,附加税费的计税依据为0,自然也不用交,但申报表里照样有这些项目,记得一并提交。
个体户经营所得怎么算?别把利润和收入混为一谈
增值税搞定了,个税经营所得才是决定你“要不要掏钱”的关键,查账征收的个体户,经营所得等于收入总额减成本费用损失,剩下的就是应纳税所得额,税率是5%到35%的五级超额累进税率。
查账征收的利润核算
举个例子:你开家小吃店,一季度收入15万,食材、房租、水电、人工等成本合计11万,那利润就是4万,这4万套用经营所得税率表,减去速算扣除数,就是本季度的个税,注意,业主本人的工资不能税前扣除,这是很多人算错的地方,从业人员的工资可以照常扣除,但老板自己那份“工资”要从利润里加回来。
核定征收的计税逻辑
大部分小个体户都是核定征收,税务直接按行业给你定一个应税所得率,比如餐饮行业常见的是8%到10%,你收入15万,按10%算,应纳税所得额就是1.5万,再套五级税率表,得出个税额,这种情况下,你不用纠结成本票齐不齐,收入额就是核心数据。
应纳税所得额的计算公式
查账征收:收入总额减去成本、费用、损失、税金后,乘以适用税率,减速算扣除数,核定征收(按收入定率):收入总额乘以应税所得率,再乘适用税率,减速算扣除数,定期定额:直接按核定的营业额或所得额算税。
免税个体户需要做账吗?账簿是申报的地基
这个问题问的人很多,总有人觉得反正不交税,做账干嘛?从合规角度看,发票是免税的依据,流水是申报的底气,税管员要查账的时候,你掏不出来,那就是大麻烦。
复式账和简易账怎么选
按照《个体工商户建账管理暂行办法》,注册资金在20万元以上,或销售收入在月3万元以上(具体标准按当地执行),就要设置复式账,达不到这个标准的,可以设置简易账,比如用收支流水簿登记收入、支出即可,规模再小的,至少也得保留进货单据、销货记录、银行流水,以备查验。
免税申报的数据从哪来
申报表上的销售额不是拍脑袋填的,如果你开了发票,开票系统里有汇总数据,如果你有大量不开发票的现金收入,那就靠流水簿,现在很多小店用微信、支付宝收款,建议定期导出收款记录,按季度汇总,这就是最直接的收入证明。
补账补票的窗口期
有些老板前面几年一直零申报,现在想正规化,到了申报期突然发现账目空白,这种情况,把历史业务按时间顺序补登记入账,成本费用能补开发票的尽量补开,虽然费事,但比税务局查上门再补要主动得多。
免税个体户申报的三个高频误区
零申报就是填个0
有实际业务但享受免税的,应该填免税销售额,而不是直接零申报,两者在申报表上体现的栏次不同,长期零申报会触发税务风险预警,容易被列入重点观察对象。
专票和普票混在一起当免税
前面提过,专票不享受免税,有些老板没注意,把专票和普票金额合并填写到免税栏,结果系统比对不过,被要求更正申报,还要补交税款和滞纳金。
报了增值税就不用管个税
增值税申报和个税经营所得申报是两套模块,分开交,每年3月底前,还要完成上一经营年度的个税经营所得汇算清缴,多退少补,很多人只报季度预缴,忘了年底汇算,结果被列入异常。
Q&A:免税个体户怎么报税常见问题
问:免税个体户申报需要交什么材料?
增值税申报直接在电子税务局填写申报表,无需上传纸质材料,个税经营所得申报,查账征收的需要报送财务报表和扣除明细表,核定征收的只报收入总额,首次申报的,带上营业执照、经营者身份证去办税服务厅做信息确认即可。
问:季度销售额超过30万了怎么办?
超过30万,全额按征收率计算增值税,不是只算超出的部分,比如季度销售额35万,那就按35万乘以1%的征收率计算税款,附加税费按实际缴纳的增值税为基数计算,但可以享受减半征收的优惠,个税经营所得的申报方式不变,利润高了税额自然会上去。
问:免税个体户需要年报吗?
个体户每年1月1日到6月30日之间,要在国家企业信用信息公示系统报送年度报告,报告经营信息、资产状况等内容,不年报或年报弄虚作假,会被标记为经营异常状态,影响贷款和招投标,这个环节和税务申报不冲突,务必分开记牢。
免税个体户报税的核心逻辑就是:按期申报、如实填写、享受优惠、留存凭证,把四个季度申报和每年一次的个税汇算清缴做好,比什么都强,别琢磨怎么瞒报收入,数据联网的时代,走账痕迹藏不住,老老实实申报反而省心。