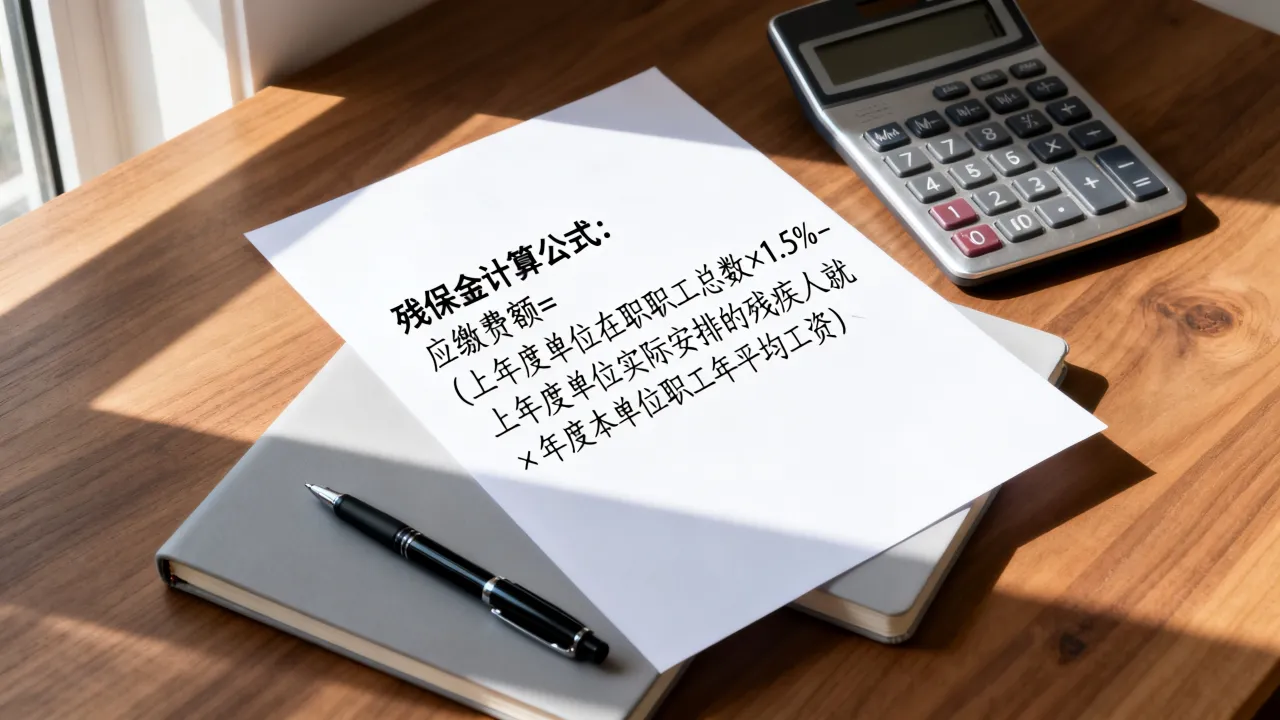
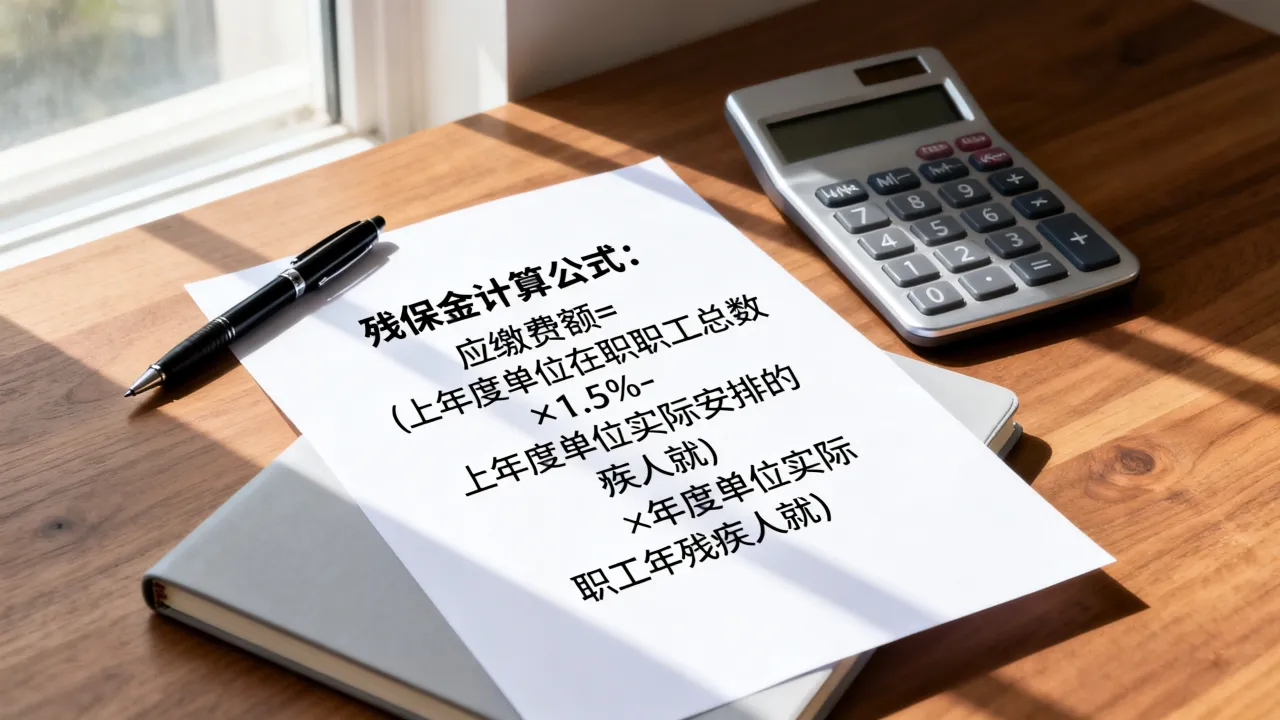
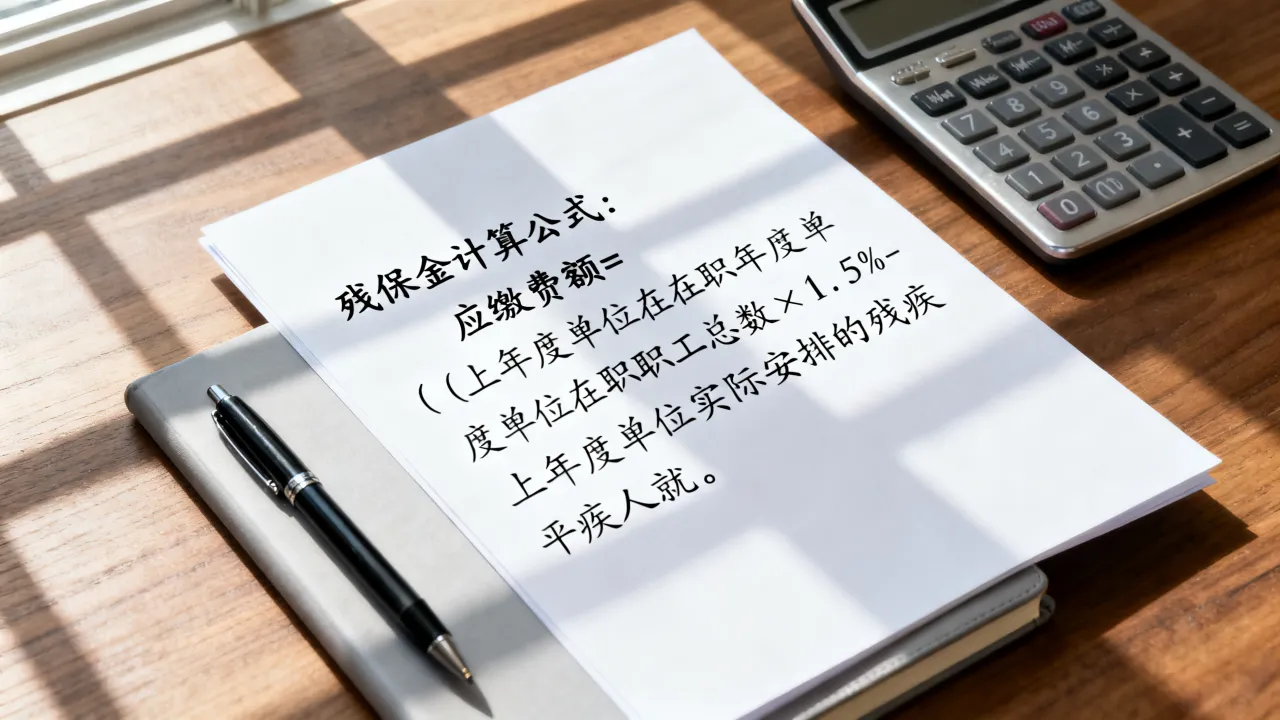
残保金计算公式为企业上年安排残疾人比例未达标时,按差额人数乘以本单位上年度职工年平均工资缴纳,具体公式是:残保金年缴纳额=(上年用人单位在职职工人数×所在地规定的安排残疾人就业比例-上年实际安排残疾人数)×上年用人单位在职职工年平均工资。理解这个公式只需要抓住“比例差”和“工资基数”两个变量,多数企业算不准,往往是卡在了人数的口径确认上,接下来拆解计算全过程,包括申报实操和2026年各地正在执行的新变化。
残保金计算公式的核心变量解释
公式本身并不复杂,难的是套用公式之前,得先把公式里的每一个数据都“抠”准确,这些数据分别来自税务申报系统和残联年审系统,取数口径不一致,结果就会差出几倍。
上年用人单位在职职工人数指什么
这里的人数不是年底在册数,而是全年各月平均人数,用工形式包括正式员工、劳务派遣人员以及临时聘用人员,按月累计后除以12得到平均数,录用残疾人职工的月份,该残疾人当月也计入在职职工人数统计。
行业共识认为,人数基数的准确性是残保金计算最容易出错的地方,企业HR取数时通常直接拉个税申报人数,忽略了劳务派遣人员的归属问题,按照现行征管规定,劳务派遣人员由派遣单位(用人单位)统计,而实际用工单位不再重复计算,这一点在实际申报时经常被混淆。
上年用人单位在职职工年平均工资怎么确定
这个数字不是财务账上的实发工资,而是应发工资总额除以在职职工人数得出的年平均值,包含基本工资、奖金、津贴、加班费、绩效等全部货币性收入,应发工资总额以个税申报的工资薪金总额为参考,如果企业平均工资高于当地社会平均工资的两倍,按当地社平工资的两倍作为计算上限,这个封顶规则在高薪互联网和金融行业非常关键,直接决定了缴纳上限。
安排残疾人就业比例各地执行标准
实际安排的残疾人就业人数如何认定
只有通过了残联年审认定的人数才能抵扣,认定标准比较严格,需要同时满足:
- 持有《中华人民共和国残疾人证》或《中华人民共和国残疾军人证》(1至8级)
- 残疾人职工实际上岗工作,建立了劳动关系
- 依法签订了劳动合同或服务协议
- 实际支付的工资不低于当地最低工资标准,并足额缴纳了社会保险
只签了合同但未实际到岗,或未依法缴纳社保的情况,年审通常不予认定通过。
残保金怎么计算举例演示
光看公式容易晕,用两个具体场景代入算一次就能彻底明白。
小规模企业计算实例
假设一家科技公司2025年度在职职工年平均人数为80人,年平均工资12万元,注册地要求的安排残疾人就业比例是1.5%,企业未安排残疾人就业。
应安排残疾人数=80×1.5%=1.2人,实际安排0人,差额就是1.2人,残保金年缴纳额=1.2×120000=144000元。
这家公司如果安排1名残疾人就业并通过年审,应安排1.2人,实际安排1人,差额0.2人,残保金会降到24000元,安排满2名残疾人,差额为负数,免缴残保金,这就是企业更愿意招录残疾人员工的直接原因。
高薪企业计算实例(涉及社平工资封顶)
假设一家金融科技公司2025年度在职职工300人,年平均工资40万元,当地社平工资为12万元,社平2倍即24万元,公司未安置残疾人。
按公式给出来的数字是300×1.5%×400000=180万元,但企业年平均工资40万元高于24万元上限,计算基数按24万元执行,实际缴纳额=4.5人×240000=108万元,如果企业不清楚封顶规则,就会多算72万元,造成资金浪费。
残保金2026年最新政策与减免条件
计算之外,2026年残保金政策延续了近年来“减负+激励安置”的双向导向,企业关心的残保金减免政策,归纳下来主要包括以下三类场景。
小微企业免征标准
在职职工总数30人(含)以下的企业,暂免征收残保金,这个政策延续执行,不需要申请,符合条件直接免申报缴纳,企业注册时人数少,但年中扩张超过了30人,就要从超出的次月起恢复计算缴纳。
分档减缴政策
用人单位安排残疾人就业比例达到1%(含)以上但未达到所在地规定比例的,按规定应缴费额的50%缴纳残保金,如果比例在1%以下,则按应缴费额的90%缴纳,务注意这两档的最低比例线,差一点可能造成缴费金额跳档。
不可抗力缓减缴
用人单位遇不可抗力自然灾害或其他突发事件遭受重大直接经济损失,可以向税务机关申请减免或缓缴残保金,申请需要提交书面报告、财务报表以及相关证明资料,审批通过后执行,缓缴期限最长不超过一年,到期必须补缴。
残保金申报流程和企业年审时间轴
算完金额,下一步是落地申报,残保金申报流程目前已经全面线上化,不需要跑大厅,按这个路径操作:
- 残联年审阶段:每年3月到5月,用人单位登录“按比例安排残疾人就业审核管理系统”,上传残疾职工的劳动合同、社保缴纳证明、工资发放记录等材料,残联审核后出具认定结果,未在规定时限内年审的,视为未安排残疾人就业。
- 税务申报阶段:每年6月到11月,登录电子税务局,在“残疾人就业保障金申报”模块填写上年度在职职工人数和工资总额,系统自动带出残联年审数据并计算应缴费额。
- 缴纳费款:确认申报数据无误后,完成费款缴纳,缴款方式支持三方协议扣款和在线支付。
申报系统每年9月到11月是高峰,容易卡顿,建议错峰办理。
残保金常见误区与实操要点
在咨询和代账实操中,企业最常见的误区有几个,理解这些能避免申报时走弯路。
把劳务派遣人员算在自己公司头上
很多用工企业习惯把派遣人员的个税和工资都纳入自己公司报表,导致在职职工人数虚高,残保金计算基数被抬高,按现行规定,派遣人员归属派遣单位统计。
残疾人不在本地上岗或未发工资
部分企业为了抵扣,在异地找残疾人“挂靠”,但残疾人实际未在本地上岗,工资发放和社保缴纳地也不一致,这类情况通过年审认定的概率极低,一旦被查实还可能被认定为虚假申报。
年平均工资和个税申报口径不一致
企业财务在做残保金申报时,直接取财务报表上的职工薪酬总额,未与个税申报的工资薪金总额核对,两个口径不一致,导致税务端比对异常,被要求自查补缴。
实操要点一句话归纳:先年审后申报,以残联认定人数为准,用个税工资口径做基数,再套入公式计算,顺序反了金额就容易出错。
残保金计算常见问题解答
残保金计算公式中上年用人单位在职职工人数是否包含离职人员?
不包含,在职职工人数取全年各月平均人数,离职人员只在在职期间计入当月人数,例如某人1月离职,只计入1月在职人数,全年平均时不参与后续月份的分母统计。
企业注册地在上海,分支机构在其他省份,残保金按哪个比例计算?
按属地原则分别计算,总机构和分支机构分别在各自注册地申报缴纳残保金,各分支机构所在地比例政策可能不同,需要分别确认当地规定比例后套入公式计算。
超比例安排残疾人就业有奖励吗?
有,部分地区对超比例安排残疾人就业的单位给予奖励,例如安排比例超过所在地规定比例的部分,按超额人数给予一定标准的奖励资金,具体奖励标准和申请程序需咨询当地残联或税务部门。