所有操作必须留痕、所有责任必须划清、所有异常必须上报,做到这三点,绝大多数风险都能在萌芽期被掐断。
干了这么多年财税相关的工作,见过太多办税员栽跟头,有的被老板坑,稀里糊涂在虚开发票的申报表上点了确认;有的被自己坑,离职了没解绑实名信息,前公司出事,税务电话直接打到自己手机上,办税员这岗位,权限不小,责任更大,电子税务局里那个“实名办税”的绑定关系,既是你的工作凭证,也是你的责任锁链,怎么把这副锁链变成护身符而不是枷锁,今天就把实际操作层面的事聊透。
办税员的风险到底从哪里来
很多新手办税员觉得,我就是个跑腿的,老板让报什么就报什么,出了事也找不到我头上,这个想法非常危险,从税务系统的实名办税制度落地那天起,每一次申报、每一次领票、每一次修改报表,系统里留的都是你的姓名、身份证号、人脸识别记录,出了事,税务局找的不是“公司”,而是“操作人”。
风险最集中的三个环节
申报环节是最容易出事的,增值税申报表、企业所得税预缴表,这些数据一旦提交,就代表你确认了数据的真实性,如果老板让你“随便填个数”,或者给你一份明显对不上的数据让你报,这种情况坚决不能接。
发票环节是刑事风险最高的,申领发票、开票、作废、红冲,每一步都有操作痕迹,虚开增值税专用发票的入罪标准,近年来司法实践中已经明确到非常低的金额,有些办税员觉得“我只是点了开票按钮,票是老板让开的”,但法律认定的是“直接责任人员”和“明知虚开仍实施”。
实名信息管理环节是很多人忽略的暗雷,你给A公司做办税员,同时又给B公司做,或者你离职了没办变更,原公司拿你的信息继续用——这些情况一旦出问题,你可能连辩解的机会都没有。
办税员被判刑的案例,问题都出在哪
行业共识认为,办税员要承担刑事责任,通常需要满足两个条件:主观上明知,或者应当明知;客观上参与了具体操作,换句话说,你完全不知情、被蒙蔽的情况,和睁一只眼闭一只眼甚至主动配合的情况,司法认定完全是两码事,但“不知情”这个抗辩理由,在留痕的电子系统面前很难站住脚,因为每一次人脸识别、每一次短信验证码,都指向你的“知情同意”。
办税员离职了怎么变更实名信息——实操路径
这是所有办税员迟早要面对的问题,很多人从原单位离职后,以为交接完工作就完事了,结果一两年后发现自己还挂在原公司的办税员名单上。
变更实名信息的具体操作步骤
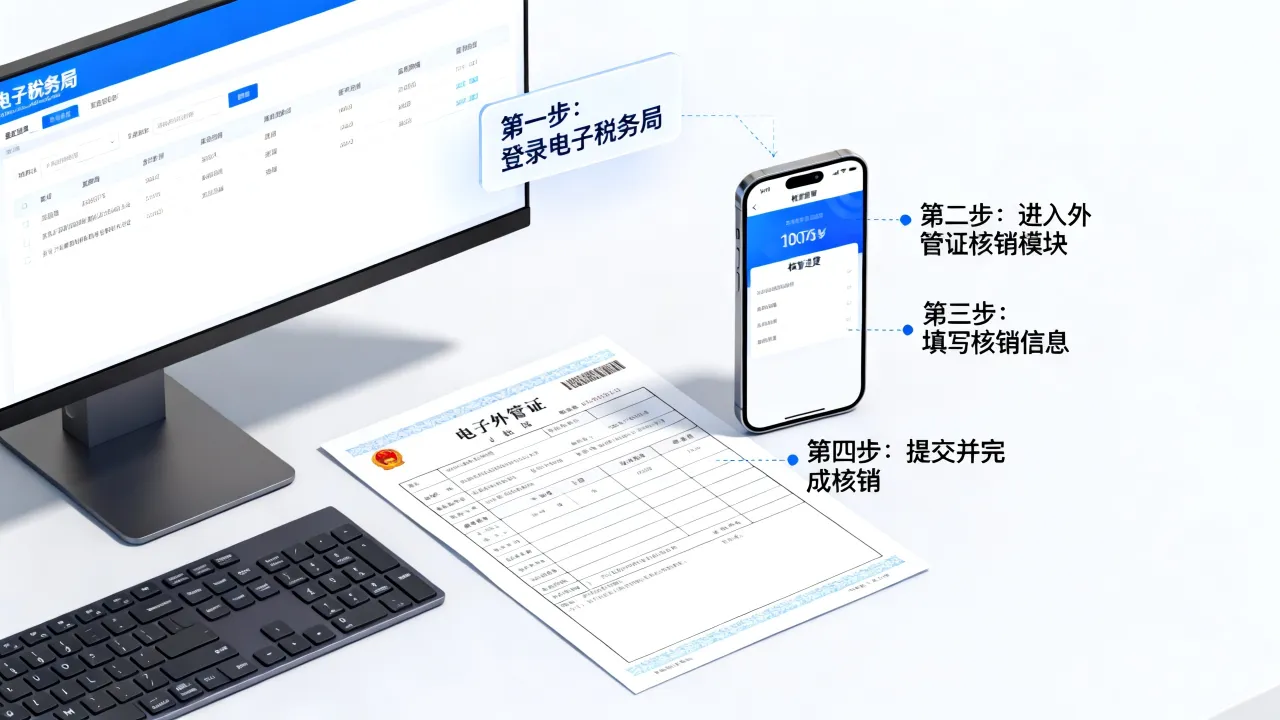
现在的情况是,大多数省份的电子税务局都支持线上办理解绑,但具体路径略有差异,覆盖最常见的流程:
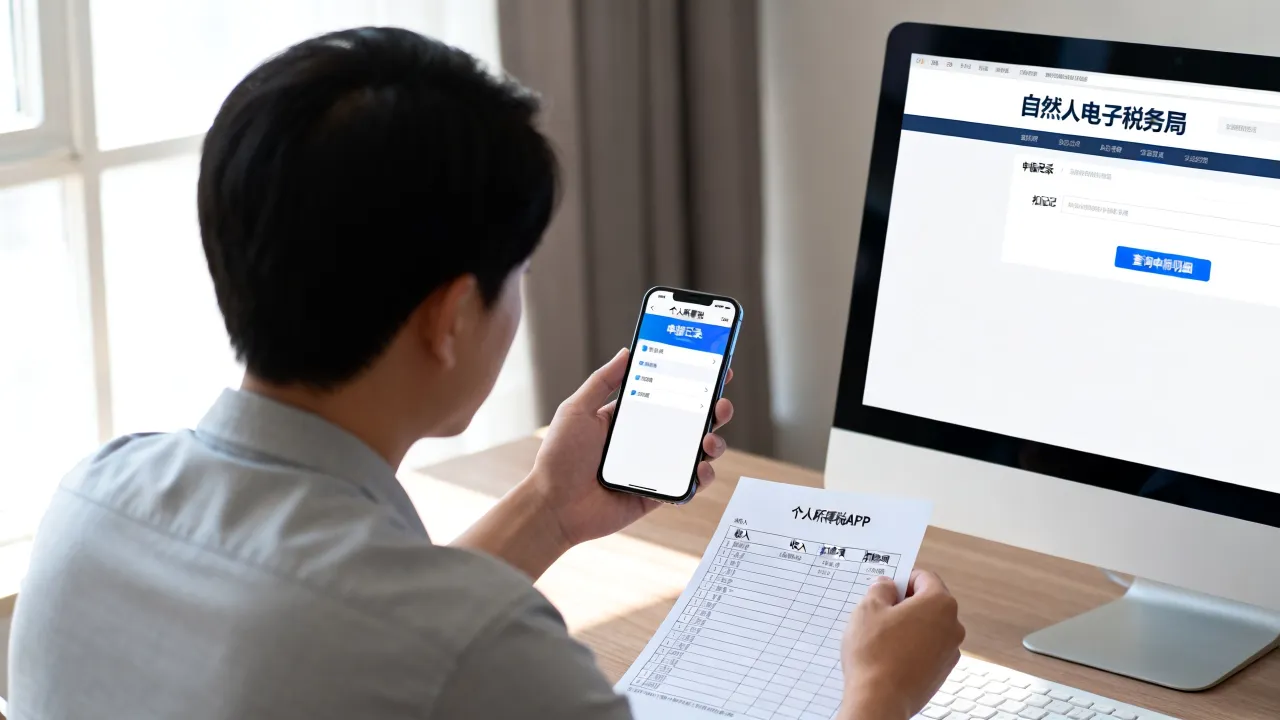
- 登录原公司所在省份的电子税务局,用个人身份登录(不是企业身份)。
- 进入“用户中心”或“账户信息”,找到“办税人员信息”或“实名办税管理”模块。
- 选择“解除授权”或“删除办税人员”,系统会要求进行人脸识别验证。
- 提交后,原企业的法定代表人需要在电子税务局确认,确认完成后即解绑成功。
如果联系不上原公司法人,或者对方不配合,那就走线下路径:带上身份证和离职证明,去原公司主管税务机关的办税服务厅,申请强制解除实名关联,值得注意的是,线下办理时,部分税务机关会先核实你是否存在未结清的涉税事项,所以办理时间会稍长。
个人办税员怎么解除绑定的难点
实际操作中最常见的问题是:原公司已经被列入非正常户,或者法人失联,导致线上确认环节卡死,这种情况下,不要拖延,直接去税务机关书面说明情况,强调你已离职且无法联系企业,税务人员核实后会按规定处理。
日常工作中的风险防火墙搭建
与其等出事再补救,不如在日常工作中把防线筑好。
每一次操作前问自己三个问题
这个数据有没有业务凭证支撑?
这笔业务是不是真实发生的?
如果税务问询,我能拿出对应的合同、物流、资金流水来说清楚吗?
三个问题里有任何一个回答不上来,这个操作就不要做,这不是胆小,是职业素养。
保存证据的具体方法
申报底稿留档:所有申报数据填写前,要求业务部门或老板提供数据来源表,打印出来签字确认,或者至少保留微信/邮件沟通记录,万一申报数据出了问题,你能拿出“依据谁提供的数据来报”的证据链。
操作截图定期存:重要操作完成后,立刻截图保存整个页面,包括申报成功回执、受理号、时间戳,这些截图建议保存到个人云盘,不要只存在公司电脑里。
沟通记录分类整理:和老板的涉税指令沟通,尽量用微信文字或邮件,避免口头交代,如果老板坚持口头说,你操作完当天补一条微信消息:“老板,今天按您说的把XX月增值税申报表提交了,申报数据是您确认过的,我这边存档了沟通记录。”这条消息既是确认,也是留痕。
办税员的风险有哪些——这几种场景最危险
把常见高风险场景列出来,对照自查,比看任何理论都有用。
高风险场景对照清单
- 老板让你“把利润做低一点”,给的却是调节成本的假发票。
- 公司进项不够,老板说“找朋友公司开点票”,让你操作接收。
- 申报期最后一天老板才给你数据,催你“赶紧报,别管准不准”。
- 公司被稽查,老板让你“把凭证整理一下,缺的补一补”。
- 你请假了,老板拿你的账号密码让别人代办申报。
这些场景统统要拒绝,并且留下拒绝的记录,业内专家指出,很多办税员最终被追究责任,不是因为最初参与了违法操作,而是在问题暴露后,试图帮公司“补窟窿”“平账”,把自己从边缘角色变成了核心参与者。
代账会计做错了谁承担——责任认定逻辑
代账行业流动性大,很多办税员同时挂着好几家公司的办税身份,如果代账公司内部管理混乱,用一名办税员的信息登录多家企业电子税务局,一旦其中一家企业出问题,这名办税员会被连带调查,即便最终证明你没有主观故意,配合调查的过程也足够让人心力交瘁。
代账会计做错了谁承担,这个问题的答案在实务中并不复杂:申报表上签谁的名,谁就要先承担初步的说明责任。 换句话说,电子税务局里那个“实名办税人”是谁,税务稽查第一轮约谈的对象就是谁,你可以解释说是“按老板要求报的”,但解释之前,你得先应付约谈,与其到时候解释,不如在接这家代账业务之前就搞清楚:这家公司的业务是否真实、流水是否正常、之前的申报记录有没有异常,现在的状态是,不少办税员在不知情的情况下被“挂名”了——自己在这家公司上班,但老板用信息去给另一家关联公司做了办税员,这个要特别留意。
被税务约谈时的应对原则
如果你已经接到了税务局的约谈通知,不要慌,按下面的原则来应对。
- 态度层面:准时到场,带齐资料,不隐瞒、不编造、不情绪化。
- 话术层面:只陈述自己经手的操作事实,不猜测、不推断、不评价老板或其他同事的行为。
- 资料层面:把你保存的底稿、截图、沟通记录全部带上,原件和电子版都备一份。
切记,约谈时不要抢话,不要急着撇清关系,更不要当场给老板打电话“对口径”,老老实实陈述,对你自己最有利。
办税员怎么注销风险——给已经在坑里的人
如果你发现自己已经陷入风险境地,此时问题不是“怎么规避”,而是“怎么止损”。
已经给虚开发票的老板点了“确认”——怎么办
第一步,停止一切新的操作,第二步,整理所有的申报记录、开票记录、对方企业的信息、老板给你的指使记录,第三步,主动到主管税务机关说明情况,配合调查,主动说明和被查出来,性质完全不同。
换工作时的风险切割清单
离开一家公司,至少要完成以下动作:
- 在电子税务局解绑实名办税身份。
- 书面通知原公司财务负责人,要求其确认你已离职。
- 如果原公司不配合,向税务机关书面申请强制解除。
- 保留离职证明和社保转移记录。
很多办税员觉得离职了就跟自己没关系了,但实际上,税务系统留痕是持续性的,前公司后续的申报如果还是你的实名信息,责任会自动挂到你头上,尤其是一些不规范的小公司,老板拿着办税员的身份证复印件和账号密码,离职后照样能操作,离职时解绑不仅要做,还要确认解绑成功。
办税员规避风险的水平,决定了职业寿命
最后说点实际的,办税员这个岗位,表面上是个执行岗,实际上是个风险岗,你的价值不在于把申报表填得多快,而在于你能不能让企业在合法合规的框架内运转,做到操作留痕、责任划清、异常上报,遇到问题敢于说“不”,你的职业道路会越走越宽,反之,一味顺从老板的违规要求,出了事第一个被推出去顶包的,往往就是这个“只管操作”的办税员,记住一句话:你的实名信息,是这个岗位的钥匙,也是这个岗位的锁,用好它,别让它在你没注意的时候,锁住了你自己。
办税员身份冒用的常见问题
发现被冒用为某公司办税员,但从未在该公司任职,怎么处理?
尽快登录电子税务局,尝试在“办税人员信息”模块自行解除授权,同时向该公司所在地主管税务机关书面报告冒用情况,要求核查处理,如果冒用期间已有申报记录,向税务机关声明记录非本人操作,并根据指引提交身份证明材料。
离职后原公司拒不办理办税员变更,最坏结果是什么?
原公司后续的涉税违规操作会关联到你的实名信息,税务稽查或风控系统会首先联系你约谈,最坏情况下,如果原公司利用你的信息进行虚开发票,你可能需要证明自己不知情且未参与,但这需要耗费大量时间和精力,行政层面最直接的后果是,你的个人信用可能被影响,未来在银行或金融系统办理业务时被标记风险,涉及税务黑名单则会影响你重新就业。
上海代账会计同时兼职多家公司的申报,出了事谁担责
在税务系统中,每家公司都明确记录对应的实名办税员,申报违规或偷税漏税的问题,该公司的实名办税员需要首先配合调查说明情况,上海等税务监管比较严格的地区,实名办税员在稽查中是第一联系人,需要最先提供说明和材料,代账会计若仅为名义办税员,实际申报由他人操作,也应就自身是否尽到审核义务进行说明,没有审核就提交,本身就是失职。