一般纳税人查询并不复杂,核心途径就是各省电子税务局和官方门户网站,输入统一社会信用代码即可核实资格,本文按官方渠道、线下窗口、第三方工具三种路径,拆解到具体操作步骤。
一般纳税人查询渠道怎么选
是否具备一般纳税人资格,直接关系到发票开具、进项抵扣和客户合作,不同场景下,查询渠道的优先级完全不同。
日常核实首选电子税务局
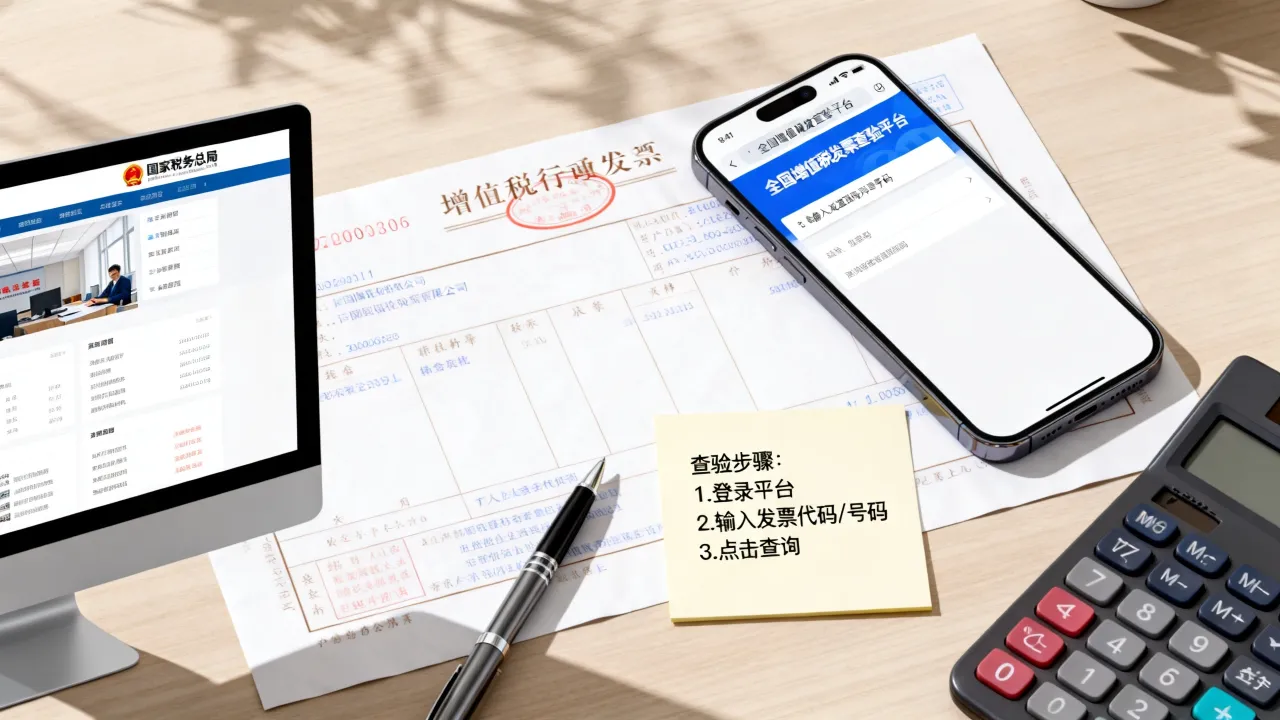
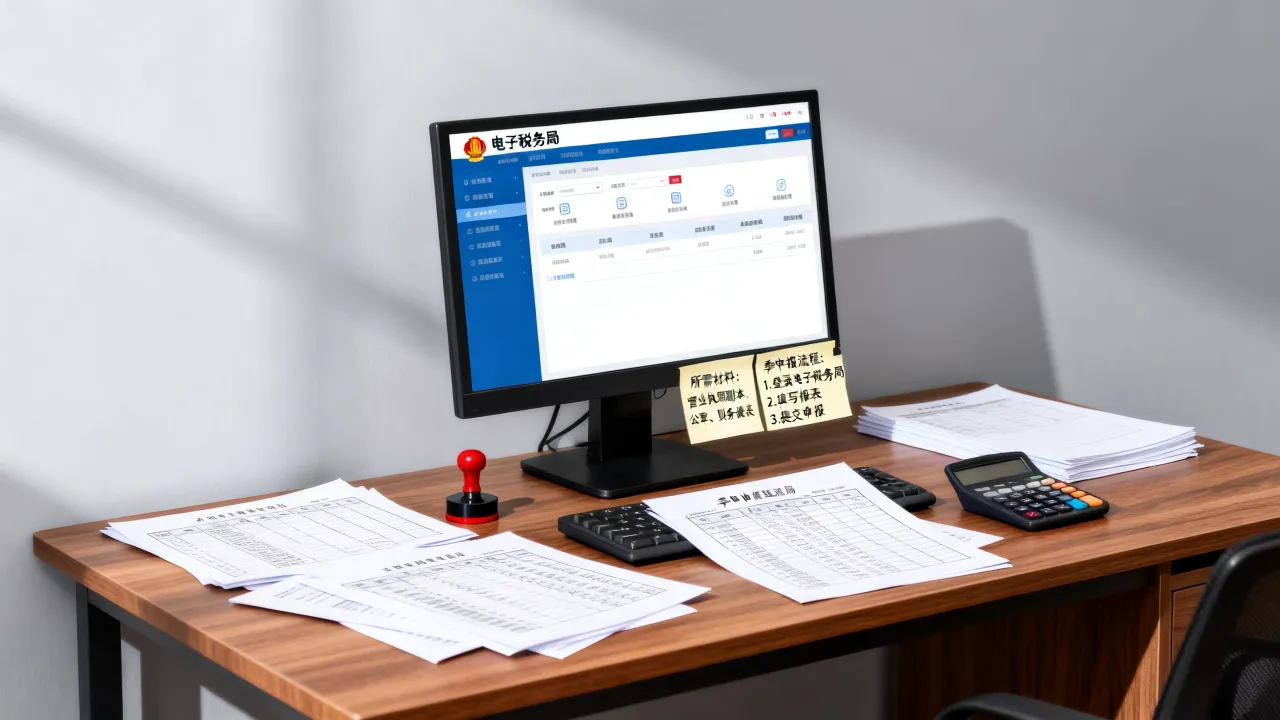
若是会计人员做供应商准入核查,或企业自身需要打印资格证明,电子税务局是效率最高的渠道,它提供全天候查询、下载、打印服务,数据与税务系统实时同步,绝大多数省份的电子税务局已支持免登录查询一般纳税人资格,输入纳税人识别号和校验码即可。
投标、审计等正式场景走官方证明
参与招投标或接受年度审计时,仅凭网页截图往往不被认可,这类场景需要税务大厅窗口开具的《增值税一般纳税人资格登记表》或税务事项通知书,线下渠道虽耗时,但出具的纸质文件具备法律效力。
第三方App仅适合快速初筛
诸如天眼查、企查查等商业平台也提供一般纳税人标识,数据来源于公开税务信息,但行业共识认为,第三方存在1至3个月的信息滞后可能,更不适合作为法律依据,仅建议用于陌生客户早期快速筛选。
一般纳税人查询官网入口怎么用
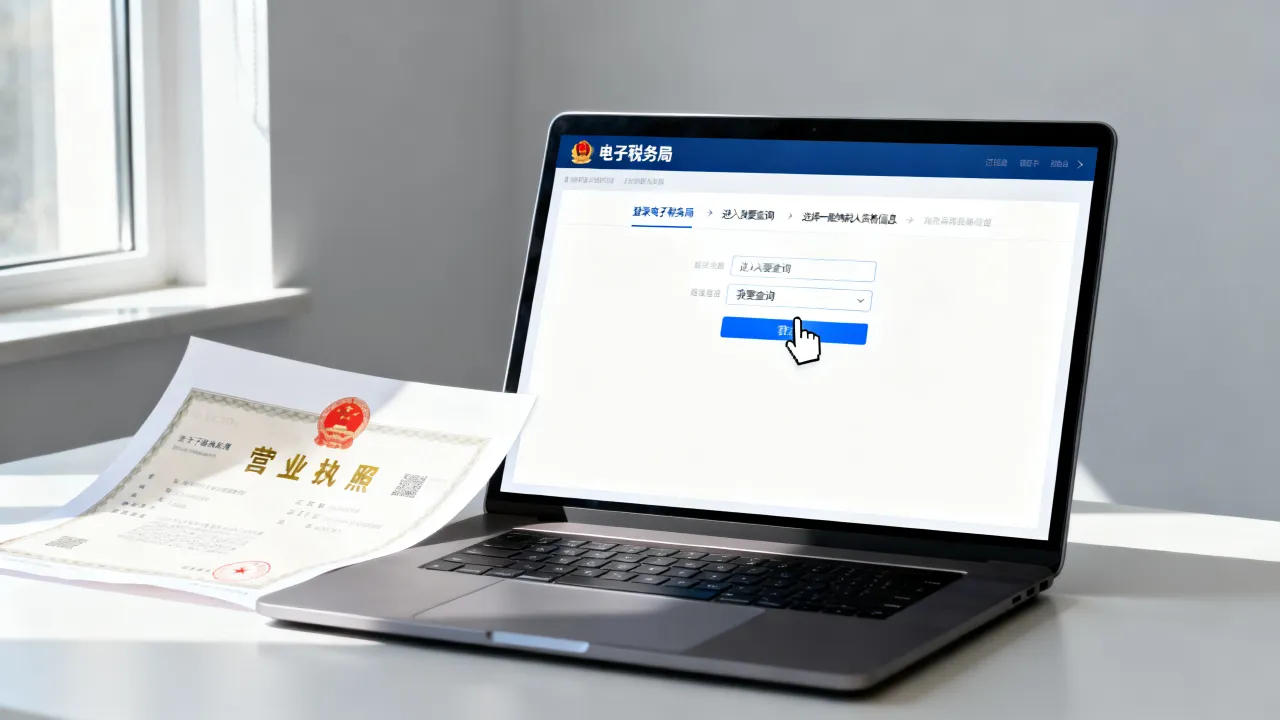
不少人在百度找“一般纳税人查询官网入口”,结果点进广告推广页,绕了半天查不到有效信息,核心认知先纠正:全国没有统一入口,入口按省份划分,认准域名后缀带gov.cn的税务局站点。
操作路径分三步
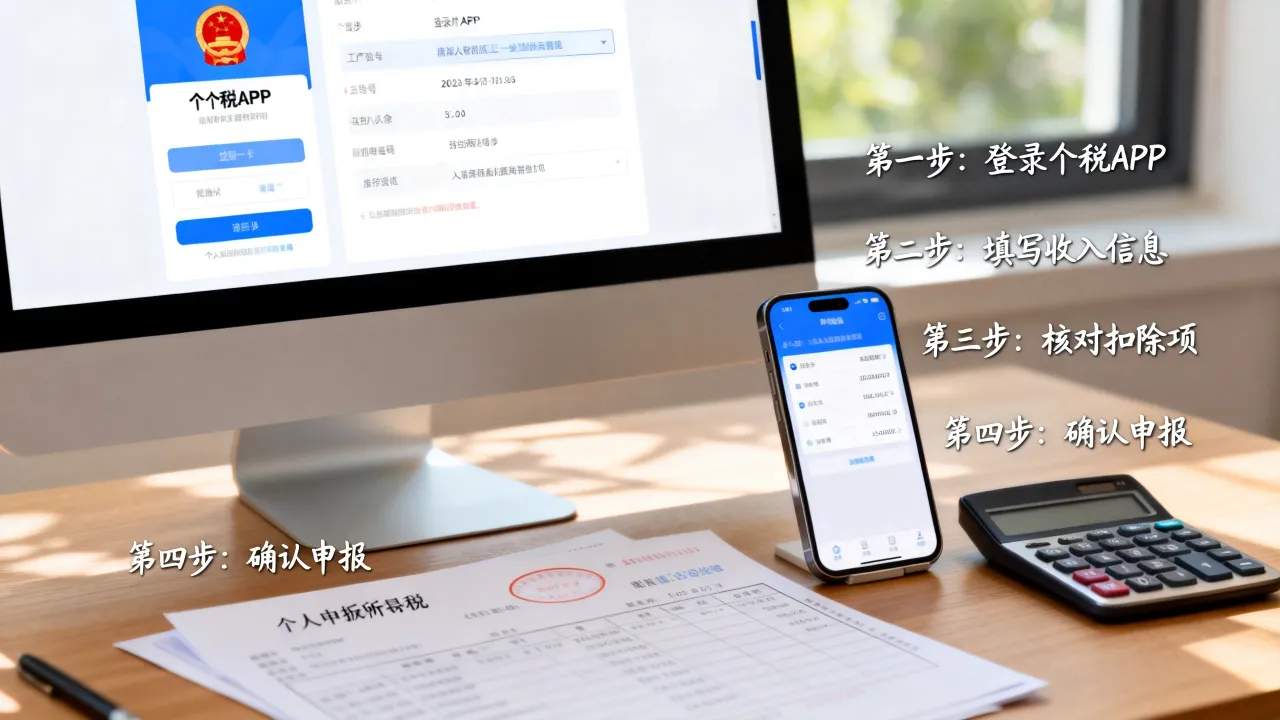
第一步:定位省份税务局官网,搜索“XX省税务局”或“XX市电子税务局”,注意核对网址备案主体是否为“国家税务总局XX省税务局”,目前所有省份均已上线电子税务局,统一使用“国家税务总局全国增值税发票查验平台”作为底层数据支撑。
第二步:进入“公众查询”或“纳税人资格”模块,多数省份将该功能放在首页底部“公众服务”区,名为“一般纳税人资格查询”或“税务登记及一般纳税人资格查询”,少数省份(如广东、浙江)将其归入“办税指南->证明开具”栏目。
第三步:输入统一社会信用代码,填入纳税人识别号(即统一社会信用代码后18位)和页面随机验证码,系统反馈结果通常包含纳税人名称、主管税务机关、认定有效期起止时间。
常见异常情况处理
若提示“无查询结果”,先核对信用代码是否有字母O与数字0混淆,再确认该企业是否为小规模纳税人或已注销状态,仍有疑问,可拨打12366税务服务热线转人工核验。
一般纳税人资格证明怎么查才算完整
查询只是第一步,业务场景往往需要完整的资格证明链条,理解“查询”与“取得证明”的区别很重要。
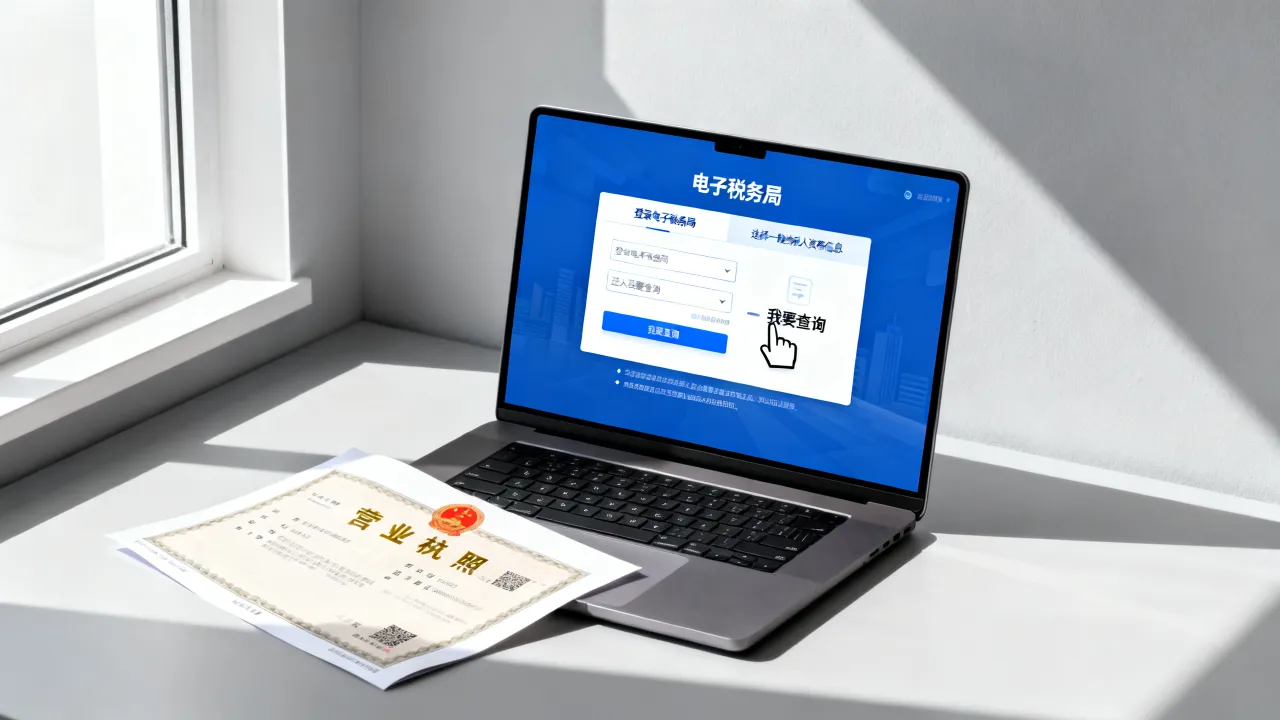
电子税务局自助打印法定证明
需正式材料时,建议登录电子税务局企业账户,依次点击“我要办税”->“证明开具”->“增值税一般纳税人登记信息”,系统生成带税务机关电子印章的PDF文件,此文件与窗口开具的纸质证明具有同等效力,部分省份还支持在页面右下角输入验证码扫码验真。
刚认定成功但查不到怎么办
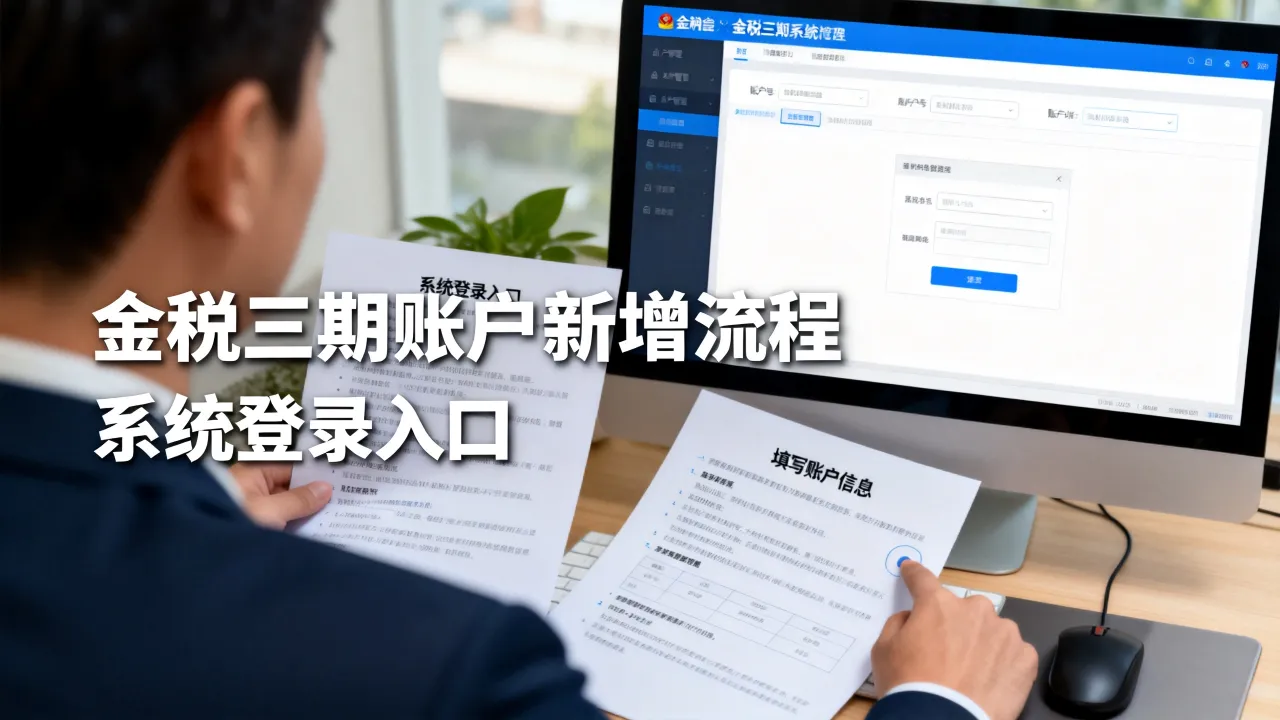
纳税人办理一般纳税人登记后,税务系统通常在1个工作日内完成信息同步,若超过3个工作日仍查不到,建议携带营业执照副本、公章前往主管税务机关办税服务厅,查询内部“金税三期”系统的认定记录,现场可打印带红章的纸质证明。
历史资格变动记录的查询盲区
查询系统仅展示当前有效资格,若需追溯该企业是否曾为一般纳税人后又转为小规模,线上渠道无法覆盖,这类深层次信息需向主管税务机关申请调取税务登记变更记录,属于依申请公开的政府信息范畴。
第三方平台查询的局限与风险
商业查询平台的“一般纳税人”标识虽直观,但存在三重局限。
数据滞后性:资格变更的工商系统推送速度受地方政务数据共享机制影响,快则数日,慢则数月。
覆盖盲区:部分新办企业已取得一般纳税人资格但尚未完成首次申报,平台抓取不到相应信息。
法律效力缺失:税务诉讼和政府采购资格审查中,法院及采购方只采信税务局盖章文书。
因此建议将第三方查询结果仅用于销售线索筛选、合作意向初判,涉及合同签订、开票额度评估时,务必回归官方渠道二次确认。
关于一般纳税人查询的常见问题答疑
问:查询一般纳税人资格需要提供什么材料?
线上公开查询只需统一社会信用代码;线下窗口打印证明需携带营业执照副本原件、经办人身份证及单位介绍信,若委托他人代办,还需附加授权委托书。
问:一般纳税人资格认定后,会不会自动失效?
不会自动失效,但存在三种终止情形:企业主动申请转为小规模纳税人、连续12个月销售额超过规定标准且未及时办理登记、企业注销税务登记,民间常说的“一年一审”并不存在,持续性资格无需年度续期。
问:查询结果显示“不予认定”或空白,还能开具增值税专用发票吗?
可以,小规模纳税人可自行开具增值税专用发票(部分行业除外),但征收率多为3%,且无法抵扣进项,需承诺放弃抵扣权利,受票方取得这类专票后同样无法凭票抵扣进项税额,若对方明确要求13%或9%税率专票,则必须先行办理一般纳税人资格登记。