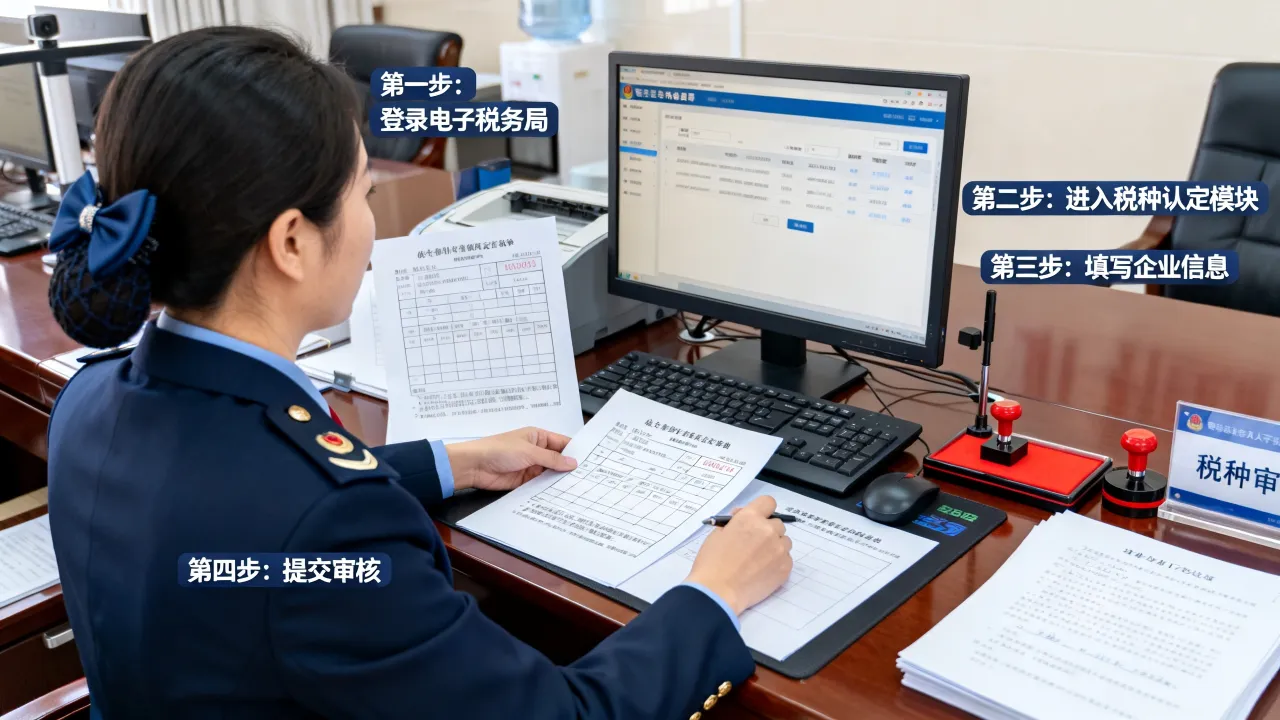
冲专票必须先在税务系统申请红字信息表,审核通过后由开票方开具红字发票,再重新开具正确的蓝字发票,全程线上操作,无需跑税务局。
很多财务新手一听到“冲红”两个字就觉得头疼,担心操作失误惹上麻烦,尤其在2026年全电发票全面普及的背景下,流程已经比过去简化了许多,但仍然有不少细节需要注意,这篇文章把冲红字专票的完整路径、常见坑点和实操技巧拆开讲清楚。
冲红字专票的具体操作流程是什么?
冲红字专票,通俗点说就是把之前开错或者需要作废的发票,用一笔负数的发票来抵消掉,专票涉及进项税抵扣,所以流程上比普票多一个环节:必须先由购买方或销售方在税务系统中申请<红字发票信息表>,拿到16位信息表编号后,才能开出红字发票。
第一步:判断由谁申请信息表
这是最容易混淆的地方,记住这个规则:
- 购买方已认证抵扣:由购买方申请信息表,销售方拿到编号后开红字发票。
- 购买方未认证抵扣:由销售方申请信息表,自己开红字发票。
行业共识认为,判断标准就是“发票是否已勾选认证”,如果购买方已经申报抵扣了进项税,销售方单方面申请会直接被系统拦截,近几年税务系统升级后,这种校验变得更严格,根本绕不过去。
第二步:在电子税务局发起申请
以2026年常用的操作路径为例(各省界面略有差异,但逻辑一致):
- 登录电子税务局,进入【我要办税】-【开票业务】-【红字发票开具】模块。
- 点击“红字发票确认信息录入”,输入原蓝字发票代码和号码,系统自动调出对应发票信息。
- 选择冲红原因:销货退回、开票有误、销售折让、服务中止等,根据实际情况勾选。
- 填写需要冲红的金额和税额,系统会自动关联原发票的剩余可冲红额度。
- 提交后,系统即时审核,大部分情况下是系统自动通过,极少数情况会转人工审核(比如冲红金额与原发票差异过大)。
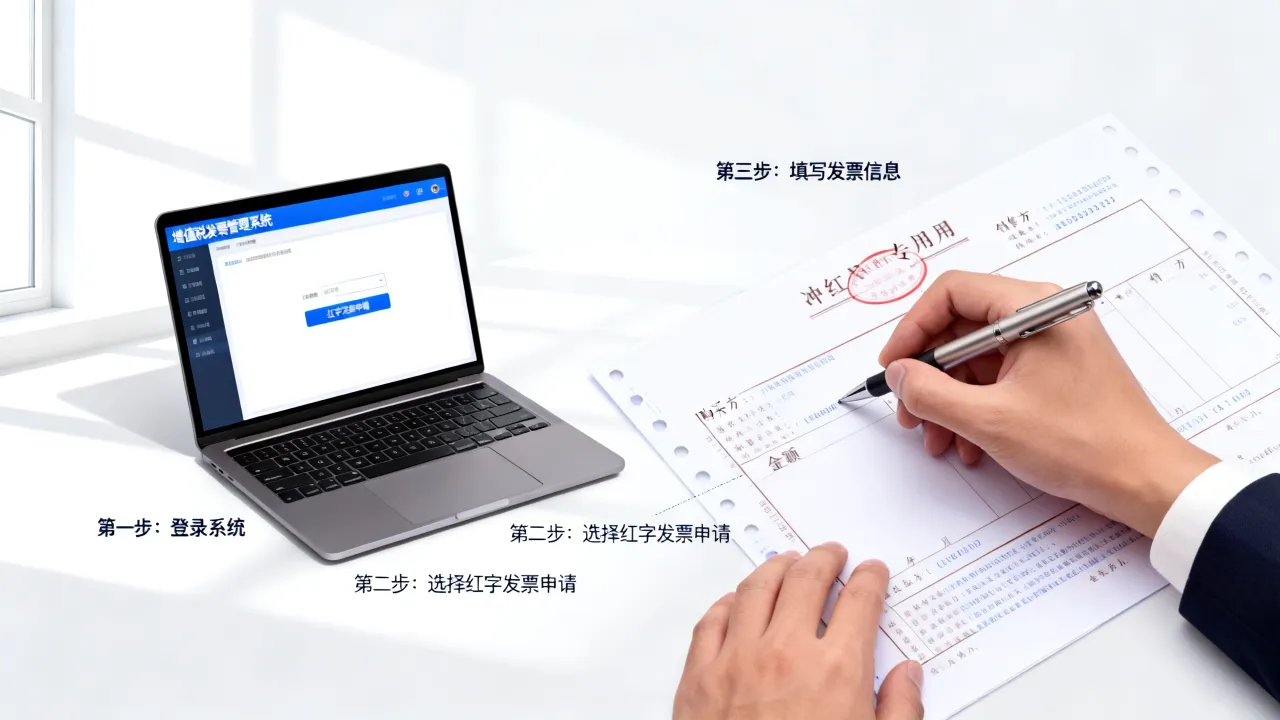
第三步:开具红字发票
信息表审核通过后,回到【红字发票开具】模块,选择“红字发票确认信息处理”,找到刚才审批通过的信息表编号,点击“去开票”。
系统会自动填入负数金额,核对无误后点击“开具”,一张红字专票就生成了,此时原蓝字发票的税额抵消,双方账面都平了。
全电发票的差异点
全电发票(数电票)的冲红流程更简单,不需要提前申请信息表,直接在开票界面选择“红字发票开具”,输入原发票号码,系统自动带出信息,填写原因、金额即可提交,全电发票的红字流程全程无纸化,但也意味着误操作后修改的余地更小,开之前务必反复核对。
专票开错了怎么处理?跨月与当月操作大不同
“我这个月开错了,还没来得及给客户,应该怎么办?”这是财务群里被问得最多的问题,答案取决于时间节点。
当月发现错误:作废而非冲红
如果是当月开具且对方未认证,且发票联次齐全,最省事的办法是直接作废,操作路径:进入【发票作废】模块,勾选对应的蓝字发票,点击“作废”即可,作废后税额同步释放,不用开红字票。
但要注意:作废仅限当月,且必须收回所有联次,如果客户已经把发票联和抵扣联拿走了,就需要协商退回,退回不了就只能走冲红流程。
跨月发现错误:必须走信息表流程
到了次月再想起来开错了,只能老老实实走前面说的冲红流程,此时如果购买方已经做了进项抵扣,就需要让对方财务配合申请信息表,很多销售抱怨“客户不配合”,实际上可以在开票软件中查看发票状态:如果对方已认证,状态显示“已抵扣”,此时必须由对方操作,这是税务系统的刚性约束。
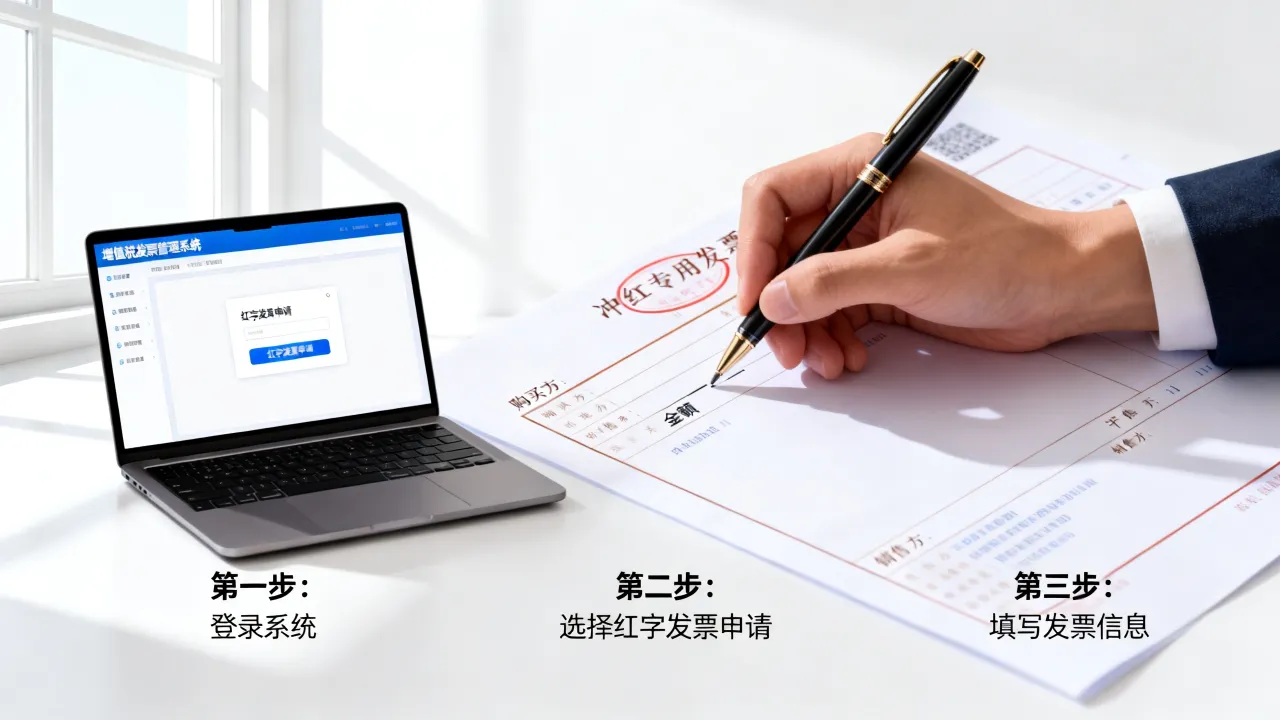
冲红后重开专票的注意事项
冲红完成后,原错误发票在系统里的状态变为“负数”,不影响你重新开具正确发票的额度,重开的专票按新业务处理,纳税义务时间以重新开具的日期为准,这里容易忽略一个点:如果原发票涉及跨年,且当年已经按错误金额申报了增值税,冲红后需要在当年(或当期)做纳税申报的负数调整,别把账挂在一边不管。
跨年冲红字专票,需要准备哪些材料?
跨年冲红比同年冲红多一道坎:税务系统会默认你“上年度已经确认了收入”,所以冲红金额在申报表中要体现为负数销售额,实操中的材料准备清单如下:
- 原蓝字发票的扫描件或电子原件(全电发票直接在系统调取)。
- 红字发票信息表(系统生成后打印留档)。
- 冲红原因的书面说明(客户退货协议、开票有误的自查说明等,备查用)。
- 若涉及增值税进项税额转出,购买方需要在申报表“进项税额转出”栏同步填报。
“跨年冲红会不会被查?”这是很多会计担心的问题,据公开信息,税务机关对一笔金额较大的红字发票复核力度确实高于普通发票,但只要是真实业务、原因合理,备齐上述材料,不会产生额外风险。
冲红字专票的价格和费用:要花钱吗?
“冲红要收多少钱?”这是一个被误解很深的问题,这里必须分清楚:税务系统本身不收取任何费用,但有些税控盘服务商可能涉及服务费。
官方渠道零成本
通过电子税务局或增值税发票开票软件操作冲红,全程不产生任何手续费、工本费,无论冲红金额大小,一律免费。
可能涉及的非官方费用
如果你让代账公司或第三方财税机构帮你操作,对方会收取服务费,根据服务商的定价策略,市场行情大致在 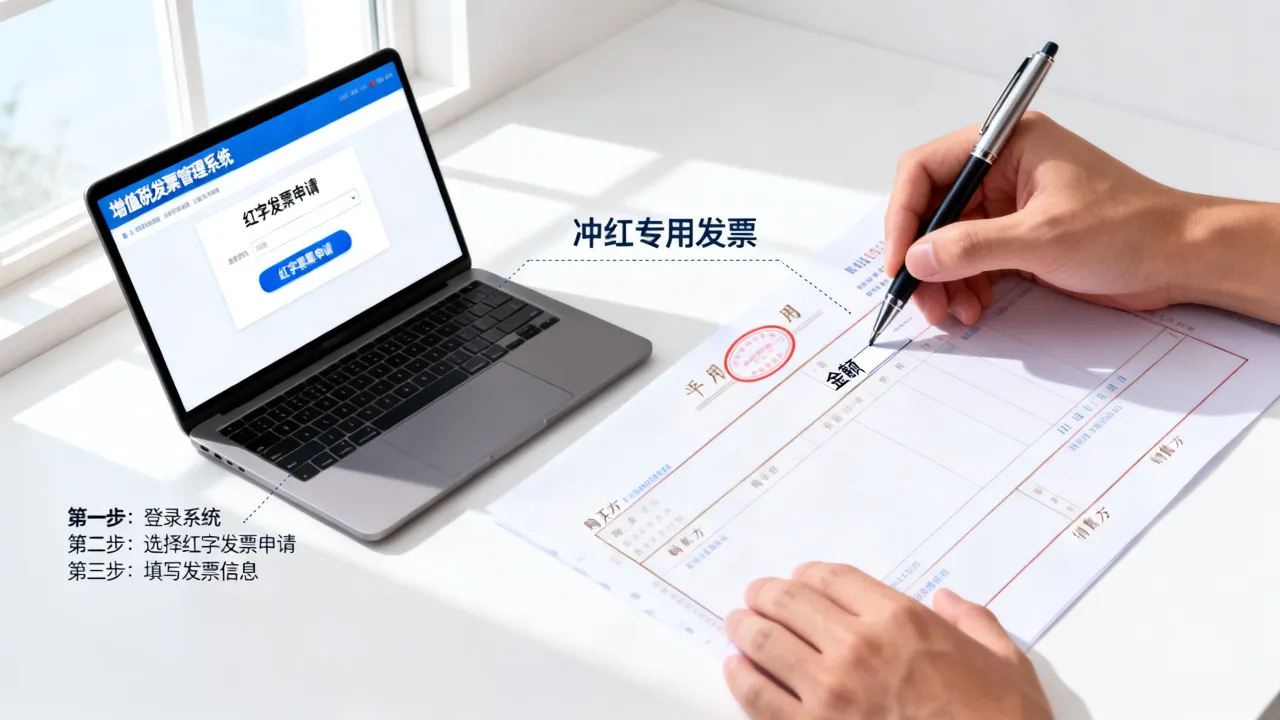
与作废对比:哪种更省钱?
作废不占用发票额度,不产生红字记录,操作上最省事,但作废只适用于当月且对方未认证,跨月被迫冲红时,多出的成本主要是人力和时间,而非税务费用,避免开错发票才是真正的省钱之道。
冲红专票的四个高频问题
冲红专票后,购买方还能抵扣吗?
不能,红字发票开具后,购买方原本已经认证抵扣的进项税必须做转出处理,在金税四期环境下,系统会自动比对红字信息表与购买方的申报数据,如果购买方没有同步做进项税额转出,次月申报时会被系统提示异常,进而触发风险核查,实际操作中,销售方开完红字后,最好通知对方财务及时处理。
部分冲红怎么操作?
部分冲红适用于销售折让或部分退货场景,比如原发票金额10万,客户退货2万,这时不需要冲销全部金额,只需在红字信息表里填写2万的负数金额即可,系统会保留原发票剩余的8万元额度,不影响后续开具。
红字发票开错还能再冲吗?
可以,但要注意,红字发票的冲红有次数限制:一张红字发票只能对应一张蓝字发票,且红字发票不能再次冲红红字发票,如果红字发票本身开错了,只能作废重开(当月)或走特殊情况申请流程(跨月),流程相对麻烦,所以开红字前务必多次核对金额和编号。
回到开头的上文归纳:冲专票的正确姿势是“先判断认证状态,再决定申请方,最后系统操作”,流程本身不复杂,复杂的是对业务状态的判断,只要把“当月作废、跨月冲红、已认证对方申请”这三句话刻在脑子里,大部分问题都能避免。