发票真伪查验没有捷径,最快且唯一权威的免费渠道是全国增值税发票查验平台,所有正规发票都能在该平台或官方税务App上找到查验入口。财务人员和经常报销的上班族最怕收到假发票,一旦入账被查,不仅不能抵扣,还可能面临罚款,与其事后补救,不如在收票时用几分钟验证一下,下面这份实操指南,按照从官方渠道到辅助手段的顺序,帮你把查验这件事彻底搞清楚。
发票真伪查询方法有哪些:官方与辅助渠道全对比
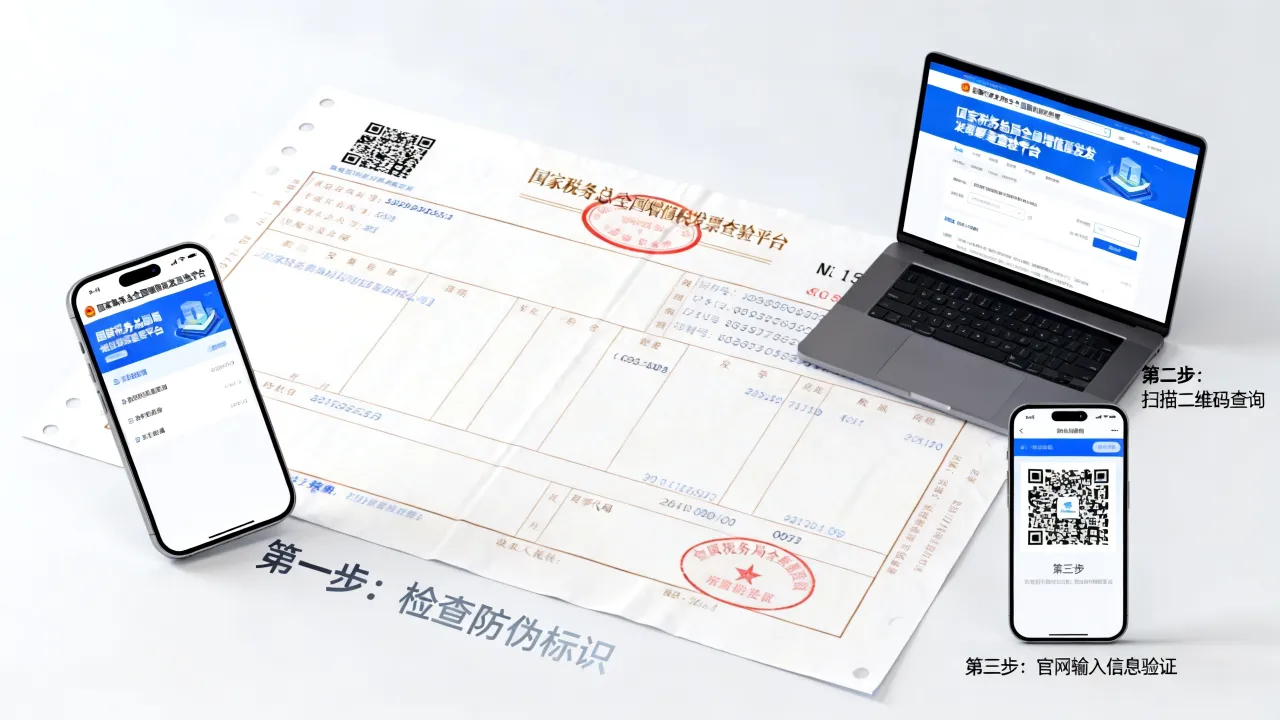
查验发票真伪,核心原则只有一个:认准税务官方渠道,其他第三方平台或扫码工具只能作为参考,不能作为法律凭证,以下三种方式是目前最主流且可靠的路径。
全国增值税发票查验平台:最权威的通用入口
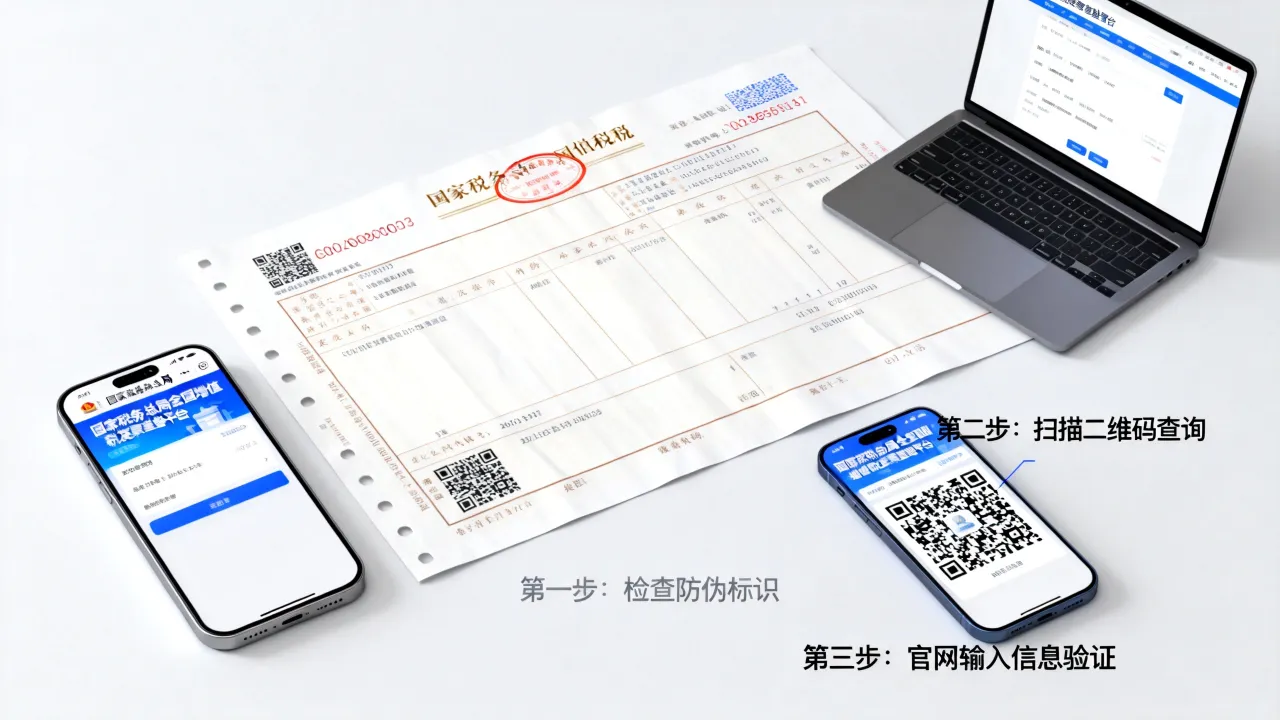
这是国家税务总局设立的官方查验网站,支持查验所有增值税发票,包括增值税专用发票、普通发票、电子发票、机动车销售统一发票等,操作路径很直接:
访问国家税务总局官网,在“纳税服务”栏目下找到“发票查验”入口,或直接在浏览器搜索“全国增值税发票查验平台”。
进入页面后,依次输入发票代码、发票号码、开票日期、开票金额(不含税),再输入验证码,点击查验,系统会实时返回发票的状态、购销方信息、货物或服务名称等详细内容。
需要注意,该平台查验有次数限制,一张发票当天最多查验5次,超过次数需次日再试,平台查询结果仅作参考,如需正式证明,应按提示下载或打印带有电子签章的查验结果。
电子税务局与官方App:移动端查验更便捷
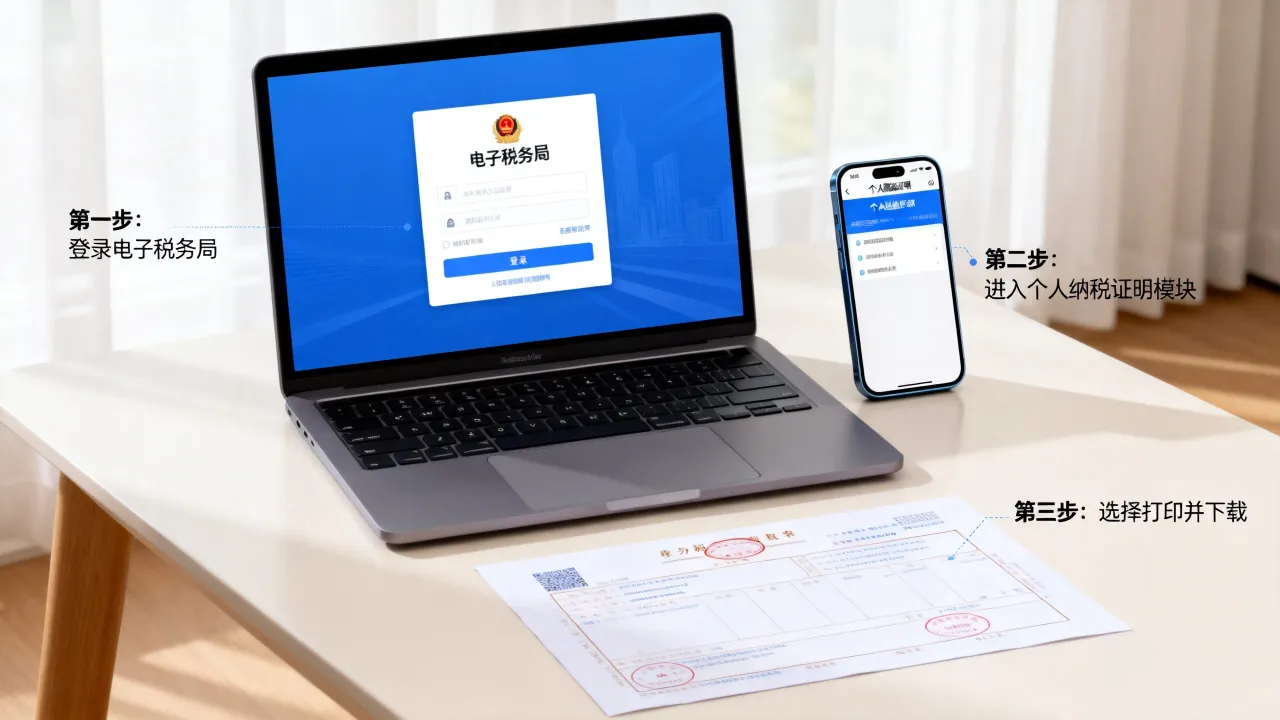
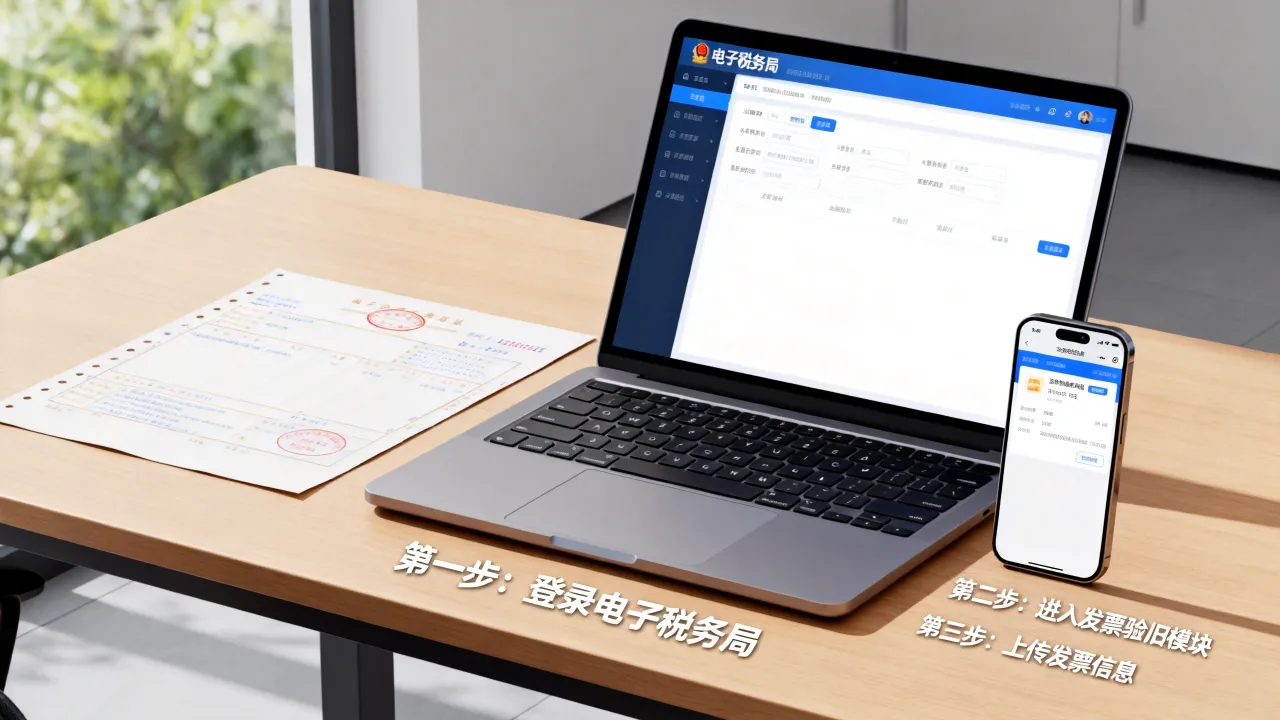
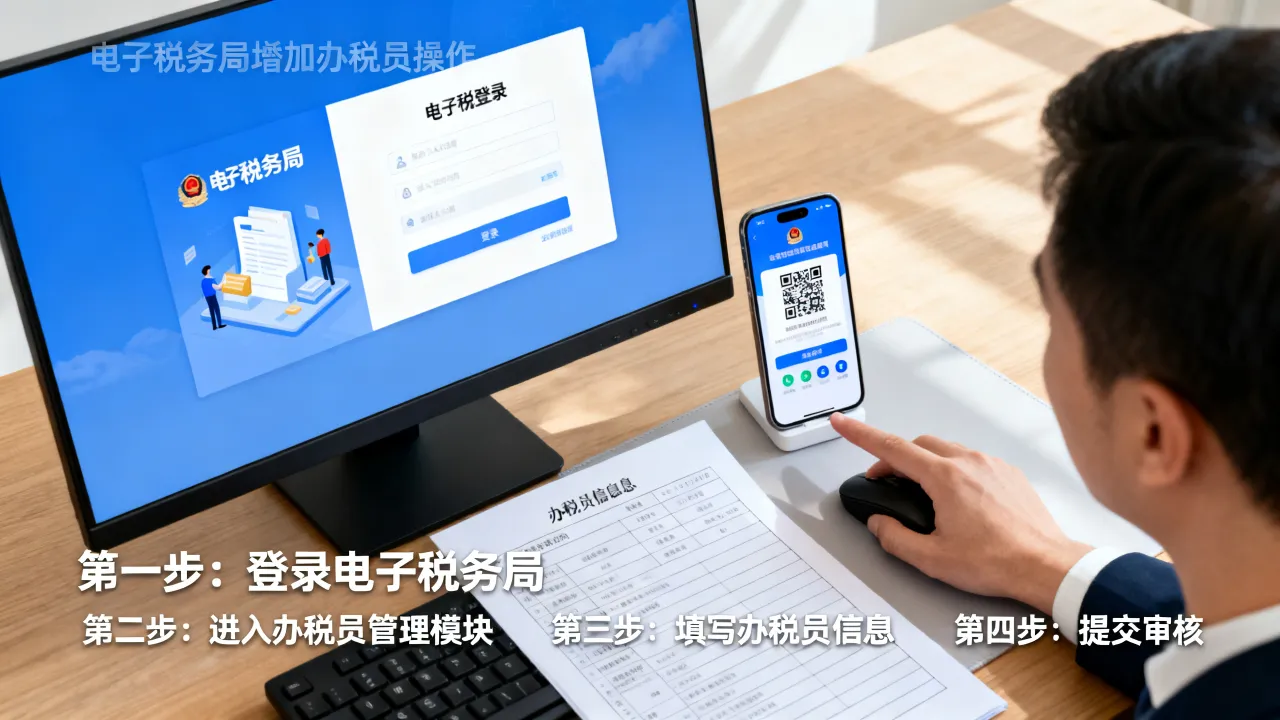
各地税务局都有自己的电子税务局网站和官方App,如“个人所得税”App、“电子税务局”App等,登录后通常在“公众查询”或“发票管理”模块中能找到发票查验功能。
优势在于,移动端可以扫描发票上的二维码快速填入票面信息,省去手动输入的麻烦,登录企业账号后,还可以直接查询本企业收到的所有进项发票,识别出是否存在被恶意虚开的风险,个人查验则更推荐使用“个人所得税”App,在“办税”栏目下选择“发票真伪查询”,操作同样简单。
拨打12366税务服务热线:人工兜底方案
如果对网络查询结果存疑,或遇到平台维护无法查验的情况,可以拨打12366转人工服务,提供发票代码和号码,坐席人员会协助核对发票在税务系统中的状态。
这个方式适合处理一些疑难情况,比如发票金额较大、纸质发票物理特征异常、或网络查验页面提示“查无此票”时,人工服务能够进一步确认发票是否处于正常存续状态,是否存在作废、冲红或失控等异常标记。
发票查验平台怎么用:手把手教你识别查验结果
很多人在查验时只关心“查得到”还是“查不到”,其实结果页面里的细节更有价值,学会阅读查验结果,是判断发票真伪的关键一步。
查验结果分析:查无此票不等于必然是假发票
当页面提示“查无此票”时,先别急着下上文归纳,以下几种情况也可能导致查不到:
- 数据延迟:纸质发票开票后,数据上传到税务系统存在一定时间差,一般不超过24小时,当天开具的发票建议次日再查。
- 输入信息有误:发票号码、代码或金额填错一位就会导致查无结果,尤其是金额,需按不含税金额填写,报销人员经常在这里栽跟头。
- 发票已作废或冲红:作废发票在系统中状态会更新,查验时可能显示“查无此票”或“发票已作废”,这本身就是重要的风险提示。
比对票面信息:机器查的是数据,你要核对的是内容
查验通过后,平台会显示发票的基础信息,此时要逐项与手中发票进行比对:
- 购销双方的名称和纳税人识别号是否完全一致
- 货物或服务名称、规格型号、数量、单价是否吻合
- 开票日期、收款人和复核人是否齐全
业内专家指出,很多变造发票(真票假开)的查验结果是正常的,因为发票本身真实存在,只是内容被篡改,单靠平台查询无法100%防范此类风险,还需结合业务真实性进行判断。
发票号码查询真伪:关注物理特征与细节逻辑
除了线上平台,纸质发票本身的物理特征也是重要的鉴别维度,尤其对于没有电子票号或二维码的旧版发票,物理检查几乎是唯一手段。
纸质发票的防伪要点:监制章、水印与印刷质量
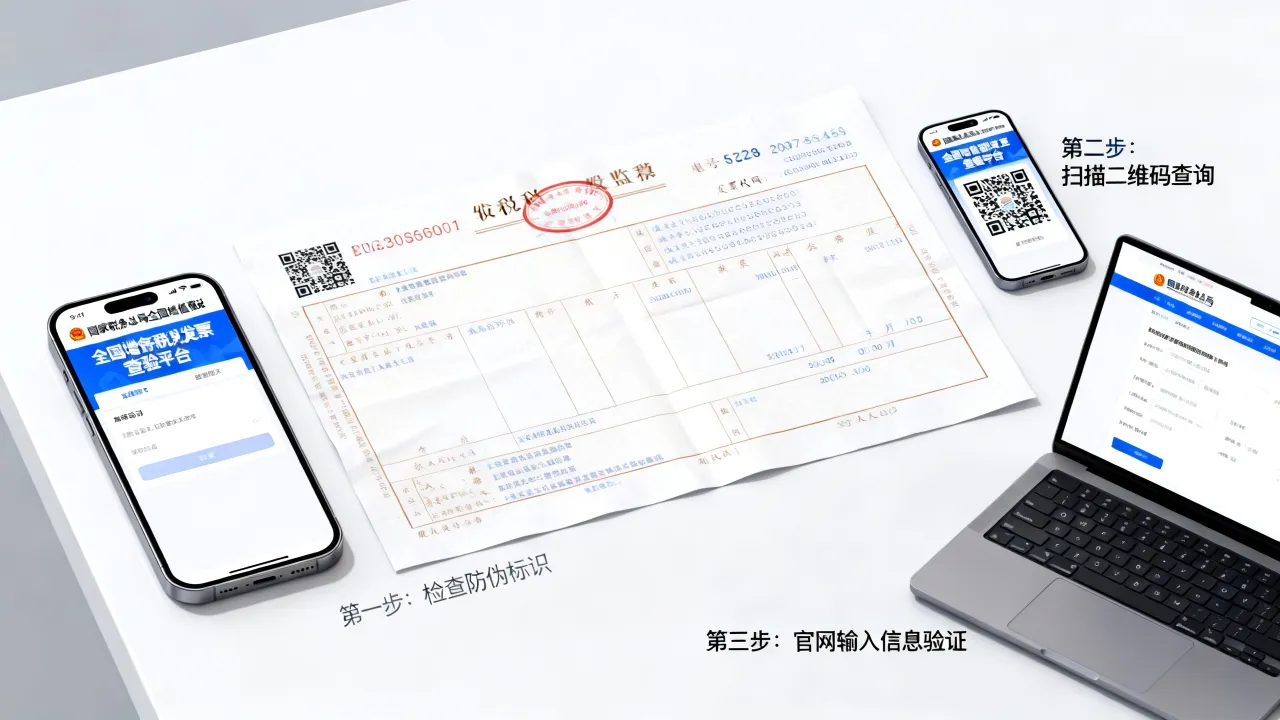
自2019年起,新版发票监制章形状为椭圆形,上环刻制“全国统一发票监制章”字样,下环刻制“国家税务总局”及税务局简称。中间刻制发票专用章所属税务机关名称,套印在发票联的左上角。
使用紫外灯照射发票联,可以看到票面特定位置呈现荧光防伪印记,纸张中嵌有彩色纤维,手感与普通打印纸明显不同,发票联底纹线条清晰连贯,没有断点或模糊感。
常见假发票的识别特征与高频风险场景
假发票的破绽往往不在防伪点,而在基础逻辑上:
- 发票代码与开票地区不符,如代码显示上海但开票方在广东
- 发票号码与开具日期逻辑矛盾,号码过小却显示为近期开票(需结合行业常识判断)
- 收款人、复核人、开票人姓名雷同或完全空缺,正规发票要求至少填写开票人
- 暴力粘贴的“大头小尾”发票,即发票联金额与存根联不一致,常见于手工开票场景
在高风险场景中,酒店住宿、会议费、咨询费等品类的发票需要格外谨慎,这些项目名称相较笼统,如果单张金额较大(单张超过1万元),建议主动向开票方索要消费明细清单,并在税务平台核对开票方的经营范围是否包含相关业务。
电子发票真伪验证:两种特殊情况的处理思路
电子发票的普及提高了查验效率,但也带来了新的问题,最常见的是PDF文件被篡改,以及数电票与区块链发票的查验方式不同。
电子发票版式文件:双重验证更稳妥
接收电子发票时,除了在查验平台输入发票号码,还应重点检查OFD格式的电子签章。正规电子发票会附带税务机关的数字签名,在专用的阅读器中可以看到“国家税务总局”的红色电子印章。
如果收到的电子发票是PDF格式,且没有合法的电子签章信息,则极有可能是被篡改过打印件。行业共识认为,查验电子发票最稳妥的方式,是要求对方提供OFD或XML格式的原文件,而不是PDF或截图。
全电发票(数电票)的查验差异
全面数字化的电子发票(数电票)无联次,无纸质版,采用动态二维码,查验渠道同样是全国增值税发票查验平台,但这类发票的票面只有20位发票号码,没有发票代码。
查验时选择“数电票”类型,输入发票号码后,系统会显示更为详细的结构化信息,包括开户行、账号、实际销售方等,由于数电票全流程留痕,其被伪造的可能性大幅降低,但接收时依然需确认销售方名称与交易对象一致,以防收到虚开发票。
发票验旧与抵扣风险:真伪之外的另一重考验
确认发票是真票,只是第一步,实务中相当一部分风险发生在“真票”环节——发票状态异常或开票方资质有问题。
发票状态查证:避免收到作废票或失控票
一张发票在税务系统里可能处于正常、作废、红冲、失控等不同状态,作废票或红冲票即使在查验平台能查到,也不能用于报销或抵扣。
查验时,除了看信息是否匹配,还应留意结果页面的“发票状态”栏,如果显示“作废”或“红冲”,应立即联系开票方重新开具,失控票则更为棘手,通常因开票方未按期申报纳税被系统锁定,受票方可能面临进项转出的风险。
抵扣资格自查:发票合规是底线,关联性也是红线
税务稽查不只看发票本身,还会审查发票背后业务的真实性,即使是真票,若业务不属于企业经营范围,或与经营业务无直接关联,同样存在被认定为虚开的风险。
企业财务人员在接收大额发票后,应保留完整的合同、付款凭证、物流单据或服务交付凭证,这些资料建议一并归档,备查时能清晰还原业务链条,个人报销则需保留消费小票或订单记录,以防开票方事后在后台改动数据。
发票真伪的判定,本质上是数据比对与逻辑校验的双重过程,官方平台查验数据,票面信息与业务背景验证逻辑,两步缺一不可,把上述查证动作固化为收票习惯,多数税务风险都能在源头被拦截。
发票真伪查询常见问题解答
发票查验平台提示“验证码失效”或“系统繁忙”怎么办?
“验证码失效”通常是页面停留时间过长,刷新页面后重新获取即可。“系统繁忙”多发生在月末和季末申报高峰期,可稍后重试或错峰查验,若反复出现异常,可拨打12366报备发票号码,请后台协助查询,这类问题通常与浏览器兼容性有关,建议使用IE或Edge浏览器,并关闭弹窗拦截功能。
几年以前的发票现在还能查验真伪吗?
全国增值税发票查验平台提供最近5年内发票的查验服务,对于超过5年的历史发票,需携带发票原件、经办人身份证明,前往发票开具方的主管税务机关进行人工鉴定,由税务机关出具书面鉴定结果,该结果具有法律效力。
商家说发票是真的,但查验平台查不到,这正常吗?
如果发票开具时间超过48小时,且输入信息无误,查验平台仍然查不到,这种情况并不正常,建议先与开票方财务人员核对发票号与代码是否录入有误,再确认发票是否已在系统中作废,若开票方无法给出合理解释,且发票金额较大,可拨打12366向税务机关反映相关线索,税务系统内部对数据上传有严格的时点考核,正规企业通常不会出现长时间查询不到的情况。