先分清楚你是哪种纳税人,再对号入座选申报表,按顺序填销售额、进项税、应纳税额,最后核对数据提交。绝大多数申报错误都出在身份混淆和附表数据对不上这两件事上。
新电子税务局下增值税申报流程
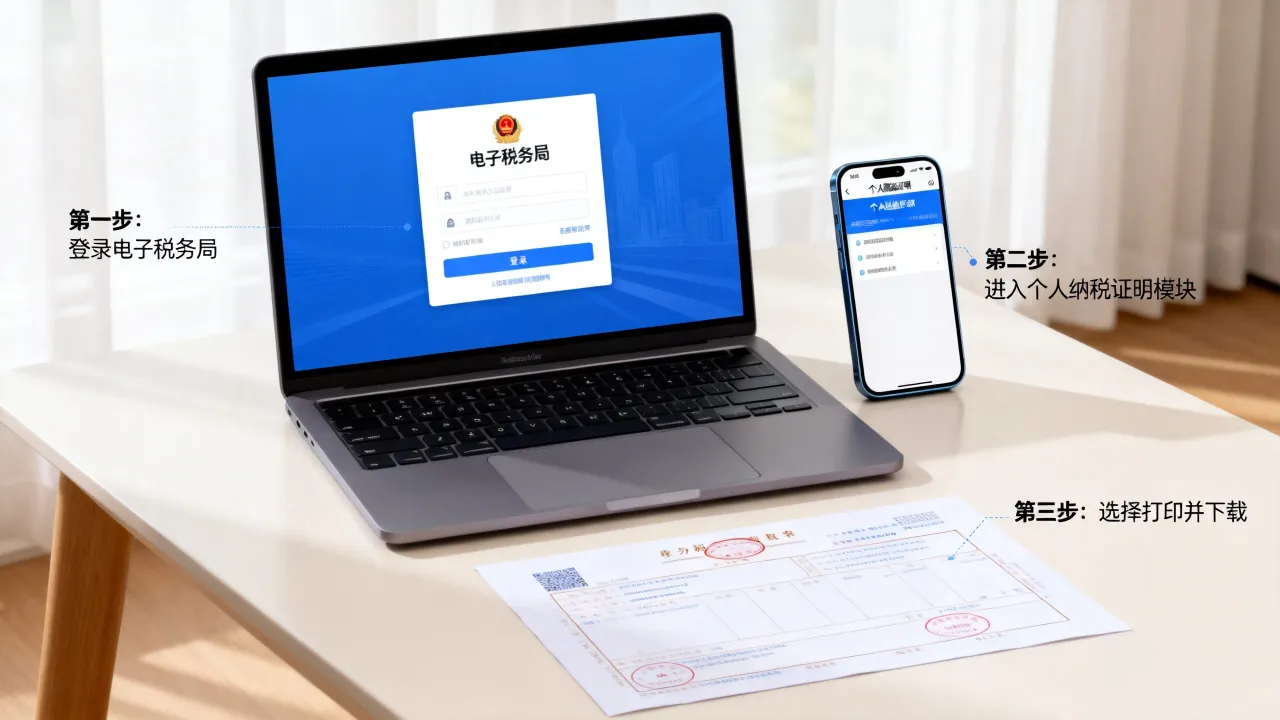
现在填报增值税基本都在新电子税务局完成,这个平台把老版的多个入口合并成了一个,登录后首页“我要办税”模块里,找到“税费申报及缴纳”,点进去就能看到增值税及附加税费申报表,系统会自动预判你的纳税人身份,但你需要核对一下左上角的税款所属期是否正确。
一般纳税人增值税申报表填写步骤
一般纳税人增值税申报流程比小规模复杂,核心是主表、附表一、附表二这三张表的数据必须勾稽一致,我们按实际操作顺序来拆解:
<真题实操>:附表一填的是销售明细,包括开具增值税专用发票、开具其他发票、未开具发票收入的销售额和税额,这里最容易出错的地方是税率栏选择错误,13%和9%别选混了,不动产租赁和建筑服务的税率要看清备注栏要求。
附表二专门处理进项税额,也就是你买东西拿到的专票和海关缴款书,铁路电子客票、航空运输电子客票行程单都可以按规定计算抵扣,但需要在“其他扣税凭证”栏次填入,通行费电子发票在勾选平台确认后,数据会自动同步到附表二第2栏,不需要手工填写。
小规模纳税人增值税申报表填写
小规模纳税人的申报表相对简单,但季度销售额30万以下免税和超30万全额缴税的分界线要卡准,申报表主表第1栏“应征增值税不含税销售额”填的是专票+普票+无票收入的总额,第2栏填专票部分,第3栏填普票部分,如果你开了专票,哪怕季度销售额没超过30万,专票对应的税款也必须缴纳。
增值税申报表附表怎么填
附表数据是检查主表逻辑的地基,很多会计朋友在增值税申报表附表怎么填这个问题上头疼,我们按表种逐一说明:
- 附表一(本期销售情况明细):按税率或征收率分行填写,第1至7行是13%和9%的应税货物、劳务和服务,第8至10行是6%税率项目,第11至12行是即征即退项目,不要跨行填写,以免比对不通过。
- 附表二(本期进项税额明细):第1至12栏是申报抵扣的进项税,第13至23栏是进项税额转出,如果发生非正常损失、简易计税项目、免税项目用到的进项税,必须在这里做转出处理,否则税务系统申报比对时会提示异常。
- 附表三(服务、不动产和无形资产扣除项目明细):只有实行差额征税的纳税人需要填,比如旅游服务、劳务派遣、建筑服务简易计税项目,填的是允许差额扣除的项目金额,不是全部收入。
- 附表四(税额抵减情况表):包括加计抵减、抵减税额、本期实际抵减额,生产性服务业纳税人适用5%加计抵减,生活性服务业纳税人适用10%加计抵减,上期结余的加计抵减额会自动带出,你只需要确认本期发生额和本期调减额。
增值税申报常见错误自查清单
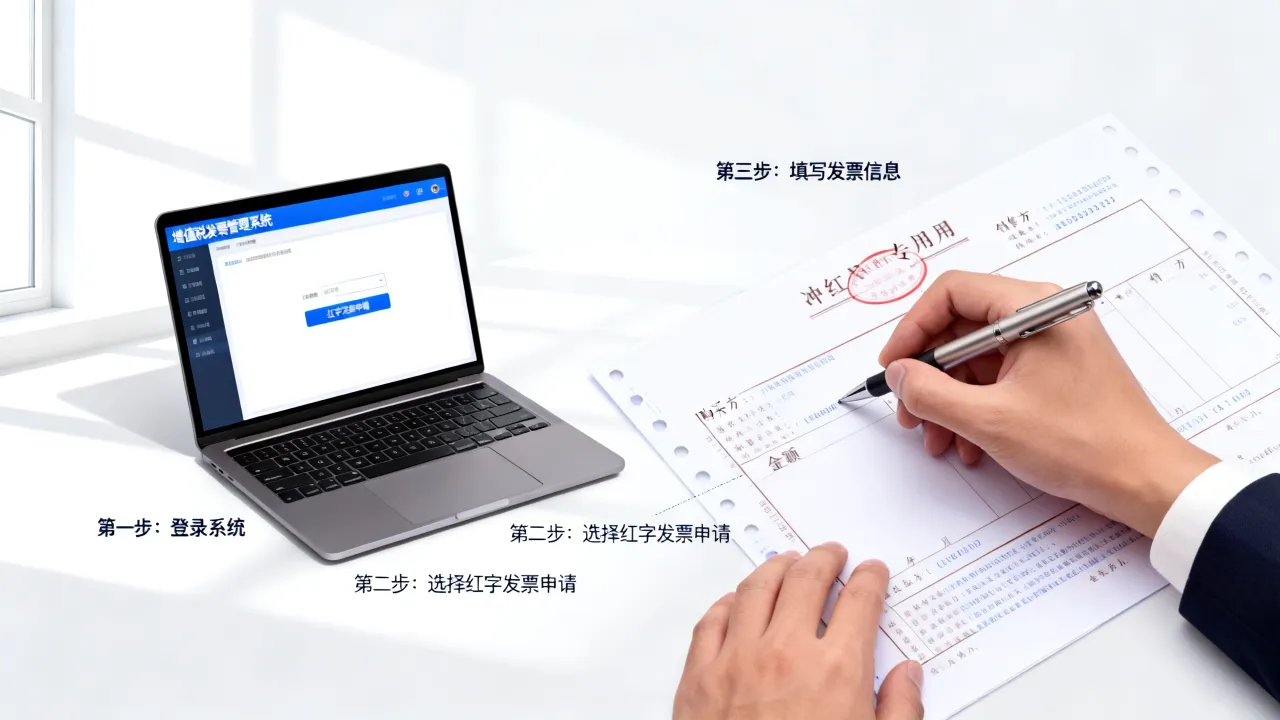
申报表销售额与发票汇总数据不一致,这通常是漏填了未开发票收入,或者红字发票没有在申报时体现,开票系统里的实际销售额和申报表应税销售额必须一致,不一致时系统会阻断申报。
进项税额转出漏填,用于集体福利、个人消费的购进货物,以及发生非正常损失的存货,其进项税需要转出,很多企业就在这个环节栽跟头,导致多抵扣了进项税,被税务局要求补税加滞纳金。
期末留抵税额与上期申报表不一致,上期留抵数会预填到本期申报表第13栏,如果你上期主表有误,这个数就对不上,出现这种情况,需要先作废或更正上期申报,再进行本期申报。
| 错误类型 | 高频发生环节 | 自查方法 |
|---|---|---|
| 销售额填报遗漏 | 未开票收入、视同销售 | 账面收入与开票收入比对 |
| 进项税重复抵扣 | 通行费、旅客运输凭证 | 勾选平台与账面凭证核对 |
| 附表与主表不衔接 | 附表一合计数不等于主表销售额 | 核对各行次汇总逻辑 |
增值税税额计算与申报逻辑
应纳增值税的计算公式是销项税额减去进项税额减去上期留抵税额,如果当期进项大于销项,形成留抵税额,自动结转到下期,行业共识认为,进项发票的及时取得和认证,直接决定了当期税负高低。
具体申报路径上,电子税务局会有“一键零申报”功能,适用于没有业务、没有开票的小规模纳税人,只要销售额确实为零,可以直接点击零申报,不用逐张填表。
增值税减免税申报明细表
有减免税业务的纳税人,还需要额外填写增值税减免税申报明细表,这张表按减免税代码分行填写,比如小规模纳税人3%征收率减按1%征收的优惠,代码是“小规模纳税人减按1%征收率征收增值税”,如果你填写的减免税代码不存在或者与本期申报数据不匹配,系统会直接报错。
本期发生额是享受减免的税额,本期应抵减税额和本期实际抵减税额通常三者金额一致,期末余额一般留空,除非你有未抵减完的加计抵减额。
增值税申报常见问题解答
增值税申报流程中,附表二进项税额数据为什么不自动带出?
答:新电子税务局上线后,附表二的进项数据逻辑是:先在“税务数字账户”里对取得的专票、海关缴款书、农产品发票进行用途确认,确认后系统会自动同步到申报表附表二第1栏和第2栏,如果没做用途确认,数据不会自动带出,你需要先返回税务数字账户操作,再回到申报表刷新数据,旅客运输服务计算抵扣的进项税无法自动同步,需要手工填写。
申报增值税时提示“申报比对异常”怎么处理?
答:申报比对是“金税四期”系统自动校验申报数据与进销项数据是否有逻辑错误的过程,最常见的情况是申报的销售额小于开票系统汇总的销售额,或者申报的进项税额大于勾选平台确认的金额,先根据系统提示的具体栏次,打开对应附表重新核对数据,找到差异来源,如果确认申报表数据无误,可以在申报界面点击“异常转人工审核”,系统会生成比对异常转办单,由税务局后台人工审核处理,部分情况需要填写《申报比对异常处理表》并说明理由。
增值税申报表附表四中的加计抵减额可以一直留在余额里吗?
答:加计抵减额可以结转下期继续抵减,但要注意政策执行期限,生产性服务业和生活性服务业的加计抵减政策执行至规定截止日期,到期后尚未抵减完的加计抵减额不再执行,需要一次性计入当期成本费用,不再结转,行业专家提醒,政策到期前的最后一次申报时,要检查附表四第6列“期末余额”是否清零。