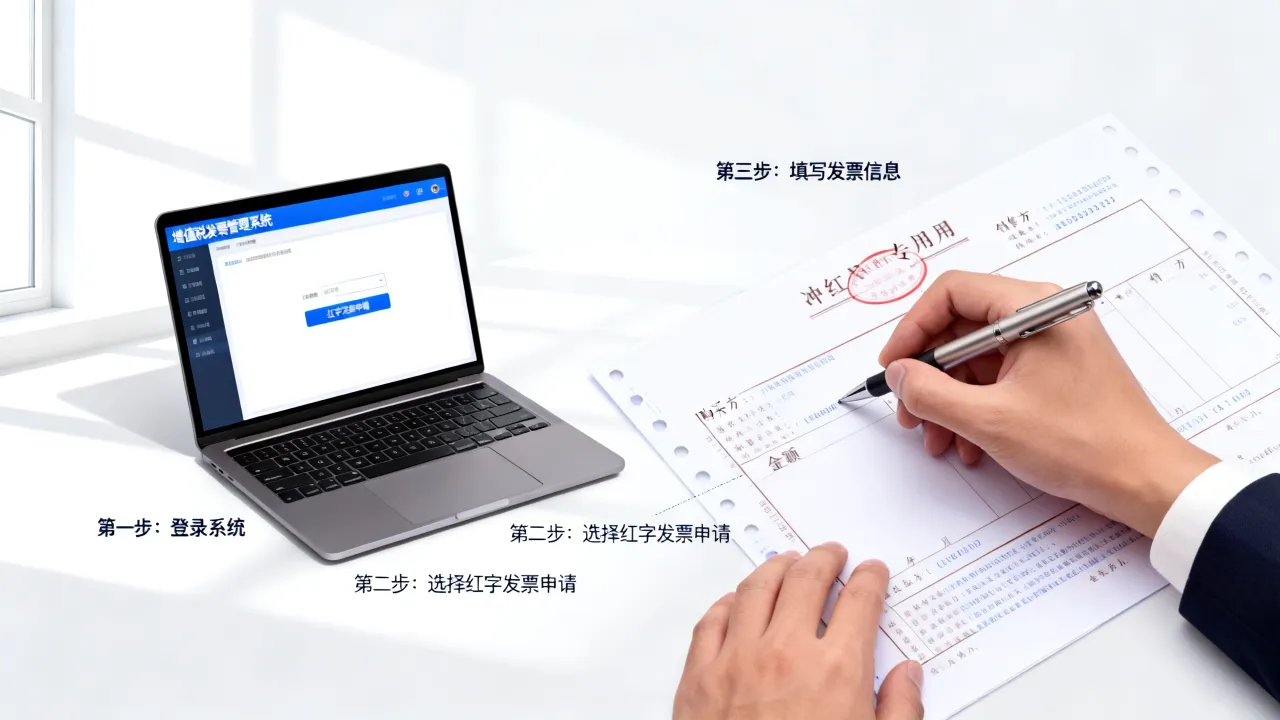
红冲发票开具后不能直接作废,但可以通过撤销信息表或开具蓝字发票冲抵的方式实现“变相作废”,具体操作要看开票工具、开票时间和发票类型。如果你正对着一张开错的红色发票发愁,先别急着点“作废”,很多情况下这个按钮压根不可用,下面按场景拆解,每一步都跟着做就行。
红冲发票到底能不能作废?先分清三个场景
红冲发票在税务系统里属于负数发票,它的作用是冲减原有蓝字发票的销售额和销项税额,一旦开具,系统底层数据已经生成负数记录,作废”的逻辑和普通蓝字票完全不同,能不能作废,取决于开票时间、发票种类以及你用的是哪种开票系统。
当月开具的红冲发票:部分开票软件允许作废
如果你使用的是增值税发票管理新系统(即税控盘或税务UKey),在当月开具红字发票后,且发票数据尚未上报税务局之前,少数版本的开票软件确实允许在“发票作废”模块里直接作废这张红字发票,操作路径一般是:
- 打开开票软件,进入“发票管理”菜单
- 点击“发票作废”
- 选中对应的红字发票,点击“作废”
- 系统弹出确认提示,点“是”完成操作
但这里有一个关键动作:作废红字发票的同时,也要在“红字发票信息表查询”模块里找到对应的信息表,执行“撤销”或“删除”操作,否则信息表会占用该笔红冲额度,导致你下次无法重新申请或开具红字发票。
跨月红冲发票:直接作废行不通
跨月之后,无论专票还是普票,绝大多数开票系统都会禁止直接作废红字发票,原因很简单:负数申报数据已经生成并入账,如果强行作废,会导致当月销项税额、进项税额转出等申报数据与系统底层不一致,轻则开票软件报错,重则触发税务局的一窗式比对异常。
行业共识认为,跨月红冲发票只能通过开具蓝字发票来“冲回”错误金额,再进行正确重新红冲,没有其他合规的快捷通道。
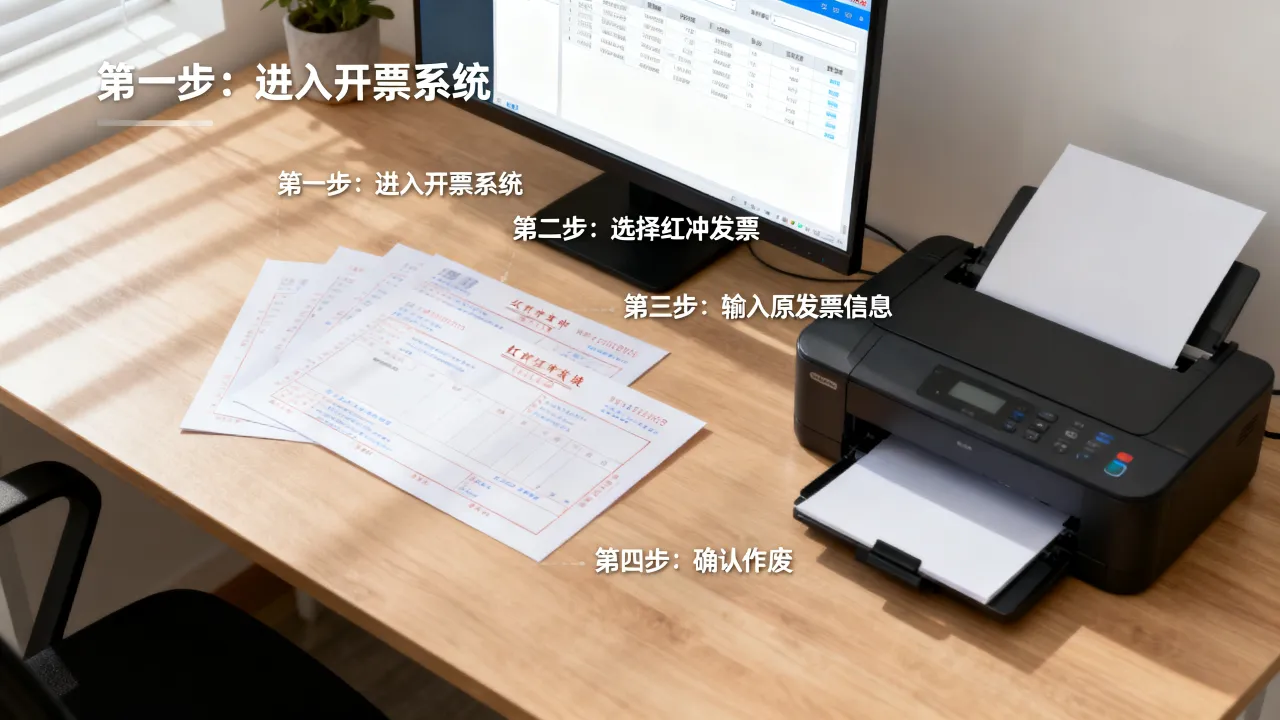
数电票红冲后能作废吗?根本没有作废选项
全面数字化的电子发票(数电票)上线后,开票系统里只有“红冲”按钮,没有“作废”按钮,如果你对一张数电票开具红字发票之后,发现金额或税率开错了,唯一的处理方式就是对这张红字发票再次红冲,操作方法:
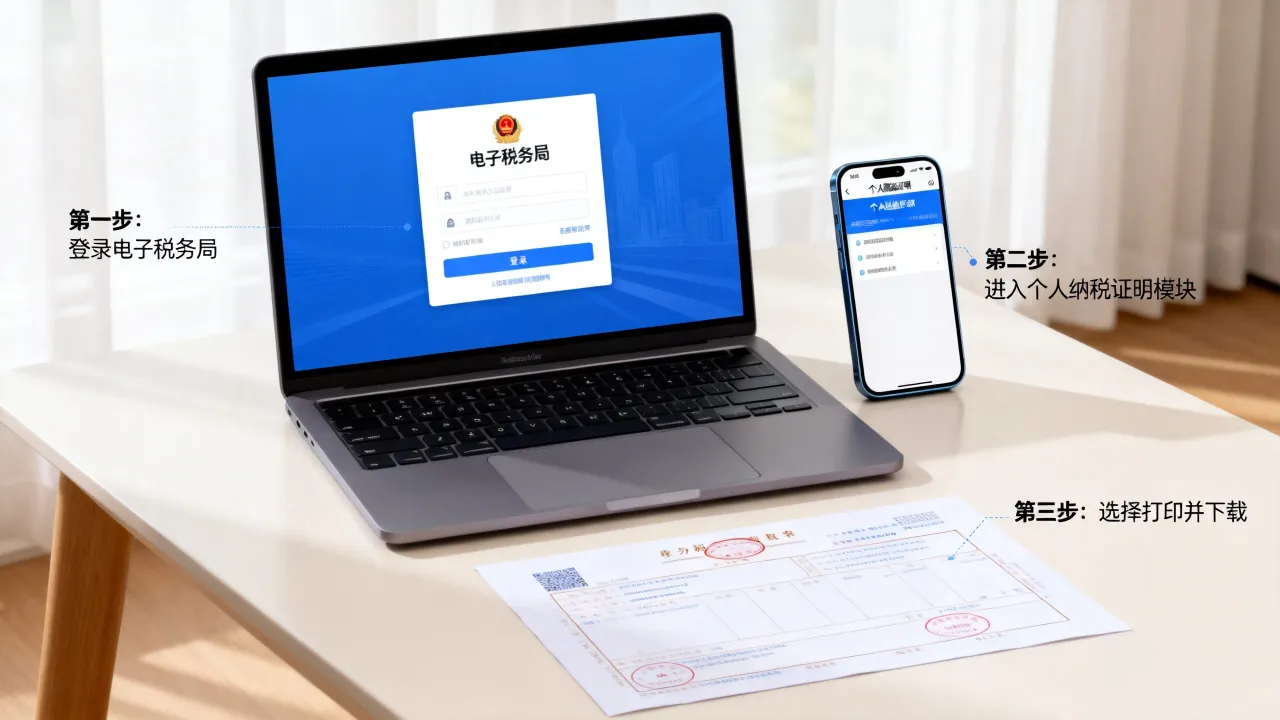
- 进入电子税务局“税务数字账户”
- 找到已开具的红字发票,点击“再次红冲”
- 系统会生成一张正数发票,用来抵消之前的负数发票
- 随后重新发起正确的红冲流程
整个过程不需要撤销信息表,因为数电票的红冲记录是连续关联的,后一张会自然冲抵前一张。
红字发票开错怎么办?用这两种操作替代作废
既然多数情况下红冲发票不能直接作废,那开错了就得换思路,根据错误发生的时间点,有两条不同的处理路径。
尚未开具红字发票时,撤销信息表
如果你只是申请了红字发票信息表,但还没开出红字发票,那恭喜你,此时可以“变相作废”,操作路径:
- 税控盘版本:打开开票软件,进入“发票管理—红字发票管理—信息表查询”
- 选中状态为“待开具”的信息表,点击“撤销”
- 确认撤销后,该信息表变为无效,原蓝字发票仍可继续正常使用
在电子税务局(数电票试点)中,路径是“税务数字账户—红字发票申请单—历史记录”,选到未开具的申请单,点击“撤回”即可,据统计,多数省份的电子税务局已支持在线撤回,几分钟内生效。
已开具红字发票,用蓝字发票冲抵错误红字
如果红字发票已经开具成功,且跨月了,那最稳定的处理方式是开一张与原红字发票金额、税额完全一致的蓝字发票,把负数记录冲成平账,具体步骤:
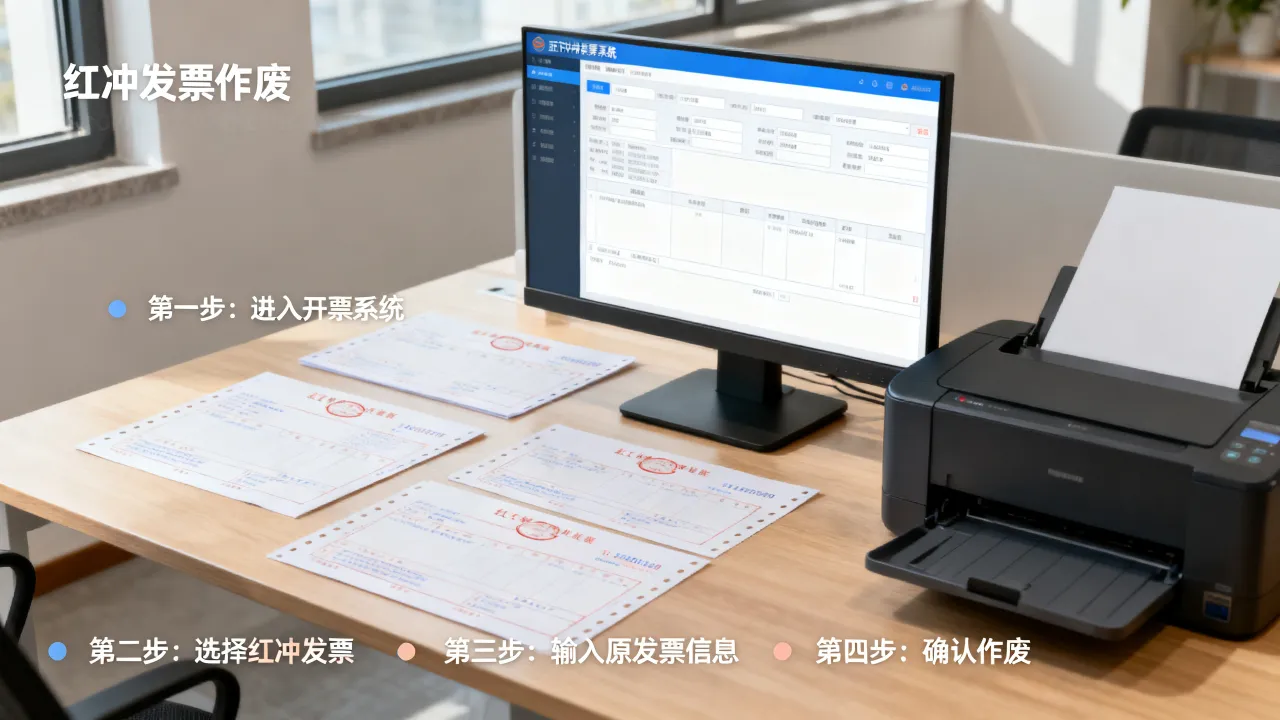
- 在开票系统中申请一张新的蓝字发票,发票类型和税率必须与原红字发票保持一致
- 将这张蓝字发票的金额、税额填成与错误红字发票的绝对值相等
- 确认开具后,原错误红字发票的影响被抵消
- 重新填写红字发票信息表,制作正确的红字发票
这个过程虽然会多一张蓝字发票,但会计处理上清晰可见,税务申报时也容易解释,需要留意的是,不要在短时间内反复操作,否则可能引起系统风控关注。
红冲发票作废和重开:怎么选更稳妥?
不少财务人员在“尝试作废”和“蓝字冲抵”之间犹豫,直接对比一下,心里就有数了。
| 对比维度 | 直接作废 | 蓝字冲抵后重开 |
|---|---|---|
| 适用时间 | 当月内,且开票软件支持 | 跨月或任何时间 |
| 操作难度 | 简单,几步完成 | 复杂,需要开两张票 |
| 税务风险 | 信息表未撤销会锁定额度 | 申报逻辑完整,风险低 |
| 发票状态 | 原票会标记作废 | 原票仍为冲销状态,另出蓝票 |
| 系统兼容性 | 仅税控盘部分版本支持 | 税控盘、数电票均适用 |
可以这样理解:如果当月发现,且你的开票软件里确实能找到那张红字发票并点击“作废”,那就直接作废,省事,如果系统提示“不允许作废”或已经跨月,就不要尝试违规操作了,老老实实走蓝字冲抵流程。
红冲发票作废的四个常见坑
实际操作中,很多人因为少做一个细节,导致后面麻烦不断,下面几个坑比较典型,提前避开。
- 作废红字发票后忘记撤销信息表:这是最高频的问题,红字发票作废后,信息表仍然处于“已使用”状态,导致下个月无法再次申请相同笔数的红冲额度,建议作废后立即回到“信息表查询”模块核对状态。
- 跨月强行作废红字发票:有少数人尝试修改系统时间或者其他方式强制作废,结果触发开票软件锁死,跨月后千万别这么做,系统底层记录已经不可逆。
- 电子红字发票作废后直接销毁:电子发票没有物理载体,即使你点击了作废,系统里依然有完整记录,如果原蓝字发票仍在使用,需重新开具正确发票,不能靠“删掉”解决。
- 作废专用发票红字导致进项税额转出混乱:对于增值税专用发票,红字发票作废后会直接影响进项税额转出申报,如果当月已经申报,需要及时更正申报表,否则税务局会推送异常清册。
关于红冲发票如何作废,最常搜的三个问题
红字发票信息表怎么作废?
如果信息表尚未开具红字发票,可以在开票软件“红字发票信息表查询”模块中,选中该信息表,点击“删除”或“撤销”,删除后信息表状态变为“信息表已作废”,原蓝字发票可以正常重新开具,如果已经开具红字发票,信息表无法作废,只能通过蓝字发票冲抵来调整。
红冲发票作废后原发票还能用吗?
不能用,红字发票作废只表示负数发票本身失效,但原蓝字发票已经被标记为“已冲销”,即使红字废了,原发票的负数记录也留在系统里,正确的做法是重新开具一张新的蓝字发票或红字发票,而不是继续沿用原票。
跨月红冲发票作废申报错误怎么办?
跨月红字发票不能作废,如果因为误操作导致申报数据异常,需要在当期内及时更正申报,超过申报期的,携带情况说明和开票记录到主管税务机关办税服务厅申请补充申报,以实际业务为准调整应纳税额。