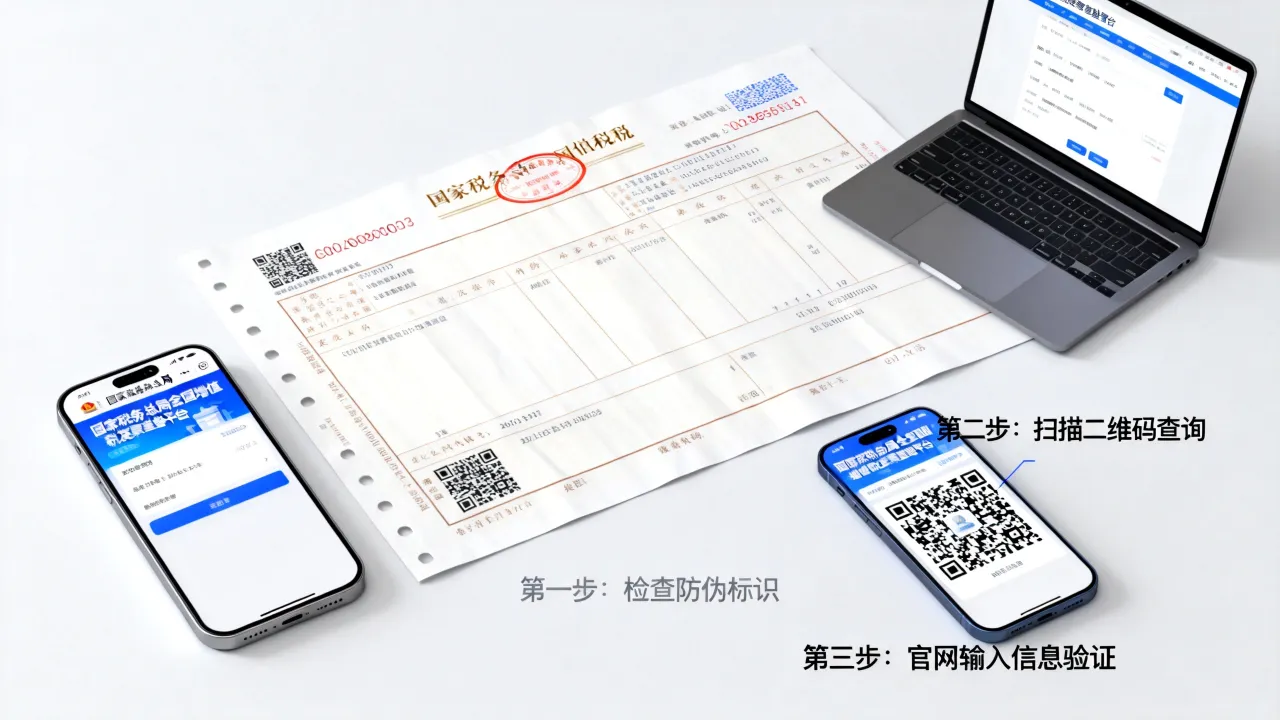
查询进项税额的核心途径是登录全国统一的“增值税发票综合服务平台”,通过“发票抵扣勾选”功能查看系统自动归集的进项发票数据,同时结合电子税务局中的申报表数据完成核对。对于无法登录平台的特殊情况,可携带税务登记证件前往办税服务厅申请人工查询。
企业进项税额哪里查?核心渠道与操作路径
处理进项税额查询时,很多财务人员习惯性地翻看纸质发票或者Excel台账,但这不是权威数据源,税务局认定的进项税额,以发票稽核比对结果为准,因此查询动作应该围绕官方系统展开,目前企业进项税额查询已经形成以增值税发票综合服务平台为主、电子税务局为辅的双通道格局,覆盖从发票勾选到申报抵扣的全流程。
增值税发票综合服务平台:最精准的待抵扣数据来源
这个平台是查询进项税额的主阵地,它汇总了所有开具给本企业的增值税专用发票信息,具体路径是:使用税控设备(金税盘、税控盘或税务UKey)登录增值税发票综合服务平台,进入“抵扣勾选统计”模块,在该界面中,系统按税款所属期展示当期全部进项发票的张数、金额与税额合计,并区分“已勾选”“未勾选”“已确认”三类状态。
实际操作中,你需要关注的是“当期已确认”的税额,这个数字才是可以进入申报表的金额,查询步骤拆解如下:
- 选择税款所属期,比如查询2026年3月的数据,就选择2026年3月。
- 点击“申请统计”,系统会实时汇总当期所有抵扣勾选的发票。
- 查看统计结果中的“税额”栏,即为当前可抵扣的进项税额。
- 若发现数据与账面不符,点击“发票明细下载”导出Excel,逐票核对。
需要特别提醒的是,平台数据是分属期滚动显示的。“当期”与“申报期”含义不同,不少人在这里栽过跟头,比如你4月15日查3月的税,平台默认显示的可能是3月属期数据;但如果你忘了确认勾选,系统会自动回退,此时查询到的结果就会变成0,需要重新操作。
电子税务局:已申报进项税额的历史数据查询
如果查询的是已经完成申报的属期数据,电子税务局的“历史申报查询”模块更直接,登录各省电子税务局,进入“我要查询—申报信息查询”,选择增值税一般纳税人申报表,点击“附表二(本期进项税额明细)”即可看到已申报抵扣的进项税额总额,这里的数据是最终结果,与申报表完全一致,适合用于核对账务与税务差异。
发票不显示税额怎么办?抵扣凭证的查询差异处理
查询进项税额时遇到的最大困扰,是部分凭证在综合服务平台中查询不到,这种情况并非系统故障,而是凭证类型不同的正常表现。
通行费电子发票与海关缴款书:不同查询入口
高速公路通行费电子普通发票虽然可以抵扣,但它的数据不全部显示在传统专票列表里,目前通行费发票在综合服务平台的“通行费发票”单独模块中归集,查询时需要切换页签,否则会漏算,海关进口增值税专用缴款书则完全不同,它在“海关缴款书采集”模块查询,2019年之后海关缴款书实行“先比对后抵扣”,你需要先录入缴款书号码,稽核比对通过后,税额才会进入进项数据库。
异常发票状态的处理:查询与转出
查询结果中会出现“失控”“异常”等状态标记,这通常指销方纳税人走逃、失联或者发票被认定为异常凭证,行业共识认为,出现这类标记时,该税额暂不允许抵扣,已抵扣的需要做进项税额转出,在综合服务平台中,你用“异常发票查询”功能可以看到具体原因代码,处理路径是:先与主管税务机关沟通确认,再根据税局出具的《税务事项通知书》在申报表附表二第23b栏填报转出额。
进项税额多场景查询建议
针对不同财务处理阶段,查询进项税额的高效方法也有差异,结合实务经验,这里给出三组场景下的查询建议,方便财务人员按图索骥:
日常做账期:清单比对法而非逐票核验
记账过程中需要确认入账金额与可抵扣金额是否一致,此时不必逐张发票人工核对,更推荐使用批量导出功能,操作路径:进入抵扣勾选统计模块,点击“查询明细下载”,系统按属期生成包含发票代码、号码、税额的清单文件,将这份电子底账与财务软件中的进项税明细科目余额比对,差异部分直接定位到具体发票,效率远高于手工翻阅凭证,如果纸质发票数量较多,可以按照开票日期排序后批量勾选。
纳税申报前:三道数据防线确认
申报前的核对工作直接关系到当期税负,建议按以下顺序逐层检查:
- 先看“抵扣勾选统计”的当期合计税额,确认是否已点击“确认签名”。
- 再看发票台账中已入账但未勾选的发票清单,这些属于时间性差异,不影响当期申报。
- 最后比对申报表附表二第1、2、3、8、9、10行的填报逻辑,确保“认证相符的增值税专用发票”栏与平台统计一致。
若企业属于农产品核定扣除试点纳税人,进项税额采取“投入产出法”计算,此时查询重点不应放在发票税额,而应核对《农产品核定扣除增值税进项税额计算表》,通过成本法或参照法计算得出,与发票勾选平台数据无关。
年度汇算清缴时:进项税额转出与留抵核对
年度终了后查询进项税额,主要目的是做两个动作:一是检查全年进项转出金额是否完整申报;二是确认期末留抵税额是否与账面相符,在电子税务局中,通过“申报错误更正”模块可以调取全年申报记录,逐月核对附表二第15至23栏的转出原因,若发现所属期数据有误,需要分属期申请更正,不能直接在当前属期调整。
注意,非正常损失、简易计税项目、集体福利或个人消费对应的进项税额不得抵扣,年初查询时,重点检查上述项目是否误勾选抵扣,对于不动产在建工程或固定资产用途改变的,还需按不动产净值率计算当期不得抵扣的进项税额,这类数据在平台中不体现,需会计人员用Excel模板自行测算,不能用发票查询结果代替计算过程。
常见查询误区与操作避坑
关于进项税额查询,财务人员经常混淆的另一个问题是“勾选”与“认证”的关系,2020年之后,增值税专用发票认证期限已取消,综合服务平台内的“勾选”即视为认证,因此查询历史进项数据时,不必担心超期无法查询,平台保留全部历史属期的勾选记录,这也意味着,哪怕你手头有2023年的发票,只要数据状态正常,仍可在当前属期查询并勾选。
近期不少企业反馈通过新版电子税务局“税务数字账户”查询进项发票数据时界面更直观。该账户整合了发票开具、进项勾选、出口退税等业务场景,进项税额转出情况查询”子模块可以按发票号码精确检索转出记录,比综合服务平台操作更便捷,税务数字账户的数据与综合服务平台实时同步,查询结果效力一致,企业可根据账号开通情况选择入口。
查询结果不一致时的诊断思路
当平台税额与账面税额出现差额时,按以下优先级排查:
- 时间性差异:发票入账月份与勾选月份不同,账务处理遵循权责发生制,而抵扣遵循“确认勾选制”,两者天然存在时间差。
- 票面问题:不含税金额录入错误,或发票税率适用有误,导致税额计算偏差。
- 重复入账或漏记:同一张发票在两个月份分别入账,或凭证丢失未入账。
- 作废与红冲:销方作废发票或开具红字发票后,原发票在平台内自动标记为无效,但账务未同步处理。
进项税额查询常见问题解答
全电发票(数电票)怎样查询进项税额?
全电发票推行后,受票方无需再登录综合服务平台勾选,进入电子税务局“税务数字账户”,在“发票勾选确认”模块中系统自动归集所有全电发票,该模块按开票日期展示税额,支持按销售方名称、发票号码精准筛选,并可直接生成“抵扣统计表”,查询结果与传统增值税发票数据在同一界面展示。
供应商发票开具后多久能在系统里查到进项税额?
取决于销方的数据上传与稽核进度,多数情况下,销方开具发票并上传成功后,受票方综合服务平台在24小时内即可查询到对应数据,海关缴款书稍慢,需等待海关与税务部门的数据交换,通常为3个工作日左右,若超过此时限仍未查到数据,建议联系销方确认发票是否作废或未成功上传。
进项发票查询不到抵扣信息,但发票本身是真的,是什么原因?
可能原因是销方在开票系统中误操作选择了“不抵扣”用途,2023年全电发票推行后,开具时可以选择“不抵扣”或“按13%抵扣”等不同用途,一旦选择了不抵扣,受票方平台不会将该发票纳入抵扣范围,去电子税务局的“发票用途确认”模块,如果该发票显示为“不抵扣”,需在用途确认功能中将其修改为“抵扣”,逾期未确认的,系统会在申报期结束后自动回退该发票,需在下个属期重新操作确认。