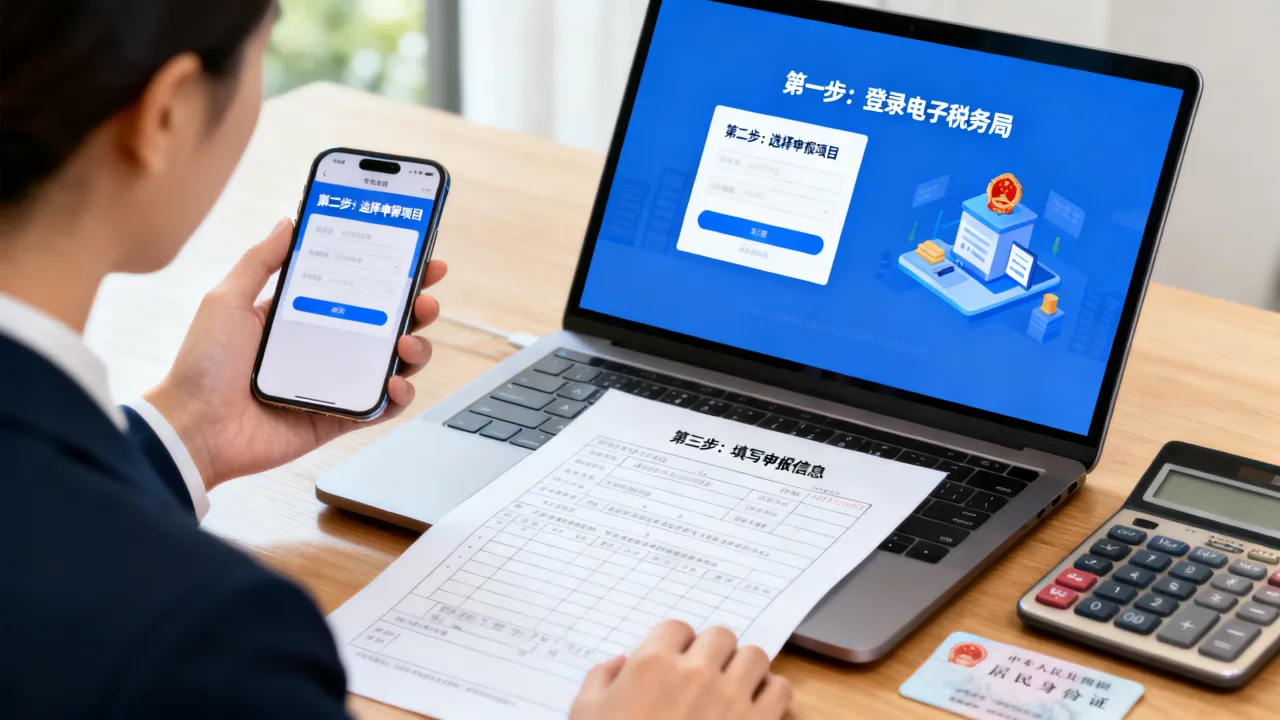
增值税、个人所得税、附加税一条线
个人把钱借给非金融企业或者普通自然人,收取的利息属于增值税应税行为,个人属于小规模纳税人,多数情况下按贷款服务缴纳增值税,征收率通常为3%,现行优惠期常有减征,申报时以电子税务局自动带出的征收率为准。
- 增值税:按贷款服务缴纳,征收率3%,优惠期可能减按1%。
- 个人所得税:利息所得适用20%比例税率,支付方有代扣代缴义务,个人收到的是税后利息时,要还原成税前金额计算。
- 附加税费:以实际缴纳的增值税为计税依据,包括城建税、教育费附加、地方教育附加。
个人利息收入如果需要开票,通常要代开增值税普通发票,代开环节增值税和附加税费会当场征收,个人所得税一般由支付方代扣,若支付方未扣缴,个人需自行通过自然人电子税务局申报。
从银行取得的存款利息:不属于贷款服务收入
个人在银行存款取得的利息,按照现行税法规定,免征增值税和个人所得税,这与把钱借给企业或他人获得的贷款利息是两条不同路径。不要用存款利息的免税逻辑套用到民间借贷上,否则容易漏报。
民间借贷利息收入个人所得税税率:20%比例税率,支付方常代扣
个人之间、个人与企业之间的民间借贷,利息所得按“利息、股息、红利所得”项目征收个人所得税,法定税率为20%,实际业务中,企业支付方通常会在付款时预扣个税,如果个人从多个渠道取得利息,年度内还要关注合并计算的问题。
企业贷款利息收入的增值税税率是多少?一般纳税人和小规模分档
企业取得贷款利息收入,增值税处理要看纳税人身份,这个环节最容易混淆的是“开票税率”和“进项抵扣”两个动作。
一般纳税人:6%税率,进项不得抵扣
企业属于增值税一般纳税人的,提供贷款服务取得的利息收入,适用
行业共识认为,贷款服务对应的进项税不得抵扣是增值税制度中的特殊安排,企业财务在报销时应避免把利息支出对应的进项税拿来抵税。
小规模纳税人:3%征收率,优惠期按1%执行
小规模纳税人取得贷款利息收入,原则上适用3%征收率,近年来多数申报期会执行减按1%征收的阶段性政策,具体以申报系统带出的数字为准。
| 纳税人身份 | 税率/征收率 | 发票开具 | 购买方进项抵扣 |
|---|---|---|---|
| 一般纳税人 | 6% | 可开专票或普票 | 不可抵扣 |
| 小规模纳税人 | 3%(优惠期可减按1%) | 通常开普票 | 不可抵扣 |
开票实操:选择“贷款服务”税收分类编码
无论一般纳税人还是小规模纳税人,开票时都要在税收分类编码中选择“贷款服务”,货物或应税劳务名称可写“贷款利息”“借款利息收入”等,税率栏按身份自动带出,不要手动修改。
贷款利息收入企业所得税确认时间:合同约定日是硬标准
企业所得税的收入确认时点与现金流并不完全一致,根据企业所得税法实施条例,利息收入按合同约定的债务人应付利息的日期确认收入实现。
利息逾期怎么办:税务看合同,不看实际收款
哪怕借款方一直拖着没付利息,只要合同约定了付息日,企业在该日期所属年度就应确认所得税收入,实际收到利息时如果已经跨年,后期申报时无需重复确认,但要做好税会差异的登记。
反过来,如果合同未约定付息日期,或者双方提前支付利息,则以实际收到利息的日期为收入确认时间,合同条款对税负有直接形状影响,签署借款协议时不能只写法务条款。
会计与税务差异:实际利率法摊销 vs 合同约定日
会计准则要求按实际利率法分期确认利息收入,税务口径则按合同约定日一次确认,两者差异在企业所得税汇算清缴时,需要通过《未按权责发生制确认收入纳税调整明细表》进行调整,财务常在这个附表上犯错,申报前要逐笔核对合同台账。
小额贷款公司利息收入增值税优惠政策怎么用?
小额贷款公司取得的农户小额贷款利息收入,近年来多次被纳入增值税免税或简易计税政策范围,这类优惠属于特惠制,必须符合主体资质和贷款对象双重条件。
申报操作:先备案后减免
符合条件的小额贷款公司,不能直接在申报表里填“免税”,要按以下路径操作:
- 登录电子税务局,进入“我要办税—税收减免备案”。
- 选择“增值税减免税备案”,填写贷款类型和适用政策条款。
- 备案通过后,申报增值税时在《增值税减免税申报明细表》中填入当期免税利息收入。
- 同时保存贷款合同、结息单、农户身份证明等备查资料。
业内专家指出,小额贷款公司利息收入的优惠享受,最常被稽查的问题是备案时间晚于申报期,以及将非农户贷款混入免税范围,日常台账要按贷款笔数管理,不能只记总数。
申报实操:从开票到扣款的六步路径
抛开政策细节,实际操作中处理贷款利息收入,可以按下述顺序推进。
- 确认纳税义务发生时间:合同约定付息日、实际收到利息日,哪个在前用哪个。
- 判断增值税身份:一般纳税人按6%,小规模按3%或优惠期1%。
- 开具发票:登录电子税务局,进入“发票使用—蓝字发票开具”,选择“贷款服务”分类编码。
- 申报增值税:一般纳税人填写《增值税及附加税费申报表附列资料(一)》中的“贷款服务”行;小规模纳税人填写主表“应税服务”栏。
- 申报所得税:企业填写季度预缴申报表时,按合同约定日口径计入利息收入,年度汇算时调整税会差异。
- 代扣个人所得税:支付方是企业的,通过自然人电子税务局扣缴客户端,按“利息、股息、红利所得”代扣20%个税。
贷款利息收入如何缴税常见问题
贷款利息收入需要交印花税吗?
不需要,印花税税目中的“借款合同”仅指银行业金融机构与借款人签订的借款合同,企业间拆借、个人借贷、小额贷款公司贷款合同均不属于印花税征税范围,取得贷款利息收入的一方不涉及印花税申报。
个人取得贷款利息收入怎么代开发票?
在电子税务局“发票代开”模块或办税服务厅申请代开增值税普通发票,选择“贷款服务”税收分类编码,申请时需填写借款合同编号、付款方纳税人信息,增值税及附加税费在代开环节缴纳,个人所得税由付款方代扣代缴,付款方为个人且未代扣的,收款方需在次年通过自然人电子税务局“经营所得或利息股息红利所得”端口自行申报。
企业取得贷款利息收入如何做账?
一般纳税人确认利息收入时,借记“银行存款”或“应收利息”,贷记“其他业务收入”或“主营业务收入”,同时贷记“应交税费—应交增值税(销项税额)”,小规模纳税人贷记“应交税费—应交增值税”,若利息尚未收到但已到合同约定日,也应按同样分录确认应收账款和应交税费,不能等实际到账再入账。
处理贷款利息收入缴税,核心是盯住增值税纳税义务发生时间和合同约定的利息确认日期,身份不同路径不同,申报前务必核对当期征收率与优惠条件。