企业工会经费怎么缴纳?关键是这两条路径
很多财务第一次看到工会经费申报表会愣一下,其实逻辑不复杂,先看企业有没有成立工会,路径会不一样。
有工会的企业:先计提后申报
根据工会法规定,建立工会组织的企业应按每月全部职工工资总额的2%向工会拨缴经费,这2%不是企业可以随意调低的比例,属于法定拨缴义务,已成立工会的企业,通常把经费分成两块:企业工会留用60%,向上级工会上缴40%。
日常操作可以按下面步骤走:
- 每月末根据工资表统计“全部职工工资总额”,注意是应发数不是实发数。
- 按2%计算应缴工会经费,其中40%为应上缴部分,60%划入本企业工会账户。
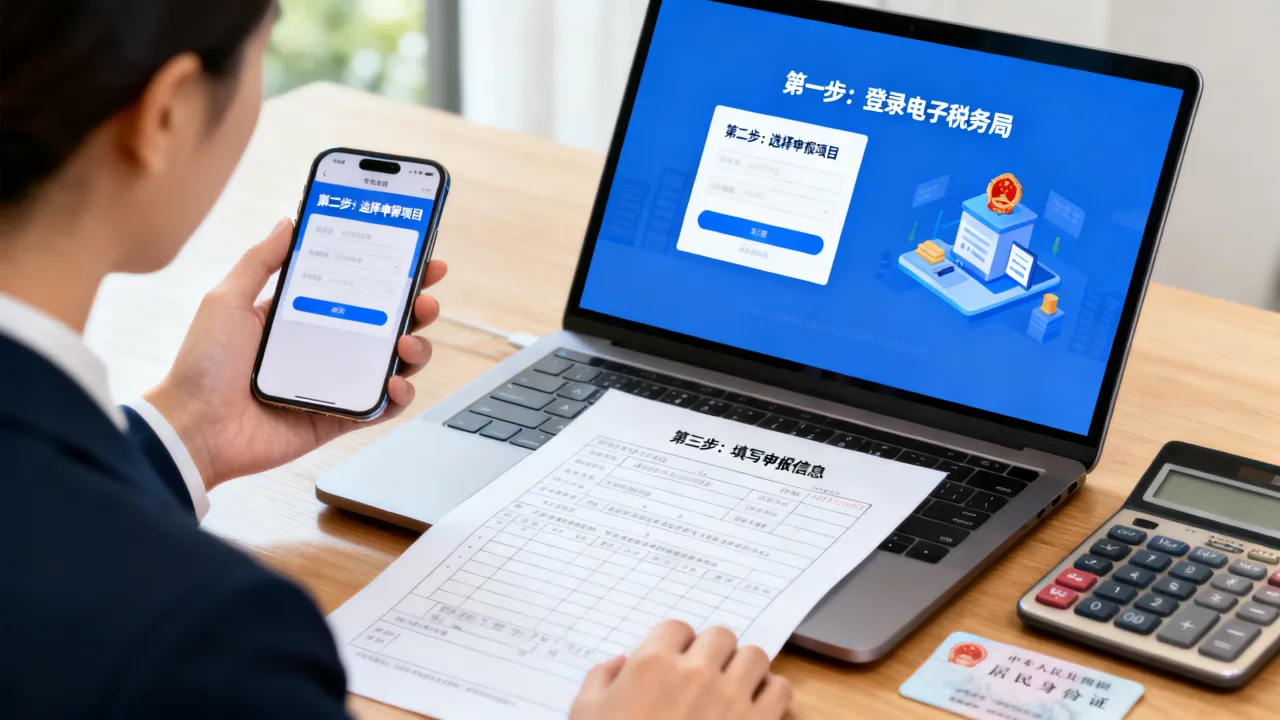
- 登录电子税务局,进入“税费申报及缴纳—工会经费申报”或“综合申报”。
- 填写所属期和计征依据,系统自动带出应缴金额。
- 扣款后打印完税凭证,作为工会经费拨缴凭证。
未建工会的企业:多数走税务代征
未成立工会的企业,不能直接留用60%,多数地区由税务机关按工资总额2%代收建会筹备金或工会经费,待企业成立工会后再按规定比例返还留用部分,这类企业通常不需要单独向工会组织缴费,申报入口仍在电子税务局。
电子税务局常见操作路径
各省市界面不完全一样,但路径大致相似:登录电子税务局后,在“我要办税—税费申报及缴纳”下找到“工会经费”或“通用申报—其他收入”,进入后选择所属期,填写“计征依据”即工资总额,系统自动按2%或当地核定费率计算,核对无误后提交并扣款,多数企业财务就是在这一步把基数填错,后面会单独说基数口径。
工会经费计提基数包括哪些?这4类项目最容易出错
很多企业算错工会经费,不是比例搞错,而是基数口径没统一,工会经费的计缴基数按应发工资总额计算,不是员工银行卡到账数,个人承担的社保、住房公积金、个人所得税都属于工资总额的一部分,不能从基数中扣掉。
法定口径别只记基本工资
据国家统计局工资总额组成规定,工资总额包括计时工资、计件工资、奖金、津贴和补贴、加班加点工资、特殊情况下支付的工资,会计做账时习惯按“应付职工薪酬”归集,但税务申报时常被要求按工资总额口径还原。
这几笔钱一定要算进去
- 基本工资、岗位工资、工龄工资
- 绩效工资、提成、计件工资
- 年终奖、季度奖、全勤奖等各类奖金
- 高温津贴、交通补贴、通讯补贴、餐补等货币性补贴
- 加班工资、节假日工资
下面这张表把常见口径差异放在一起,看得更清楚:
| 项目 | 是否计入工资总额 | 说明 |
|---|---|---|
| 基本工资 | 计入 | 固定发放部分 |
| 年终奖 | 计入 | 属于奖金,不能漏报 |
| 社保个人部分 | 计入 | 不能从基数中扣除 |
| 公积金个人部分 | 计入 | 属于工资总额组成部分 |
| 劳务外包服务费 | 不计入 | 非直接工资支出 |
劳务派遣和外包人员算不算?
如果劳务派遣人员与企业直接结算工资且计入企业工资总额,通常要纳入基数,如果属于劳务外包,企业支付的是服务费而非工资,一般不计入工会经费基数,实际操作中,税务部门会按企业所得税税前扣除的工资薪金总额进行比对,建议企业年初把口径定清楚,不要等到申报期再临时凑数。
小微企业工会经费返还政策怎么申请?先确认两点
行业共识认为,多数符合条件的小微企业漏申返还,不是政策不存在,而是财务不知道申请入口,近年来多地延续实施小微企业工会经费全额返还支持政策,企业可以先确认自己是否属于返还范围。
申请前确认两件事
- 企业属于小型微利企业划型标准,以统计局或工信部划型为准。
- 已建立工会组织或已缴纳建会筹备金,并有工会账户。
常见申请入口和材料
多数地区在电子税务局“工会经费返还”模块或当地总工会线上平台办理,提交申请后,审核通过的资金会退回企业工会账户,具体材料一般包括:营业执照复印件、工会法人资格证书、工资总额明细表、缴费完税证明,每年申请时间不同,企业可以关注本地总工会或税务局的年度通知。
上海企业缴纳工会经费和北京有什么不同?
从公开政策看,全国法定比例统一为工资总额的2%,不存在哪个城市可以少缴,但上海电子税务局通常将工会经费并入通用申报,北京则可能单独列出“工会经费申报”模块,缴费期限也不完全一致,上海多数企业按月申报,北京部分企业按季申报,最终以主管税务机关核定为准,企业办税人员不要照搬其他城市的操作截图,先看本地“税费种认定信息”最稳妥。
企业缴纳工会经费常见错误及更正思路
拿实发工资当基数
这是最高频错误,应发与实发差距越大的企业,少缴风险越高,税务系统比对的工资总额通常取自企业所得税税前扣除的工资薪金总额,长期不一致会触发风险提醒。
把工会经费和残保金、社保基数混同
三者口径不同,社保基数有上下限,工会经费基数没有上下限;残保金基数通常为上年工资总额,工会经费通常按月或按季计算,用社保缴费基数申报工会经费属于典型错误。
漏报年终奖和临时性奖金
年终奖、项目奖金、开门红包只要属于工资性质,都应计入工会经费基数,把奖金单独放在“管理费用—奖金”却不计入工资总额申报,很容易被系统比对出来。
更正申报怎么操作
电子税务局“更正申报”模块可对已申报的工会经费进行更正,更正后如需补缴,会产生滞纳金,业内专家指出,连续多年漏报的企业,最好先和主管税务机关沟通,再一次性更正,避免集中补税带来的现金流压力。
企业缴纳工会经费相关问题速答
企业缴纳工会经费的时间是每月还是每季?
由主管税务机关核定,多数地区按月,部分按季,登录电子税务局查看“税费种认定信息”,里面会明确工会经费的申报期限。
企业缴纳工会经费可以不交吗?
不可以,工会经费属于法定缴费项目,企业未按规定拨缴的,税务机关可以追缴并加收滞纳金。
企业缴纳工会经费的基数可以扣除社保个人部分吗?
不能,工会经费基数按应发工资总额计算,个人承担的社保费、住房公积金和个人所得税都属于工资总额组成部分,不能扣除后用实发数申报。
企业缴纳工会经费的合规关键只有一句话:基数按应发工资总额,比例按2%,路径走电子税务局,返还政策符合条件就申请,把工资总额口径统一在年初定清楚,后面申报会少走很多弯路。