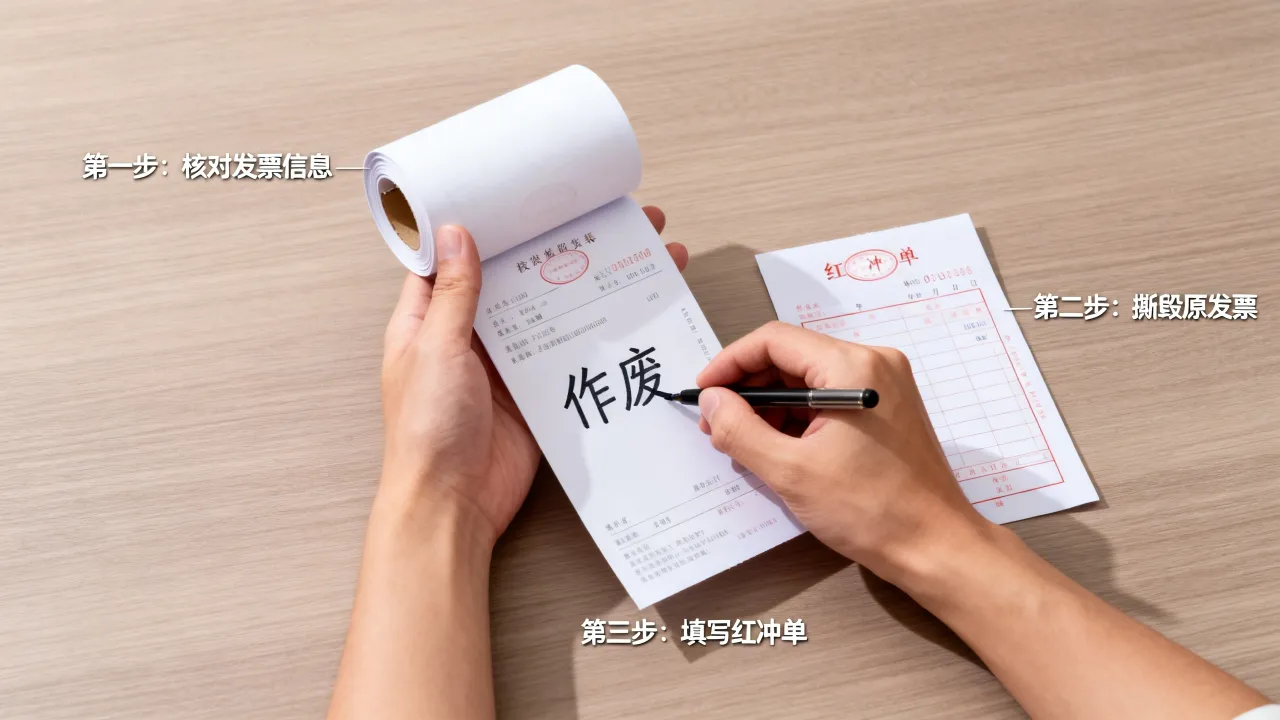
先冲减原入账成本或费用,再做进项税转出,具体分录取决于你当时取得蓝字发票时怎么入的账。 下面从场景判断、分录模板、跨年处理到申报表填写,一步步拆给你看。
先分清你收到的是哪种红字发票
红字发票不是只有退货这一种来源,搞错场景,分录就全乱,多数情况下,你收到红字发票是因为这四种情形之一:- 销货退回: 货退回去了,钱退给你,或者货款抵扣其他订单。
- 销售折让: 货没退,但对方给你打折了,差额部分开红字发票冲收入。
- 开票有误: 当月作废的就不用管,跨月红冲的才需要你做账。
- 服务中止: 比如预付款服务没做完,对方退款并开具红字发票。
判断标准很简单:看原蓝字发票是进成本还是进费用,原材料对应的红字冲原材料,管理费用对应的红字冲管理费用,别混。
红字发票做账的通用分录模板
拿到红字发票后,别急着打字,先找原凭证,原分录长什么样,红字分录就是它的镜像,这里分三种最常见的情况拆解。原材料采购退回
假设你采购了一批原材料,当时分录是:借:原材料 10000
应交税费-应交增值税(进项税额) 1300
贷:应付账款 11300收到红字发票后,做一笔红字冲销:
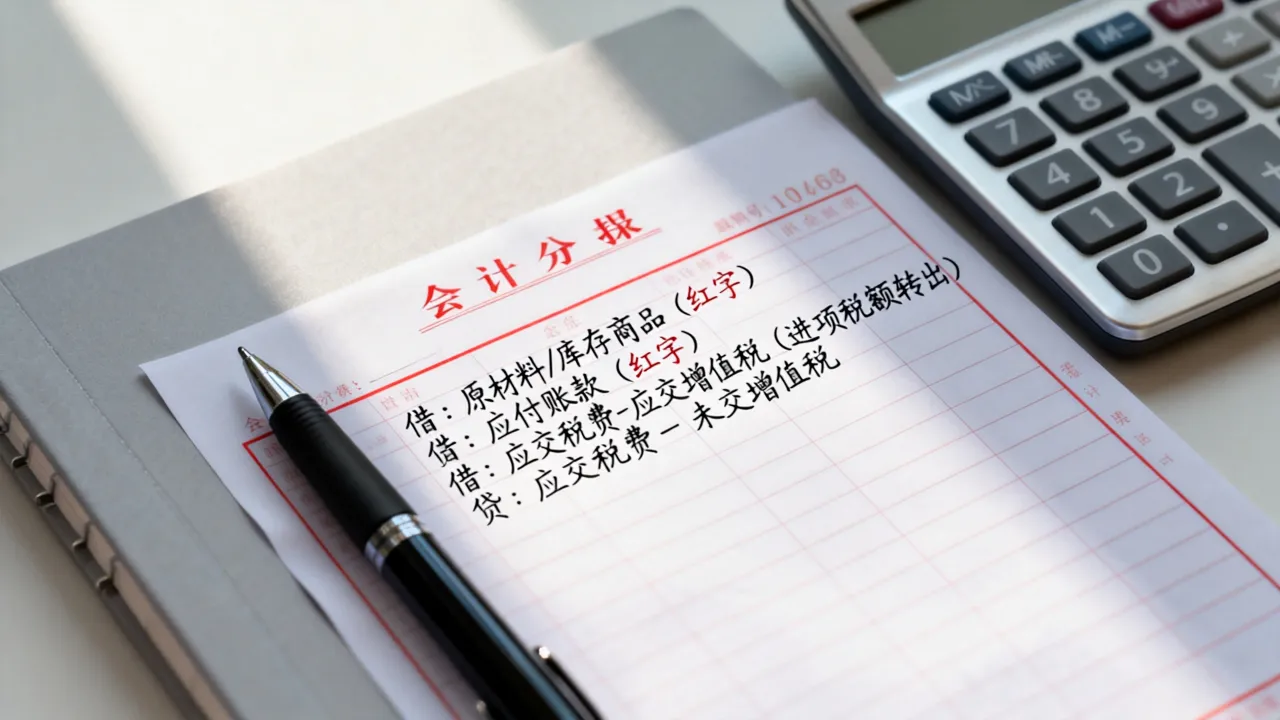
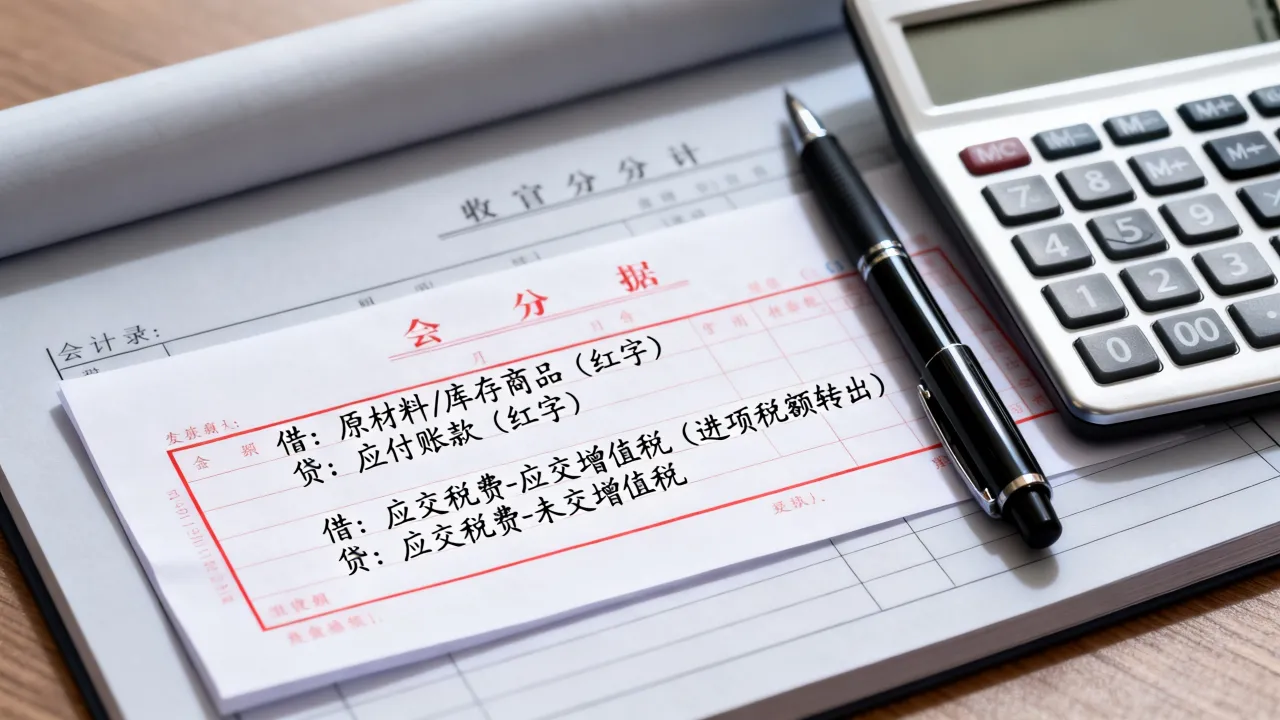
借:原材料 -10000
    应交税费-应交增值税(进项税额转出) 1300
贷:应付账款 -11300注意,这里用了进项税额转出,不是借方红字进项税,这是实务中普遍认可的做法,因为你的纳税申报系统里,红字发票导出的数据会自动进进项税转出栏次。
销售费用发生后退回
比如广告费多开了,后期红冲,原分录是:借:销售费用-广告费 5000
应交税费-应交增值税(进项税额) 300
贷:银行存款 5300红字发票收到后:
借:销售费用-广告费 -5000
    应交税费-应交增值税(进项税额转出) 300
贷:银行存款 -5300
固定资产退货
固定资产红冲相对少见,但逻辑一致,原分录涉及固定资产和进项税,红冲时同样反向冲回折旧和相关税费,如果固定资产已经开始折旧,红冲时需要同步冲减已计提折旧,比较复杂,建议在财务软件里做原凭证红字冲销,再补一笔正确的折旧调整。红字发票跨年如何做账
跨年是很多会计头疼的点,其实规则早就明确了,如果红字发票对应的蓝字发票是去年入的账,不追溯调整以前年度损益,直接冲减当期费用或成本,这是企业所得税法的基本处理逻辑,会计上遵循未来适用法。涉及以前年度损益的特殊处理
有一种情况例外:如果蓝字发票当时计入了管理费用或制造费用,并且金额较大,直接冲当期费用会严重影响当期利润,行业共识认为可以走以前年度损益调整科目,分录参考:借:应付账款 11300
贷:以前年度损益调整 10000
应交税费-应交增值税(进项税额转出) 1300同时调整企业所得税:
借:应交税费-应交所得税(或递延所得税资产)
贷:以前年度损益调整
最后结转:
借:以前年度损益调整
贷:利润分配-未分配利润
处理跨年红冲时,需要同步调整去年的汇算清缴申报表,或者在本年度申报时做专项申报扣除,多数情况下,金额不大直接冲当期,金额大且影响利润较大的,才用以前年度损益调整。
红字发票申报表怎么填
做账只是第一步,申报表填错了照样麻烦,收到红字发票后,次月申报增值税时,务必关注附表二的这几个栏次。进项税额转出栏次的具体位置
在增值税纳税申报表附列资料(二)中,红字发票对应转出的进项税额,填写在第23栏“红字专用发票信息表注明的进项税额”,这笔金额会自动归集到主表的进项税额转出项下。税控系统与申报表的数据核对
需要特别注意:如果你收到的是部分红冲发票,比如原发票10000,红冲4000,那么申报表上只需要转出4000对应的进项税,别把整张发票都转了。
红字发票做账方法对比:软件做账vs手工做账
现在绝大多数企业都用财务软件,但也有小微企业用手工账,两种模式下,处理逻辑有细微差别。| 对比项 | 财务软件做账 | 手工做账 |
|---|---|---|
| 冲销方式 | 原凭证红字冲销或反向蓝字 | 用红笔直接划销原分录 |
| 凭证附件 | 红字发票+原蓝字发票复印件+红字信息表 | 同左,但需要手动粘贴 |
| 进项税处理 | 系统自动识别进项税转出 | 人工计算转出金额 |
财务软件推荐用原凭证红字冲销功能,这样生成的凭证直接带出对应科目和辅助核算,不容易错,手工账则要注意摘要必须清晰,方便税务查账时能快速对应到原凭证。
红字发票做账的常见错误
实务中收到红字发票做错账的比例不低,几个高频雷区给你排一排。直接用红字冲减进项税额科目
看到红字发票,有些会计习惯做一笔借:应交税费-应交增值税(进项税额)负数,这样做账面上看数字没毛病,但申报表对不上,因为税务系统里红字发票进项转出是在进项税额转出栏次体现的,科目用错了,账表不一致,税务稽查时会产生不必要的解释成本。忘记冲减对应成本或费用
只做了进项税转出,忘了冲减原材料或费用,导致成本虚高、利润虚低,红字发票同时影响成本和税额,两头都要动,这是最基础的逻辑。
未保存红字信息表
现在红字发票信息来源有两种:一是你方申请的《红字发票信息表》,二是销售方自行开具的红字发票,无论哪种,做账时务必留存红字发票信息表编号或截图,这是税务备查的关键证据。收下红字发票后,别忘了调整存货或固定资产台账
分录做完了,还有一步容易被忽略:同步更新资产台账,如果你之前录入的原材料采购记录还在,退货后不更新,月底盘点对不上,成本核算就更乱了,这里有两个操作路径,供你参考:- 用ERP系统的,直接在采购入库单中做红字入库或者退货单。
- 用Excel表格记账的,在进销存表里对应行标注“红冲”,并备注发票代码和号码。
固定资产类似,红冲后原值变了,次月的折旧额也要同步调整,如果已经在计提折旧,需要在固定资产模块做减值或原值调整单。
答疑:红字发票做账的两个高频问题
收到红字发票如何做账,和蓝字发票分录完全相反吗?
不完全是,涉及进项税时,蓝字发票做的是进项税额借方,红字发票做的是进项税额转出贷方,科目名称不同,金额相反,如果只做金额相反而不换科目,报表取数会出错。红字发票做账后,原蓝字发票要不要退回给销售方?
不需要退回,购买方做账时,将红字发票、原蓝字发票复印件(或原凭证)附在一起即可,原蓝字发票已经认证抵扣的,由购买方在系统中开具红字信息表,销售方开红字发票后,购买方据以做进项转出,原蓝字发票尚未认证的,则需要退回销售方作废或红冲。说到底,红字发票做账就是追着原分录走,成本费用冲红、进项税转出、申报表同步,三步走完账就平了。