按销项减进项的差额缴纳增值税,同时以增值税额为基数缴纳附加税,再按利润缴纳企业所得税,最后分红时缴纳个人所得税。看懂这条链路,你就掌握了税负的完整图谱。
一般纳税人怎么计算增值税:用发票说话
增值税是一般纳税人最核心的税种,它的计算逻辑不看你赚了多少,只看你开出去多少票、收进来多少票。
应纳税额的基本公式
应纳税额 = 当期销项税额 - 当期进项税额
举例更容易懂,你是一家商贸公司,这个月给客户开了一张13%税率的增值税专用发票,金额100万,税款13万,这13万就是销项税额,同时你从上游进货拿到了增值税专用发票,金额80万,税款10.4万,这10.4万就是进项税额,那么你本月实际要交的增值税就是13 - 10.4 = 6万元。
销项侧:税率怎么选
销售货物、加工修理修配劳务、有形动产租赁服务,税率13%;交通运输、邮政、基础电信、建筑、不动产租赁服务,税率9%;现代服务、金融、增值电信、文化创意等,税率6%,选错税率属于申报差错,后果不只是补税,还可能被认定偷税。
进项侧:哪些票能抵扣
取得增值税专用发票、海关进口增值税专用缴款书、农产品收购发票、通行费电子普通发票,这些凭证上的税额可以抵扣,不是所有普票都能抵扣,别拿一张普通发票就往申报表里填,那是给自己埋雷。
一般纳税人没有进项发票怎么办:硬扛还是自救
这是现实中最多人踩的坑,很多老板为了省点进货成本不要票,结果销项全额交税,税负率一下子冲到行业顶端,被税务系统大数据预警盯上。
缺进项票的三种补救路径
- 梳理供应链:把那些不开票的供应商换掉,或者谈判压价后要求开票,多花的税点往往低于你多交的增值税和企业所得税。
- 用好简易计税:部分业务比如清包工建筑服务、劳务派遣差额计税,可以选择简易计税按3%或5%征收率缴纳,不再依赖进项抵扣。
- 规范费用报销:差旅费中的铁路车票、航空电子行程单、通行费发票都能计算抵扣,把这些散落进项捞回来。
长期缺票的真正风险
别以为只是多交点税,你的进销比长期异常,税负率明显低于同地区同行业平均值,系统会把你列入风险纳税人,届时查账、协查、约谈一轮接一轮,那点省下来的税钱还不够摆平麻烦的。
一般纳税人报税流程:从申报到扣款的操作路径
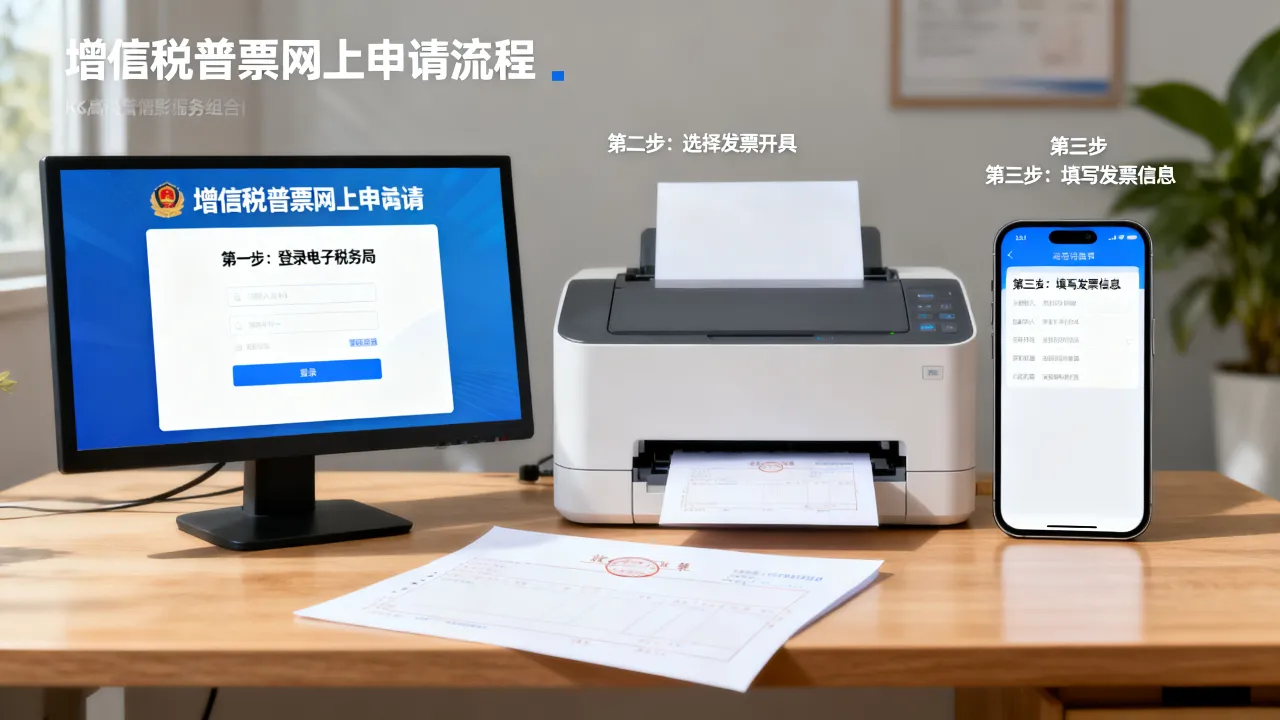
按月申报是一般纳税人的常态,核心操作都在电子税务局完成。
增值税及附加税费申报步骤
- 登录所在省份的电子税务局,进入“我要办税” - “税费申报及缴纳”模块。
- 填写《增值税及附加税费申报表(一般纳税人适用)》,系统会自动带出开票数据。
- 核对销项税额、进项税额、上期留抵税额,确认无误后提交申报。
- 申报成功后,系统同步生成附加税费申报数据,城建税、教育费附加、地方教育附加一并进行扣款。
- 点击“税款缴纳”,选择三方协议扣款或扫码支付完成缴税。
申报期限要记牢
增值税、企业所得税预缴、个税工资薪金,都是每月15日前完成申报缴纳(遇到节假日顺延),逾期申报每天会有滞纳金,还会影响纳税信用等级。
企业所得税怎么交
企业所得税按季预缴、按年汇算清缴,每季度结束后15日内申报预缴,年度终了后5个月内完成汇算清缴,查账征收企业的逻辑是:
一般纳税人如何合理避税:合规边界内的降负思路
先强调一条底线:少缴税的关键不在藏收入,而在把成本费用做实。任何“买发票冲账”的行为都是虚开发票,属于刑事犯罪,红线不能碰。
从公司架构出发做规划
如果客户群体以个人或小规模为主,不需要专票抵扣,可以把销售板块拆出一个小规模纳税人公司来承接业务,适用3%或1%的征收率(现行优惠政策下,季度销售额未超过一定额度的还能免征增值税),很多老板会对比一般纳税人跟小规模纳税人哪个好,上文归纳取决于你的客户要什么票、你的进项是否充足。
用好固定资产的一次性税前扣除
购进设备、器具,单位价值不超过500万元的一次性计入当期成本费用,在计算应纳税所得额时扣除,不用分年折旧,这笔钱能直接拉低当期利润,减少企业所得税。
研发费用加计扣除别漏掉
如果你的公司有实质性研发活动,研发费用可以按实际发生额的100%在税前加计扣除,形成无形资产的按200%摊销,业内专家指出,这是制造业和科技型中小企业最容易被忽略的税收红利。
地方性税收优惠的合理运用
部分地区对注册在当地的企业有财政返还或核定征收政策,但这种操作需要产业实体落地,纯“注册式避税”已经被严查,行业共识认为,正常业务、有真实经营场所、有实际人员办公,这是享受一切税收优惠的前提。
一般纳税人缴税常见问题解答
一般纳税人可以转为小规模纳税人吗
根据现行规定,登记为一般纳税人后,除国家税务总局另有规定外,不得转为小规模纳税人,如果业务萎缩导致年销售额低于500万标准,也只能向税务机关申请,是否批准取决于当时的具体政策口径,多数情况下,一旦成为一般纳税人就很难回头,所以设立公司时就要想清楚身份定位。
进项票不够导致多交的税能退回来吗
不能,增值税的抵扣权以取得合法扣税凭证为前提,没有票就是不能抵扣,交出去的税不会因为后续补票而退还,但形成留抵税额的,可以申请留抵退税,条件是纳税信用等级为A级或B级,且符合连续期间的增量留抵要求,据国家税务总局公开信息,留抵退税政策对缓解企业资金压力有明显效果。
销项和进项不在同一个月怎么办
增值税按月结算,当月销项大于进项就产生应纳税额,必须当月缴纳,如果进项大于销项,差额自动结转为期末留抵税额,下个月继续抵扣,直到抵扣完为止,这种时间差是合法存在的,不需要额外申请,申报表会自动带出数据。
回到最初那句话:一般纳税人缴税,算清销项、收齐进项、按期申报、合规筹划,你的税负就能控制在合理区间,每一个环节都有明确的操作路径,照着做就不会出大错,缺票时别慌,从供应链和管理上找对策并优化多公司架构搭配,比铤而走险划算得多,税负规划本质上是业务规划的镜像,业务做得越规范,税的空间也就越开阔。