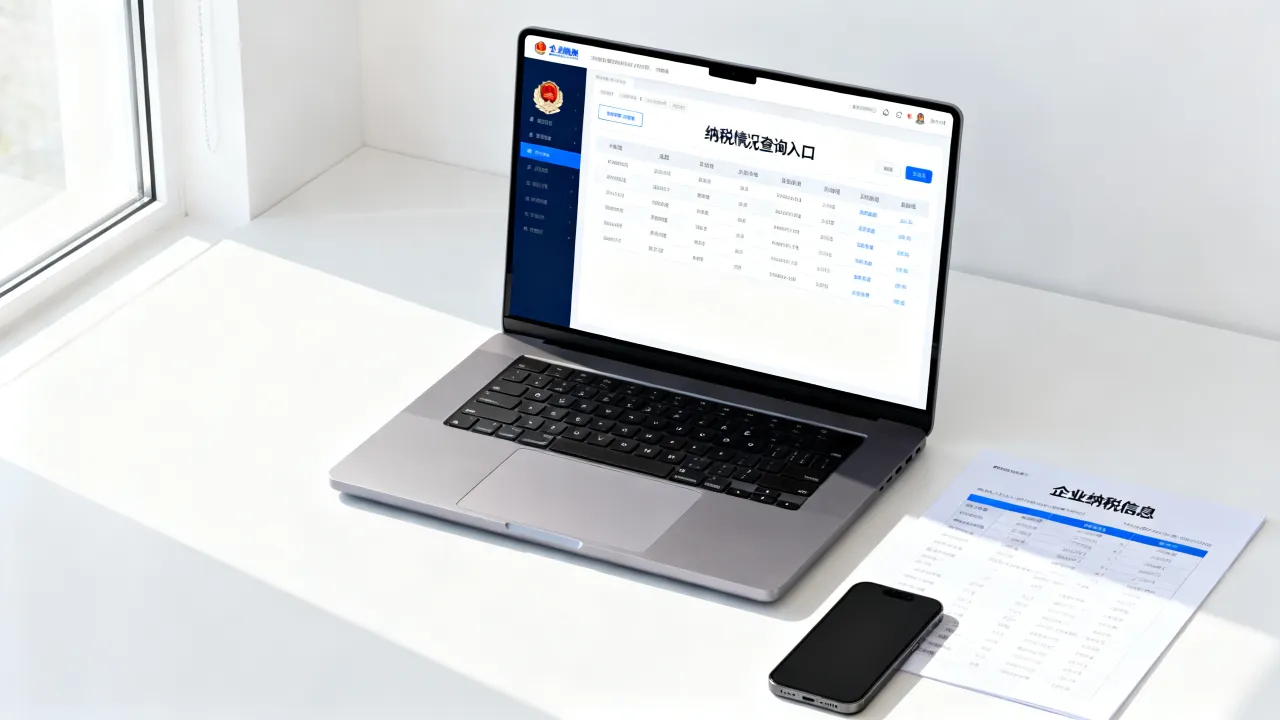
企业纳税信用等级通过电子税务局或信用中国平台查询,企业缴税记录通过电子税务局税费申报模块查询,企业涉税处罚通过信用中国或中国裁判文书网查询。查询路径不同,结果差异很大,下面按需求场景拆开讲。
企业纳税信用等级怎么查
纳税信用等级是企业涉税状况的最直观指标,分为A、B、M、C、D五级,银行信贷、招投标、政府补贴申请都会参考这个等级,多数情况下等级越靠前,融资和准入越顺利。
电子税务局查询路径
电子税务局是企业查自身纳税信用的官方主渠道,支持查询近三个年度的信用评级结果。
操作路径如下:
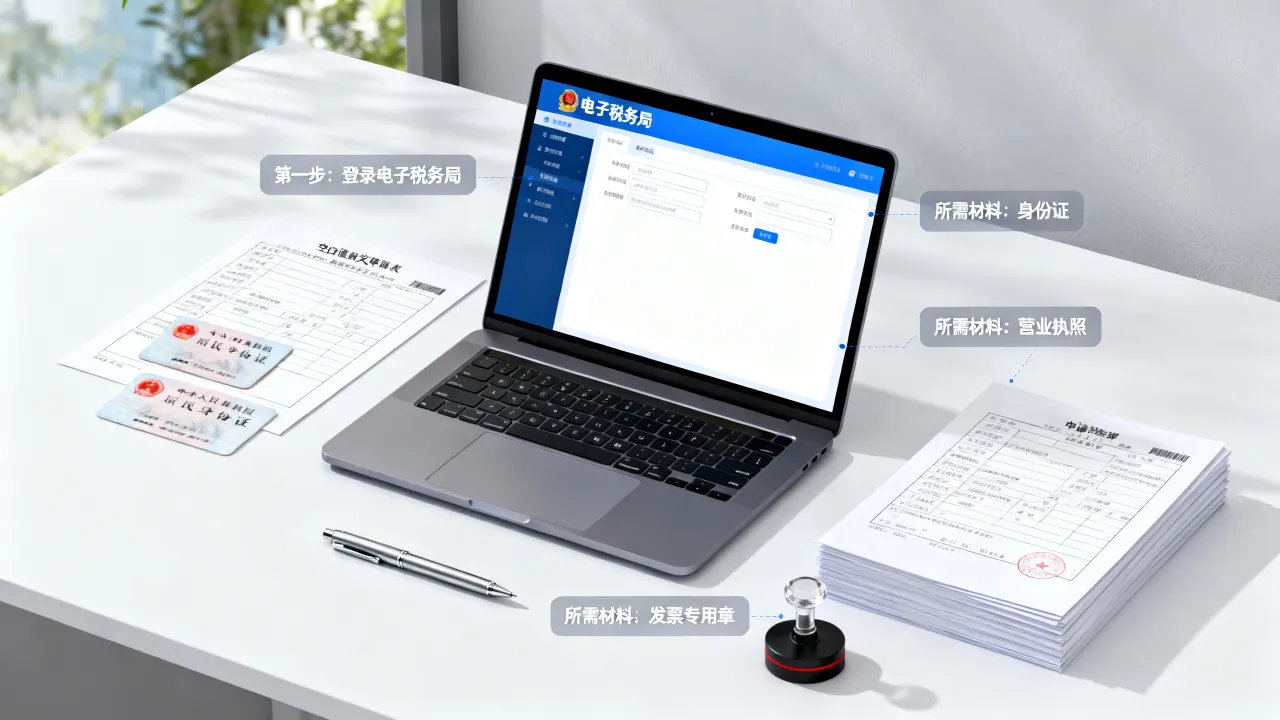
- 登录企业所在省份的电子税务局官网,或下载官方APP
- 进入“我要查询”或“办税中心”模块
- 点击“纳税信用查询”或“信用状态查询”
- 选择查询年度,系统自动生成信用评级及扣分明细
扣分明细很关键,评级为B或M的企业,扣分项通常集中在逾期申报、财务报表报送差错、发票开具不规范这几类高频问题上,逐项核对扣分明细,能精准定位企业税务管理的薄弱环节。
信用中国平台查询路径
想查别家企业的信用等级,电子税务局行不通,这时走信用中国平台,路径高效且公开。
操作路径:
- 访问信用中国官方网站
- 输入企业全称或统一社会信用代码
- 进入企业详情页,下拉至“税务信用信息”栏
- 查看纳税信用A级纳税人名单及评级记录
信用中国平台的数据来源于国家税务总局,与税务局系统同步周期约为一个季度,企业如果有税务合规记录,这里能看到历史行政处罚信息,查企业税务处罚记录场景下用得最多。
增值税一般纳税人资格查询
非A级纳税人有时需要确认对方是否为一般纳税人,这决定发票类型和税率适用。
查询路径有两种,第一种是电子税务局“公众服务-一般纳税人资格查询”入口,输入纳税人识别号即可显示资格状态,第二种是国家税务总局官网的“增值税一般纳税人查询”栏目,数据更新频率为每月一次。
查企业有没有税务处罚记录
税务处罚记录包括罚款、滞纳金、没收违法所得、停止出口退税权等类型,这类记录直接影响企业商业信誉,查这类记录主要有三个渠道。
行政执法公示平台
各省税务局官网设有“行政执法信息公示”栏目,公开税务行政处罚决定书。
具体操作如下:
- 进入企业注册地省级税务局官网
- 找到“行政执法公示”或“处罚信息公开”板块
- 按企业名称、处罚决定书文号或处罚日期筛选
- 查看处罚事由、处罚依据、处罚结果
注意一点:行政执法公示中的处罚记录通常只保留三年,超过三年的历史处罚不一定能在此渠道查到。
中国裁判文书网
涉税刑事案例和税务行政诉讼在裁判文书网有完整记录。
查询方法:
- 访问中国裁判文书网,进入“高级检索”页面
- 在“全文检索”栏输入“虚开增值税专用发票”等涉税罪名词条,配合企业名称做组合检索
- 按“刑事案件”或“行政案件”分类筛选
- 查阅裁判文书正文中的企业涉税事实认定部分
这个渠道覆盖的深度最大,但时效性稍差,公开的裁判文书存在一定的更新延迟,适合做深度背调场景。
税务稽查应对外部评级的影响
被税务稽查立案但尚未作出处理决定的,外部信用平台通常显示暂无异常,这个阶段企业主动自查并完成补税,多数情况下不会被公示,行业共识认为积极应对稽查、主动补缴税款的企业,后续信用修复成本远低于被动接受处罚的企业。
查企业税负水平和实际缴税数据
日常经营中查企业税,更多是想评估一家公司实际承担了多少税负,评估其经营健康度。
电子税务局内的缴税数据
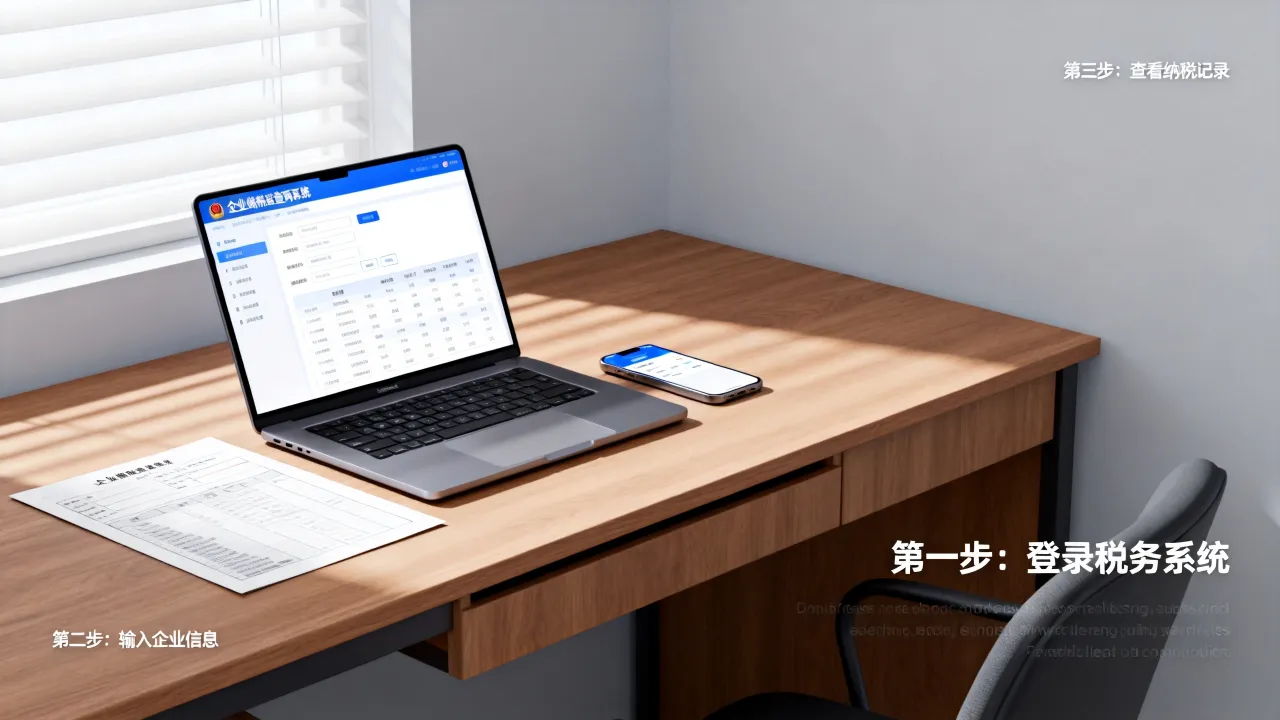
查自家企业缴税数据,路径为电子税务局“我要查询-缴款信息查询”,选择时间区间后可导出完整缴款明细,包括增值税及附加税费、企业所得税、印花税、房产税等全税种实缴金额。
从缴款明细中计算实际税负率,公式为:
实际税负率 = 同期实缴税金总额 ÷ 同期营业收入
业内专家指出,一般纳税人增值税税负率在1%至3%区间属于常规范围,该指标低于0.5%时,企业需要自查是否存在进项税额异常留抵的情况。
查企业税号对应的开票规模
通过发票查验平台进入“企业发票信息”栏目,输入企业税号后能查到该企业开具和取得发票的汇总数据,发票汇总的销项金额侧面反映企业经营规模,但注意这个数据不区分税率,不能直接用发票金额倒推税负。
不同行业增值税负参考区间
用表格直观对比更清晰,但需要说明的是以下区间仅为行业经验参考值,实际税负受进项结构、毛利率、存货周转影响较大。
| 行业类型 | 常规增值税税负参考区间 | 主要影响因素 |
|---|---|---|
| 制造业 | 2%-4% | 原材料进项占比、加工增值率 |
| 批发零售业 | 5%-2% | 流通环节毛利率低,税负偏低 |
| 建筑业 | 5%-3.5% | 分包抵扣、甲供材占比 |
| 服务业 | 2%-6% | 人力成本无进项抵扣,税负相对偏高 |
企业查税后如何做信用修复
查到企业纳税信用评级被降或存在处罚记录后,修复路径并不复杂,但越早处理难度越低。
纳税信用修复申请流程
满足以下条件的企业可提交修复申请:
- 未构成偷税、抗税、骗税等严重失信行为
- 已补缴税款、滞纳金及罚款
- 失信行为不属于情节严重或社会影响恶劣类型
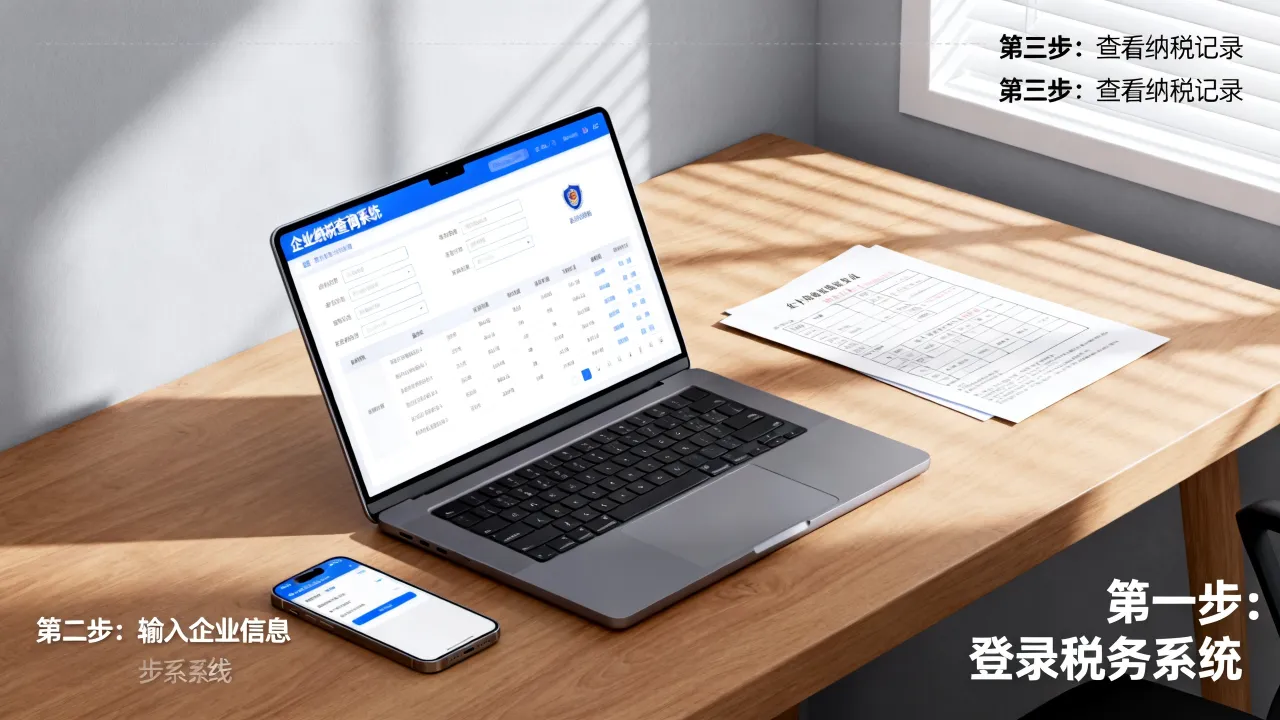
操作流程为:电子税务局“纳税信用-信用修复申请模块”填写申请,上传补缴凭证及整改说明,税务机关在承诺时限内完成审核,通过后信用等级即时调整,纳税信用修复按年度累计分值计算,一个自然年度内最多可修复两次,修复后的等级从批准之日起生效。
对外展示时的材料准备
企业对外提供税务合规证明的需求场景主要为融资贷款、招投标、商务合作,查完企业税后,需要准备的材料清单如下:
- 近三个年度的纳税信用评价结果截图
- 电子税务局缴款凭证汇总表
- 无欠税证明或完税证明(税务局官网可在线开具)
- 行政处罚信息公示网页截图(如有则需附整改完成书面说明)
上述材料均可在官方平台下载电子版并加盖电子印章,效力等同纸质原件。
查企业税负相关常见问题
查企业税务记录在哪里查最权威?
国家税务总局主管的电子税务局系统最权威,企业自身纳税数据、信用评级、欠税状态均以电子税务局数据为准,对外查询企业税务记录则通过信用中国平台,数据来源同样是税务系统,两个渠道相互印证后上文归纳更可靠。
企业纳税信用等级多久更新一次?
纳税信用等级按年度评价,评价周期为每年1月1日至12月31日,次年4月底前由税务机关发布评价结果,企业可在每年5月之后查询上一年度最新评级。
查企业查税过程中发现评级为D怎么办?
D级纳税人须先完成所有未缴税款、滞纳金和罚款的补缴,消除税务登记状态中的非正常标志,再向主管税务机关提交书面修复申请,D级保留期为两年,连续两个年度无严重涉税违法行为,才能自动解除D级限制并重新参与信用评级评定。