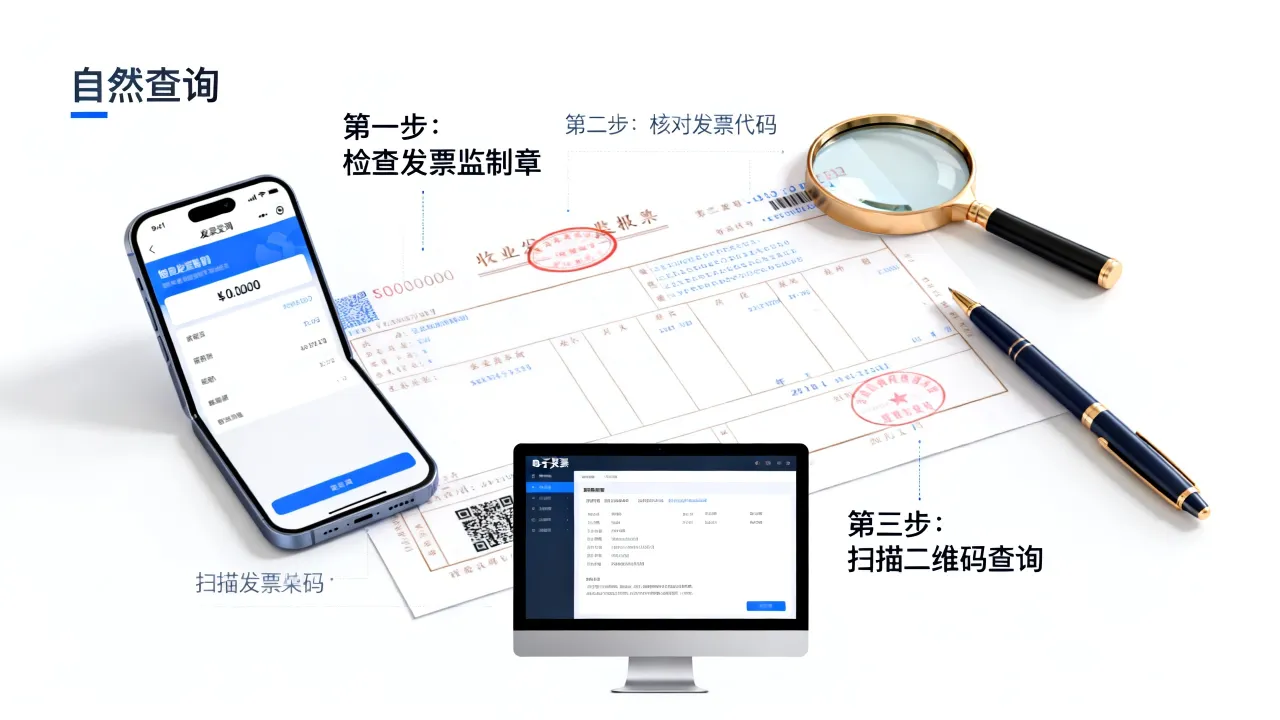
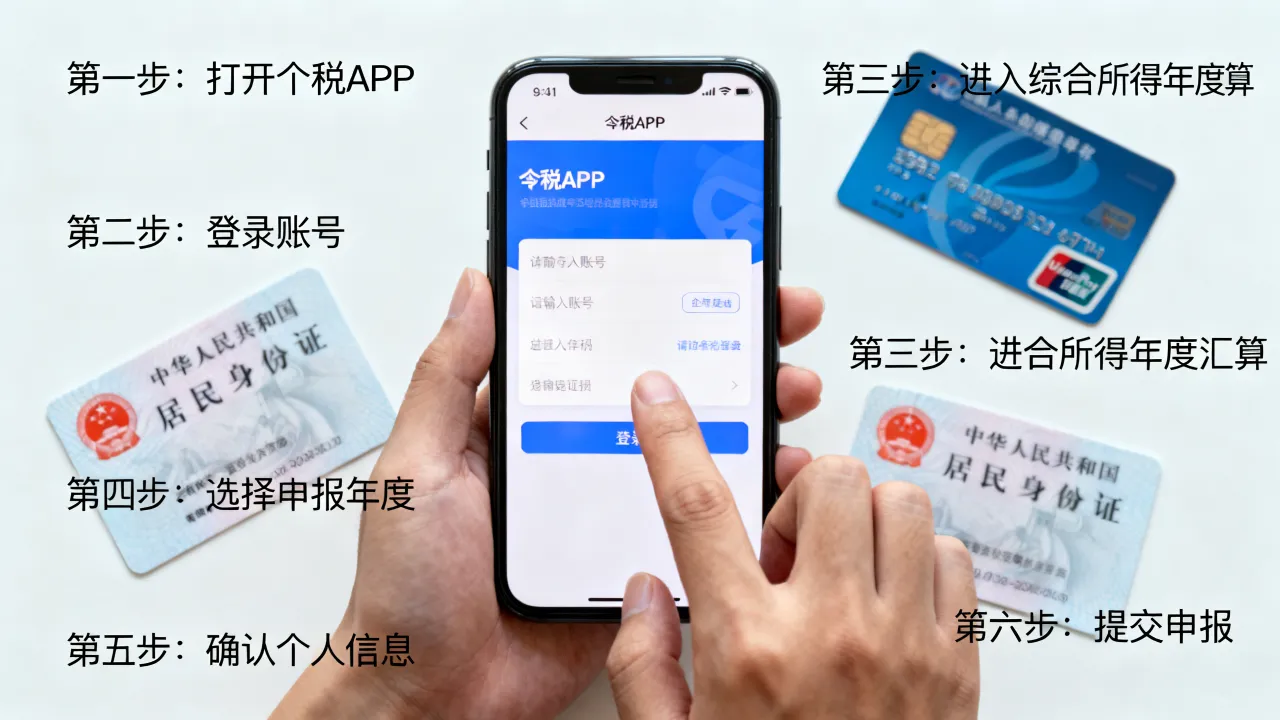
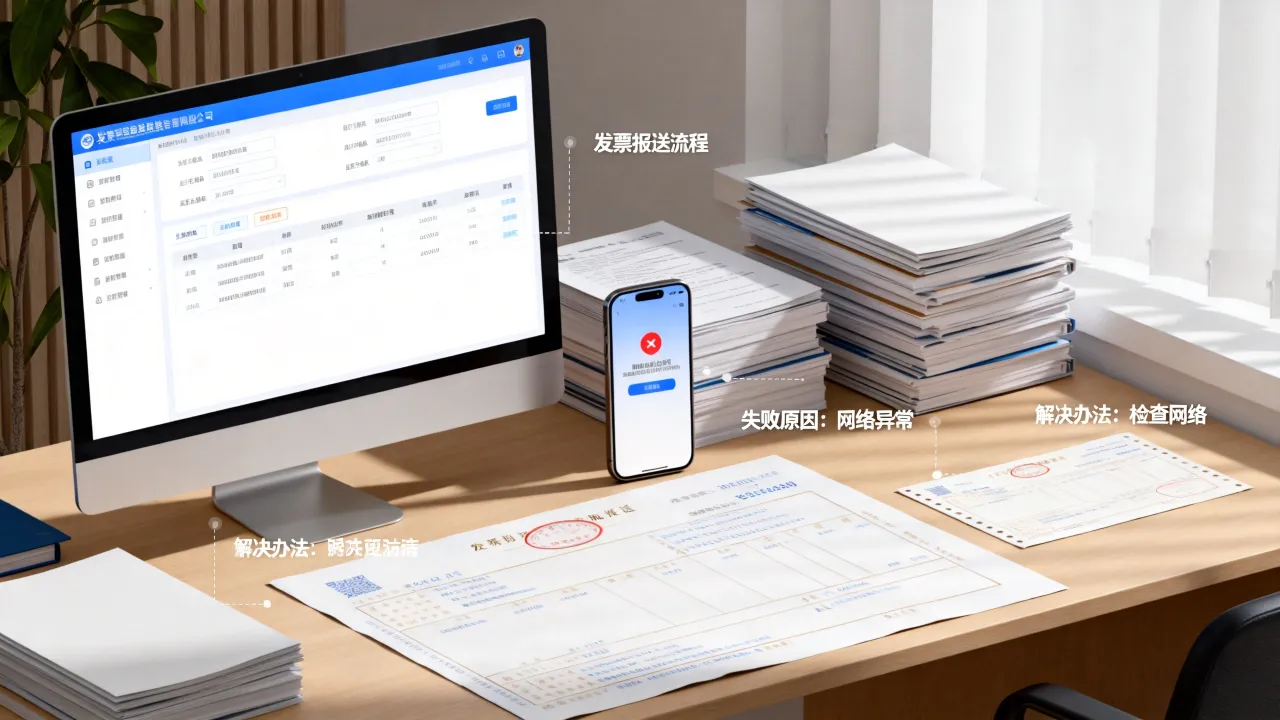
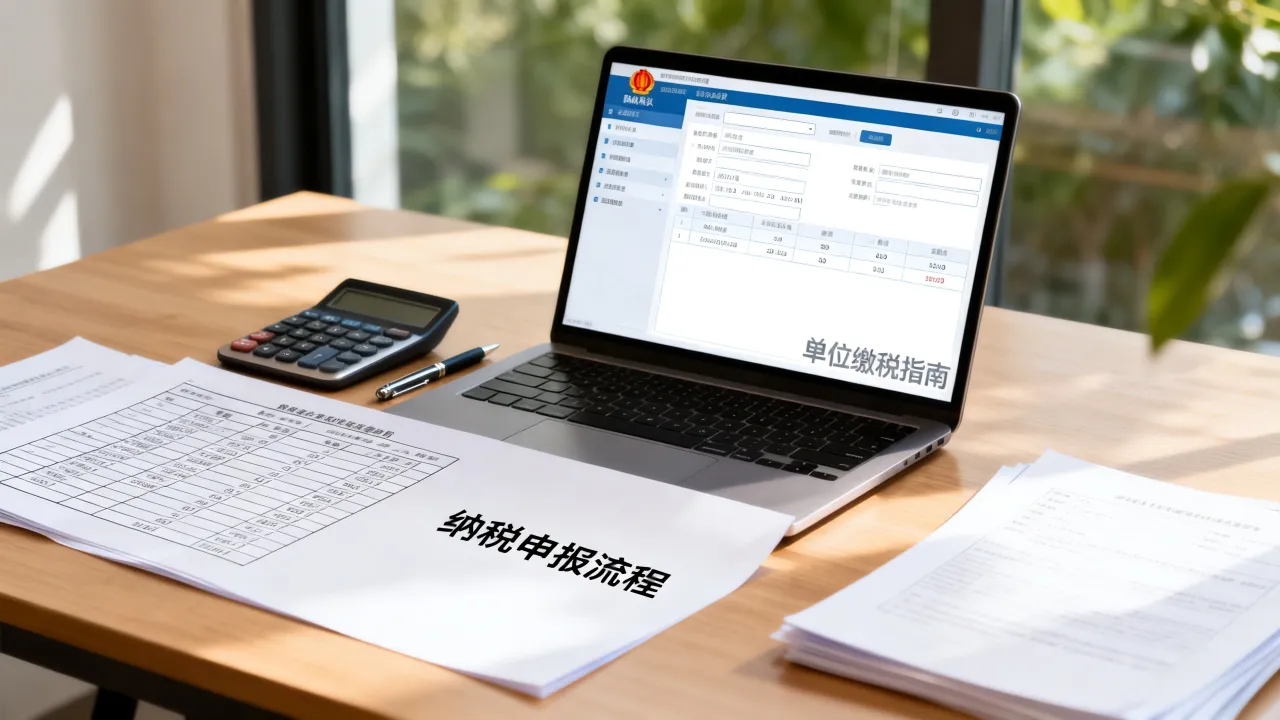
登录电子税务局或使用“税务数字账户”勾选确认即可完成,无需再跑办税服务厅或使用扫描仪。对于绝大多数纳税人而言,当前所称的“认证”就是指增值税发票综合服务平台上的用途确认操作,如果你的发票尚未进入系统或系统提示查不到,问题往往出在开票方传输延迟或税号录入错误,我将按操作场景和你可能遇到的实际问题,拆解这一流程。
增值税专用发票认证流程的两种主流路径
当前发票认证已经不是单一渠道,行业共识认为,电子税务局网页端和税务APP移动端是使用频率最高的两个入口,两者的底层数据一致,只是操作界面有所不同,你可以根据手头设备的便利程度任选其一,不必担心数据不同步。
通过电子税务局网页端完成勾选认证
这是最推荐的方式,尤其在电脑上处理大量发票时,效率优势非常明显,整个过程可以拆解为五个具体步骤:
- 登录系统:打开你所在省份的电子税务局官网,选择“企业业务”登录,建议使用法人或财务负责人的个人实名账号登录后,再切换至企业办税身份。
- 进入税务数字账户:在首页“我要办税”栏目下,找到“税务数字账户”或“发票勾选确认”功能入口,不同省份的菜单位置可能略有差异,但通常都在“税收数字账户”或“发票管理”模块内。
- 选择抵扣类勾选:在“税务数字账户”界面中,点击“发票勾选确认”,然后选择“抵扣类勾选”,这个选项对应的是用于抵扣增值税进项税额的专票。
- 筛选并查询发票:设置开票日期范围(建议选择上一个自然月至本月底),系统会列出所有由上游企业开给你且状态正常的专票信息,核对发票号码、金额和税额无误后,勾选对应的发票条目。
- 提交统计并确认:勾选完成后,点击“提交统计”,系统会汇总本次勾选的税额,确认无误后,点击“统计确认”,这一步至关重要,只有点击了“确认”,发票才算真正完成了认证,进入申报抵扣的待扣税台账。
税务APP端操作要点(适用于移动办公)
如果你在外出差或在手机上进行单张发票的应急处理,可以在手机应用商店下载官方的税务APP,登录企业办税人员账号后,在首页搜索
专票认证期限多久?这两个时间节点必须记牢
关于专票认证期限多久这个问题,近年来政策已经做了大幅放宽,早年间曾有过90天内认证完毕的硬性要求,但目前政策框架下,核心时间节点的关键在于“申报抵扣所属期”的匹配,而非简单的自然日天数。
关键时间窗口:当月确认,次月申报
你取得的增值税专用发票,如果计划在本月进行进项抵扣,那么勾选确认的操作最好在本月最后一个申报日之前完成,或者最迟在本月底最后一天的24点前完成勾选确认,实际操作中,更容易出现误区的是:本月确认的发票,必须在下月15日(或申报期截止日)前填写入增值税申报表的附表二中进行抵扣,如果确认了却不填写申报,逾期未抵扣的进项税额在后续月份补抵的流程会非常繁琐,需要走《增值税进项税额转出情况核实函》等特殊流程。
逾期未认证的后果与补救路径
如果你的发票超过了申报所属期仍未确认,且未填报抵扣,它就会变成“逾期抵扣凭证”。一旦逾期,增值税专用发票认证流程就多了一个前置环节:申请逾期抵扣。具体路径是登录电子税务局,在“增值税进项税额抵扣凭证按期抵扣申请”模块中提交情况说明,并上传发票扫描件或照片,税务局会进行人工审核,审核通过后可恢复抵扣权利,这一过程相比正常流程多出约5至10个工作日的等待期,因此尽量避免发生逾期情况。
发票认证平台登录不上或勾选无数据?定位三个高发故障点
在操作过程中,财务人员最常遇到的卡点并非政策理解偏差,而是系统操作层面的现实问题。
开票信息未同步:最常见的原因
如果你在查询界面中看不到某张已收到的发票,大概率原因是开票方上传时间过短,专票开具后,开票方的税控设备数据上传至税务局端系统需要一定时间,高峰期可能延迟1至2天,建议耐心等待24小时后再次查询,同时检查你输入的筛选条件是否过窄,比如将开票日期误设为“,导致当日早些时候开具的发票未能稳定显示。
税号或纳税人识别号录入错误
这种情况多见于供应商首次开票时,务必检查发票抬头的税号是否与你们营业执照上的统一社会信用代码完全一致,哪怕一个数字或字母有差异,系统也无法将这张票关联到你的税务数字账户中,遇到此类问题,需联系开票方做红冲处理后重新开具正确发票。
系统缓存与浏览器兼容性问题
发票认证平台登录不上时,优先尝试更换浏览器内核,税务系统通常对谷歌Chrome或IE内核(Edge浏览器兼容模式)支持度较好,清除浏览器缓存、使用无痕窗口登录是解决页面白屏或卡顿的有效手段,遇到系统维护时,税务网站会提前发布公告,建议留意首页通知。
发票认证后怎么填申报表:与增值税申报的无缝衔接
完成上述确认动作后,数据会自动同步至纳税申报表中,但依然需要手动检查。
申报表附表二的对应栏次
在次月填写《增值税及附加税费申报表(一般纳税人适用)》时,你会看到附表二“本期进项税额明细”。
| 申报场景 | 对应栏次 | 说明 |
|---|---|---|
| 正常抵扣 | 第1栏、第2栏 | 本期认证相符且本期申报抵扣的专用发票份数、金额和税额,系统通常会自动预填,务必核对。 |
| 当期未抵扣 | 第3栏、第4栏 | 认证相符但未申报抵扣的发票,通常用于退税或转出场景。 |
| 前期认证本期申报 | 第6栏 | 前期已经勾选确认,但本期才正式申报抵扣的税额。 |
申报前务必执行“一键读取”功能
在增值税申报表填写界面,点击“数据获取”或“一键读取”按钮,系统会尝试自动拉取税务数字账户的勾选结果。若未能自动带入,请手动依据查询到的“统计确认”页面中列示的金额与税额填写。
新办企业第一次发票认证的注意事项
如果你是一家新成立的企业,在税务事项办理上经验不足,有几点针对性的提示。
- 先做票种核定,再谈认证:新办企业必须先完成增值税一般纳税人资格登记(或辅导期管理),并核定增值税专用发票票种,否则,即使系统里能看到购进发票,也没有抵扣资格。
- 辅导期纳税人特殊要求:处于辅导期管理的企业,在发票认证后,还需要进行“交叉稽核比对”,比对通过后才能在次月申报抵扣,这意味着你的认证时间要更提前,预留出稽核时间,避免影响当月税负计算。
- 关注税务数字账户的“入账确认”功能:许多企业会忽略税务数字账户里的“入账确认”按钮,在完成抵扣勾选后,建议同步对发票进行入账确认,这有助于标记发票用途,防止同一张发票后期误用于其他处理。