销售不动产与出租不动产
卖房子、卖地,或者把房子租给别人,如果房产所在地和机构所在地不在同一个地方,同样要在不动产所在地预缴,房地产开发企业销售自行开发的房地产项目,老项目和新项目适用的预征率不同,这属于比较特殊的情形,需要结合项目备案类型确认。
异地不动产租赁的预缴细节
个人或企业出租异地房产,按月收取租金时,要在次月申报期内,向不动产所在地税务机关预缴,个人出租住房和非住房的预征率有差异,非住房类通常按5%预征,住房类有税收优惠,这一点在填报时系统会自动带出适用税率,人工核对一下即可。
预缴增值税怎么申报流程
申报流程今年比往年简化了不少,尤其是数字人民币和全电发票推广后,大部分地区已经实现了全程网办,但流程简化不等于不用管,顺序错了照样卡壳。
第一步:确认主管税务机关
预缴地是业务发生地,不是你的注册地,以建筑服务为例,要去项目所在地的税务机关报验,现在多数省份支持在电子税务局“跨区域涉税事项”模块直接办理,线上操作后系统会分配一个预缴税款的入口。
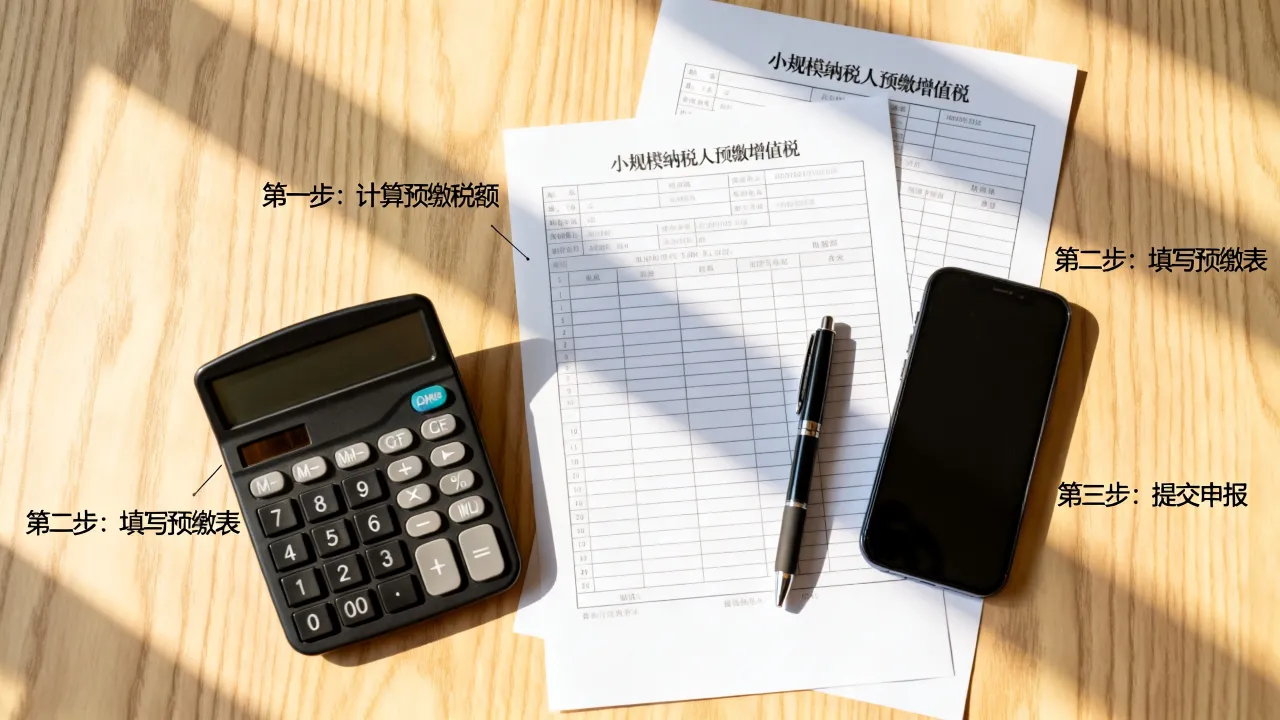
第二步:计算预缴金额
预缴金额 = 价税合计销售额 ÷(1 + 适用税率或征收率)× 预征率
举个具体的例子:你的公司接了外地一个建筑项目,采用一般计税方法,收到含税预收款109万元,计算方式为:109万 ÷ 1.09 × 2% = 2万元,这2万元就是你要预缴的增值税,如果是简易计税,则按3%计算。
第三步:填写申报表并缴款
进入电子税务局后,搜索“增值税预缴税款表”,进入界面会自动带出已报验的跨区域涉税项目,填写销售额、扣除金额(如果有分包可以扣除)、预征率,系统会自动算出应预缴税额,确认无误后点击申报,直接扣款。
完整操作路径(以金税四期电子税务局为例):
- 登录电子税务局,选择“跨区域涉税事项报验登记”
- 选择对应的报验项目,点击“增值税预缴申报”
- 填写《增值税预缴税款表》,核对计税方法、预征率
- 提交申报,点击“税费缴纳”,选择银行扣款或扫码支付
- 缴纳成功后,打印完税凭证,作为后续申报抵减凭据
预缴增值税申报表怎么填
很多新手在填表时犹豫:预缴表填的是含税还是不含税销售额?分包款填在哪一行?这里把容易出错的位置标记出来。
销售额栏次填含税金额
《增值税预缴税款表》中“销售额”栏要求填写含税销售额,注意和正常申报表区分,系统在计算时会自动转换为不含税金额,不需要你自己换算后再填,多此一举反而容易出错。
分包扣除的填写位置
建筑服务总包方可以扣除分包款后再计算预缴,分包款需要填写在“扣除金额”栏,同时要上传分包合同和分包方开具的发票,如果发票是数电票,系统会自动抓取验证;如果是纸质发票,需要手动录入发票代码和号码。
预征率栏,别手动改
这个栏次系统会自动带出,不需要手动填写,如果你发现带出的预征率和你认为的不一致,先停下来核对计税方法是否选错,常见的问题是简易计税选了“一般计税”选项,导致预征率显示错误。
预缴增值税可以抵扣吗
预缴的税款最终会参与正式申报的税额计算,也就是说,你提前交的钱不是白交的,它能在当期增值税应纳税额中抵减。
抵减规则,不看会计科目看申报表
在次月(或次季)正式增值税申报时,主表的“本期已缴税额”栏填写预缴金额,系统自动计算应补或应退税额,填写位置一般在增值税纳税申报表附列资料(四)“税额抵减情况表”中,选择“建筑服务预征缴纳税款”,填入本期发生额和本期实际抵减额。
抵减顺序:先抵减当期,有余留以后
如果当期应纳税额小于已预缴税额,差额部分可以结转下期继续抵减,举个例子:预缴了2万元,正式申报时算出来的应纳税额只有1.5万元,那本期不用再补钱,剩下的0.5万元留到下期继续抵,行业共识认为,这一机制避免了重复征税,也保证了税款入库的均衡性。
异地预缴增值税附加税怎么处理
附加税费和增值税是绑定的,预缴增值税时别忘了附加税费,很多人只缴了增值税,忽略了城市维护建设税、教育费附加和地方教育附加,导致后续产生滞纳金。
附加税费随预缴一并申报
在预缴税款表提交后,系统会跳转附加税费申报界面,自动按预缴税额计算附加税,需要注意:附加税费的执行税率按预缴地标准执行,不是按注册地标准,比如你的公司在市区,城建税税率7%,但项目所在地在县城,城建税税率就是5%,按5%缴纳。
小规模纳税人附加税费减半政策
小规模纳税人在预缴环节也可以享受“六税两费”减半征收优惠,系统会自动判断纳税人身份并减免,不需要单独提交申请材料,但季度销售额超过起征点时,预缴环节不享受免征,需要正常缴纳。
预缴增值税有哪些常见坑
实操中预缴环节的“坑”不少,很多会计第一次操作时栽了跟头,把高频问题列一下,看见就绕开。
混淆预缴与申报的关系
预缴是过程步骤,申报是最终结算,不要在预缴环节就把所有税交完,也不要等到申报期才去预缴,建筑服务当月收到预收款,要在次月申报期内预缴,过期会有滞纳金。
忘记报验登记直接交款
有些财务人员直接填了预缴表,发现系统无法提交,原因就是没有做跨区域涉税事项报验,先报验、再预缴,这个顺序不能乱。
分包款抵扣凭证不合规
分包发票的备注栏没有注明项目名称和项目地址,或者发票抬头与合同主体不一致,都会导致无法扣除,预缴时被驳回,要重新上传凭证,一来一回就错过了缴款期限。
不同业务,税率易混淆
建筑服务预征率2%或3%,不动产业务预征率5%左右,房地产开发企业销售自行开发项目有专门的预征规则,业内专家指出,把建筑服务和不动产预征率记混是最常见的错误来源。
以下是主要业务对应的预征率概况:
| 业务类型 | 计税方法 | 预征率 |
|---|---|---|
| 建筑服务 | 一般计税 | 2% |
| 建筑服务 | 简易计税 | 3% |
| 不动产经营租赁(非住房) | 一般计税/简易计税 | 5%左右 |
| 房地产开发企业销售自行开发项目 | 一般计税/简易计税 | 按当地口径执行 |
预征率为增值税法规明确规定的法定比例,实际执行中可能因区域政策存在细微差异,申报时以系统计算为准。
预缴增值税的完税凭证要妥善保管
电子税务局缴款成功后,可以打印《税收完税证明》(表格式),后续正式申报时,这个凭证是抵减的关键依据,虽然系统中会有记录,但纸质凭证在项目结算、审计、跨区域税款核查时依然要用。
问答环节
没有异地项目,只有本地业务,需要预缴吗?
不需要,预缴只针对特定跨区域经营或特殊业务,本地普通销售业务按正常申报周期处理即可,机构所在地和业务发生地在同一县区时,不触发预缴条件。
个人出租异地住房如何预缴增值税?
个人出租住房,在出租地预缴增值税时,按5%征收率减按1.5%计算应纳税额,并向不动产所在地税务机关申报,线上操作时选择“个人出租不动产”模块,系统会自动计算优惠后的税额。
预缴税款后,正式申报时忘记填写附表四怎么办?
可以在申报期内更正申报,登录电子税务局找到当期增值税申报表,点击“更正申报”,补充填写附列资料(四)的“税额抵减情况表”,提交后系统会重新计算应纳税额,已预缴的税款自动抵减,多预缴的部分可申请退税或留抵下期。
预缴增值税从判断业务场景、计算预征税额,到填表申报、扣款入账,每个环节都有明确的线上操作路径,核心逻辑始终未变:提前交一部分税款,正式申报时抵减,最终结清全年税负。把握住“先判断、后计算、再申报”的顺序,预缴这件事自然不会成为税务处理的难点。