发票能不能作废,先看两个硬条件:是不是开票当月开的,购买方有没有认证抵扣,跨月了、对方已经勾选抵扣了,唯一出路就是开红字发票冲销,硬叫作废只会给自己埋雷。
发票作废怎么处理?先过三道门槛
很多人一发现发票开错,第一反应就是点“作废”,这个动作在系统里只需要两秒,但税务上能不能作废,是有明确边界的,行业共识认为,作废本质上是把一张已经开具的发票“抹掉”,让它从未存在过,既然要抹掉,就必须保证这张票没有进入任何一方的申报和账务链条。
增值税专用发票作废条件
专票作废的条件最严,必须同时满足以下几条:
- 购买方没有认证,或者认证结果是“纳税人识别号认证不符”“专用发票代码、号码认证不符”这类失败结果
- 发票联、抵扣联能在开票当月退回销售方
- 销售方还没有抄税,也没有做账
三条里缺一条,就不能作废,最常见的卡点是“跨月”,只要到了次月1号,哪怕购买方压根没认证,系统也不允许你作废,只能红冲。
增值税普通发票作废条件
普票相对宽松一些,但同样有前提:
- 开票时间在当月
- 全部联次已经收回,或者购买方出具了拒收证明
- 销售方未抄税、未记账
纸质普票如果联次收不回来,比如对方已经入账或者弄丢了,严格讲也不该直接作废,正确做法是先走红冲,再重新开票。
数电票和纸质票的差别
现在不少企业已经切到数电票,数电票没有纸质联次,也就没有“收回发票联”这个动作,但它的作废规则更简单也更死板:数电票一律不能作废,只能开红字发票,这一点在电子税务局的操作界面里写得很清楚,压根不给“作废”按钮。
跨月发票作废怎么处理:只能走红冲
跨月是作废的分水岭,月初抄税之后,上个月的发票数据已经进入申报体系,再想“抹掉”在逻辑上就不成立了,这时候要做的是开一张负数发票,把原来的正数发票冲掉,业内叫“红冲”。
红字信息确认单的开具流程
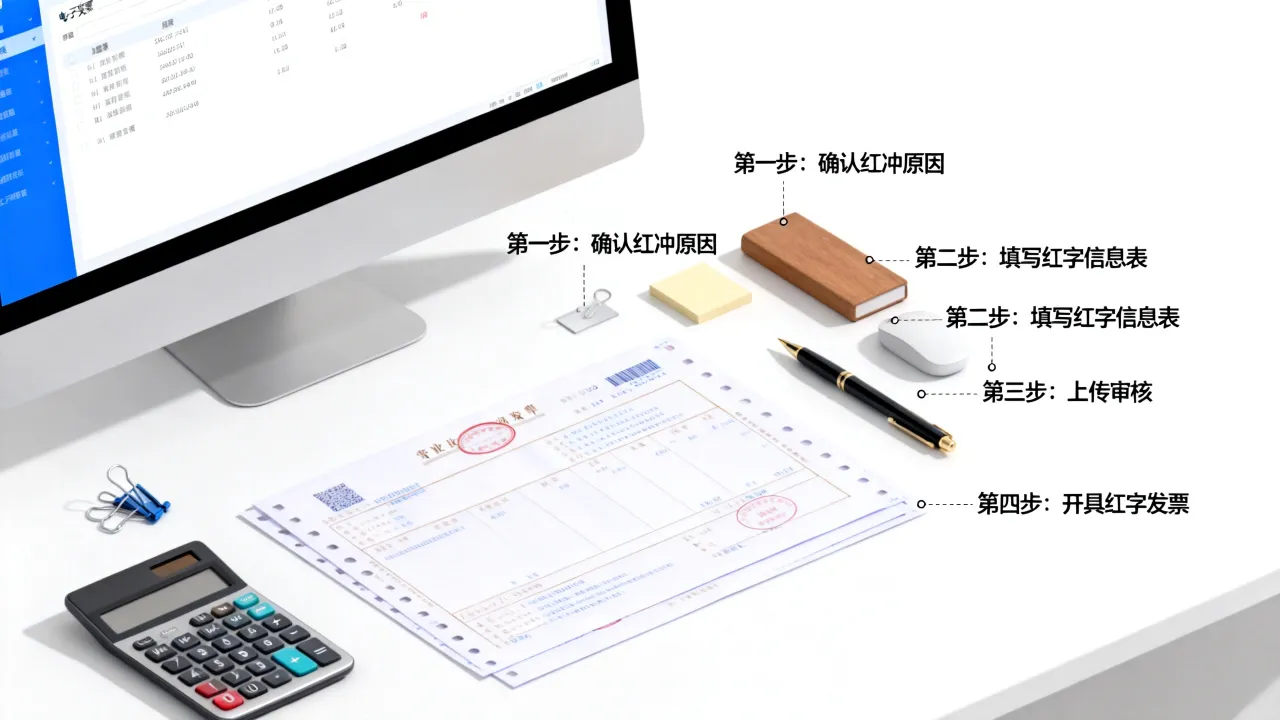
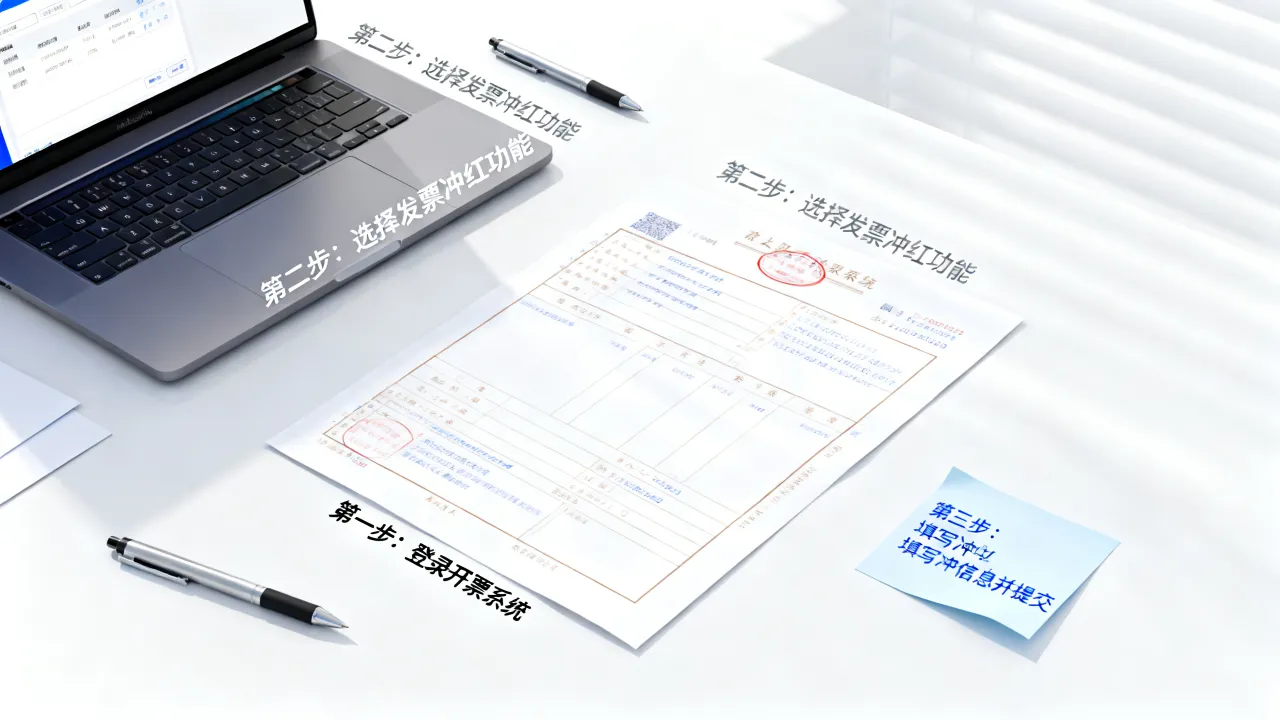
专票红冲不是直接开负数票,中间要先过一道“红字发票信息确认单”,以电子税务局为例,操作路径大致是:
- 登录电子税务局,进入“我要办税—发票业务—红字发票信息表填开”
- 选择“购买方申请”或“销售方申请”,录入原蓝字发票代码和号码
- 系统会自动带出原票信息,填写红冲原因和对应金额
- 提交后生成红字信息确认单,需要对方在系统中确认
- 对方确认通过后,回到“红字发票开具”模块,开具负数发票
数电票的红冲路径略有不同,在“开票业务—红字发票开具—红字发票确认信息录入”里操作,流程逻辑相同。
购买方已抵扣和未抵扣的差别
谁发起红冲,取决于购买方有没有抵扣:
- 购买方未抵扣、未勾选:一般由销售方发起红字确认单,销售方开具负数发票
- 购买方已抵扣、已勾选:必须由购买方发起红字确认单,销售方只能被动确认后开票
这个规则的道理很直白:票已经进了对方的进项,冲销的动作也得由对方先发起,否则销售方单方面冲,购买方的进项就对不上了。
电子发票可以作废吗
答案是不能,电子发票(包括增值税电子普通发票、电子专用发票、全电发票/数电票)具有可复制、可追溯的特性,开出去就留痕,不存在“抹掉”的操作空间,任何一张电子发票要处理,都是开红字发票,没有例外。
数电票红冲的一个细节
数电票红冲时,系统会校验红冲金额,如果你只想冲
发票作废和红冲的区别,一张表看懂
| 对比项 | 作废 | 红冲 |
|---|---|---|
| 适用时间 | 仅限开票当月 | 任何时间,包括跨月、跨年 |
| 适用票种 | 纸质专票、纸质普票 | 所有票种,含电子发票、数电票 |
| 是否留痕 | 原票标记作废,联次留存 | 原票有效,另开一张负数票 |
| 申报影响 | 作废票不计入销售额 | 正负相抵,净额计入销售额 |
| 操作复杂度 | 低,开票软件内一键完成 | 高,需确认单、对方配合 |
作废后的申报与账务处理
增值税申报怎么填
当月作废的发票,在次月申报时不计入销售额,开票软件在抄税时会自动把作废票剔除,申报表里的“开具发票销售额”是净额,你不需要手动去减,但要对一下开票系统的汇总表和申报表能不能对上。
账务上要不要做凭证
如果发票作废发生在入账之前,直接把作废票和重新开的票一起附在凭证后面就行,不用单独做一笔,如果已经入账才发现开错,那就要先做一笔红字凭证冲回原分录,再按新票重新入账,跨月红冲的情况,账务上也是同样的处理逻辑。
容易被忽略的三个风险点
- 作废率过高会触发预警。税务系统会监控企业的发票作废比例,作废次数多了、金额大了,容易被列入风险名单,据税务总局公开的征管口径,异常凭证和作废异常是常见的风险指标之一。
- 丢失联次硬作废。发票联次不齐,严格来说不符合作废条件,业内专家指出,这种情况应当先走红冲流程,而不是在系统里强行作废,否则纸质凭证和系统数据会对不上。
- 红冲后忘记重新开票。红冲的目的是纠正错误,不是取消交易,如果确实发生了销售,红冲之后要记得按正确信息重开,否则收入少计,申报数据也会出问题。
关于发票作废的高频疑问
发票作废后原发票需要收回吗?
纸质发票需要,专票要求收回发票联和抵扣联,普票要求收回全部联次,收回后在各联次上注明“作废”字样,或者加盖作废章,随同存根联一起留存备查,如果确实收不回来,比如购买方已经入账,那就不符合作废条件,应该走红冲。
当月开的发票,购买方已经认证了还能作废吗?
不能,购买方一旦认证通过,发票就进入了对方的进项链条,销售方这边没有权限单方面作废,此时只能由购买方先做进项税额转出,再配合销售方开具红字发票,这也是为什么很多财务会反复叮嘱业务人员:发票开出去,先别急着让对方勾选。
发票作废次数多了会被税务稽查吗?
有可能被系统预警,但不等于直接稽查,税务风控看的是作废比例、作废金额、作废时间分布这些指标,偶尔一两张属于正常经营波动,如果长期维持在较高作废率,或者集中在月末最后几天大量作废,被约谈和核查的概率会明显上升,规范的做法是从源头减少开票错误,比如开票前核对好抬头、税号、金额和税率,而不是靠事后作废来补救。
发票作废看起来是个小操作,背后连着的是申报、账务和风控三条线,当月、未认证、联次齐,就作废;跨月、已认证、电子票,就红冲,把这两句话记住,日常处理基本不会出错。