土地使用税怎么缴纳?先把纳税人、计税依据和税额标准对号入座
城镇土地使用税属于财产行为税,征管上更依赖税源信息的准确性,业内专家指出,企业在申报前把土地面积、等级、取得时间填准,比事后反复更正更省事。
谁需要交:不是所有土地都征,重点看“城镇范围内”
在城市、县城、建制镇、工矿区范围内使用土地的单位和个人,通常是城镇土地使用税的纳税人,农村集体土地是否征税,要看是否位于上述征税范围以及当地具体规定。
- 拥有土地使用权的单位或个人,一般由使用权人缴纳。
- 土地使用权未确定或权属纠纷未解决的,由实际使用人缴纳。
- 土地使用权共有的,共有各方按各自实际占用面积分别缴纳。
- 租用土地经营,若合同未约定且出租方是纳税人,通常仍由土地使用权人申报。
计税依据:按实际占用面积,不是按房产面积
计税依据是纳税人实际占用的应税土地面积,已核发土地使用权证书的,以证书确认面积为准;尚未发证的,以土地管理部门批准占用面积或实际测量面积为准。
这里最容易出错的是把建筑面积当成土地面积,一栋楼有多层,房产建筑面积可能很大,但土地面积只算宗地分摊或实际占用部分,申报时要以不动产权证、土地出让合同、宗地图等资料为准。
土地使用税每平方米多少钱?税额标准分四档
城镇土地使用税实行定额税率,按每平方米年税额计算,据《城镇土地使用税暂行条例》,国家给出幅度,各省、自治区、直辖市在幅度内确定具体税额标准。
| 城市规模 | 每平方米年税额幅度 | 确定权 |
|---|---|---|
| 大城市 | 5元至30元 | 省级政府在幅度内确定 |
| 中等城市 | 2元至24元 | 省级政府在幅度内确定 |
| 小城市 | 9元至18元 | 省级政府在幅度内确定 |
| 县城、建制镇、工矿区 | 6元至12元 | 省级政府在幅度内确定 |
计算公式很直接:应纳税额=实际占用应税土地面积×适用税额,如果当地按季申报,就把年税额除以4;按半年申报,就除以2,具体分期方式看省级税务机关规定。
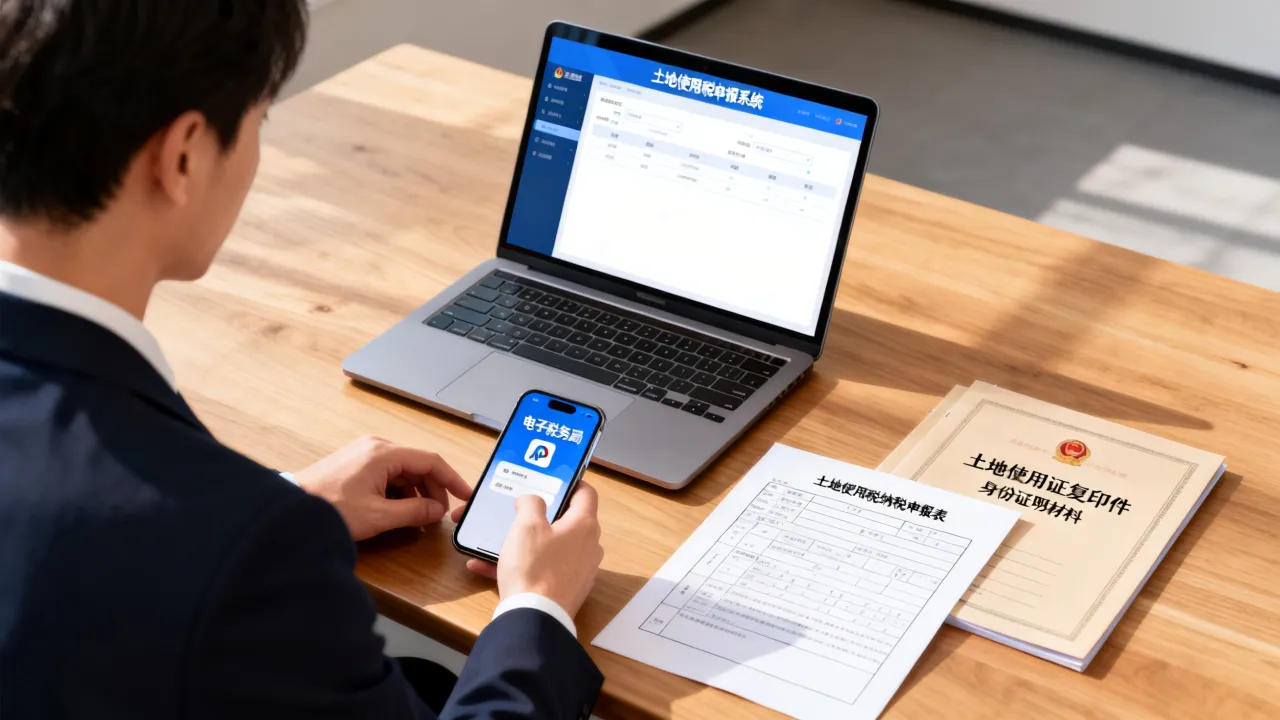
公司名下土地如何缴纳土地使用税?电子税务局实操流程
公司名下有土地,通常不是直接点申报就完事,第一次申报前,要先做税源信息采集,之后系统才能带出税额,申报表也才能勾选对应税源。
申报前先做土地税源信息采集
- 登录电子税务局,进入“我要办税”。
- 找到“综合信息报告”—“税源信息报告”—“城镇土地使用税、房产税税源信息采集”。
- 新增土地税源,填写土地编号、坐落地址、权属证书号、土地面积、取得时间、土地等级、税额标准、纳税义务起始时间。
- 如果土地面积、等级、权属发生变化,做税源变更,不要直接改历史申报表。
- 涉及减免的,在税源采集或申报表中勾选减免性质,并按当地要求留存资料备查。
财产和行为税合并申报路径
- 进入“我要办税”—“税费申报及缴纳”。
- 选择“财产和行为税合并纳税申报”。
- 勾选城镇土地使用税,确认税款属期。
- 系统带出已采集税源,核对面积、税额标准、减免金额。
- 确认应纳税额后提交申报,再通过三方协议扣款或手动缴款。
各地电子税务局菜单名称可能略有差异,但逻辑基本一致:先采税源,再报税,后缴款,如果系统没有带出税额,优先检查税源采集的纳税义务起始时间是否晚于当前属期。
需要准备的材料和常见驳回点
- 不动产权证书、土地使用权证书或土地出让、转让合同。
- 宗地图、土地面积分摊说明、实际占用面积证明。
- 享受减免税的政策依据和留存备查资料。
- 常见驳回点:面积填成建筑面积、土地等级选错、纳税义务时间填晚、减免项目未按规定采集。
土地使用税每年都要交吗?申报期限和纳税义务发生时间
按年计算、分期缴纳,不是每月都报
城镇土地使用税按年计算,分期缴纳,具体期限由省、自治区、直辖市人民政府确定,多数地区按季或按半年申报,也有地区按年或按其他分期方式,纳税人要盯住当地电子税务局征期日历,不要按增值税的月报节奏惯性处理。
新取得土地,从什么时候开始交
- 以出让或转让方式有偿取得土地使用权,合同约定交付时间的,从约定交付次月起缴纳。
- 合同未约定交付时间的,从合同签订次月起缴纳。
- 新征用耕地,自批准征用之日起满一年时开始缴纳。
- 新征用非耕地,自批准征用次月起缴纳。
- 购置存量房,通常从权属证书签发次月起计征;新建商品房以交付或当地规定为准。
土地使用税和房产税区别在哪?别把两个税种混在一起报
两者可以合并申报,但计算逻辑不同,城镇土地使用税按土地面积定额计算;房产税按房产原值减除一定比例后的余值或租金收入计算,把土地面积填到房产税税源里,或者把房产原值填到土地使用税里,都会导致申报异常。
| 对比项 | 城镇土地使用税 | 房产税 |
|---|---|---|
| 计税依据 | 实际占用土地面积 | 房产余值或租金收入 |
| 税率形式 | 每平方米年税额 | 比例税率 |
| 申报方式 | 按年计算、分期缴纳 | 按年征收、分期缴纳 |
| 税源采集 | 土地税源信息 | 房产税源信息 |
北京土地使用税缴纳标准与各地税额差异,怎么查当地标准
行业共识认为,土地等级和税额标准由省级政府确定,不能直接套用其他城市,北京按土地等级实行差别税额,核心区、近郊区、远郊区县税额不同,具体到某宗地,要看所在街道、乡镇对应的土地等级。
北京土地使用税缴纳标准怎么查
查询路径可以走北京市税务局官网,进入“纳税服务”或“税收政策”栏目,查找城镇土地使用税相关文件,更直接的方法是在电子税务局做税源采集时,选择土地等级,系统会带出适用税额,若系统税额与合同或权属资料不一致,先联系主管税务机关确认土地等级。
跨地区经营企业容易踩的坑
- 把北京税额标准套到河北、天津等周边地区,导致少缴或多缴。
- 同一宗地跨两个土地等级,未按当地规则分摊面积。
- 异地土地已实际使用,但未在经营地做税源采集。
- 总部统一记账,却忘了在土地所在地申报缴纳。
哪些土地可以免缴或少缴?把优惠条件与申报表对上
据《城镇土地使用税暂行条例》,国家机关、人民团体、军队自用土地,由国家财政部门拨付事业经费的单位自用土地,宗教寺庙、公园、名胜古迹自用土地,市政街道、广场、绿化地带等公共用地,直接用于农、林、牧、渔业的生产用地,通常可以免缴,经批准开山填海整治的土地和改造的废弃土地,从使用月份起免缴5年至10年。
据财政部、税务总局近年延续的“六税两费”减免政策,增值税小规模纳税人、小型微利企业和个体工商户可减半征收城镇土地使用税等税费,政策执行至2027年底,企业要在申报表中正确勾选减免性质,并留存从业人数、资产总额、应纳税额等备查资料。
减免税不是“不用申报”,多数情况下,即使税额为零或享受减半,也要按期完成申报,让系统记录税源状态,若土地已经转让、收回或灭失,要及时做税源变更,终止纳税义务。
土地使用税缴纳常见问题Q&A(含土地使用税怎么缴纳)
土地使用税怎么缴纳,必须去办税服务厅吗?
多数地区可以全程在电子税务局办理,首次申报先做土地税源信息采集,再进入财产和行为税合并纳税申报模块,确认税源、核对税额、提交并扣款,只有身份信息异常、税源争议或系统无法带出数据时,才需要预约办税服务厅处理。
公司名下土地如何缴纳土地使用税,零申报也要报吗?
如果公司仍持有应税土地,即使当期享受减免或应纳税额为零,通常也要按当地征期完成申报,若土地已转让、政府收回或权属已注销,应先做税源变更或终止,避免后续产生异常申报记录。
土地使用税每年都要交吗,和房产税能不能一起申报?
城镇土地使用税按年计算、分期缴纳,不是一次性缴清,多数地区已实行财产和行为税合并申报,房产税和城镇土地使用税可以在同一入口申报,但税源信息、计税依据和税额计算分别独立,申报完成后,系统会分别生成应缴税款。
把土地税源信息采准、按当地税额标准算准、在电子税务局按期申报,基本就能完成城镇土地使用税缴纳,记住核心公式:应纳税额=实际占用应税土地面积×适用税额,面积和税额标准一变,申报就要同步更新。