保障金年缴纳额 =(上年用人单位在职职工人数 × 所在地规定的征收比例 − 上年用人单位实际安排的残疾人就业人数)× 上年用人单位在职职工年平均工资。 看懂这个公式,你就抓住了残保金计算的钥匙,接下来我会带你拆解每个变量的具体含义、特殊扣除规则以及申报时的常见“坑”。
残保金计算公式是什么?先拆解这三大变量
咱们把上面那个公式拆成三个部分来看,你就明白钱是怎么算出来的了,很多会计朋友第一次接触时觉得头大,其实掰开揉碎后特别简单。
第一个变量:在职职工人数怎么数?
这里的“在职职工”不是你公司工资表上随便填个数就行,行业共识认为,在职职工人数是指用人单位在编人员或依法与用人单位签订1年以上劳动合同(含服务协议)的人员,季节性用工应当折算为年平均用工人数,计算公式为:
年平均在职职工人数 = 全年各月在职职工人数之和 ÷ 12
举个例子:你公司1月有30人,2月有28人,3月招了新人变成35人……把12个月的数字加起来再除以12,就是你的年平均人数。劳务派遣人员要特别注意,如果派遣员工是与劳务派遣公司签订合同,通常不计入你们的在职职工人数,而是计入派遣公司的。
第二个变量:征收比例到底是多少?
这个比例不是全国统一的,征收比例一般在1.5%左右,但各地区会有浮动,比如北京市残保金征收比例是1.5%,上海市也是1.5%,但部分省市可能设定为1.6%或1.8%,具体多少,你要去当地残联或税务局的官网上查当年的公告。
这里有个关键点:比例的高低直接影响你交多少钱,一个100人的公司,在1.5%比例下需要安置1.5个残疾人(实际按整数计算),但如果比例是1.8%,就需要安置1.8人,差0.3个百分点,对大型企业来说可能就是几万块的差距。
第三个变量:年平均工资怎么算?别用错了基数
上年用人单位在职职工年平均工资,指的是税前工资,包括基本工资、奖金、津贴、补贴等所有货币性收入,计算方式为:
年平均工资 = 全年工资总额 ÷ 年平均在职职工人数
这里有个容易踩的坑:如果你们的年平均工资超过了当地社会平均工资的2倍,那么按当地社会平均工资的2倍作为计算基数,比如当地社会平均工资是6万元/年,2倍就是12万元,哪怕你们公司平均工资是20万元,也按12万元来计算残保金,这是国家为了减轻高薪企业负担的优惠政策。
残保金申报流程怎么走?用实例演算一遍
光说公式不够直观,我拿一个真实场景给你完整算一遍,假设你是一家北京的科技公司,2025年全年情况如下:
- 每月在职职工人数相加总和为 1200人·月,除以12 = 100人
- 实际安排了1名残疾人就业(持有有效残疾人证)
- 全年工资总额为 800万元
- 北京市规定的征收比例是1.5%
代入公式计算:
应缴残保金 =(100 × 1.5% − 1)×(800万 ÷ 100) = (1.5 − 1)× 8万 = 0.5 × 8万 = 4万元
也就是说,这家公司2026年需要缴纳4万元的残疾人就业保障金,如果他们没有安排残疾人就业,那就要交 1.5 × 8万 = 12万元,你看,安置一个残疾人,直接省了8万元。
残保金计算器能直接用吗?
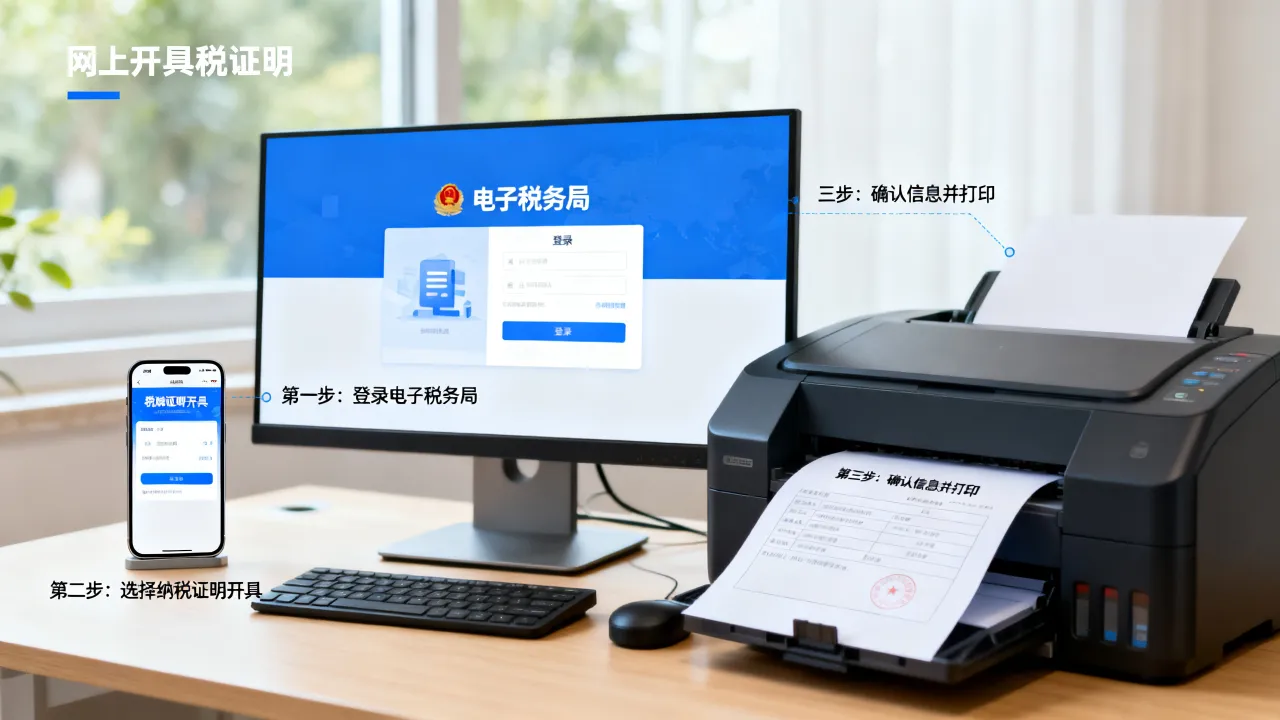
现在很多省份的电子税务局网站都提供了“残保金计算器”功能,操作路径一般是:登录电子税务局 → 找到“残疾人就业保障金申报”模块 → 系统会自动带出你填写的上年度工资总额和职工人数 → 自动计算应缴金额。
不过要提醒你,计算器只是工具,你需要核实它抓取的数据是否准确,很多企业栽在“系统自动带出的职工人数”和实际不符上,导致多缴或少缴,建议你在申报前,自己先按公式手动算一遍作为核对。
残保金免征条件,看看你符合哪条
不是所有企业都要交这笔钱,国家设置了门槛:
- 30人以下企业:自2023年1月1日起,在职职工总数30人(含)以下的企业,暂免征收残保金,注意,这个政策延续到了2027年底,所以如果你公司只有25人,不用交。
- 安置比例达标:如果你的安置比例达到了当地规定的要求,自然不用交。
- 连续亏损企业:因不可抗力或连续两年亏损等特殊困难,可以申请减免或者缓缴,但需要向税务部门提交书面申请和证明材料。
据统计,大部分小微企业都是30人以下,所以小微企业申报残保金的压力其实并不大,真正压力大的是百人以上的中型企业和劳动密集型企业。
残疾人就业安置的两种用工形态对比
很多企业负责人问我:“我们想安置残疾人,但不知道怎么操作。”这里给你对比一下常见的安置方式:
| 安置方式 | 成本水平 | 管理难度 |
|
|---|---|---|---|
| 直接雇用全职残疾人 | 较高(需支付工资+社保) | 较高(需日常管理) | 有合适岗位的企业 |
| 雇用兼职/劳务性残疾人 | 中等(按小时或工作量计酬) | 中等 | 适合行政、保洁、客服等岗位 |
这里要特别说一个细节:残疾人就业人数必须达到一定的工作时长和工资标准,才能被计入安置比例,根据规定,用人单位安排残疾人就业,需要与残疾人签订1年以上劳动合同,支付不低于当地最低工资的薪酬,并按规定缴纳社会保险,那种“挂名”式的安置,一旦被查实,不仅不认账,还会面临罚款。
北京、上海、深圳的残保金差异大吗?
同样是30人以上100人以下的企业,在不同城市的残保金可能相差不少,比如北京残保金的征收比例是1.5%,而上海也是1.5%,但两地的社会平均工资和行业工资水平不同,导致最终计算基数不同,深圳的征收比例同样是1.5%,但因为平均工资较高,实际缴纳金额会比中西部城市高出不少。
业内专家指出,企业跨区域布局时,残保金成本也是选址需要考虑的隐性成本之一,对于用工规模较大的制造企业,在西部省份设立子公司,既能享受西部大开发的税收优惠,残保金基数也相对较低,综合成本可以下降15%左右(根据多地企业实际申报数据对比得出的大致范围)。
申报时间节点与扣款路径
残保金的申报时间各地不太一样,但大多数省份是每年6月1日至11月30日期间申报缴纳上一年度的残保金,具体时间如下:
- 每年4月30日前:向残联申报上年度安排的残疾人就业人数(通过“按比例就业情况联网认证”系统)
- 每年6月至11月:向税务部门申报缴纳残保金
- 逾期未申报:会产生每日万分之五的滞纳金
申报路径也很简单,现在基本全流程网上办理,你只需要登录当地的电子税务局,选择“残疾人就业保障金申报”,系统会引导你完成整个流程。
申报后怎么查询结果?
申报完成后,税务局会出具电子缴款凭证,你也可以在电子税务局的“我要查询”模块中,输入申报日期区间,查看申报状态和缴款记录,如果发现申报错误,在征期截止前可以作废重新申报,过了征期就只能走更正申报流程了。
把这几个疑难点吃透,残保金计算就不再有盲区
上年安排残疾人但没满一年,怎么算?
有些人问:“我们6月才招了一个残疾人,到12月才半年,这怎么算?”根据规定,残疾人就业人数按实际就业月数折算,比如你安排了1名残疾人在6月入职,工作至12月共7个月,那么折算后的就业人数为 7 ÷ 12 ≈ 0.58人,如果比例是1.5%,你公司人数是100人,那需要安置1.5人,现在只折算0.58人,差额就是0.92人,按这个差额计算缴费金额。
公司是分公司,需要单独算吗?
独立核算的分公司通常需要单独计算和申报残保金,但总公司和分公司合并纳税的情况下,可以由总公司汇总计算,具体要看你们的税务登记方式,大多数情况下,分公司也属于“用人单位”,需要自行申报。
用人单位注销,残保金还要补缴吗?
需要,企业在注销税务登记前,必须结清应缴的残保金、滞纳金和罚款,税务部门会核查社保、残保金等各项税费的缴纳情况,有欠缴的话无法完成注销流程。
残保金常见问题快问快答
残保金是按年申报还是一次性缴纳?
残保金按年计算,一次性缴纳,每年申报期(多数省份为6-11月),只需要申报一次,缴一次费用,当年申报的是上年的数据,比如2026年申报期,缴的是2025年度的残保金。
超比例安排残疾人就业有奖励吗?
有这个政策,不少省份规定,用人单位安排残疾人就业比例超过规定比例的,按照超额人数给予奖励,比如浙江省对超比例安置残疾人的企业,每超1人每年给予当地月最低工资标准4倍的奖励,具体奖励标准和申请流程,需咨询当地残联,企业超过安置比例的成本可能会高于残保金,但在社会责任形象和政府采购加分方面有额外收益。
残疾人就业保障金计入什么会计科目?
企业缴纳的残保金,计入“管理费用”科目,在所得税汇算清缴时据实扣除,具体分录为:借:管理费用——残疾人就业保障金;贷:银行存款,如果是补缴以前年度的,金额较大的可以通过“以前年度损益调整”科目处理。
计算残保金的核心永远围绕那个公式转:职工人数、安置比例、实际安置人数、年平均工资,把这四个数搞准确了,算出来的数就不会差,你只要每年按时申报、如实填写,就不会有滞纳金和罚款的麻烦,对于30人以下的小微企业,直接享受免征,不用做任何操作;对于超30人的企业,建议在年初就规划好残疾人岗位的招聘,既能履行社会责任,又能实实在在降低成本。