| 采购项目 | 含税金额 | 税率 | 不含税金额 | 进项税额 |
|---|---|---|---|---|
| 办公电脑 | 11300元 | 13% | 10000元 | 1300元 |
| 运输服务 | 10900元 | 9% | 10000元 | 900元 |
| 咨询服务 | 10600元 | 6% | 10000元 | 600元 |
哪些凭证能作为进项税抵扣依据
不是所有发票都能抵,常见合规凭证包括:
- 增值税专用发票,含数电专票。
- 海关进口增值税专用缴款书。
- 农产品收购发票或农产品销售发票。
- 代扣代缴增值税完税凭证。
- 通行费电子发票、旅客运输票据等,按现行规定计算抵扣。
不能抵扣的进项税常见情形
- 用于简易计税项目、免税项目、集体福利或个人消费的购进。
- 非正常损失对应的进项,比如管理不善造成的货物被盗、霉烂。
- 购进贷款服务、餐饮服务、居民日常服务、娱乐服务等,按现行规定不得抵扣。
- 发票本身不合规,比如品名不符、备注栏缺失、开票方异常。
一般纳税人进项税怎么算?三步完成价税分离
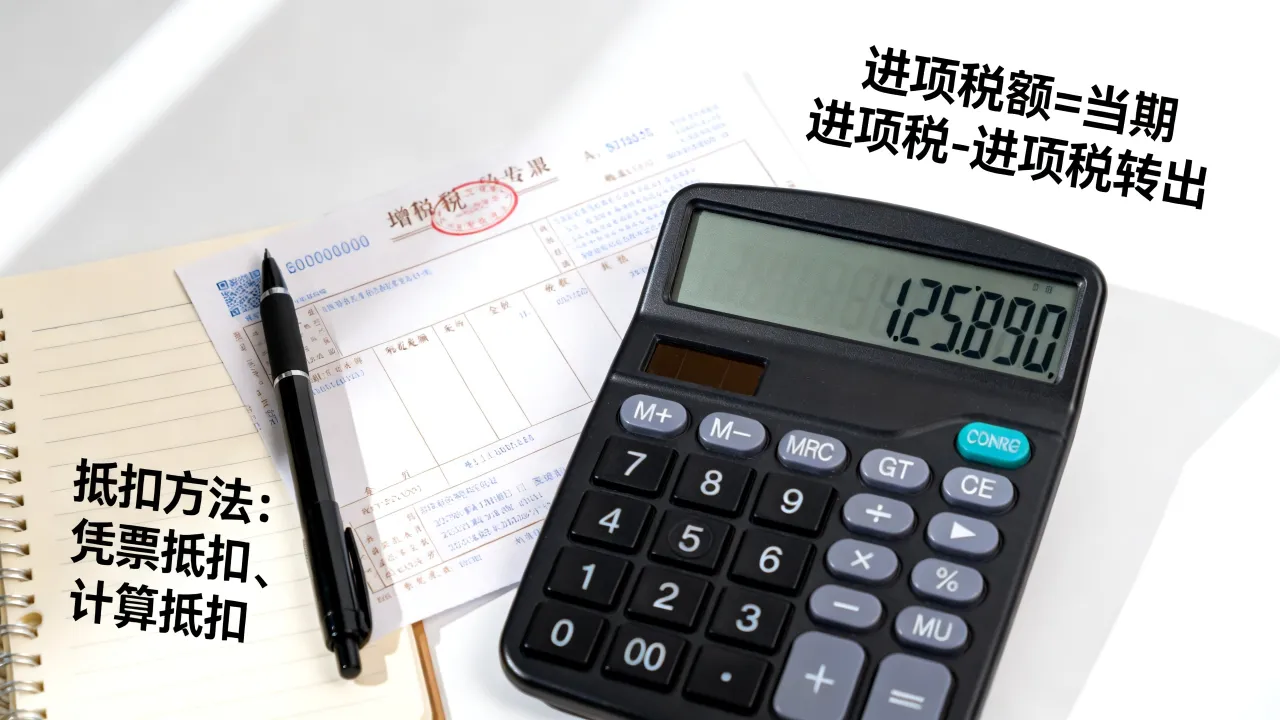
第一步,看用途,采购的东西用于生产经营,才具备抵扣基础,第二步,做价税分离,拿到专票,直接看“税额”栏;拿到含税价,用公式换算,第三步,勾选确认,登录电子税务局,进入“我要办税—税务数字账户—发票勾选确认—抵扣类勾选”,选择当期申报抵扣的发票,申报时,数据会进入增值税及附加税费申报表附列资料(二)。
小规模纳税人能抵扣进项税吗?
多数情况下不能,小规模纳税人按销售额和征收率计算应纳税额,不进入一般计税的“销项减进项”链条,即使取得专票,通常也不用于抵扣,如果企业升级为一般纳税人,后续按一般计税方法管理进项,小规模与一般纳税人的核心区别,不是税率高低,而是能不能用进项税冲减销项税。
不同业务场景下,进项税如何计算抵扣
采购农产品进项税如何计算?
从农业生产者手中收购农产品,企业开具农产品收购发票,或者取得农产品销售发票,通常按买价乘以扣除率计算进项,现行扣除率一般为9%;如果购进农产品用于生产销售或委托加工13%税率的货物,可按10%扣除率计算,取得一般纳税人开具的专票,按票面税额抵扣;取得小规模纳税人专票,按票面金额和规定扣除率计算。
公司买车进项税可以抵扣吗?
关键看用途和发票,公司买车用于生产经营、办公通勤、货物运输等,取得机动车销售统一发票或增值税专用发票,通常可以抵扣,若车辆用于集体福利、个人消费,或者专门用于免税项目、简易计税项目,就不得抵扣,车辆购置税是另外的税种,不进入增值税进项抵扣。
北京企业进项税怎么算?电子税务局操作路径
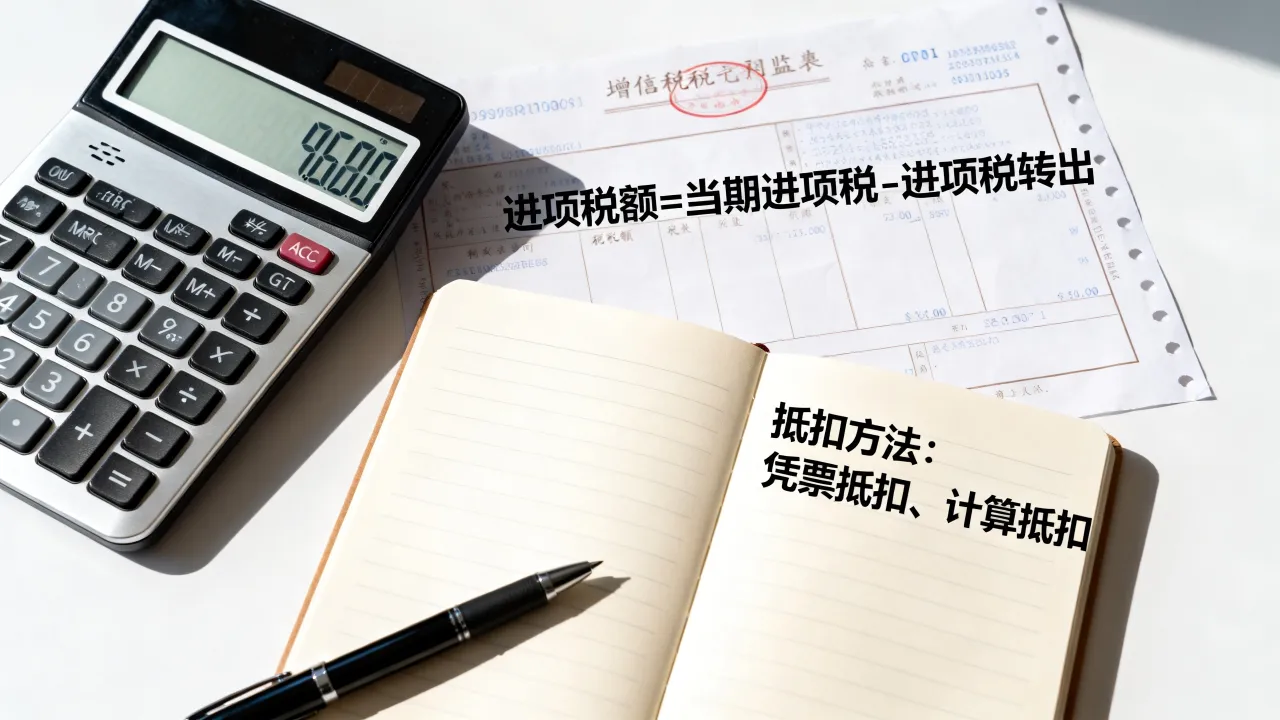
北京没有单独的进项税率,北京企业登录国家税务总局北京市电子税务局,路径同样是“我要办税—税务数字账户—发票勾选确认”,如果企业有跨区域经营、预缴增值税、不动产分期抵扣等情形,申报口径会更细,北京企业进项税怎么算,答案仍是先判断用途,再按票面或公式计算,最后在申报期内勾选确认。
差旅费、通行费、旅客运输进项税怎么算
- 航空运输电子客票行程单:进项=(票价+燃油附加费)÷(1+9%)×9%。
- 铁路车票:进项=票面金额÷(1+9%)×9%。
- 公路、水路等客票:进项=票面金额÷(1+3%)×3%。
- 通行费电子发票:按发票上注明的税额抵扣,或按现行规定计算。
进项税计算中的合规细节与常见误区
业内专家指出,进项税管理的重点不是算得快,而是凭证链完整,合同、付款、发票、物流、入库单能对上,税务风险才低。
- 专票不等于一定能抵扣,用途不对,已抵扣的要做进项税额转出。
- 认证确认期限已取消,据国家税务总局公告,自2020年起取消增值税扣税凭证认证确认期限,但仍建议在申报期内及时勾选。
- 进项转出要算准,已抵扣的货物后来用于福利,按不含税成本乘以税率转出;无法划分的,按销售额比例计算。
- 留抵退税不是自动到账,符合条件的企业可申请,但会核查进项构成和行业条件。
- 代理记账进项税核算多少钱?市场报价差异较大,小规模纳税人通常低于一般纳税人,问价时要确认是否包含发票勾选、进项转出、留抵退税辅导和申报表填写。
行业共识认为,进项税计算表面是数学题,实际是证据题,发票合规、用途清晰、申报及时,三项缺一不可。
进项税计算并不神秘:先判断能不能抵,再做价税分离,最后勾选申报,把这三步做成固定动作,比临时套公式更稳。
进项税如何计算?常见问题解答
进项税计算公式里,含税价怎么换算?
含税价÷(1+税率)=不含税价,不含税价×税率=进项税额,以13%税率为例,含税11300元,不含税10000元,进项1300元,税率按发票或业务类型确定,不能自己随意选。
没有专票,进项税还能计算抵扣吗?
少数凭证可以,比如海关进口增值税专用缴款书、农产品收购发票、旅客运输票据,普通发票一般不能抵扣,除非有特殊政策明确规定,把普票当专票用,申报时会被系统或人工筛出来。
进项税当月不抵扣,以后还能用吗?
现行规则下取消了认证确认期限,但建议在申报期内及时勾选,未抵扣的进项可形成留抵,符合条件可申请留抵退税;逾期未勾选可能影响当期申报,具体以国家税务总局及主管税务机关口径为准。