在每年3月1日至6月30日汇算期内,通过国家税务总局个人所得税APP或自然人电子税务局网页端完成综合所得年度汇算,全程在线操作,申报当天即可提交,退税和补税在同一流程内一并处理,2026年办理的是2025年度汇算,流程和往年一致,下面按实操顺序拆解。
01|个税汇算清缴怎么操作——准备阶段先别急着点申报
很多人一打开APP就直接点“综合所得年度汇算”,结果卡在半路又退出来,来回折腾,个税汇算清缴怎么操作,准备工作其实比申报动作更关键。
第一步,下载并登录个人所得税APP。应用商店搜“个人所得税”,认准国家税务总局发布,登录方式支持账号密码、指纹、人脸识别,曾在多个单位任职、年中换过城市的朋友,先核对APP里“个人信息”模块的任职受雇单位是否准确,如果发现单位名单里有早已离职的公司,联系原单位财务终止扣缴义务人登记,否则会影响汇算数据归集。
第二步,核对收入纳税明细。路径:首页→“收入纳税明细查询”→选择2025年度,系统会展示全年每笔工资薪金、劳务报酬、稿酬、特许权使用费的申报记录和已预扣税额,逐月扫一遍重点看两处:有没有不属于你的收入记录;每月“扣税”金额是否与实际工资条一致,发现异常,截图留存并要求支付方更正申报。
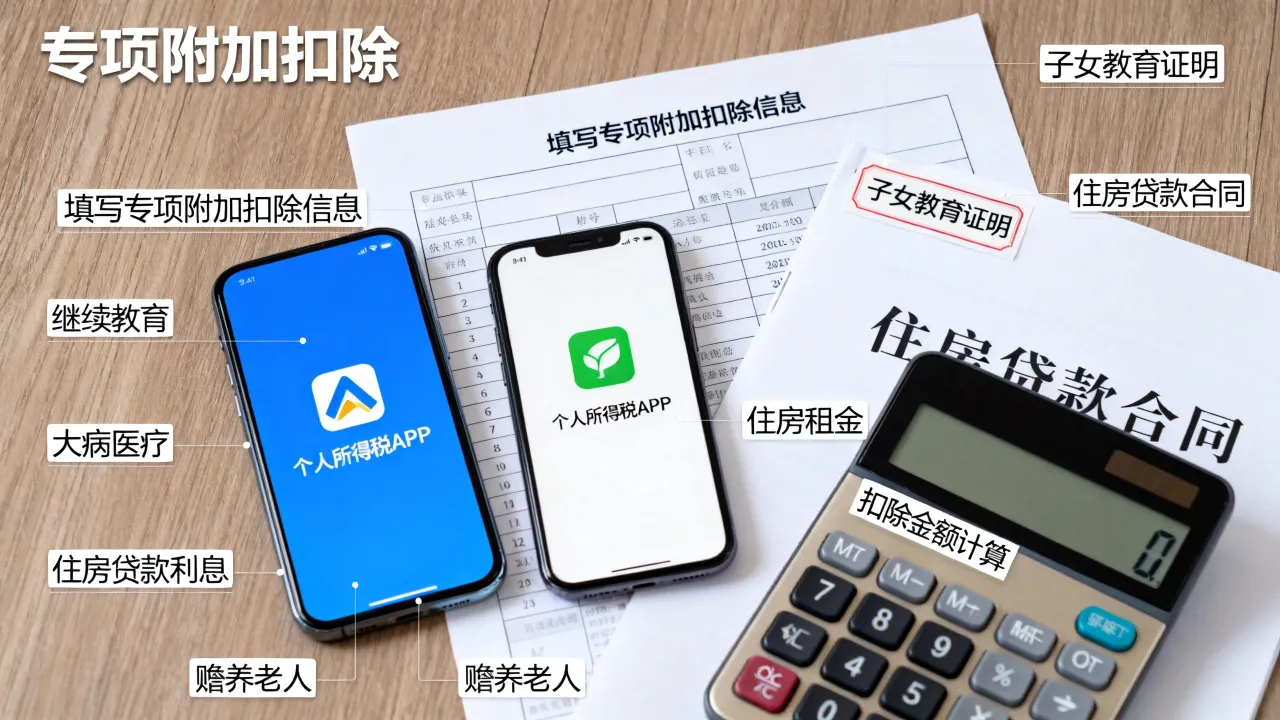
第三步,补齐专项附加扣除信息。这是影响退补税额最大的一步,路径:首页→“专项附加扣除填报”→选择2025年度,租房、房贷、子女教育、赡养老人等七项扣除,只要条件符合,哪怕之前没按月享受,汇算期补填报后也能在年度汇算里一并抵扣。
第四步,绑定银行卡。在“个人中心”→“银行卡”中添加一类借记卡,用于接收退税款,卡号输错会导致退库失败,账户名必须与本人身份证一致。
第五步,确认哪些人需要办理。依据国家税务总局年度汇算公告确立的边界:
必须办理的情形:2025年度已预缴税额大于应纳税额且申请退税;综合所得收入全年超过12万元且需补税金额超过400元;因年中就业、离职、换单位导致预缴税款不准确。
无需办理的情形:补税金额不超过400元;年收入不超过12万元;预缴税额与年度应纳税额一致,符合上述条件,即使不操作也不影响信用记录,系统不会强制推送申报任务。
02|个人所得税APP申报流程——核心操作逐项拆解
准备完成后进入正式申报,个人所得税APP申报流程分为简易申报和标准申报两条线,收入构成单一、只有工资薪金且无其他扣除项目的纳税人,系统会默认进入简易申报界面,只需确认收入总额和已缴税额即可提交,有多项收入来源或填报了专项附加扣除的人,走标准申报。
标准申报路径:首页→“综合所得年度汇算”→选择2025年度→“我需要申报表预填服务”→阅读须知并确认→核对个人基础信息→确认收入和税前扣除→系统自动计算应退或应补税额→提交申报。
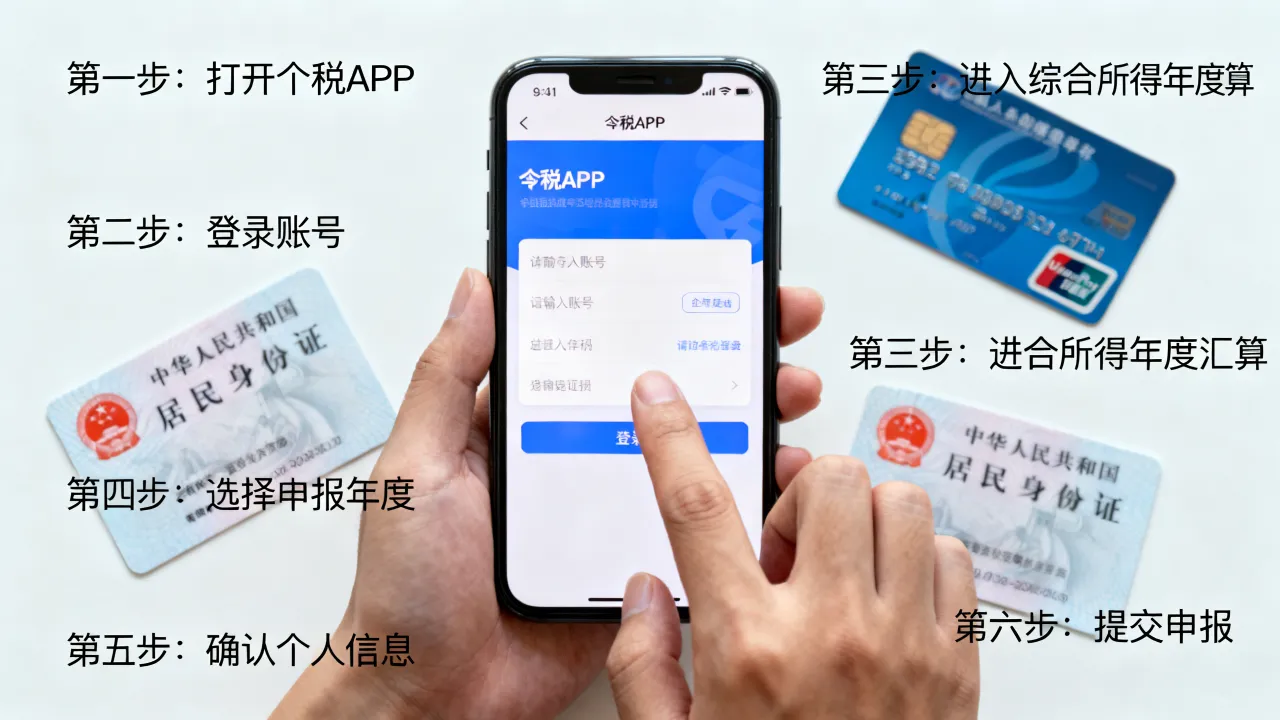
路径看似长,实际操作只需几分钟,关键在于下面这几个节点。
“预填服务”比手动填更省事
预填服务由税务机关依据扣缴单位申报数据自动生成收入、免税收入和税前扣除的预填信息,行业共识认为,预填数据已经把绝大多数工资薪金纳税人能抵扣的项目计算完毕,直接逐项核对比从零填写更可靠,但要注意:预填数据不是最终数据,劳务报酬、稿酬这类非工资收入可能预填不全,需要根据个人掌握的真实收入手工增补。收入核对应关注哪几个字段
标准申报界面的收入模块列出工资薪金、劳务报酬、稿酬、特许权使用费四大项,重点核实工资薪金总额与全年工资条合计是否一致,劳务报酬是否存在遗漏或重复记录,数据有误时,不要直接在申报表上改数字,而是先联系支付方更正扣缴申报,扣缴端数据修正后再重新进入汇算。扣除项目逐项过一遍
在扣除模块中,基本减除费用(每年6万元)、专项扣除(三险一金)、专项附加扣除逐项核对,最容易出问题的是专项附加扣除的“申报方式”,年度内按月享受过的金额,汇算时会自动汇总;年度内未享受的,此处手动补填后参与全年抵扣,住房贷款利息与住房租金不可同时享受,有这类情况的人系统会有拦截提示,按要求二选一即可。应退税额或应补税额确认后如何收尾
系统在“税款计算”模块自动汇总全年应纳税额、已缴税额、应退或补金额,对计算结果无异议的,点击提交。需要退税的,提交申报后在同一步选择“申请退税”,绑定银行卡后系统即进入退税流程。需要补税的,选择“立即缴款”,支持银联卡、云闪付、支付宝等方式支付。如果补税金额不超过400元,政策明确可免予补缴,申报提交即完成,无需实际支付。03|专项附加扣除怎么填报才能少补税
专项附加扣除是影响最终退补金额的主要变量,专项附加扣除怎么填报,直接决定了应纳税所得额的高与低。
七项扣除的填报要点对照:
- 子女教育:年满3岁至小学入学前处于学前教育阶段,或处于全日制学历教育阶段的子女,按每个子女每月2000元定额扣除,夫妻双方可各扣50%或约定一方扣100%,一个年度内分配比例不可变更。
- 继续教育:学历(学位)继续教育每月400元扣除,最长不超过48个月;职业资格继续教育在取得证书当年按3600元定额扣除。
- 大病医疗:医保目录范围内自付部分超过15000元的部分,年度限额80000元,本人、配偶、未成年子女的支出可累加计算,由一人扣除。
- 住房贷款利息:首套住房贷款利息支出,每月1000元,最长240个月,夫妻双方约定一方扣除。
- 住房租金:直辖市、省会城市、计划单列市每月1500元;市辖区户籍人口超100万的城市每月1100元;其他城市每月800元,与房贷利息不可同时享受。
- 赡养老人:独生子女每月3000元定额扣除;非独生子女与兄弟姐妹分摊,每人不超过1500元。
- 3岁以下婴幼儿照护:按每个婴幼儿每月2000元扣除,父母一方扣100%或双方各扣50%。
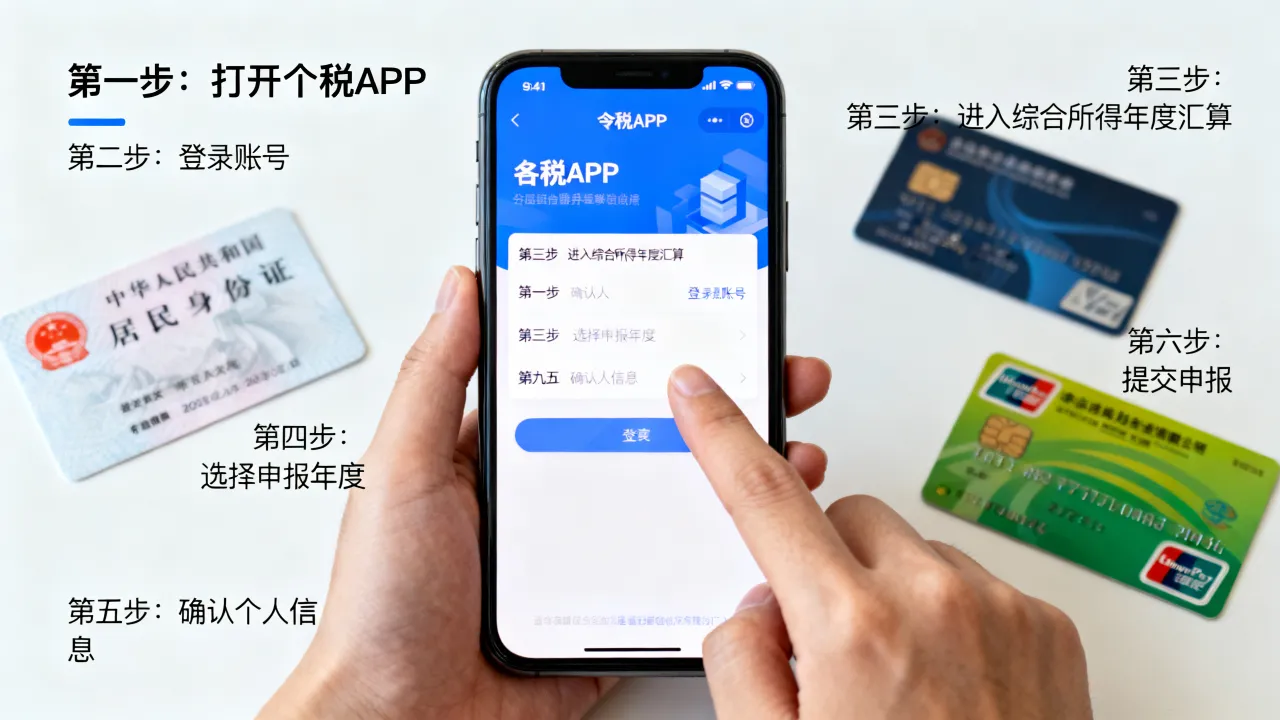
填完之后,系统在汇算环节自动带入整年可扣金额,重新计算全年应纳税额和实际应退补税额,多数补税用户的补税金额,都源于专项附加扣除未在平时享受或未及时补充,汇算期内补填是最常见的补救方式。
上述扣除金额标准来自国家税务总局公开政策,专项附加扣除的定额标准与此一致。
年终奖单独计税还是并入综合所得,哪种更划算
年终奖计税方式的选择性政策,是汇算环节最值得花时间测算的一项。全年一次性奖金单独计税政策延续至2027年底,纳税人可在汇算时自行选择单独计税或并入综合所得。
两种方式计算逻辑完全不同:
- 单独计税:年终奖除以12的商数确定适用税率和速算扣除数后单独计税,不与工资薪金合并,适合年综合所得已适用较高税率档位的人群,把年终奖单独拿出来计税,通常能避开累进税率带来的“边际跳档”。
- 并入综合所得:年终奖叠加到工资收入后统一按年度综合所得税率表计税,适合整体收入不高、综合所得扣除项较多,或年终奖金额本身较低的人群,并入后的平均税率可能低于单独计税。
个人参数差异较大,无法机械套用固定上文归纳,业内专家指出,最稳妥的方法是分别在APP的“奖金计税方式选择”界面点选两种方式,系统会自动显示两种方案下的应退补税额差异,逐项试算后选税额低者提交即可,这一步无需打电话问财务,也无需找第三方测算工具,APP内置功能已经支持双向试算对比。
收入结构较高时的选择逻辑
月薪较高且各项扣除已基本享受完毕,应纳税所得额已跳入20%及以上税率档位时,年终奖单独计税在多数情况下更优,原因是年终奖单独适用的月度税率表各档位阈值,低于综合所得年度税率表的对应跳档点,相当于将一部分收入从高边际税率区间隔离出来。收入结构偏低时的选择逻辑
年总收入不高、存在较多专项附加扣除尚未充分抵减,综合所得的应纳税所得额徘徊在3%税率档位时,并入综合所得通常更划算,因为专项附加扣除额度优先冲减综合所得收入基础,年终奖并入后可能仍享受低档税率,而单独计税反而无法利用未用完的扣除额度。
点击“提交申报”绝不是终点,后面还有几步,坐等不是最优策略,有几个时间节点需要盯住。
个税退税多久到账,盯紧“审核-国库-到账”三段流程
个税退税多久到账,多数情况下在提交申请后1-2周内到账,流程分三步:税务审核、国库退库、银行到账,用户可在APP首页“办税进度及结果查询”中查看实时状态,显示“税务审核中”表示税务机关正在复核申报数据,发现疑点可能会推送补充材料通知,需在规定期限内上传证明资料;显示“国库处理中”说明退税指令已发送,等待银行端拨付即可。- 3月1日至15日期间申报的,由于申报量集中,审核周期可能拉长至2-3周。
- 5月以后错峰申报的,审核速度通常快于集中期。
- 退税绑定银行卡为一类账户的,到账顺畅;二三类账户可能因限额导致退库失败,需更换卡号重新发起。