
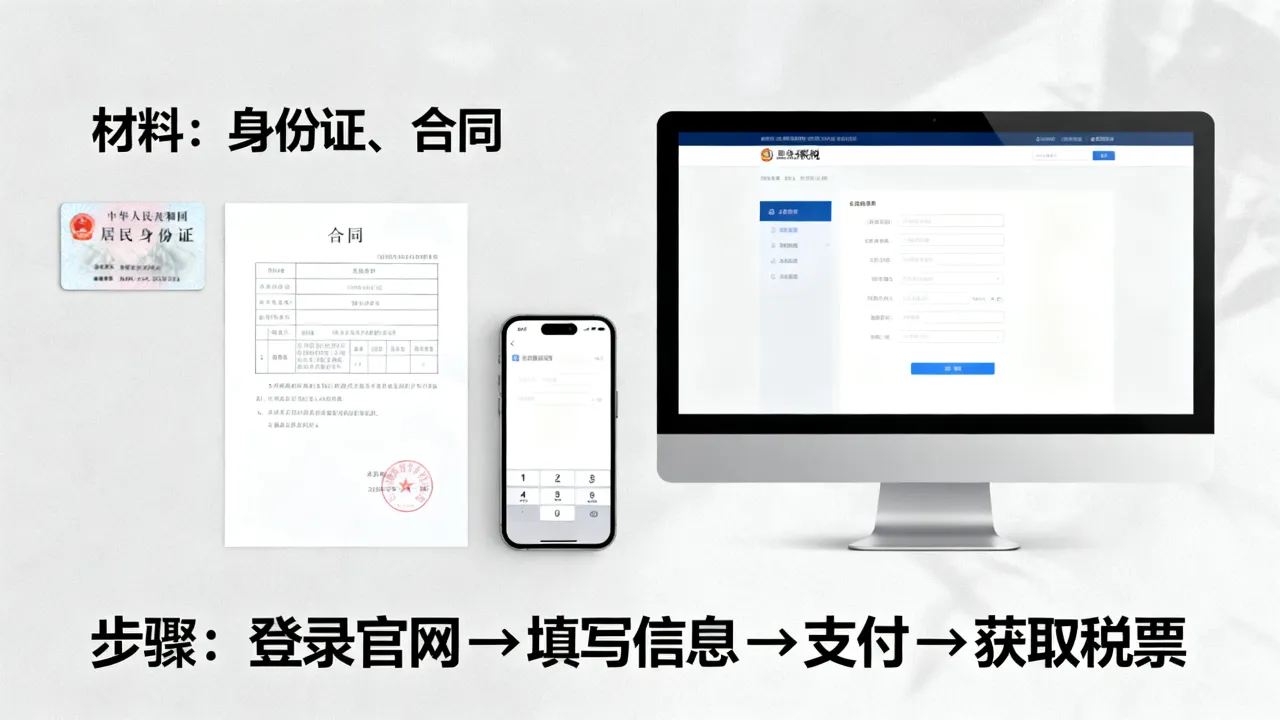
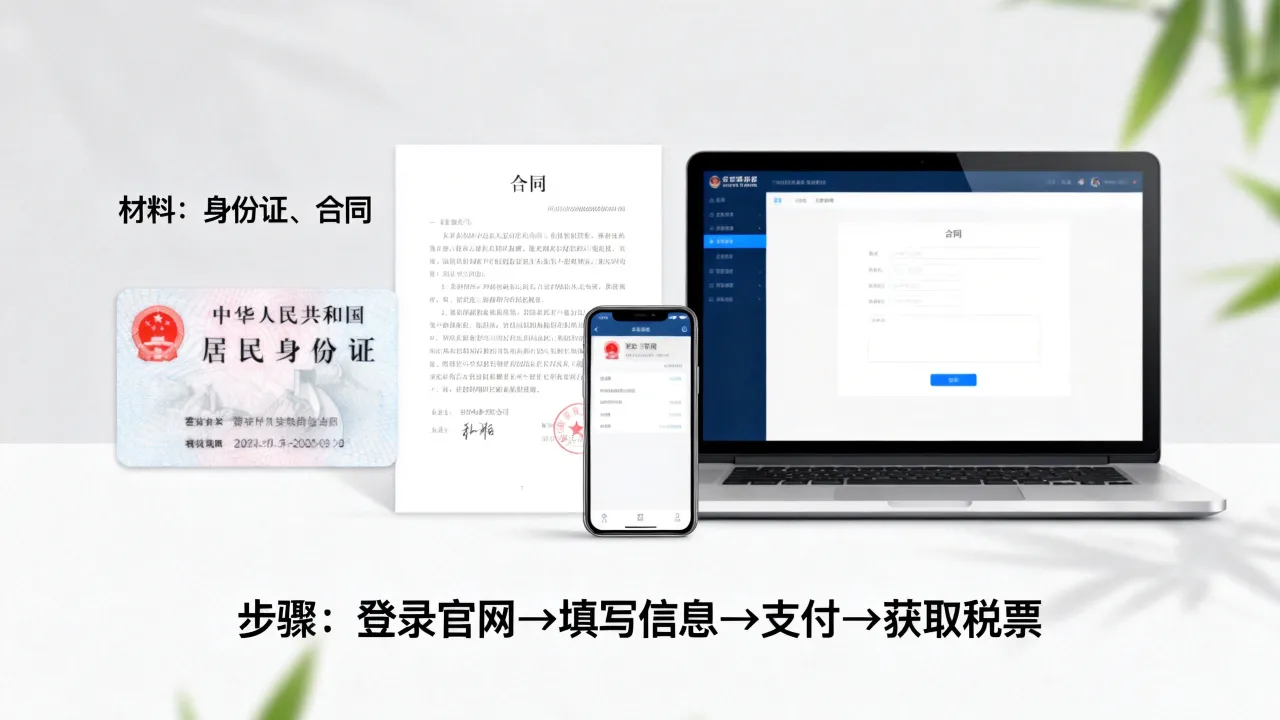
印花税不是“买”来的,而是申报缴纳的,如果你想了解怎么购买印花税,最直接的操作是登录“自然人电子税务局”(网页版或APP),搜索“印花税申报”,填写合同金额、选择税目、提交扣款,几分钟就能完成。无论你是个人还是企业,印花税都是围绕应税凭证展开的,核心就两步:找对入口,选对税目,下面把2026年的实操路径、常见税率和容易踩的坑一次说清楚。
印花税怎么申报:2026年电子税务局完整操作步骤
目前绝大多数印花税申报都在电子税务局完成,个人和企业入口略有差异,先看个人身份怎么处理。
自然人电子税务局印花税申报入口
个人常用的入口有两个:网页版和手机APP。
网页版(推荐有电脑时使用)操作路径:
- 浏览器搜索“自然人电子税务局”,选择“自然人业务”登录
- 登录后找到“我要办税”模块,点击“税费申报”
- 在税种列表中找到“印花税申报”,点击进入
- 选择“按次申报”,点击“税源采集”
- 填写合同类型、合同金额、税额,确认无误后提交申报
- 跳转“税费缴纳”,用三方协议或二维码扫码付款
APP端路径相似,登录后在“办税”频道搜索“印花税”,按提示操作即可,整个过程大约3到5分钟,不需要去大厅。
税源采集这步最容易出错
税目选择直接决定税率,绝大多数个人遇到的是“买卖合同”,也就是民法典合同编里所谓的买卖,但注意,个人书立的买卖合同目前免征印花税(后面详细讲),如果系统带出的税目和你的凭证类型对不上,别硬选,先查合同性质。
线下大厅申报的兜底方案
线上操作不顺利时,去办税服务厅申报也完全可行。
携带材料清单:
- 身份证原件及复印件
- 合同原件或电子件(用来核定税目)
- 电子税务局注册的手机号
到大厅取号后,直接告知窗口人员“印花税按次申报”,工作人员会指导你填表,现场办理的好处是,税目匹配有疑问时能立刻问,不用自己瞎猜。
印花税按次申报和按期申报有什么区别
这是散户最容易混淆的点,理解清楚,能少交不少滞纳金。
按次申报:个人散户的默认选项
按次申报就是发生了应税行为后,在纳税义务发生之日起15日内申报一次,偶发性业务、合同量很少的个人,选这个就对了,优点是灵活,不需要做税种认定,有凭证就报,没凭证就歇着。
按期申报:企业和长期业务的标配
按期申报则是由税务机关核定纳税期限,常见的是按月或按季,如果你有营业执照,而且频繁签合同,税种认定通常会强制选择按期申报,这种情况下,即使当期没有合同,也要做零申报,不能直接跳过。
怎么判断自己是哪一类
很简单,登录电子税务局,在“我的信息”或“纳税人信息”里看“税种认定信息”,如果里面没有“印花税按期申报”这个认定,统一走按次申报即可。
下表列出两者的核心差异:
| 对比项 | 按次申报 | 按期申报 |
|---|---|---|
| 适合场景 | 偶发合同、个人散户 | 企业、高频成交 |
| 申报期限 | 纳税义务发生之日起15日内 | 月度或季度结束后15日内 |
| 税种认定 | 无需认定 | 需要先做税种认定 |
| 零申报要求 | 没有凭证无需申报 | 无合同也要零申报 |
| 逾期风险 | 容易偶发遗忘 | 系统自动提醒,风险较低 |
印花税税率是多少:常见合同价格怎么算
税率是法定的,但很多人分不清计税依据和含税价。
常见合同类型与法定税率
根据《印花税法》明确规定的比例税率如下:
- 借款合同:价款的
万分之零点五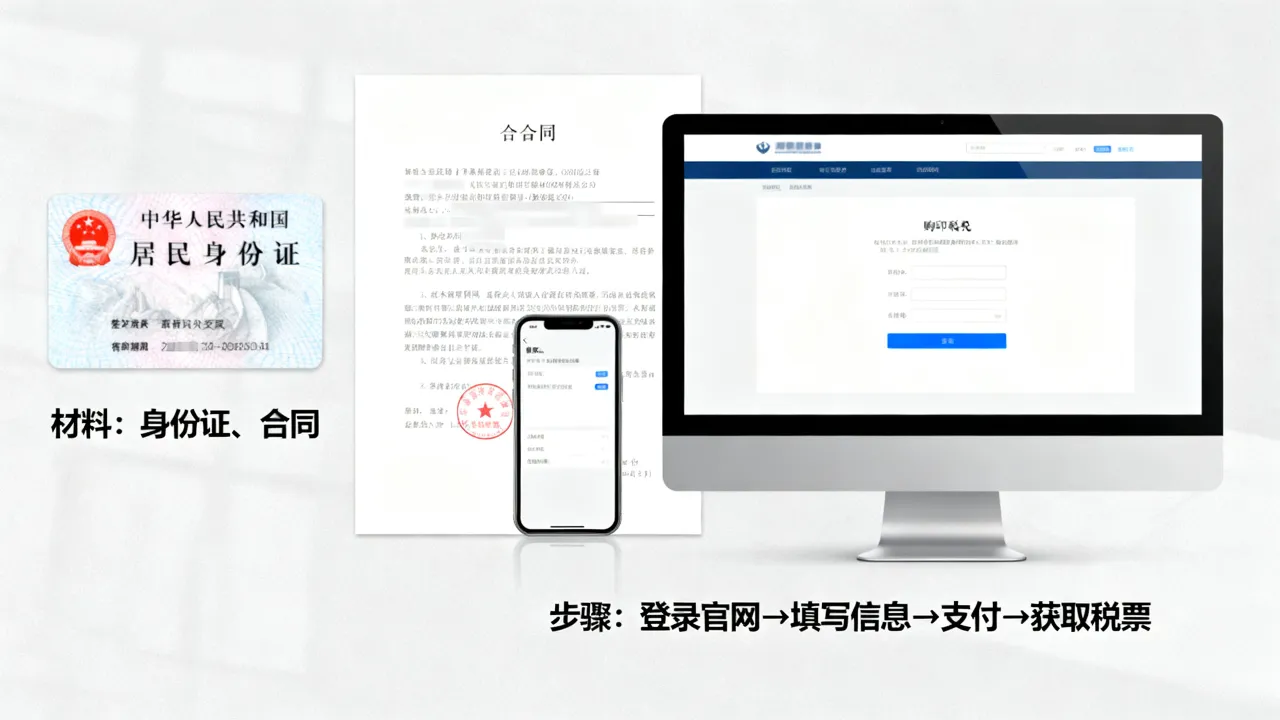
- 买卖合同:价款的万分之三
- 承揽合同、运输合同、技术合同:价款的万分之三
- 租赁合同、保管合同、仓储合同、财产保险合同:租金的千分之一
- 产权转移书据(含股权转让):价款的万分之五
- 营业账簿:实收资本和资本公积合计金额的万分之二点五
这里的“价款”指的是不含增值税的金额,合同里如果单独列明增值税额,直接剔除;如果没有分开写,按全额计算,这是行业共识。
个人买卖房屋印花税怎么算
个人交易住宅时,买卖双方都暂免征收印花税,这个优惠已延续多年,覆盖面广,也就是说,买普通住宅不用交这份钱,但你的不动产登记申请书和购房合同本身不需要贴花。
如果你的房子属于非住宅性质,比如商铺、写字楼、车位,那就要按“产权转移书据”税目交,税率万分之五,买卖双方各自承担,各交各的。
买卖合同没有纸质凭证还要交吗
要交,印花税的征收依据是“应税凭证”,电子合同、订单、确认书等具有合同性质的书面形式都算,只要双方权利义务明确、具有法律效力,不管有没有盖红章,都应申报。
零申报算不算违法,不申报会怎么样
不少小企业主存在一个误区:金额为0,代表没税,干脆不操作,这其实是误解。
按期申报户必须做零申报
对认定为按季申报的企业来说,零申报是一种纳税申报状态,不是“不用申报”,逾期不报,即使税额为零,也会触发“未按期申报”的违法记录,影响纳税信用等级,还会产生罚款。
罚款幅度各地略有不同,多数情况下,首次逾期且情节轻微的按“首违不罚”处理,但严格要求下,按《税收征收管理法》第六十二条,可处二千元以下罚款,情节严重的可处二千元以上一万元以下罚款。
已经逾期了,补缴路径怎么走
逾期申报的实操补救:
- 登录电子税务局,进入“逾期申报”或“补充申报”入口
- 选择对应属期的印花税税种,采集税源
- 按系统提示缴纳滞纳金,每日加收万分之五,按日累计。
- 缴清后,系统自动更新申报状态
滞纳金从税款缴纳期限届满次日起算,一直到实际缴款日,如果税款本身是0元,滞纳金也是0,但仍要完成申报动作。
常见问题:几个你可能会遇到的实操细节
Q1:印花税税率是多少2026年有没有变过?
《印花税法》自2022年7月1日实施以来,法定税率保持稳定,2026年仍未调整,买卖合同依然是万分之三,产权转移书据是万分之五,税法层面的框架没有任何变动,只需关注是否有阶段性优惠文件出台,目前没有针对普通合同的新减半政策。
Q2:不签合同但产生了购销事实,要交印花税吗?
要交,税法明确,未签订合同但具有合同性质的凭证,比如订单、要货单、确认单,都构成应税凭证,实务中,税务机关会结合发票金额、银行流水和收发货记录来认定,别以为口头约定就不用处理。
Q3:印花税按次申报和按期申报的区别中,企业能不能自己选?
不能自己随意选,按期申报必须由税务机关做税种认定,一般会根据你的行业、注册资本、历史申报记录来判断,新办企业默认可能没有印花税认定,需要主动去做“税种启用”并勾选印花税,没有认定的企业,只能按次申报,如果你想从按次改成按期,可以在电子税务局发起变更税种认定申请,说明理由即可。
印花税这件事,核心思路很简单:先判断自己是否有应税凭证,再决定按次还是按期申报,最后在电子税务局完税,2026年这个流程没有根本性变化,不管你是卖房、签了一笔百万合同,还是帮公司处理税务,按上述路径走,基本不会出错,别把它想复杂,但你一定要记得动手申报,否则滞纳金可不会心软。


