
销售额怎么确定?这些细节容易算错
从价计征的销售额,指的是纳税人销售应税产品向购买方收取的全部价款和价外费用,但不包含增值税销项税额。- 价外费用包括手续费、补贴、延期付款利息、赔偿金、包装费、优质费等,无论会计上如何核算,都要并入销售额。
- 运杂费的扣除:符合国务院税务主管部门规定条件的运杂费用,即同时满足“单独核算”“取得合法有效凭证”“未计入销售额”三个条件的运输费用,可以从销售额中扣除,实际操作中,建议在销售合同中单独列明运杂费金额,避免税务稽查时产生争议。
- 关联交易价格明显偏低且无正当理由的,税务机关有权按照合理方法核定销售额,矿企低价销售给关联贸易公司再高价转售的行为,是税务稽查的重点关注对象。
从量计征的折算小技巧
以砂石为例,部分省份仍采用从量计征,单位税额通常为每吨或每立方米几元,实务中需注意:- 销售原矿与选矿产品的折算比换算:如果销售的是选矿产品,而计税依据设定在原矿环节,需要按照选矿比折算成原矿数量。
- 以立方米为计量单位的资源(如粘土),需要注意体积与重量的换算标准,各地标准存在差异,某地规定1立方米砂石折算为1.5吨,具体以当地税务机关公布的数据为准。
资源税在哪申报?电子税务局实操路径
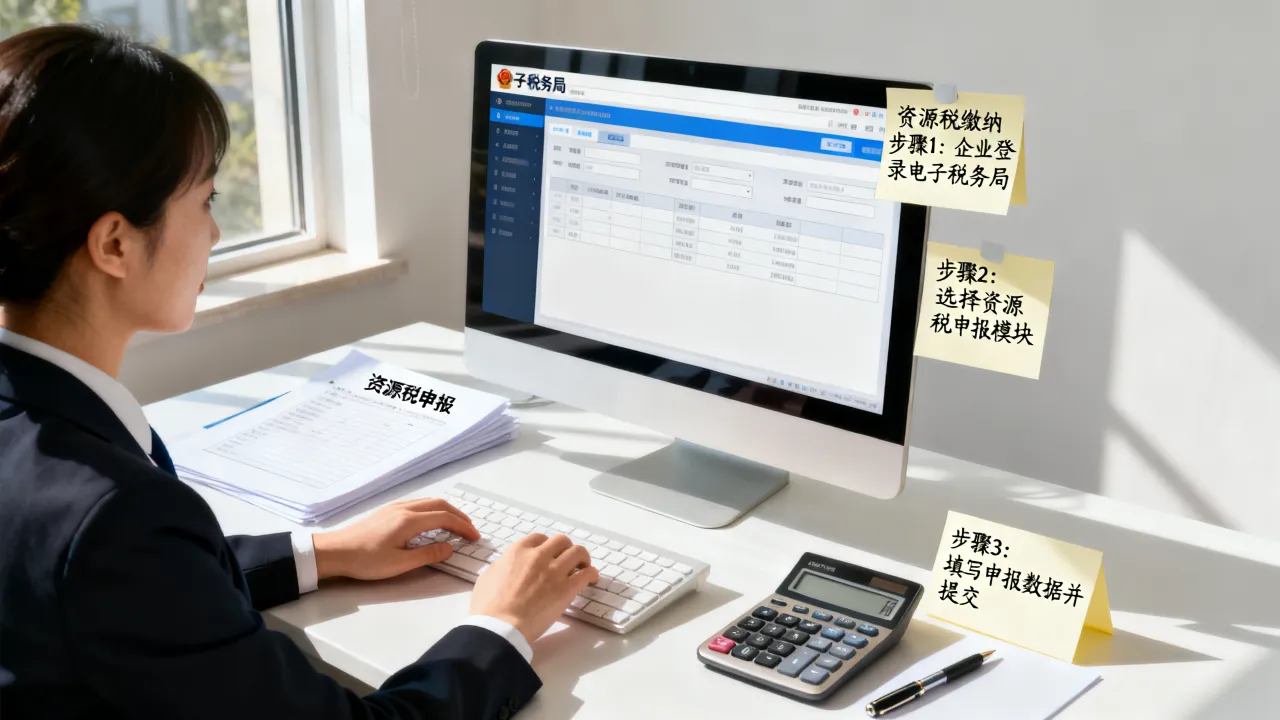
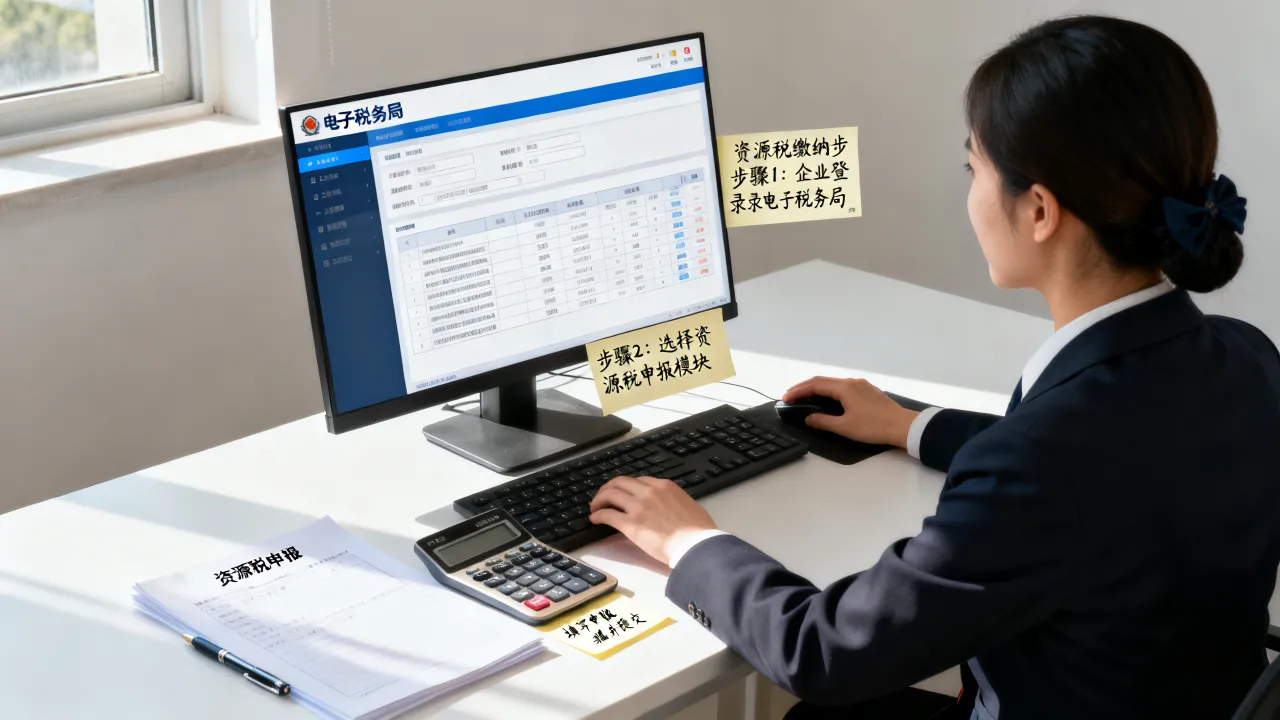
资源税申报现已全面支持网上办理,不需要频繁跑办税服务厅,以全国统一规范的电子税务局为例,操作路径如下:
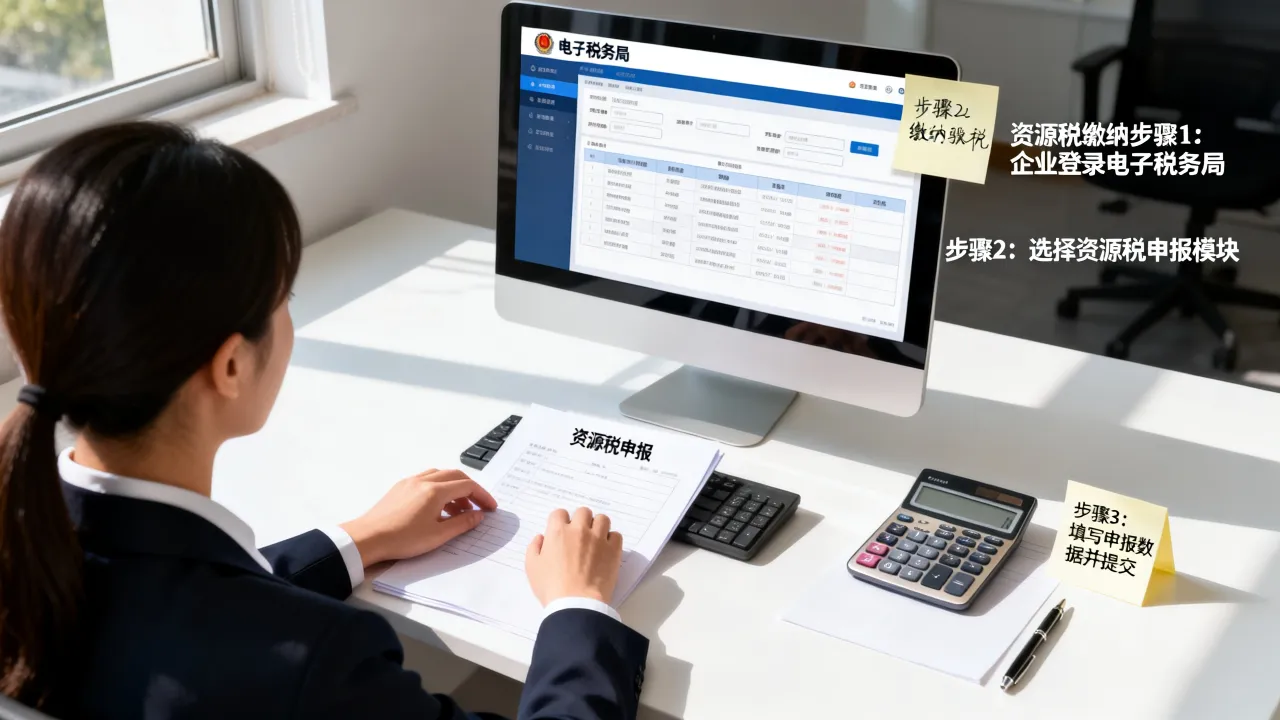
第一步:进入申报模块
- 登录电子税务局官网或App,选择“我要办税”。
- 点击“税费申报及缴纳”,在左侧菜单中找到“资源税申报”。
- 系统会自动带出纳税人登记信息中认定的资源税税种认定,若未认定,需先联系主管税务机关或通过“税费种认定”模块申请。
第二步:填写申报表
- 按开采或生产的资源品目分行填写,同一纳税人开采多种应税资源的,应当分别核算不同品目的销售额或销售数量。
- 未分别核算的,从高适用税率,同时开采原矿和选矿产品但未分开记账,税务机关会按适用税率较高的品目统一计算。
- 如实填写减免税明细,享受资源税减免的,需在申报表中单独列示减免税项目的销售额、减免税额及减免性质代码。
- 系统自动计算应纳税额,核对无误后点击“申报”。
第三步:缴款与凭证获取
- 申报成功后,系统会提示应缴税款金额,可通过三方协议扣款、扫码支付或银行端查询缴税。
- 缴款完成后,可在“证明开具”模块下载电子完税证明,效力等同于纸质版。
- 申报表及完税凭证应当留存备查,保存期限至少为10年。
跨区域开采在哪交?地点判定有讲究
资源税的纳税地点原则是开采地或生产地,这与增值税、企业所得税的机构所在地申报逻辑完全不同。
- 省内跨市开采:一般向开采地主管税务机关申报,注册地在A市,但在B市矿区开采,需在B市缴纳资源税。
- 跨省开采:在各省分别申报缴纳,这是税务稽查中容易出问题的环节——部分企业只在机构所在地申报,漏缴了开采地税款,导致被追缴滞纳金和罚款。
- 海洋石油资源税:向国家税务总局海洋石油税务管理机构申报缴纳。
资源税减免优惠怎么申请?备案比想象中简单
常见减免情形与操作口径
- 开采共生矿、伴生矿:共生矿、伴生矿与主矿产品销售额分开核算的,对共生矿、伴生矿暂不计征资源税,但需要准备地质勘查报告或储量核实报告作为佐证材料。
- 低品位矿、尾矿:符合标准的低品位矿、尾矿再利用,免征资源税,判定标准主要依据矿石品位指标,通常需要省级自然资源部门出具的认定文件。
- 意外事故或自然灾害:因事故或自然灾害遭受重大损失的,可以减征或免征,申请时需附送相关部门出具的损失认定材料。
- 水资源税试点地区:规定限额内的农业生产取用水免税;超过限额的农业生产取用水,按照农业生产用水税额标准征收。
减免备案的实操步骤
- 在首次享受减免的申报前,通过电子税务局“税收减免备案”模块提交减免税备案信息。
- 上传相关证明材料,如资源储量报告、事故证明、自然资源部门批复文件等。
- 税务机关完成备案后,在后续申报时直接勾选减免性质代码即可,绝大多数备案事项实行“即时办结”,无需等待审批。
- 留存备查资料不要丢,包括减免税计算过程、核算台账、原始凭证等,后续核查时,若无法提供佐证材料,会被要求补缴税款并加收滞纳金。
资源税缴纳常见问题(Q&A)
水资源税怎么交?跟矿产税一样吗?
不一样,水资源税按“从量计征”征收,以实际取用水量为计税依据,适用税额标准由各省在法定幅度内确定,纳税人是直接取用地表水、地下水的单位和个人,城镇公共供水企业取水也需缴纳,但税负通过调整供水价格疏导,缴纳方式上,按季或按月申报,同样通过电子税务局办理,自2016年试点以来,水资源税改革已逐步推开,目前多数省份已实施,具体税额标准需查询当地税务机关发布的公告。
收购未税矿产品需要代扣代缴资源税吗?
不需要,资源税法施行后,原“收购未税矿产品代扣代缴资源税”的规定已废止,现在的规则是谁开采、谁生产、谁纳税,收购方仅需在采购时取得合规的增值税发票,确认销售方已完税即可,若销售方为散户或个人,无法提供发票,建议在采购合同中明确资源税由销售方自行申报并承担相关法律责任。
资源税缴纳的关键在于记住三个“固定”:固定申报期限(按月或按次的15日)、固定纳税地点(开采地或生产地)、固定核算要求(不同品目分别核算),把这三点落实到日常财务流程中,申报工作就不会出大错,依据《中华人民共和国资源税法》及国家税务总局电子税务局公开申报流程,资源税的缴纳制度趋于简化,核心仍是“应税行为发生时点”的精准把控。


