开具红字发票的实质是生成一张金额为负、用于冲减原发票销项或进项的合规凭证,全程可在各省电子税务局或开票软件内完成,核心流程只有三步:确认业务场景、提交或确认红字信息表、开具红字发票。只要原发票跨月或已用途确认,就不能再作废,只能走冲红流程,下面把全电票和传统税控设备两条开票路径一并说清楚。
红字发票怎么开:先分清当月作废和跨月冲红
开红字发票前,先判断你属于哪种场景,这决定了操作入口和权限归属,也是新手最容易卡壳的地方。
当月发现开错:直接作废,不涉及红字
当月开具的增值税发票,如果发现票面信息有误、销售退回或对方拒收,且购买方尚未做用途确认,直接在开票系统中选择“作废”即可,系统会标记该发票作废,本月的开票额度也随之恢复,作废后的发票要确保所有联次齐全,在系统里点击作废后,纸质票盖上“作废”章留存备查,这个操作不产生红字发票,也不影响当月合计金额。
跨月冲红:必须走红字信息表流程
一旦发票跨月,系统不再允许作废,只能通过开具红字发票来冲减,此时要区分两种情况:购买方是否已抵扣或已做用途确认。
- 购买方未抵扣、未确认用途:由销售方发起红字信息表,审核通过后自行开具红字发票。
- 购买方已抵扣或已确认用途:由购买方发起红字信息表,提交后销售方根据信息表编号开具红字发票。
行业共识认为,判断“谁发起”是红字发票申请流程中最关键的一环,搞反了就会导致信息表校验不通过,这里的底层逻辑是:已抵扣意味着进项税已经进了购买方账本,必须由账本归属方发起冲减,税务系统才能自动比对匹配。
开票系统中的两条冲红路径:全电票与税控设备
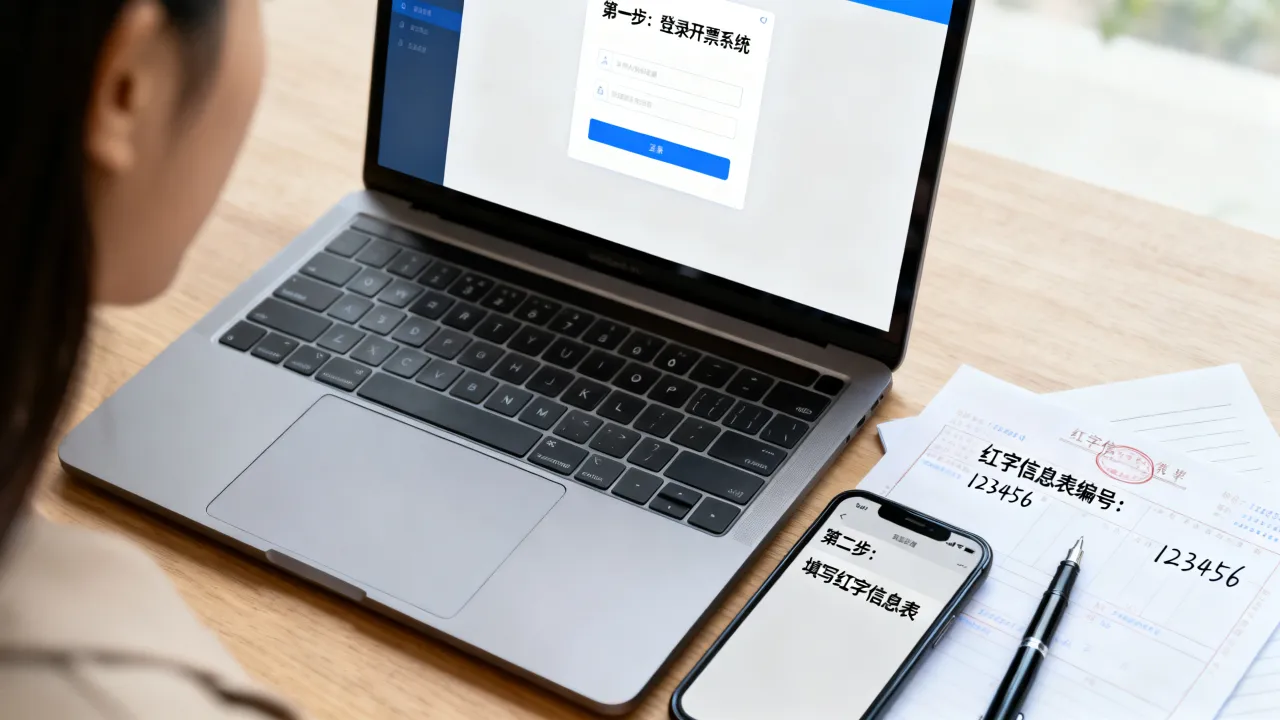
当前增值税发票开票体系正处于双轨并行阶段,全电发票(数电票)已全面推广,但税控盘用户在过渡期内仍可继续使用原有软件,两条路径的入口和按钮名称不同,操作逻辑相同。
电子税务局里的全电票冲红
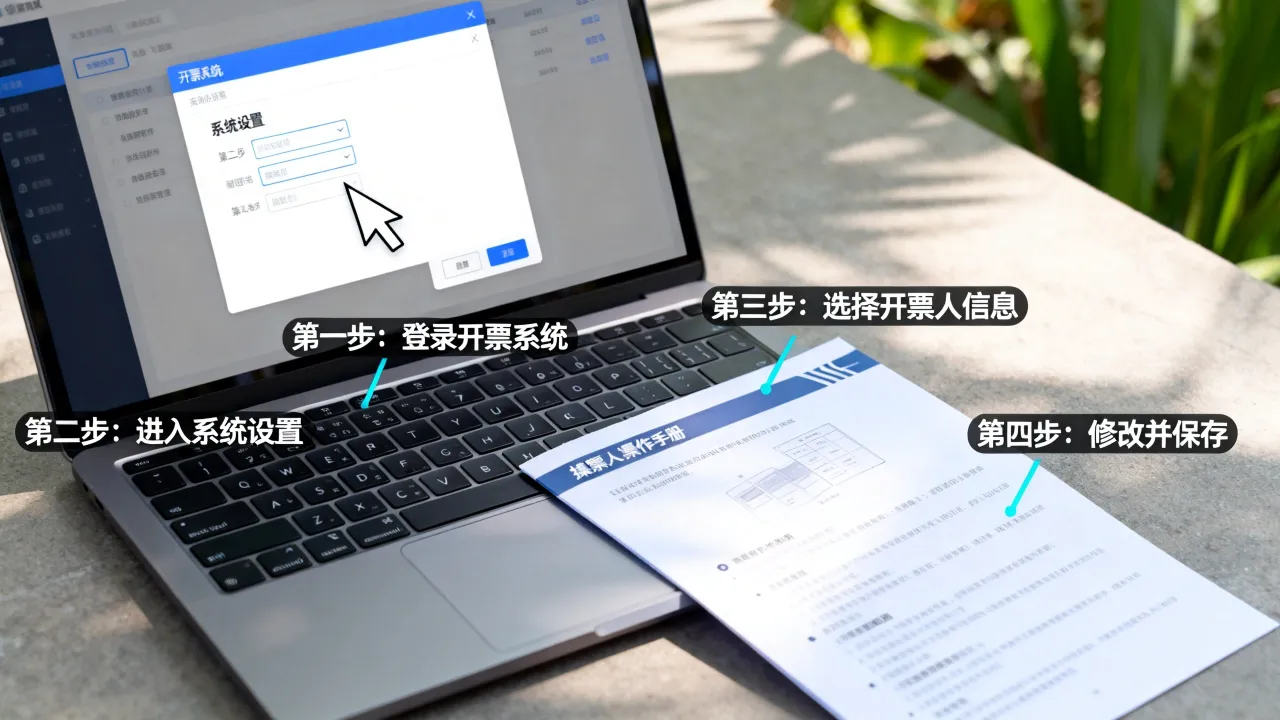
全电发票的开票和冲红都在电子税务局网页端完成,无需安装插件,具体操作路径如下:
- 登录所在省份的电子税务局,进入【我要办税】-【开票业务】。
- 点击【红字发票开具】,进入红字发票确认信息页面。
- 选择“红字发票确认信息录入”,输入原发票号码,系统会自动带出原票面信息。
- 选择冲红原因,常见选项包括销货退回、开票有误、销售折让、服务中止等,据实选择。
- 提交后,若录入方是购买方,需销售方在【红字发票确认信息处理】中确认;若录入方是销售方,多数情况下系统自动校验通过。
- 确认通过后,回到【红字发票开具】界面,点击“开具发票”,系统生成一张负数发票,原票自动被冲减。
全电票的红字发票不需要打印信息表,也不需要上传附件,所有痕迹都在税务系统后台留档,开具完成后可在【税务数字账户】中查询到该张红字发票的电子信息。
税控盘开票软件里的冲红
仍在使用税控盘(金税盘或税控盘)的纳税人,操作路径固定在开票软件内部:
- 打开开票软件,进入【发票管理】-【红字发票管理】。
- 点击【增值税专用发票红字信息表填开】,选择“销售方申请”或“购买方申请”。
- 录入原发票代码和号码,系统自动调取原票信息,填写冲红原因。
- 上传信息表,等待税务局端自动审核,多数情况下秒过,审核通过后生成16位信息表编号。
- 在【增值税专用发票红字信息表查询】模块下载审核通过的信息表。
- 进入【发票填开】-【增值税专用发票填开】,点击“红字”按钮,导入信息表编号,系统自动生成负数发票。
- 核对无误后打印,红字发票的税率、金额与原票一致,但金额为负数。
普通增值税普通发票的红字开具有简化路径,部分开票软件支持直接点“红字”录入原票信息,无需先填信息表,具体以所在省份开票软件版本为准。
开红票需要什么材料?常规与异常两种准备
不少财务人员误以为开红字发票要准备一堆纸质合同、证明文件,实际上常规情况下并不需要,以下是分场景的材料清单。
常规情况:无纸质材料
只要红字信息表在系统内自动审核通过,就无需递交任何纸质材料,需要确认的信息只有两组:原发票代码与号码、冲红原因,把这些字段填准确,系统后台自动比对原票和申请信息,校验一致即可放行,据国家税务总局公开信息,系统自动校验通过率占绝大多数,人工审核比例很低。
触发人工审核的异常场景
当冲红金额较大、原发票超过一定时限、或系统比对到开票频率异常时,税务局端会转入人工审核,此时可能要求补充以下材料:
- 原发票全部联次,或购买方出具的拒收证明
- 销售合同、退货协议或折让协议
- 退货入库单或验收记录
- 银行付款凭证、收款回单
业内专家指出,这类情况多出现在大额红冲或频繁为同一购买方冲红的场景中,有真实业务背景的纳税人无需担心,按要求提交业务链证据即可。
红字发票开错了怎么办?反向操作同样走冲红
红字发票也是发票,一旦开错同样不能作废,处理思路和正常发票一样:再开一张红字发票来冲减那张开错的红字发票。
全电票场景下的大红冲
在全电票系统中,如果红字发票金额、税率填错,直接在【红字发票开具】模块再次发起冲红,选择对应那张错误的红字发票号码,系统会生成一张“红字中的红字”,两张冲减后原关联业务金额归零,操作路径与首次冲红完全一致,只是原发票号码变为那张错误红字发票的号码。
税控设备中的红字信息表撤销
税控盘场景下分两步处理,如果红字信息表刚上传、未审核通过,直接在【红字发票管理】-【红字信息表查询】中点击“撤销”,修改后重新上传,如果信息表已审核通过、但尚未生成红字发票,也可作废该信息表,重新填开,若红字发票已经开具成功,则只能再开具一张对应的红字发票进行冲正,操作步骤不变。
核心关键词Q&A
红字发票跨月怎么开?
跨月后发现原票有误,先确认购买方是否已抵扣或用途确认,未抵扣时销售方在系统内录入红字信息表,审核通过后开红字发票;已抵扣时由购买方录入,销售方确认后再开红字发票,全电票和税控盘的操作区别仅在于入口不同,前者在电子税务局网页端,后者在开票软件本地端。
红字发票信息表怎么填?
登录开票系统后找到“红字发票管理”或“红字发票开具”模块,选择“信息表填开”,输入原发票代码与号码,系统调出原票信息后选择冲红原因,需要留意的是,冲红原因必须与实际业务相符,选错会导致税务系统后台风险扫描预警。
开红票需要什么材料?
红字信息表自动审核通过的场景不需要纸质材料,系统内录入原发票号码和冲红原因即可完成申请,若触发人工审核环节,按税务机关要求补充提供原发票联次、合同、退货证明或付款凭证,审核通过后按正常路径开具红字发票。