境外收入必须依法申报纳税——中国税务居民个人和居民企业需就全球所得缴纳个人所得税或企业所得税,但可通过税收抵免消除双重征税。
很多人在拿到海外工资、境外稿费或者卖房子的钱时,第一反应是“钱在国外,国内税务局不知道”,这个想法挺危险,近年来,随着CRS(共同申报准则)信息交换持续推进,境外金融账户信息回传已经成为常态,本文用大白话拆解境外收入纳税的规则,以及实操中怎么处理。
境外收入需要交税吗:先看身份和收入性质
判断要不要交税,看两个身份:你是“居民”还是“非居民”,收入属于“境内所得”还是“境外所得”。
中国税务居民:全球收入都要申报
法律上,中国税务居民个人的认定标准很清晰:
- 在中国境内有住所,或者
- 无住所但一个纳税年度内在中国境内累计居住满183天
只要符合上述条件,就属于居民个人,居民个人从中国境内和境外取得的所得,都需缴纳个人所得税,也就是说,你在美国远程给客户做设计赚的钱,在新加坡银行账户收到的利息,在港股分红,全部算境外收入,都在申报范围内。
非居民个人:只就境内所得交税
无住所又不居住,或者居住不满183天的个人,属于非居民,非居民个人仅需就中国境内取得的所得纳税,境外收入不需要在中国申报。
这里有个常见误区:很多人在国外工作,以为只要一年回来不超过183天就安全了,但如果在中国有“住所”——比如有户口、有房产、家庭主要生活地在中国——哪怕长期在海外,法律上仍倾向于认定为居民个人,实际操作中,税局会看你的习惯性居住地、家庭经济重心来综合判断。
企业同样有居民身份判定
依照中国法律在中国境内成立的企业,或者实际管理机构在中国境内的企业,属于居民企业,需就其全球收入缴纳企业所得税,居民企业从境外子公司获得的分红,属于境外收入,需要并入应纳税所得额。
哪些境外收入类型最常见
- 境外工资薪金、劳务报酬
- 境外稿费、特许权使用费
- 境外经营所得(如海外店铺利润)
- 境外利息、股息、红利
- 境外财产转让所得(比如卖掉境外房产)
- 境外租金收入
这六类基本覆盖了绝大多数人的境外收入来源。
境外收入如何申报个人所得税:税率、抵扣与操作路径
综合所得:按年计算,多退少补
个人取得的工资薪金、劳务报酬、稿酬、特许权使用费,这四项属于综合所得,综合所得按纳税年度合并计算,适用3%至45%的超额累进税率,境外收入需要和境内收入合并,再减去境外已缴纳的税款。
举个例子,你在国内年收入30万,同期在海外兼职取得劳务报酬折合人民币10万,这10万需要并入综合所得,一并计算应纳税额,税局会根据境外所得占总所得的比例,计算境外所得应分摊的国内税额,作为抵免上限。
分类所得:分别计算
利息、股息、红利所得,财产租赁所得,财产转让所得和偶然所得,适用比例税率20%,这几类收入按次或者按月单独计税,不与综合所得合并,比如境外银行利息收入,直接按20%税率计算应纳税额。
境外已缴税款:可以抵免,但有限额
如果你的境外收入已经在当地交过所得税,别慌,这部分税款可以抵免,抵免规则是:境外已缴税款 ≤ 境外所得按中国税法计算的应纳税额,则全额抵免;如果超过,超过部分可以在以后五个年度内结转抵免。
此项规定的核心在于避免双重征税,但要注意,很多海外机构的“预扣税”不一定是所得税,比如美国某些州收取的特许经营税,性质不符则不能抵免,实务中,建议保存好境外税务机关出具的完税证明、纳税申报表、缴款凭证,这些是抵免的核心证据。
境外收入申报操作流程
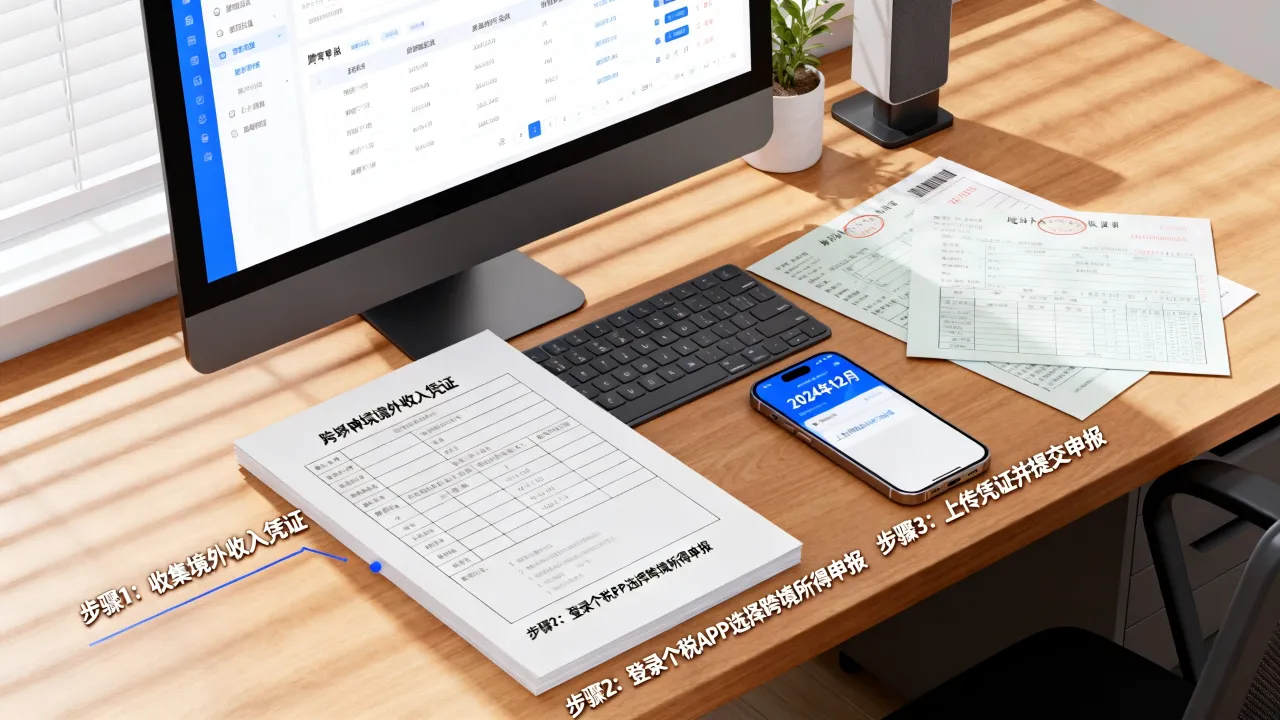
申报路径分两步:
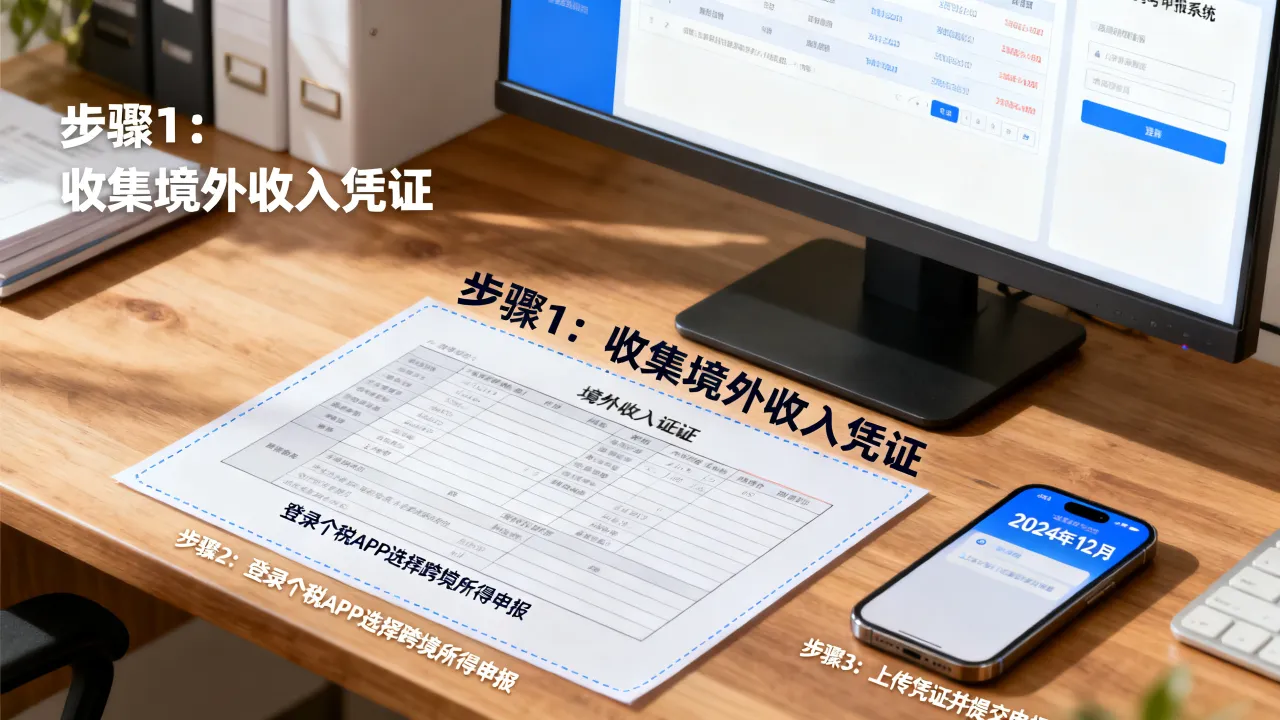
- 次年的3月1日至6月30日,通过个人所得税APP或者办税服务厅办理综合所得年度汇算
- 有境外所得的,需要填写《境外所得个人所得税抵免明细表》,同时附送境外完税证明原件及翻译件
注意,APP里如果没有直接显示境外所得申报入口,可能需要到办税大厅临柜办理,建议提前拨打12366确认当地具体流程。
境外收入双重征税怎么处理:税收抵免和税收协定
税收抵免的实操逻辑
两国同时征税,个人收入面临双重税负,看起来很不划算,但中国和世界上多个国家和地区都签署了税收协定,其中有专门针对消除双重征税的条款。
用大白话讲,规则是:
- 先按中国税法算出应缴税额
- 再扣除你在境外已缴纳的税款
- 如果境外交了30万,国内算出来是20万,那这20万不用交了,多的10万留到往后五年继续抵
整个过程需要主动申请,不会自动到账。
税收协定中的地域划分
大部分税收协定规定,境外劳务所得如果在境外提供劳务且停留时间不超过183天,可能由境外国家优先征税,中国这边给予抵免,这些条款适用于公司职员外派、自由职业者跨境服务等场景。
处理具体问题时,行业共识认为,区分“收入来源地”是第一原则,劳务发生地、支付方所在地、资产所在地,都会影响判断,如果你搞不清楚,直接查中国与所在国签署的税收协定文本。
境外收入不申报的后果
税务罚款和滞纳金
不申报意味着偷漏税风险,税款滞纳金按日加收万分之五,年化约为18.25%,金额不会小,情节严重的话,还会面临0.5倍到5倍的罚款。
CRS信息交换:账户信息透明化
CRS实施多年,超过百个国家和地区参与了信息交换,你在参与国(包括香港、新加坡、加拿大、澳大利亚等)的金融账户信息,会自动交换回中国税务机关,账户余额、利息、股息、金融资产出售所得,都可能被税局掌握。
近年来,有不少持有境外账户的纳税人被税务机关约谈,补税金额和滞纳金都不小,主动申报是成本最低的合规路径。
信用影响和出境限制
重大税务违法案件会被纳入个人信用记录,对高消费行为有影响,欠缴税款数额较大的,税务机关可以通知出入境管理机关阻止其出境,这不是吓唬人,是税收征管法的明文规定。
境外收入税务常见问题解答
境外收入需要交税吗
需要,中国税务居民个人需就全球收入缴纳个人所得税,境外工资、劳务报酬、稿酬、股息、经营利润等,都需要并入对应计税项目申报,你以前没报,不代表不用报,只是风险在累积。
香港工资收入在内地纳税吗
香港属于中国境外所得范畴,居民个人在香港工作取得的工资薪金,属于境外收入,需在内地申报并纳入综合所得计税,香港已缴纳的薪俸税可以申请抵免,但受限于抵免上限,持商务签证常驻香港、家人在内地生活的人,大多数情况下会被认定为中国税务居民,收入需要申报。
境外卖房收入要交多少税
境外转让房产所得属于财产转让所得,税率为20%,应纳税额等于转让收入减去房产原值和合理费用的差额,境外已缴纳税款可申请抵免,转让所得的计算可比综合所得复杂很多,因为涉及购房成本、装修费用、中介佣金、税费等各项扣除凭证的收集和认定。
对于金额较大的境外房产交易,建议专项咨询税务专业人士做完整测算。