把不同税率的业务分开核算,核心就一句话:按业务类别设置明细科目,合同、发票、账务、申报四环节保持同一套分类逻辑,绝不在账上搞“一锅烩”。这样税务稽查时能自证清白,也能避免从高适用税率带来的额外税负。
第一步:先分清你的业务到底涉及哪几档税率
在动手设置账套之前,先做一次“业务体检”,绝大多数企业的增值税税率逃不出这几档:13%(销售货物、加工修理修配劳务)、9%(建筑、运输、不动产租赁、农产品等)、6%(现代服务、金融、生活服务)、0%(出口货物),另外还有简易计税的3%和5%征收率,如果你的公司既卖货又做服务,或者既做运输又搞仓储,那恭喜你,你就是典型的“混合经营”纳税人,必须分开算。
这里要特别区分两对容易混淆的概念。兼营是指同时经营不同税率的多项业务,比如一家公司既卖电脑(13%)又提供软件开发服务(6%);混合销售是指一项销售行为同时涉及货物和服务,比如卖空调并负责安装,税务上通常按主业统一税率,行业共识认为,混合销售从主业税率,而兼营必须分别核算,否则税务局会“从高适用税率”让你补税,实操中,尽量把混合销售拆成两份合同——一份货物销售合同、一份安装服务合同,这样就变成可分别核算的兼营业务。
账务处理的分水岭:科目设置决定核算颗粒度
分别核算不是嘴上说说,得在财务软件里落地,以用友或金蝶为例,你需要在“应交税费—应交增值税”科目下设置多栏明细账,实操路径是:打开科目设置,找到“应交税费”一级科目,在“应交增值税”下增设“销项税额—13%税率”“销项税额—9%税率”“销项税额—6%税率”“进项税额—13%”“进项税额—9%”等多个明细科目,注意,如果涉及简易计税项目,一定要单独设置“简易计税”明细科目,因为简易计税的进项税不能抵扣,混在一起核算后期调整非常麻烦。
收入端的科目规划同样重要,建议在“主营业务收入”下按业务类型设置二级科目,主营业务收入—货物销售”和“主营业务收入—技术服务”,这样月底结转成本时,成本和收入能形成清晰的对应关系,业内专家指出,账务核算中常见的败笔是只设一个笼统的“营业收入”,到年底报税时才发现没法拆分,回过头补账工作量巨大。强烈建议在业务发生的第一天就把科目细化,后面每一步都顺滑。
申报表填报逻辑:附表一就是你的核算成绩单
账做好了,申报环节也要对应得上,增值税申报表主表不直接体现税率分类,关键在于附表一(本期销售情况明细)的填写,这张表按照税率分行排列——13%税率的货物及加工修理修配劳务填第一列,9%税率的货物及不动产等填第二列,6%税率的服务填第三列,填写时把账上的各税率销项税额对应填入即可。
简易计税项目单独填写在附表一的第8至12行“简易计税方法计税”对应栏次,需要注意,一般计税和简易计税项目的销售额必须分开填列,因为两者在申报表上属于不同的计税区块,预缴税款时也要对应不同的预征率,很多会计人员在季度末扎堆报税时容易混淆,建议在财务软件中将申报表附表一的各列与账面明细科目做一个“期末对账表”,逐项勾稽核对,具体操作:导出本期销项税额明细账,按税率筛选求和,与附表一每个栏次的金额逐一比对,差异超过一分钱都要查清原因。
实操场景:费用报销和采购环节就要开始分离
核算不只是会计的事,更要从业务源头抓起,员工报销单上如果同时列支了设备采购费(13%)和技术服务费(6%),要求必须分别取得发票,并在报销单上勾选业务类型,采购合同签订时,财务部门就要介入审核,在合同条款中明确约定不同税率项目的金额是否已分别列示,如果供应商只愿意开一张总金额发票且无法拆分,那这笔业务就存在从高计税的风险。
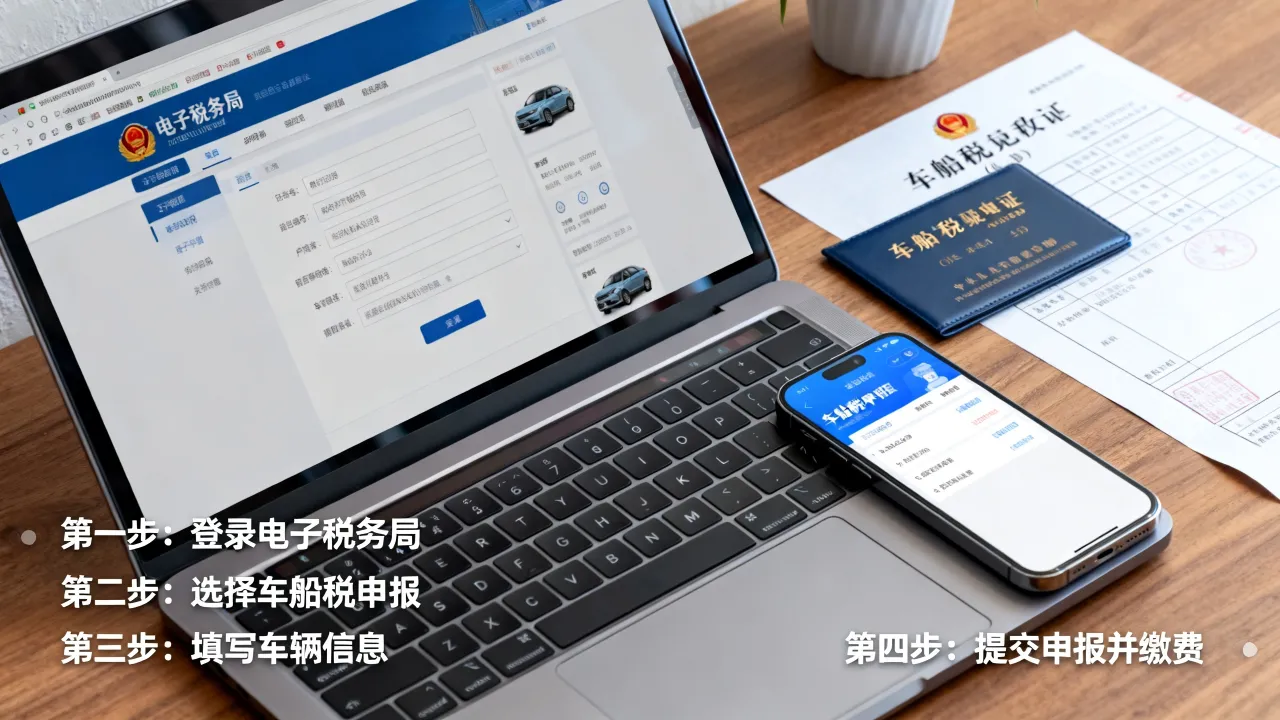
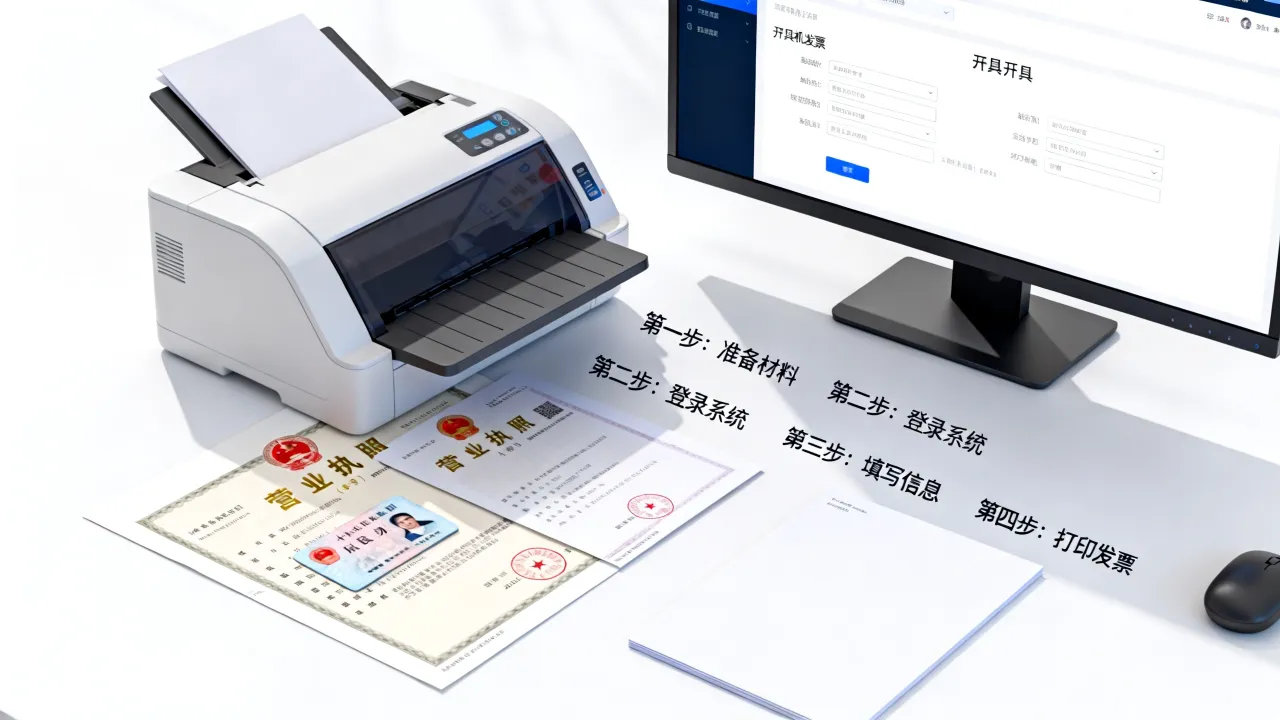
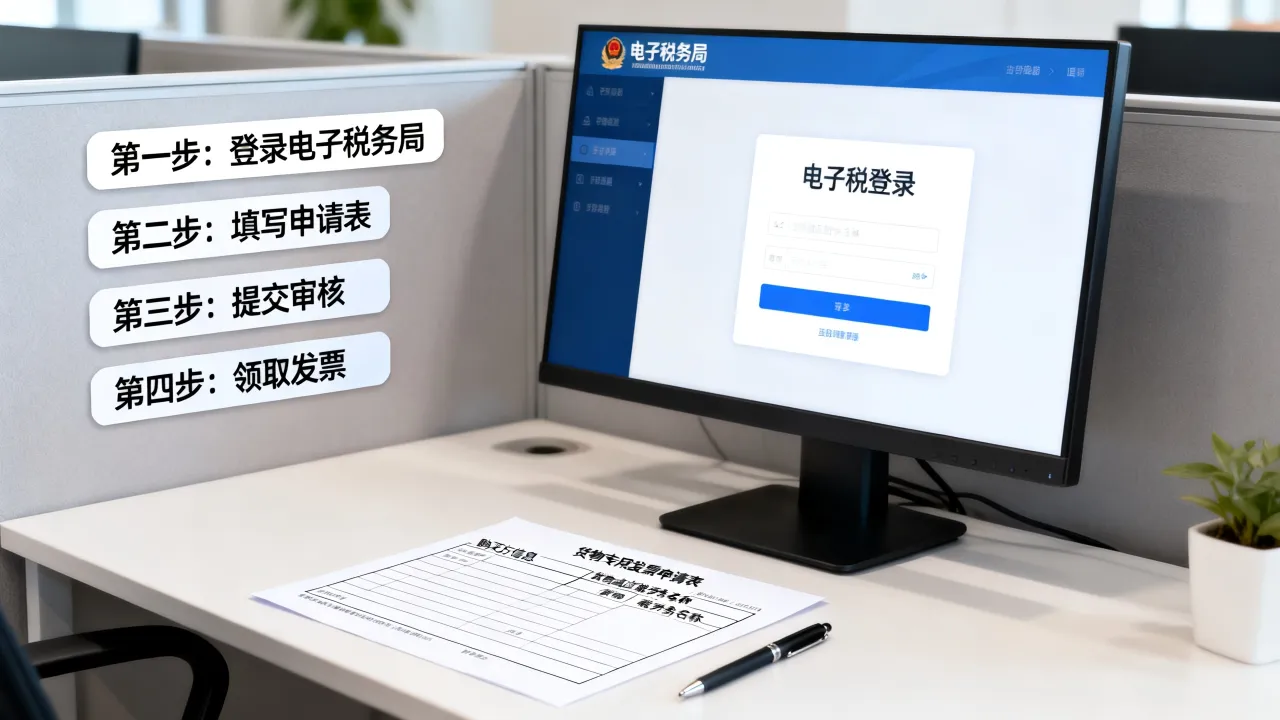
发票开具的细节尤需注意。不同税率的商品或服务,应在同一张发票上分行开具,分别注明适用税率,千万不能把不同税率的销售额合并成一栏“”号来开,目前增值税发票系统已经实现“一票多率”开票支持,新版电子税务局中,开票时先选择第一行货物名称,税率选13%,货物名称后系统会自动弹出税收分类编码,再选择下一行服务名称,税率选6%,系统自动生成“”号前缀,开好后检查票面合计金额是否等于各栏次价税合计之和。
容易踩坑的细节:进项转出和加计抵减
很多企业重销项轻进项,忽视了进项侧的分类核算,如果公司同时有一般计税和简易计税项目,用于简易计税项目的购进货物、服务所对应的进项税额不得抵扣,必须做进项税额转出,这就要求在采购环节就要区分用途,把用于简易计税项目的材料单独入账,进项税额直接计入成本,若确实无法区分,比如共用的水电费,按当期简易计税项目销售额占全部销售额的比例计算转出金额,这个比例在《增值税暂行条例实施细则》中有明确规定,按销售额比例法计算即可。
加计抵减政策下的企业要注意,生产、生活性服务业纳税人当期可加计抵减的税额,只能针对6%税率对应的进项税额部分计算,13%税率货物的进项不参与加计,账务处理上,应在“应交税费—应交增值税”下设“进项税额加计抵减额”明细科目,与正常抵扣的进项税额分开反映。
特殊行业:建筑和电商的分别核算实战
建筑企业常见的不同税率项目包括:建筑服务9%(一般计税)、清包工和甲供工程可选择简易计税3%、设计服务6%、销售自产货物13%,实际操作中,同一个工地可能涉及多种服务,建议按合同项目建立辅助核算,每个项目对应独立的台账,记录该项目下不同税率的收入占比,这样在项目所在地预缴税款时,能准确计算应预缴的增值税额(一般计税按2%预征率预缴,简易计税按3%全额预缴),预缴时如果多缴了,回机构所在地申报时只能抵减对应的应纳税额,抵减操作在《增值税预缴税款表》中体现,当期未抵减完的部分可以结转下期继续抵减。
电商企业的麻烦在于平台销售和自营销售的税率差异,自营销售自有商品适用13%,但作为平台方收取的技术服务费和广告费适用6%,大多数电商代运营公司同时存在这两种收入,却经常在支付宝或微信收款流水里混在一起,建议在收款工具中设置两个独立收款账户或收款码——一个绑定商品销售收入,一个绑定服务费收入,同时在订单后台设置自动分类标记,月度对账时,将平台导出的订单明细按商品类目和服务类目分别求和,与账面收入对比,差异超过常规误差范围即追查原因。
合同与发票联动的合规管理
合同条款是分别核算的法律依据,签署合同时,要求财务人员(而非只有业务人员)参与审核以下要点:不同税率项目是否分别定价、是否分别列示不含税金额、是否明确各自的发票开具时间和税率,一份规范的合同应该这样表述:“本合同项下设备价款为人民币XX元(不含税,税率13%),技术服务费为人民币XX元(不含税,税率6%)。”这样开具发票时自然有据可循,账务处理也有支撑文件。
发票校验环节也不容忽视,收到供应商开具的发票时,财务人员要逐张查验税率栏是否与合同约定一致,如果供应商开了13%的发票但合同约定的是9%的税率,应立即退回重开。 
常见错误和纠正路径
即使老会计也可能犯迷糊,下列几个高频错误,你可以对照自查:一是将6%和9%的销售额合并计入13%栏次申报,导致多缴税款——申报时务必核对服务税率的具体适用标准,例如会议展览服务适用6%,但场地租赁适用9%;二是在简易计税项目上错误抵扣了进项税额,导致少缴税款——应对策略是立项时就标记清楚,在项目立项审批单上加盖“简易计税”印章,提醒采购环节不要取得专用发票;三是未分别核算免税项目收入,导致全部销售额都不得享受免税优惠——将免税项目单独设置不征税收入科目,发票开具时税率栏选择“免税”,申报表填入“免税销售额”对应栏次。
学着做一张“税率核算自查表”,每个月末从财务软件导出各税率收入合计,与发票汇总表、申报表附表一核对,三条线数据完全一致才算过关。
Q&A:关于分别核算的常见疑问
问:分别核算不同税率业务,是不是必须到税务局备案? 答:不需要单独备案,在增值税申报表附表一中按税率分行填报,并确保账务处理与申报一致即可,税务系统会自动识别企业的税率适用情况,部分特殊业务(如资源综合利用产品即征即退)需要单独备案审批,但与常规不同税率核算无直接关联。
问:如果偶尔没分开核算,事后还能补救吗? 答:可以,在发现差错的当期更正申报,同时在账务系统中补充设置明细科目,将混记的金额通过调整分录拆分计入对应科目即可,跨年度的差错需通过“以前年度损益调整”科目处理,但会面临一定的滞纳金风险,所以日常核算的即时性比事后补救更重要,具体调整路径是:根据发票和合同判断业务实质,将不能区分的销售额按合理方法(如合同金额比例或业务人员提供的说明)分摊到各税率。
问:不同税率的业务,发票能开在同一张票上吗? 答:完全没问题,增值税发票管理系统支持一票多行多税率,只需分行填写不同商品或服务名称、对应税率和金额即可,受票方取得后也可分别抵扣进项税,不影响使用,但需注意受票方财务人员收到这种发票后,入账时也应分别核算对应进项税额,不能简单以票面税额合计入账,否则在受票方自己的申报表中会面临无法拆分勾稽的麻烦。