预售阶段先开“不征税发票”,交房后再换开全额正式发票;税率上,多数开发商按9%计算销项税,符合条件可选择5%简易计税,车位和商铺则各有各的说法。很多人搞不清什么时候该开票、该开什么票,根本原因在于把“缴税义务”和“开票时点”混为一谈,下面直奔主题,把开发商、购房者、财务人员最容易踩坑的几个环节拆开讲清楚。
房地产开票税率是多少:先分清计税方法
房地产开票税率没有固定答案,核心看企业身份和项目开工时间。一般纳税人:9%与5%的抉择
一般纳税人销售自行开发的房地产项目,正常情况下适用税率为9%,但如果项目属于老项目,即《建筑工程施工许可证》注明的合同开工日期在2016年4月30日之前,可以选择简易计税,按5%征收率开票,选择简易计税后36个月内不得变更。这里有个常见误区:不少人以为只有老项目才能开5%的票,一般纳税人销售自行开发的新项目,也有一个特殊入口——房地产销售适用简易计税的特定情形,例如开发主体为小规模纳税人,或者符合特定政策条件的项目,但多数新房项目走的是9%,据行业共识,近年新开工的住宅项目几乎全部按一般计税处理,简易计税多见于老盘续售。
小规模纳税人:一件事,两种票
小规模纳税人销售自行开发的房地产项目,征收率为5%,这一点跟房屋租赁、销售不动产的规则一致,但注意,小规模纳税人可以自开增值税专用发票,也可以开普通发票,购房者如果需要专票用于抵扣(如企业买房),直接要求开专票即可,不需要跑去税务局代开。税率、征收率与预征率的混淆
很多财务新手把“预征率”当税率用,实际上一手房预售阶段按3%预缴增值税,等交房后再按适用税率清算,多退少补,开票时税率栏怎么填,取决于开票时点——预售时开不征税发票,税率栏显示“不征税”;交房时换开正式发票,税率栏才会出现9%或5%。房地产预售房款怎么开票:不征税发票的玩法
这是问得最多的场景,购房者交了首付、办了按揭,开发商收到的钱属于预收款,此时增值税纳税义务尚未发生,但钱已经进了公司账户,按照规定,预售阶段应当开具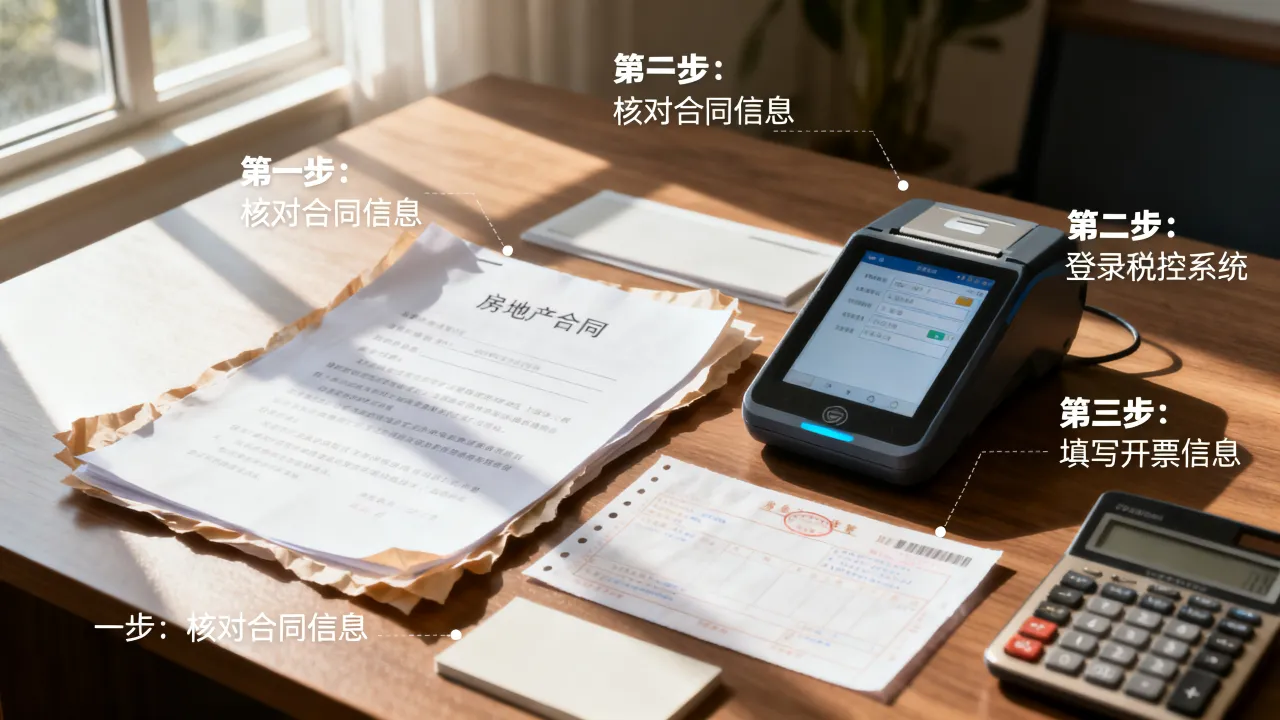
为什么不直接开9%的票
因为开票即触发纳税义务,如果收到预收款就直接开9%的销售发票,意味着开发商要为这笔钱全额申报销项税,而实际上项目还在建,成本发票还没齐,提前全额缴税会占用大量现金流,因此政策给了缓冲——先按3%预缴,等交付时彻底清算。不征税发票的常见样式与信息填写
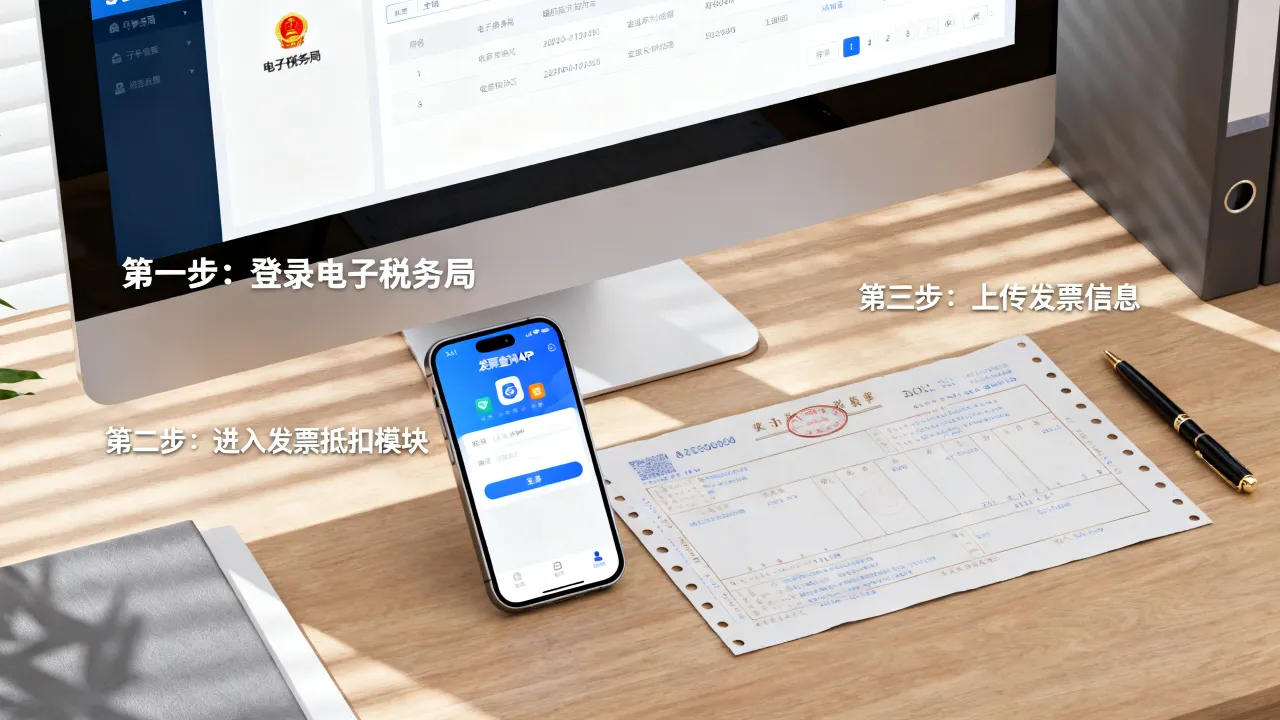
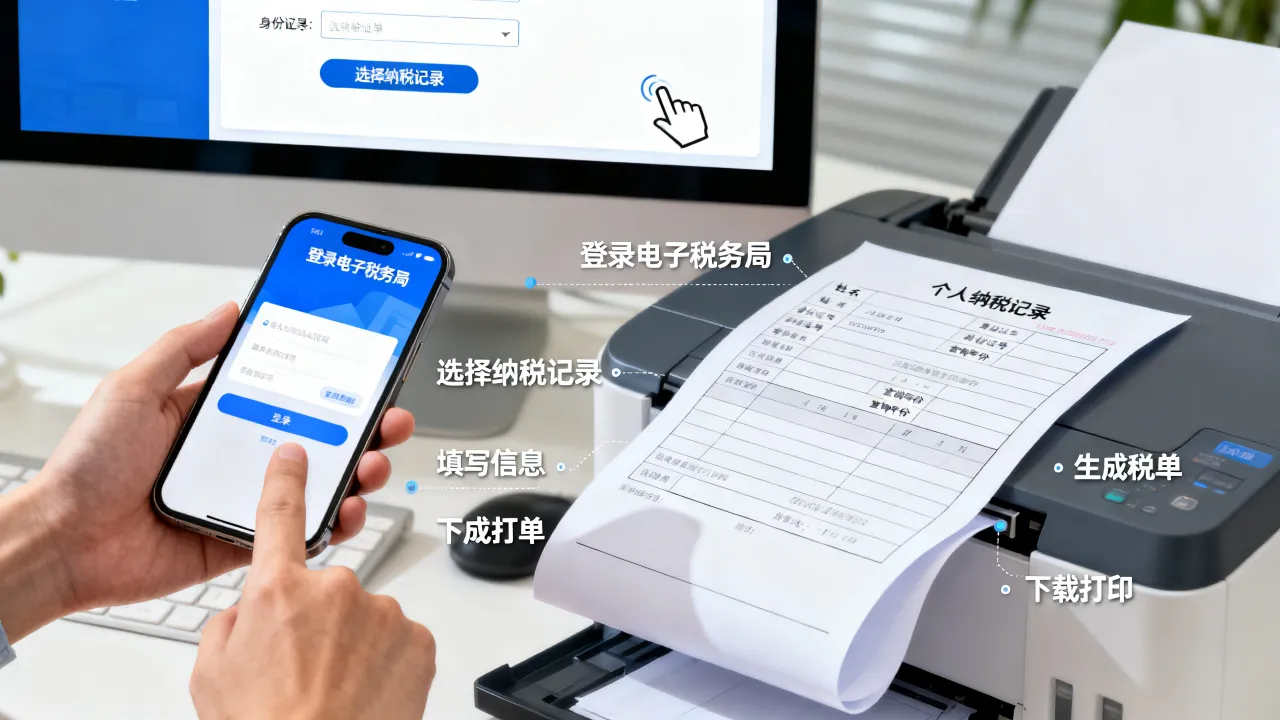
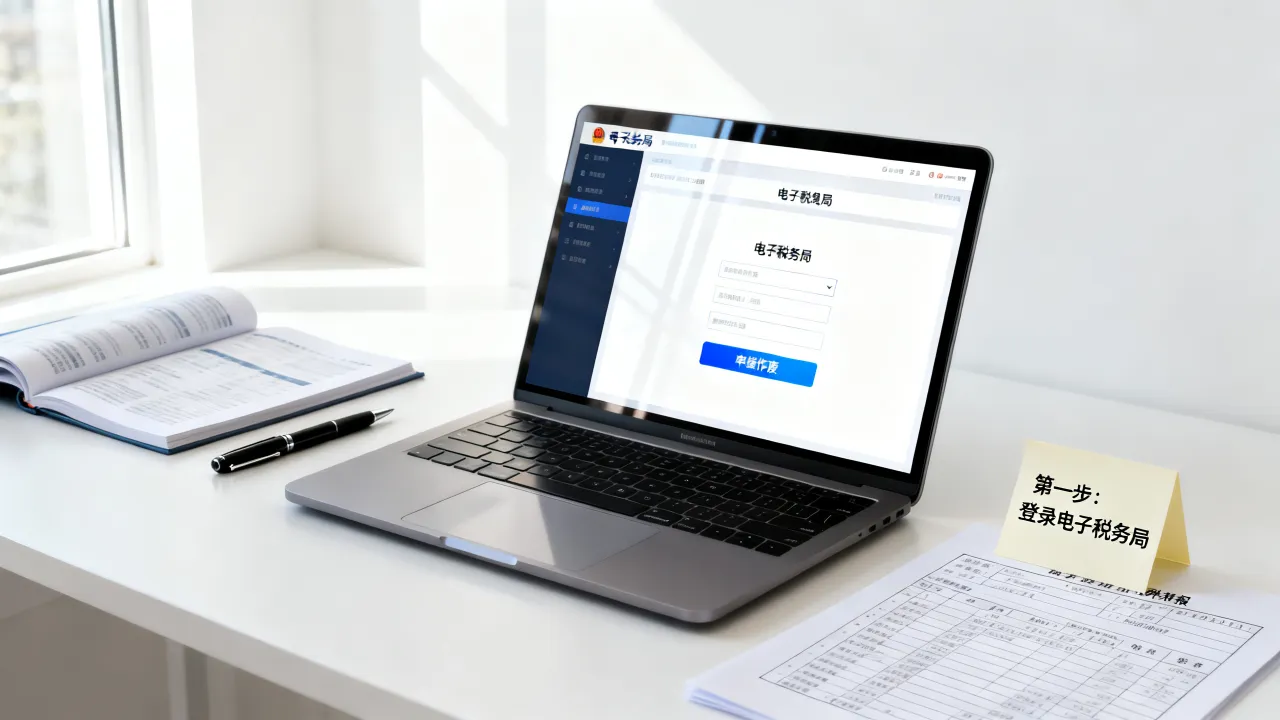
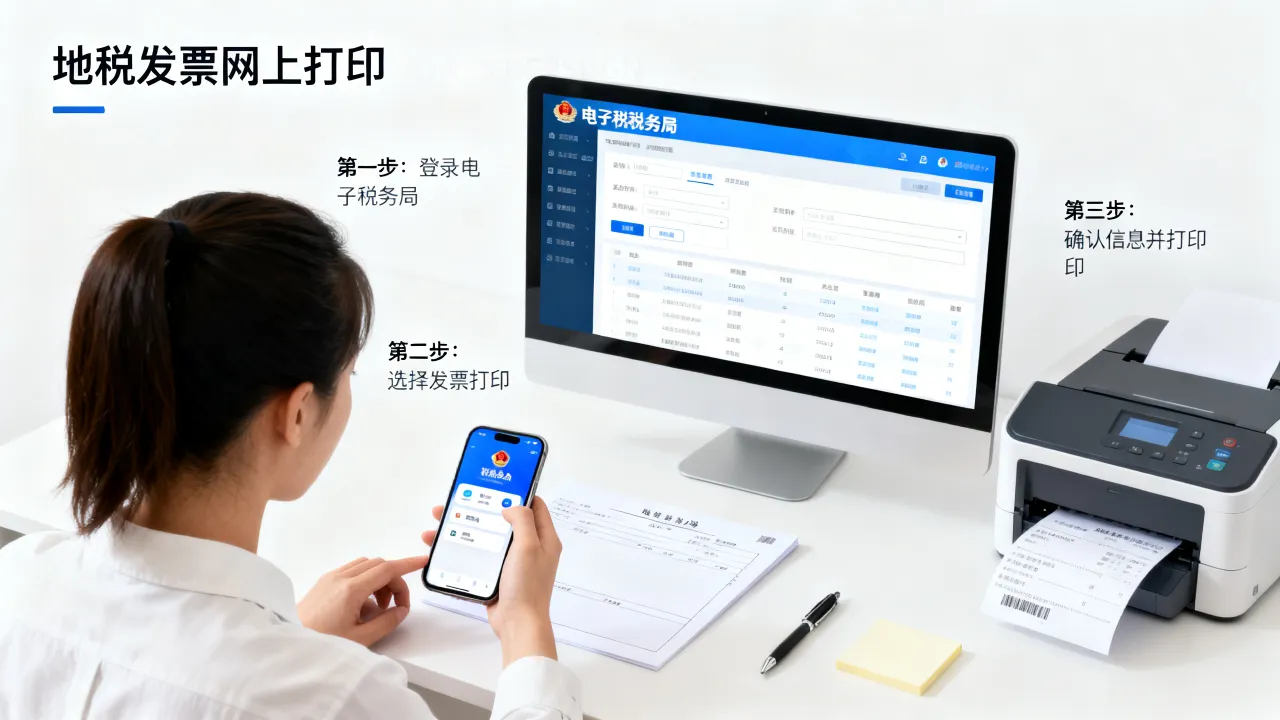
这种票通常通过电子税务局开具,具体路径为:登录电子税务局—【我要办税】—【开票业务】—【蓝字发票开具】—选择“增值税不征税发票”类型,填写时重点字段如下:- 购买方:填写购房者个人姓名或企业名称,证件号可不填(个人购房)
- 项目名称:选择“建筑服务—不动产销售”相关商品编码
- 税率栏:选择“不征税”
- 备注栏:注明“预售房款”及项目名称、房号、合同编号
- 金额:填写实际收到的预收款金额,含税口径
这张票购房者可以用来办理按揭贷款,但不能用于办理不动产权证,也不能作为契税计税依据,要等交房后换开正式发票,才能去办证和缴契税。
开发商交房时发票怎么开:从“不征税”切换为“全款正式票”
交房是开票的真正分水岭,当房屋交付给买受人时,增值税纳税义务发生,此时必须把之前所有预售阶段的不征税发票作废或冲红,再按总房款开具一张完整的增值税发票。一张发票好?还是两张发票好?
如果购房者全程只付过一笔预收款,没有补过差价,可以直接开一张总金额的正式发票,但实际操作中,很多购房者经历了认筹金、定金、首付、按揭放款、面积补差等多个付款环节,每一笔都开过不征税发票,这时候正确的做法是:先冲红全部不征税发票,再按合同总价(含面积补差)开具一张全款正式发票。有个别地区允许按付款累计金额分多张正式发票开具,但办证时窗口往往只认一张总票,所以行业惯例是冲红重开,避免后续扯皮。
面积补差款怎么处理
交房实测面积大于合同面积时,购房者需要补差额,这笔钱同样属于房款的一部分,应当在交房时计入总房款,一并开入正式发票,反之,面积减少则退款,开发商开红字发票冲减收入,具体流程:实测报告出具后,财务在开票系统中发起红字冲销,再按新金额重开。发票备注栏不能漏的几项内容
正式发票备注栏必须完整填写以下内容,否则办证窗口可能拒收:- 项目所在地的详细地址(省、市、区、街道)
- 项目名称(以预售许可证为准)
- 不动产的房号(楼栋、单元、楼层、房间号)
- 合同编号或网签备案号
- 建筑面积和套内面积(部分地区要求)
这些信息在电子税务局开票界面都有对应填写区,一个字母都不能错,填错了房产证、契税申报都得返工。
房地产开票需要什么材料:财务人员请按清单准备
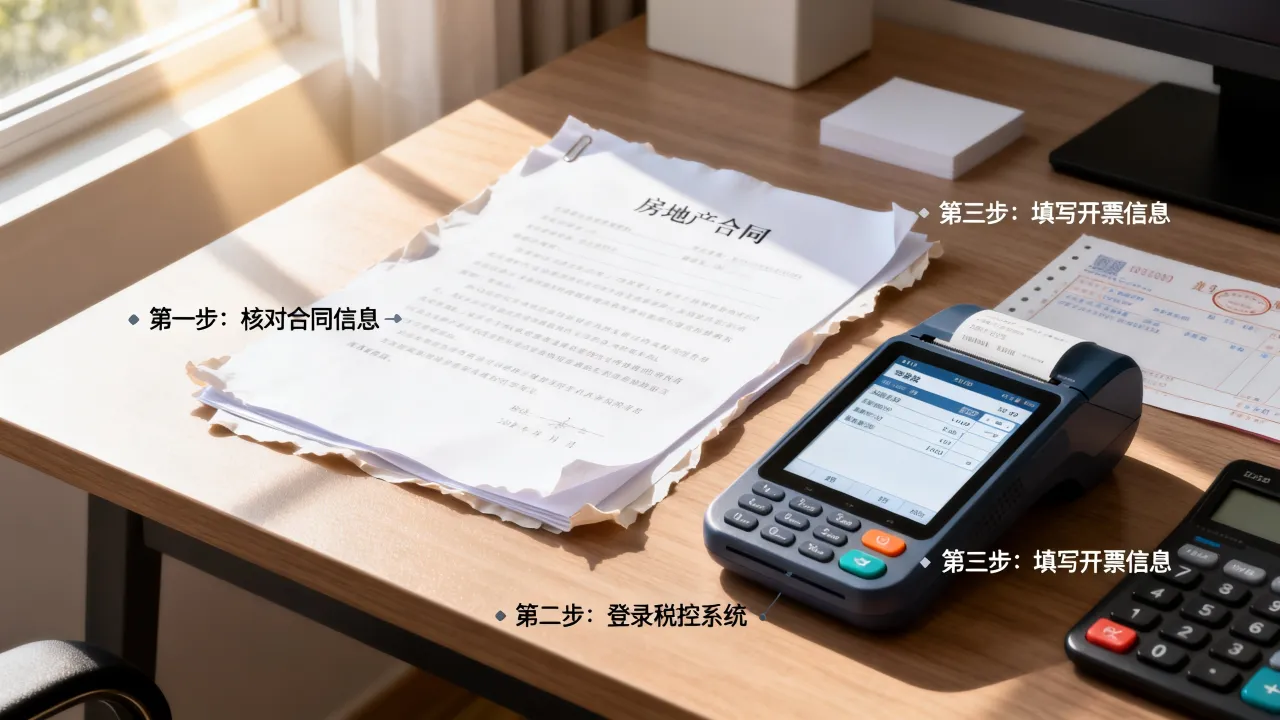
接上面的话题,开票不是打开系统随手一填,基础材料缺一不可,清单如下:从合同到票据的四件套
- 商品房买卖合同(含补充协议):核对购房总价、付款方式、交房日期 - 付款流水或收款确认单:确保累计收款金额与开票金额一致 - 实测面积报告:有面积补差的必须附带,没有则不需要 - 购房者身份证明复印件:个人提供身份证,企业提供营业执照和一般纳税人资格证明如果购房者要求开具增值税专用发票,还需要对方提供完整的开票信息——名称、纳税人识别号、地址电话、开户行及账号,缺一不可,个人购房只能开普票,这一点要提前告知,避免客户到了办证环节才发现票开错了。
车位、商铺与住宅:开票的差别在哪里
地下车位和储藏室经常单独签合同、单独收款,它们和住宅的开票规则不同:有独立产权证的车位(即产权车位),按“销售不动产”开票,税率与住宅相同;没有独立产权的人防车位,只能开租赁发票,税目为“不动产租赁”,税率同样是9%或5%,但产权不转移,只能开租赁发票,商铺写字楼的规则与住宅基本一致,但买家如果是企业,往往要求开专票用于抵扣进项,财务直接按正常销售不动产处理即可。
当月发现错误:直接作废
如果发票开具当月发现信息填写错误,且购买方尚未抵扣或入账,可以在开票系统直接作废,然后在当月重新开具正确发票,这一步操作在电子税务局可以即时完成,不涉及复杂流程。跨月或已认证:走红冲流程
发票一旦跨月,或者购房者已经认证抵扣,就不能作废,必须走红冲流程,全电发票的红冲非常简单:- 在电子税务局【红字发票开具】模块发起红字确认单
- 填写原发票号码、红冲原因(销售退回、开票有误、销售折让等)
- 确认后系统自动生成红字发票,原发票即失效
- 再重新开具正确蓝字发票
注意:红冲必须全额冲红,不能只冲部分金额,如果开票金额大于实际应收,先全额红冲再按正确金额重开;如果只是金额错了,同样需要全额冲红而不是差额冲红,这是全电发票与纸质发票最大的区别之一,很多人在这里栽过跟头。