农产品进项税怎么抵扣,先把上文归纳放在前面:一般纳税人拿到农产品,要么凭增值税专用发票直接抵,要么凭收购发票或销售发票按买价计算抵扣,而后面这种“计算抵扣”才是农产品抵扣里最特殊、最容易出岔子的地方。搞懂票从哪来、货往哪去,再按用途分好档,剩下的就是流程问题。
农产品进项税怎么抵扣?先分清你手里是哪一种票
很多做农业生意的老板,一看到发票就头大,其实农产品进项税怎么抵扣,看的不是“抵扣公式”,而是票的来源,来源不同,姿势完全不同。
从合作社或农户手里买自产农产品
合作社卖自产农产品,开的是税率栏写着“免税”的增值税普通发票,你拿着这张票,不能像专票那样直接按票面税额抵,但可以按买价乘以9%计算进项税,举个例子:10万元的苹果,拿到免税普票,能算出9000元的进项,很多会计问:“票上没税额怎么抵?”这就是计算抵扣和凭票抵扣最大的区别——不看票面税额,看买价。
从粮油批发商手里进货
对方如果是一般纳税人,开9%的增值税专用发票,那你的操作就简单了:按发票上的税额抵扣,价税分离清清楚楚。
如果对方是小规模纳税人呢?这里有个隐藏细节:拿到小规模开的3%征收率专票,你仍然可以按买价乘以9%计算抵扣,而不是只抵3个点,不少会计在这上面吃过亏,白白少抵了几个点。
自己向农户收粮收菜,开收购发票
这是农产品抵扣里最特殊的一环,收购发票是收购方自己给自己开的发票,相当于你既是买方又是开票方,拿着收购发票,按收购价款乘9%计算进项税,不需要等对方开票,听起来方便,但后面跟着一堆条件,下一节细说。
进口农产品
拿到海关进口增值税专用缴款书,按缴款书上注明的税额抵扣,这条路比较直白,没什么歧义,只要注意电子缴款书在税务数字账户里勾选确认即可。
对比一下,哪种票怎么抵,一目了然:
| 票种 | 抵扣方式 | 计算基数 | 备注 |
|---|---|---|---|
| 9%专票 | 凭票抵扣 | 票面税额 | 最常见,价税分离 |
| 3%专票 | 计算抵扣 | 买价×9% | 小规模供应商开具 |
| 免税普票 | 计算抵扣 | 买价×9% | 必须来自自产农产品 |
| 收购发票 | 计算抵扣 | 买价×9% | 自行开具,备查要求高 |
| 海关缴款书 | 凭缴款书抵扣 | 票面税额 | 电子缴款书自行勾选 |
农产品收购发票抵扣条件,少一样就悬了
收购发票是“自开自抵”,税务管控天然严格,很多企业栽跟头,就栽在以为“自己能开票就能抵”,农产品收购发票抵扣条件,核心有三条,缺一条都容易被认定为无效抵扣。
销方必须是农业生产者个人
你不能随便找个机构就开收购发票,生产企业、合作社、经销商给你开的发票,都不能作为你“另开收购发票”的依据,收购发票上填的销方,必须是农民个人,而不是贸易公司或农业公司。
备查资料链必须完整
这四样东西,一样都不能少:
- 农户身份证复印件
- 收购合同或协议
- 过磅单、入库单、验收记录
- 付款凭证(银行转账记录或现金签收单)
付款凭证是最容易被忽略的一环,不少企业用现金收粮,钱给了但没让农户签字,最后被税务认定为抵扣无效,还有一点,收购发票上的金额、数量、单价,要和实际收购行为做到“货、票、款、合同”四流合一。
收购发票不能跨区“裸奔”
发票开具地点、收购地点、货物去向,这三者要逻辑自洽,你注册在山东的公司,跑到黑龙江开收购发票,没有正当理由,税局第一反应就是虚开嫌疑,实务中,跨区域收购要提前向主管税务机关报备,保留运输单据和过路费凭证。
行业共识认为,收购发票的合规管理,是农产品进项税抵扣里风险最高的一环,会计只要能守住“农户身份真实、付款凭证齐全、货物可追溯”这三条,基本就能站住脚。
农产品核定扣除和计算抵扣,区别不在算数,在依赖凭证的程度
聊完流通环节,再看加工环节,面粉厂、乳品厂、植物油厂这类企业,购进原粮或原乳,走的是另一套逻辑——农产品核定扣除和计算抵扣的区别,在业内经常被拿来对比。
核定扣除:不靠票,靠单耗
核定扣除不看你手上有没有票,而是按行业标准来测算,比如乳制品企业,税局按投入产出法核定单耗,用销售量倒推出主料消耗量,再乘扣除率,这么做的好处是,企业即使因为向散户收购拿不到票,也不会失去抵扣权,坏处是生产记录必须非常扎实,领料单、投料记录、产出统计缺一不可。
计算抵扣:有票万事足
计算抵扣就是我们前面聊的,按买价乘扣除率来倒推进项,它依赖的是发票凭证,票面真实,抵扣就成立,两者最大的区别是:计算抵扣依赖票,核定扣除依赖“投料产出”统计口径。
加计抵扣:别漏算那个“+1%”
如果你的企业买农产品是为了生产加工成13%税率的货物,比如用小麦磨面再做成挂面,那除了按买价9%抵扣,还可以在领用生产环节加计抵扣1%,说白了就是“投进13%产品生产线的农产品,合计能抵10个点”,这一项在食品加工企业里经常被漏掉,每到汇算时发现少抵了一块,只能干瞪眼。
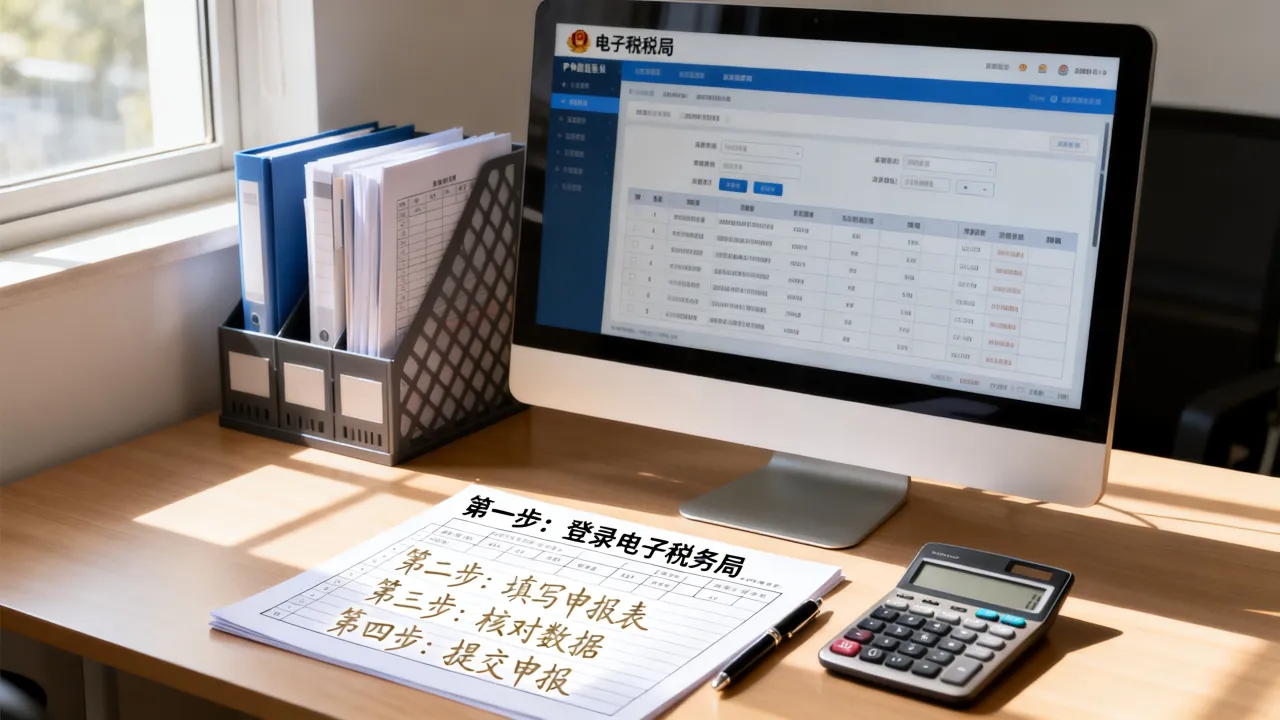
农产品进项税抵扣怎么操作?照着走四步
道理讲完,上实操,你按下面这几步走,能少走不少弯路。
第一步:把发票分好类
专票放一边,免税普票放一边,收购发票单独放,海关缴款书也单独放,记住一个原则:有专票就凭票抵扣,没专票就计算抵扣,但前提是票面货物名称要落在农产品范围内。
第二步:按用途定抵扣比例
采购前就想好这批货的去向:
- 直接销售:按9%抵扣
- 生产13%货物:按9%抵完,再领用时加计1%
- 用于职工福利、交际应酬:不能抵扣
第三种情况最坑,买了农产品送客户当礼品,取得的票再正规也抵不了,还要做进项税转出。
第三步:在电子税务局做抵扣确认
现在多数省份已经进入电子税务局时代,具体操作路径:登录新电子税务局,进入“税务数字账户”,找到农产品发票,确认发票类型,完成抵扣勾选或计算抵扣申报,注意,收购发票和免税普票在数字账户里没有“勾选认证”这一说,它们走的是 
第四步:申报表填对栏次
填“增值税及附加税费申报表附列资料(二)”时:
- 专票、海关缴款书:填第1栏、第2栏或第3栏
- 收购发票或销售发票:填第6栏“农产品收购发票或销售发票”
- 加计1%抵扣:填对应加计栏次并备注用途
填错栏次会引发申报比对异常,轻则被预警,重则被怀疑恶意扩大抵扣,填完之后,回头核对一遍发票份数和合计金额,确认“票、表、账”三者一致。
写在后面
农产品进项税怎么抵扣,说到底就是“票、款、货”三对应的逻辑,票和货对得上,付款留痕留得住,该抵的9%、1%一分都跑不掉;一旦露出账面交易的破绽,补税罚款的风险也都写在政策里,做农业的会计,隔段时间翻一翻仓库入库单和付款记录,比临时抱佛脚管用得多。
关于农产品进项税抵扣的常见问题
问:农产品收购发票抵扣条件里,现金支付必须有农户签收吗?
必须的,收购发票是自开自抵,税局无法从第三方直接核实交易真实性,所以备查资料就是第一证据链,用现金支付时,现金签收单上的农户签字或指纹,要和身份证复印件放在一起,才能形成完整的付款证据,金额较大的,尽量走银行转账,税务疑点会少很多。
问:农产品核定扣除和计算抵扣哪个划算?
没有绝对的划算,要看行业和进销结构,核定扣除适合投料产出规律清晰的加工企业,税负稳定;计算抵扣适合购销两端都依赖发票的企业,抵扣额直观,大多数情况下,计算抵扣的账面数字更高,但核定扣除的税务风险更小,具体适用哪套,由税务机关根据行业属性和企业核算能力来确定。
问:拿不到收购发票,还能抵扣农产品进项税吗?
如果是从农民个人手里买的农产品,但开不出收购发票,那就没法计算抵扣,从经营主体买的,又要区分对方能不能开具专票,最后一种情况,买农产品确实没票,那就直接当成本处理,放弃抵扣,这比找票凑数被税务盯上要稳妥得多,农产品进项税抵扣的前提永远是交易真实,前提不成立,再多的算法都是空转。