小规模纳税人申报增值税,核心答案就一句话:按季度(或月度)通过电子税务局登录“增值税及附加税费申报(小规模纳税人)”,先核对当期销售额是否超过免税额度,再分情形填写申报表,系统自动计算税额,确认无误后提交即完成申报。很多老板和兼职会计一提到“报税”就头疼,其实小规模的申报体量不大,逻辑也不复杂,把几个关键节点搞清楚,整个过程花不了十分钟,下面我把从登录到提交的完整路径,以及最容易出错的几个细节,掰开揉碎讲清楚。
小规模纳税人增值税申报流程,到底分几步走
首先要明确自己的申报身份,绝大多数小规模纳税人以一个季度为纳税期限,也就是1月、4月、7月、10月的15号之前,申报上一个季度的税款,也有极少数企业被核定成按月申报,这个看你的税务登记信息就知道,不确定的话,登录电子税务局,在“我的信息”里能看到纳税期限。
申报的入口就一个——电子税务局,无论你是在电脑上操作还是用手机端,路径是一致的,这里以网页版为例:
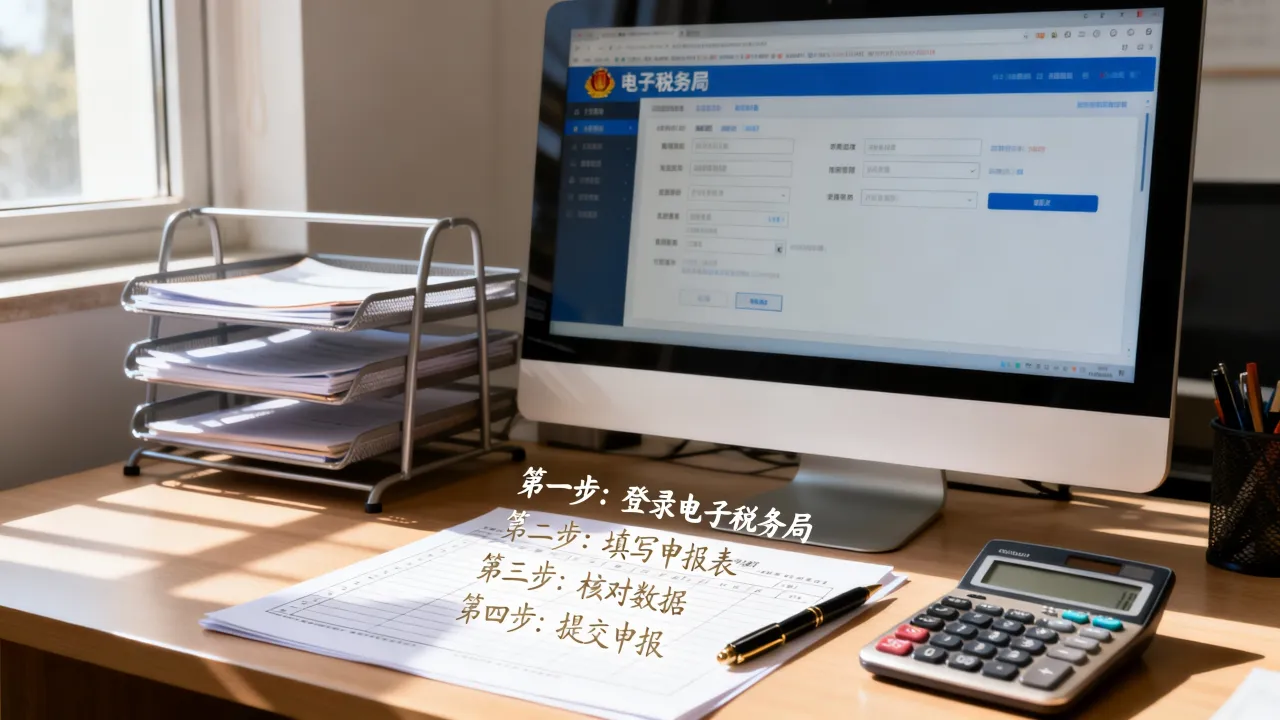
- 登录电子税务局,推荐用实名认证的办税人员账号扫码进入。
- 首页找到“我要办税”,下拉菜单里点“税费申报及缴纳”。
- 在申报列表里找到“增值税及附加税费申报(小规模纳税人适用)”,点击进入。
- 系统会自动带出你的税务登记信息、开票数据,以及当期销售额的预填数——这是关键,绝大多数申报数据是系统帮你算好的。
进入申报表后,核心工作就是核对数字,系统预填的销售额来自你的开票系统,但如果你的业务有未开票收入(比如微信收款、个人转账但属于经营收入),一定要手动填到对应栏次里,不要只盯着发票看,漏报未开票收入是税务局金税系统比对的重点项。
小规模增值税怎么申报,关键看销售额过没过线
这是整个申报环节里最核心的判断逻辑,小规模纳税人的政策享受和填报方式,完全取决于当季销售额落在哪个区间。
近年来,国家为支持小微企业发展,持续优化增值税优惠政策,行业共识认为,当前小规模纳税人最需要关注的界限有两个:一是免税标准,二是征收率优惠。
- 季度销售额未超过免税标准(如30万元)
:直接填写在申报表的“免税销售额”栏次,系统计算出的应纳税额为0,这里要注意,免税不仅针对普票收入,只要是属于这个额度内的销售额,专票除外,都能享受。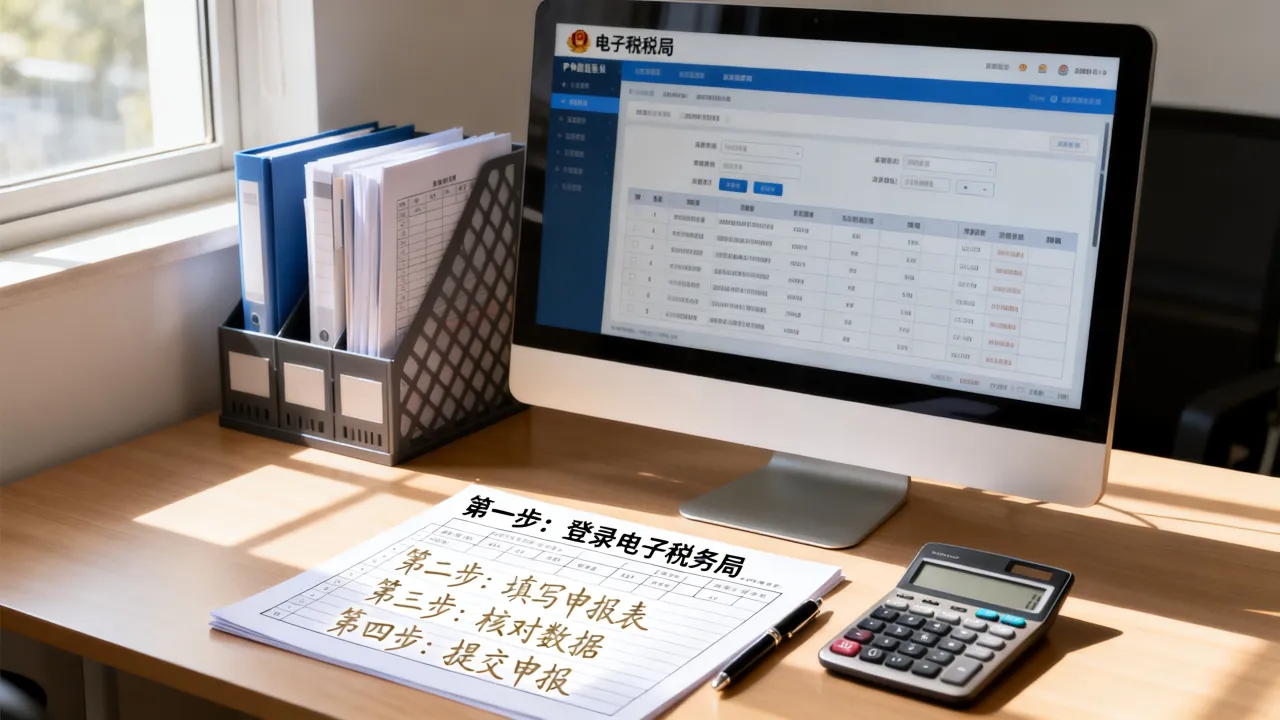
- 季度销售额超过免税标准,但适用减征优惠:全额缴纳增值税,但可以按减征后的征收率(如1%)计算,填表时需要填写“减免税明细表”,并将减征的税额填入“本期应纳税额减征额”栏。
- 有开具增值税专用发票:无论销售额多少,开专票的部分一律不能免税,必须按适用征收率缴税,这是很多新手会计容易栽跟头的坑——以为季度没超30万就全都不交税了,忽略了专票的特殊属性。
举个例子,一家主营办公耗材的小规模公司,季度开了普票18万,但应客户要求开具了2万的专票,合计20万,季度销售额未超免税标准,那么申报时,专票对应的2万必须正常缴税,普票对应的18万填免税销售额,系统会自动计算:专票部分按1%征收率缴纳200元,普票部分税额为0。
小规模纳税人增值税申报表填写,实操最容易错的三个点
申报表的表样虽然不复杂,但具体栏次对应什么数据,很多人第一次碰会懵,这里把最核心的几个栏次逻辑梳理清楚。
第一栏与第二栏、第三栏的关系
申报表主表的“应征增值税不含税销售额”下面,分设了“税务机关代开专用发票不含税销售额”和“税控器具开具普通发票不含税销售额”等细项,记住一个原则:把专票和普票的销售额分开填,系统才能正确判断你是否享受免税。
减免税申报明细表必须填
当你的销售额超过免税标准,且享受减征优惠时(比如1%征收率),光填主表是不够的,必须同步填写“增值税减免税申报明细表”,这个表需要你选择“减税性质代码”,并把减征的税额(按3%征收率计算的税额减去按1%计算的差额)填进去。漏填这个表,即使主表填对了,也会导致申报比对异常,系统会直接拦截你提交。
附加税费是自动带出的
现在增值税和附加税费是合并申报的,附加税费(城建税、教育费附加、地方教育附加)不需要单独操作,系统会根据你当期实缴的增值税额,自动计算并带出附加税费的申报数据,只要增值税为0,附加税费通常也是0;如果缴纳了增值税,附加税费可能还会根据月销售额或季度销售额享受减半征收优惠,这个系统也会自动判定,你只需要核对确认即可。
个体户增值税申报流程,和小规模公司有什么异同
很多个体户老板会问:我是个体工商户,不是公司,申报方式一样吗?就增值税而言,个体户和小规模公司在申报逻辑上是完全一致的,都是按销售额来判断,唯一的区别在于,个体户的经营者通常没有专职会计,更容易忽略申报这件事本身。
个体户在电子税务局的操作路径和小规模公司一模一样,但要注意,个体户有一类特殊情况:如果是双定户(定期定额征收),通常由税务机关按期自动扣款或简易申报,不需要自己填表,但如果你是自愿申请查账征收的个体户,或者个税按经营所得查账征收,那增值税就必须像普通小规模企业一样,按期手动申报。
很多个体户老板存在一个认知误区:以为没有开发票就不用报税,这是不对的,只要发生了经营业务,即使是收款未开票,也属于应税收入,必须如实申报,现在税务系统的大数据比对能力很强,你的银行流水、微信支付宝收款记录,都是重要的数据源。长期零申报或无收入申报,会触发税务局的关注。
季度申报之前,这些准备工作值得你提前做
与其等到申报期手忙脚乱,不如提前把准备工作做足,实操经验丰富的财务人员,一般在季度最后几天就开始梳理数据了。
第一,核对开票收入。 在金税盘、税控盘或全电发票平台里,导出本季度的发票汇总数据,记下专票和普票各自的含税总额,全电发票用户在电子税务局“税务数字账户”里直接查询,数据比较准确。
第二,梳理未开票收入。 把微信、支付宝、银行账户里收到的经营款项,核对一遍是否全部入账,凡是已经提供商品或服务但没开发票的收入,都要计入当期销售额,这里要提醒一句:不要为了“卡”免税额度而故意不确认收入,税务稽查查的是实际业务流、资金流、发票流“三流一致”,瞒报风险不小。
第三,确认进项发票(如果有)。 小规模纳税人采用简易计税,进项税额不得抵扣,所以进项票在增值税申报里几乎没有作用,但如果是想从一般纳税人转回小规模(特定政策允许的时期),或者涉及其他税种,进项发票依然要妥善保管。
第四,核对银行账户与申报数据的一致性。 这里的“一致性”不是指每一笔都对应,而是说你的销售额与实际收款规模之间要成比例,如果申报销售额明显低于银行流水,系统不会自动报警,但在后续的税务风险筛查里,这属于明显的异常指标,据税务局公开披露的稽查案例,这类收入不入账的案例在处罚时往往伴随滞纳金和罚款,成本远高于老老实实缴税。
常见问题:小规模纳税人申报增值税的四个高频疑问
季度销售额没超过免税额度,还需要申报吗?
需要,免税不等于免申报,即使当期应纳税额为0,也必须按时完成增值税申报,否则会被认定为“未按期申报”,影响纳税信用等级,纳税信用等级一旦降级,后续的发票领用、贷款审批都会受影响,建议所有小规模纳税人,不论当期有没有税款,都要形成按时申报的习惯。
全电发票推行后,小规模还需要单独抄报税吗?
不需要,全电发票时代,开票数据实时同步到税务系统,申报表里的销售额数据会自动预填,你只需要核对预填数据,补充未开票收入,然后提交,传统税控设备下“先抄报、再申报”的操作模式,已经逐步退出历史舞台,但如果你还在用税控盘开票,仍需在申报前完成清卡操作。
申报提交后发现数据填错了,怎么办?
分两步:如果尚未扣款,可以在电子税务局“申报作废”模块作废当期申报,重新填报;如果税款已扣缴,则需要通过“申报更正”功能,办理更正申报,更正申报会影响当期税款所属期的记录,但正常更正不属于处罚范围,如果更正后产生多缴税款,可以在电子税务局申请退税,流程也比较简便。
申报这件事,听上去严肃,说到底是一个熟练工种的活,你把销售额算准了,把免税额度用对了,把专票单独拎出来,这份申报表基本就错不了,核心就这么一件事:如实申报你的经营收入,该享受的优惠精准享受,该缴的税一分不逃,把季度申报当成一次例行的数据整理,而不是一件心理负担,你会在每一次申报结束后,对自己生意的基本面又多一分掌握。