高新技术企业享受15%低税率
拿到高新技术企业认定证书的公司,减按15%的税率征收企业所得税,这个优惠对研发投入大的企业来说,省下来的税金相当可观,研发费用加计扣除的比例也在持续提高,符合条件的研发支出,在据实扣除的基础上,再按实际发生额的100%在税前加计扣除,制造业企业和科技型中小企业都适用。
常用的减免税与抵免规则
税率定下来后,还得看看有没有可以减免和抵免的额度。
免税收入别漏了
国债利息收入、符合条件的居民企业之间的股息红利等权益性投资收益,都是免税收入,做投资的公司,在申报表里别忘记这类收入是放在“免税收入”栏次,不计入应纳税所得额。
设备一次性税前扣除
新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用,在计算应纳税所得额时扣除,不再分年度计算折旧,这对刚投产、需要大量购置机器设备的制造企业来说,能明显降低当期所得税负担。
环境保护、节能节水项目有“三免三减半”
从事符合条件的环境保护、节能节水项目的所得,从项目取得第一笔生产经营收入所属纳税年度起,第一年至第三年免征企业所得税,第四年至第六年减半征收,公共污水处理、垃圾处理、节能减排技术改造这些领域都能沾到光。
分季预缴和年度汇算清缴
企业所得税的缴纳不是等到年底一次算总账,而是分季预缴、年终汇算清缴。
预缴时该交多少
每个季度结束后的15日内,你要向税务机关报送预缴企业所得税申报表,预缴的方式有两种:按实际利润额预缴,或者按上一年度应纳税所得额的1/4预缴。
大多数企业选择按实际利润额预缴,账上利润是正数就交,负数(亏损)就按零申报,这里有个容易忽略的点:预缴时,如果当期有符合条件的小型微利企业减免税额,申报系统会自动帮你算出来,你只要对照上季度数据填好从业人数和资产总额即可。
汇算清缴的时间节点
年度终了之日起五个月内(也就是次年5月31日前),要完成汇算清缴,多退少补,整个流程是:先在电子税务局填写《企业所得税年度纳税申报表(A类)》,接着做完纳税调整项目明细表,系统会自动比对预缴数据,算出最终应补或应退的税额。
顺带说一句,企业所得税税负率多少合理是个老生常谈的话题,不同行业差别挺大,制造业一般在2%到5%之间,批发零售业普遍偏低,服务业相对高一些,如果你所在行业的税负率跟同行相差太远,税务系统可能会推送风险提示,要求写说明,行业共识认为,与其纠结那个数,不如把每个调整项的依据留好,申报数据经得起复核。
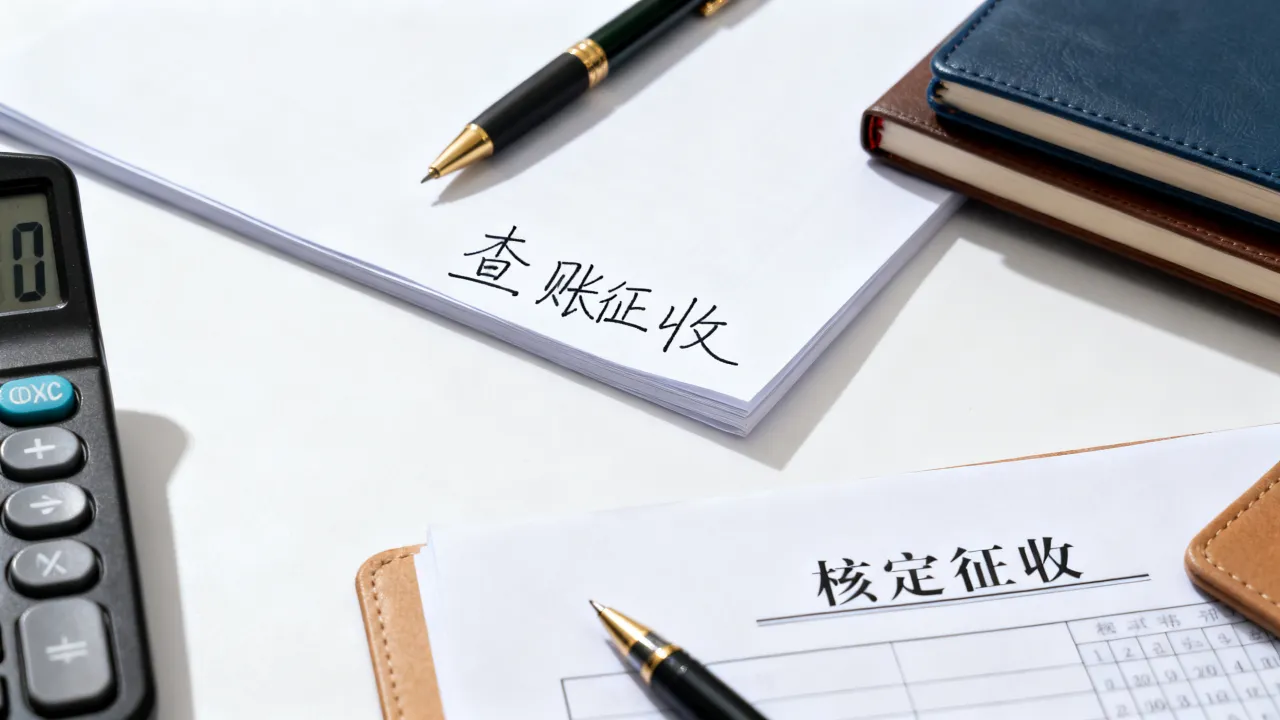
查账征收与核定征收的区别
不同征收方式下,计算逻辑完全不同,这里值得对比看清楚。
| 对比维度 | 查账征收 | 核定征收 |
|---|---|---|
| 适用前提 | 账簿健全、能准确核算收入与成本 | 账簿不健全,难以查账,或计税依据明显偏低且无正当理由 |
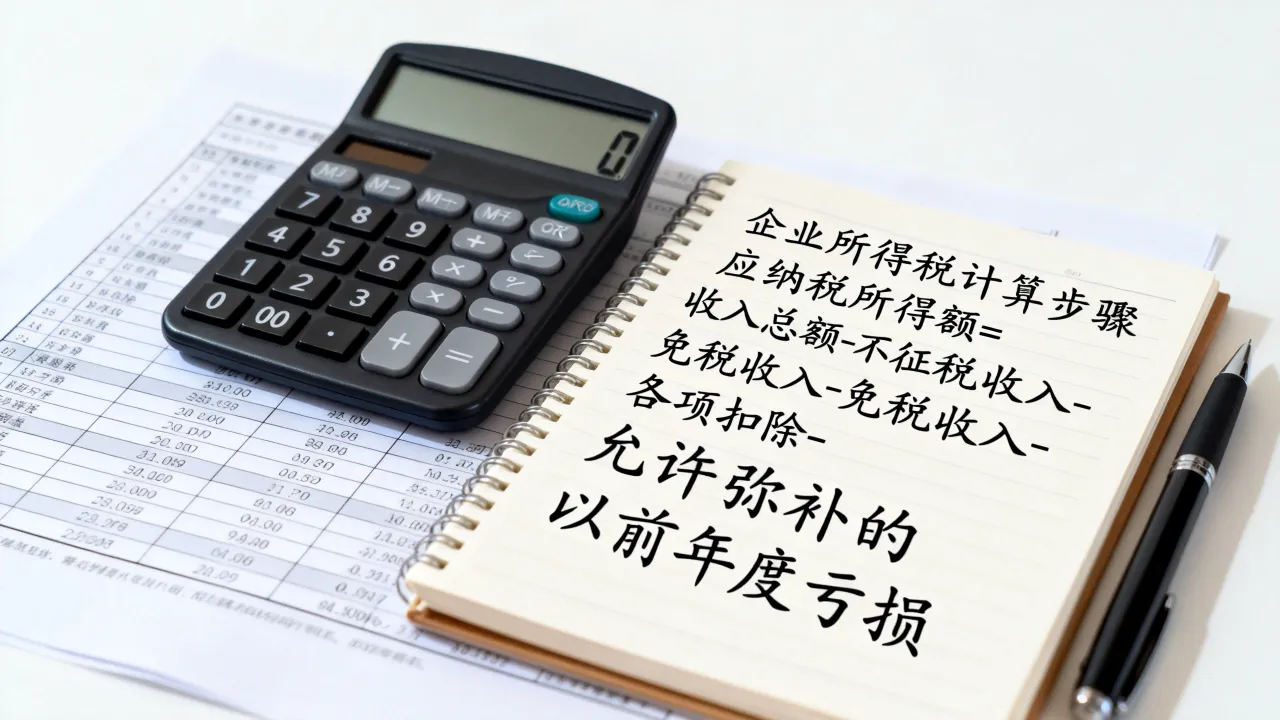
| 应纳税所得额计算 | 收入总额减除不征税收入、免税收入、各项扣除及允许弥补的以前年度亏损后的余额 | 按收入总额乘以核定应税所得率,或按成本费用支出额换算 |
| 申报方式 | 预缴+年度汇算清缴 | 按核定数额或核定率申报缴纳,通常不做年度汇算 |
| 优惠享受 | 小微企业、研发加计扣除等优惠均可叠加享受 | 一般无法享受小微企业税收优惠和加计扣除政策 |
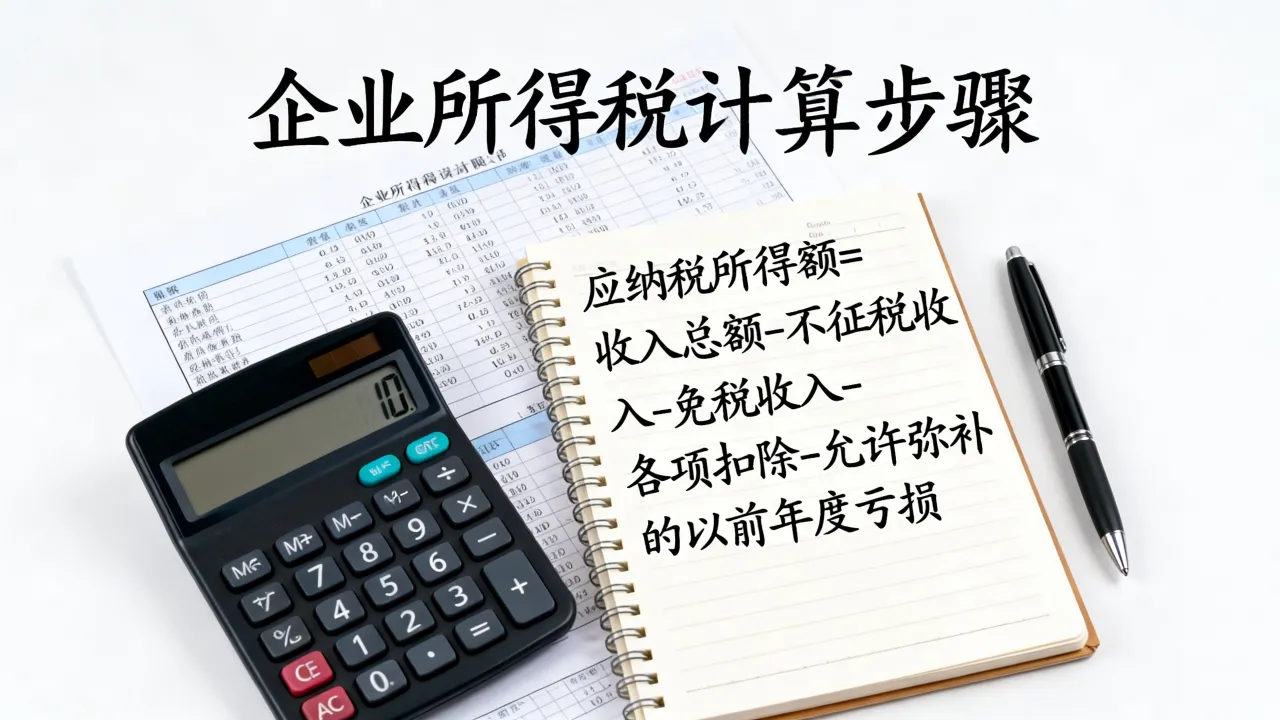
核定征收和查账征收的区别,主要落在税负弹性上,查账征收鼓励你把账做规范,用真实的成本费用抵减利润;核定征收虽然省事,但往往交得更多,而且无法享受税率优惠,能选的话,尽量规范核算,走查账征收更划算。
申报步骤与实操细节
申报实际操作中,有几个步骤你可能会用到:
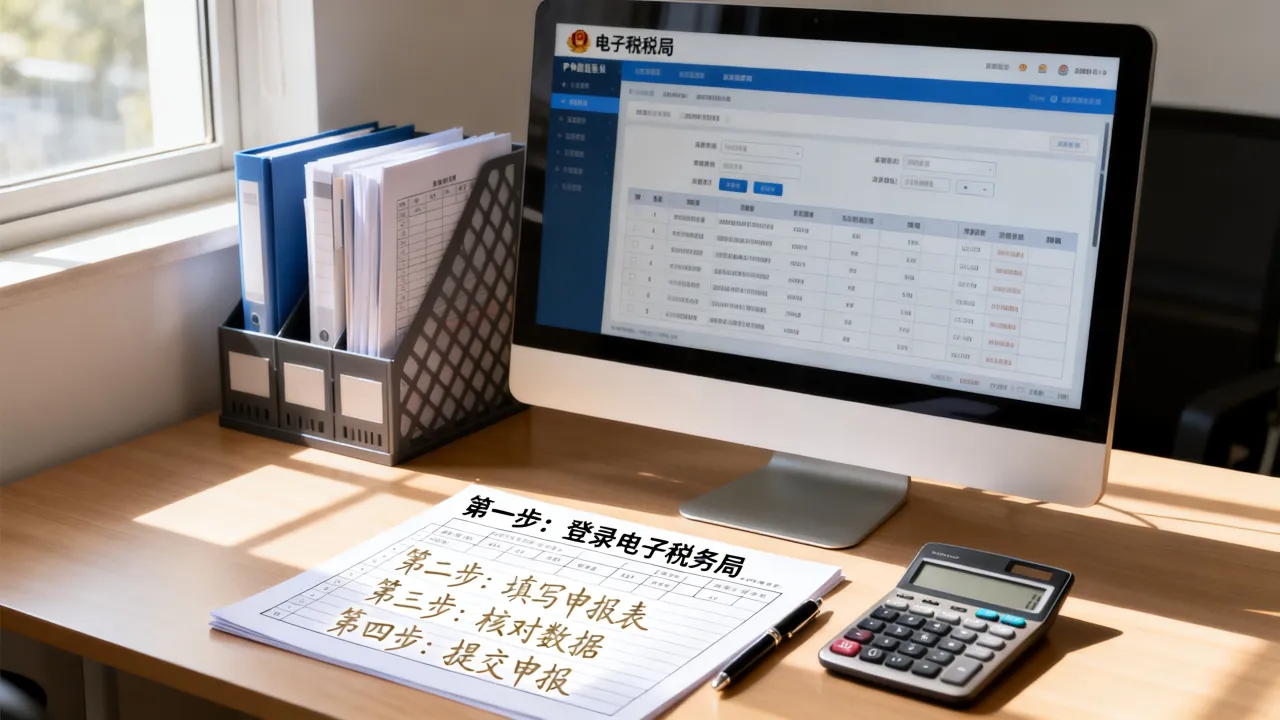
- 登录电子税务局,进入“税费申报及缴纳”模块,选择企业所得税预缴申报。
- 系统会自动带出基础信息,核对从业人数、资产总额、国家限制或禁止行业这几个关键字段,确保小型微利企业判定准确。
- 填写利润总额、营业收入、营业成本,系统按申报表逻辑计算实际利润额。
- 页面展示减免所得税额明细时,逐项检查是否把研发费用加计扣除或固定资产一次性扣除金额填进去了。
- 提交前,看一眼“本期应补退税额”是否与自己的计算稿一致。
业内专家指出,
每年汇算清缴期大约是3月到5月,税务系统会密集推送填报指引,你如果第一次做,不妨先把上年度的纳税调整台账翻出来核对,别等提交后再改表。
几个常见疑问快速解答
公司一直亏损,还要不要申报企业所得税?
要申报,亏损意味着当期应纳税所得额为负数,不用交税款,但零申报和未申报是两码事,即使没有税款要交,也要按申报流程报送财务报表和申报表,连续亏损多年的企业,税务系统会关注其“长亏不倒”的经营合理性,留存好业务合同和费用凭证有效降低风险。
企业所得税和企业增值税一起报吗?
不一起,增值税一般按月或按季申报,企业所得税按季预缴、按年汇算清缴,两者的申报截止日期、操作入口和计税基础都不同,不少新办企业容易把这两个税搞混,其实只要记住:增值税看“卖了多少”,企业所得税看“赚了多少”,逻辑自然就清晰了。
分公司和子公司,谁来交企业所得税?
子公司是独立法人,单独计算并缴纳企业所得税,分公司不是独立法人,一般由总机构汇总计算企业应纳税所得额,再按照各分支机构营业收入、职工薪酬和资产总额三个因素计算分摊比例,在分公司所在地预缴税款,跨省经营时,这个分摊比例算起来相当繁琐,建议直接委托给专业税务代理处理。
把以上逻辑走通一遍,实际上就完成了从看懂利润表到确定企业所得税的全过程,记住一个基本盘:先把会计利润调整为税法口径的应纳税所得额,再套对税率,享受该享的优惠,最后在截止日期前完成申报,留下来的凭证、台账和申报表,都是你未来应对抽查和汇算清缴的底气。