开具增值税票并不复杂,核心路径只有一条:先确认纳税人身份和开票资格,再选择对应的发票种类,最后通过电子税务局或税控系统完成申领、填开和交付。很多人刚接触时容易被“增值税”三个字绕晕,总觉得这是一件需要专业会计才能搞定的事,只要按顺序处理好几个节点,普通业务员甚至自由职业者也能顺利开票。
增值税发票怎么开?先确认三件事
先说开票前最容易被忽略的部分,你可能会觉得,开票不就是填个公司名称嘛?如果真这么想,后面系统弹错、对方拒收的风险会高很多,动手之前,建议花五分钟确认下面三件事。
你的纳税人身份决定开票方式
增值税发票分为专用发票和普通发票,企业登记为一般纳税人,可以自行领取并开具增值税专用发票;小规模纳税人绝大多数情况下只能开具普通发票,遇到特殊需求可申请代开专票,个人没有税务登记,则走自然人代开发票通道。
这个区别直接影响后续操作,比如你是小规模企业客户,对方坚持要专票用于抵扣,你直接点“开具”,系统会提示“无此票种核定”,此时需要去主管税务机关申请票种核定,或通过代开渠道解决,不是自己硬填。
开票信息必须提前对齐
开票前要拿准购买方完整名称、纳税人识别号、注册地址、电话、开户行及账号,如果开专票,购买方还要提供一般纳税人资格证明,否则开出去对方不能抵扣,极易引发退票。
实际业务中,很多人只问到一个公司名称就开始填,结果抬头和营业执照主体不一致,整张发票作废重来,更麻烦的是跨月开错,只能走红字发票冲销,流程拉长到几天,建议在开票前就把信息表格发给对方财务确认,尤其是“名称”和“税号”一个字都不能差。
票种核定和发票结存要自查
新办企业拿到税务登记后,第一件事是完成票种核定,据国家税务总局公开信息,新办纳税人可以通过电子税务局“套餐式”服务,一次性完成登记、票种核定和发票申领,如果你的票种核定没生效,就算能进入开票界面,也无法上传数据。
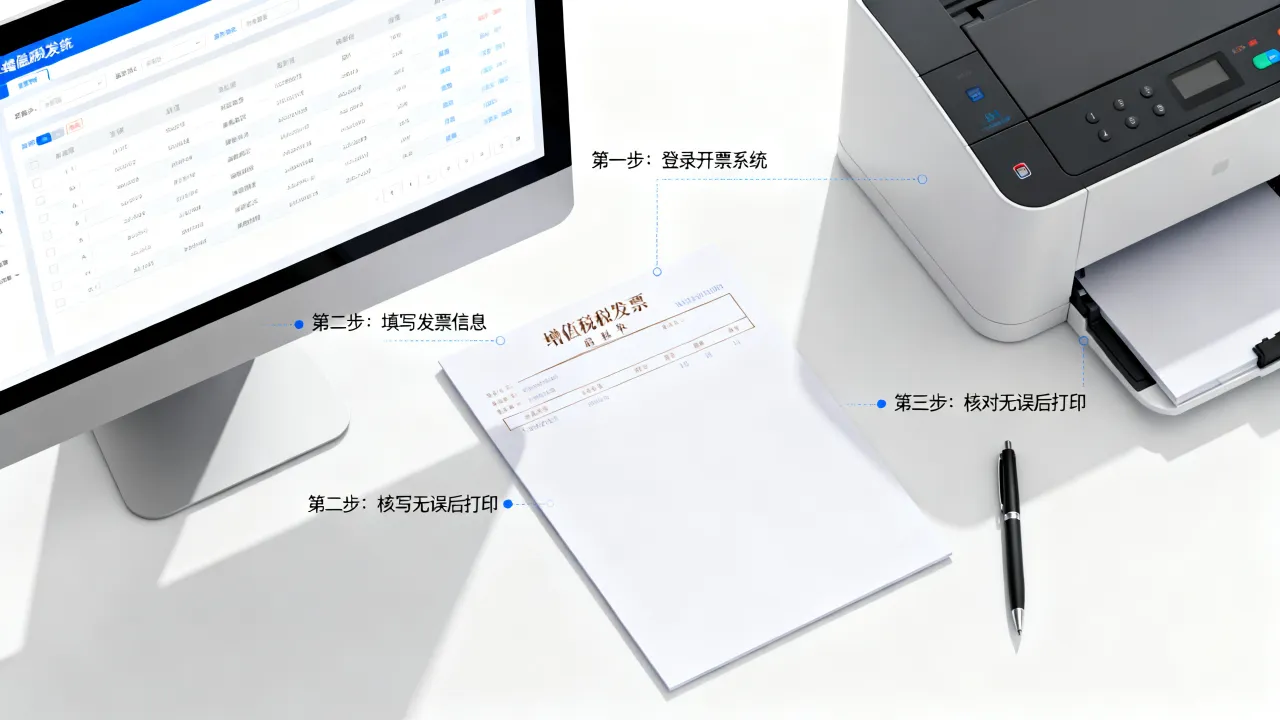
开票前登录电子税务局,在“发票使用”模块里查看票种核定信息和发票结存数量,如果结存为零,先领票再填开,避免卡在最后一步。
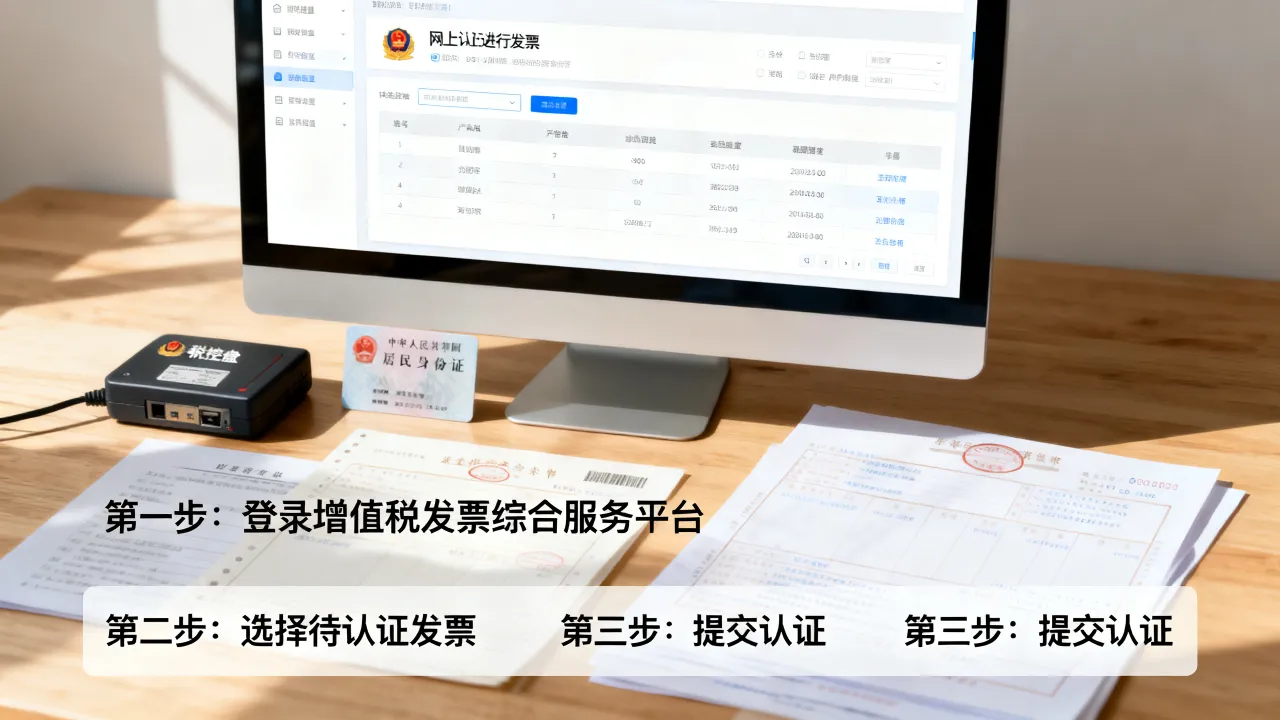
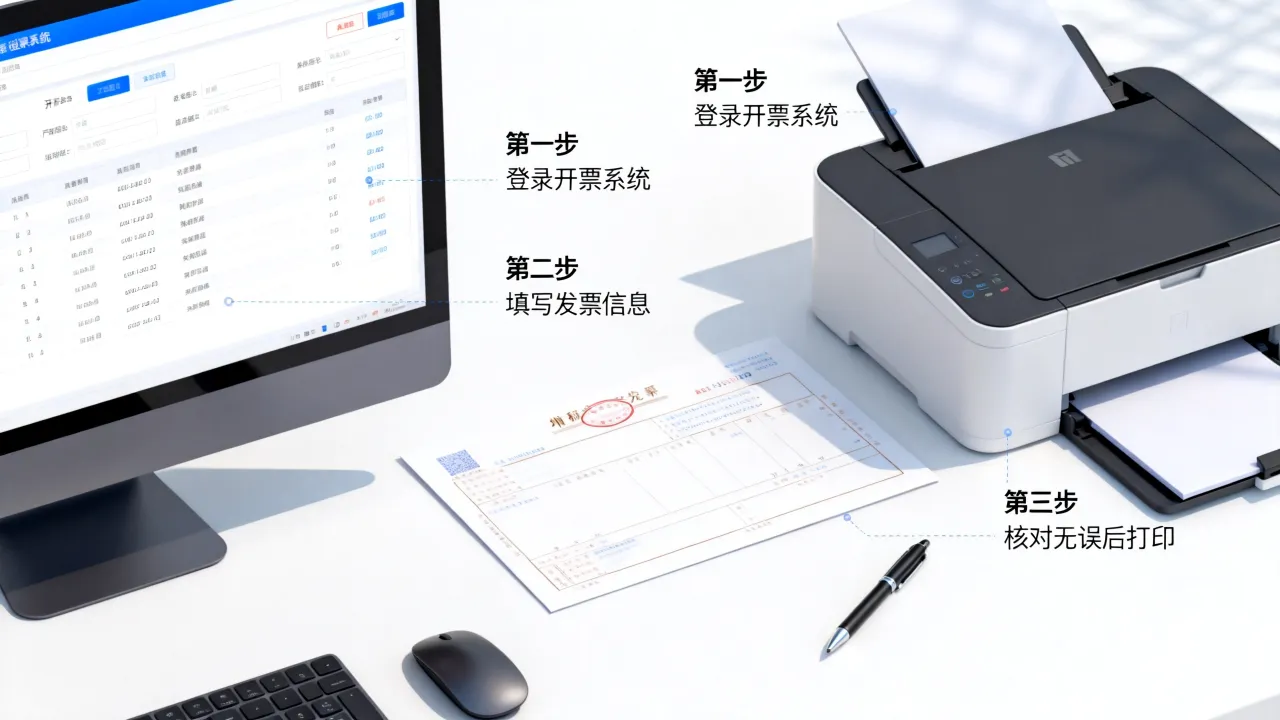
开具增值税发票流程:分四步走
这里以税控盘开票和全电发票(数电票)开票合并说明,两种方式在流程上高度一致,只是载体不同。
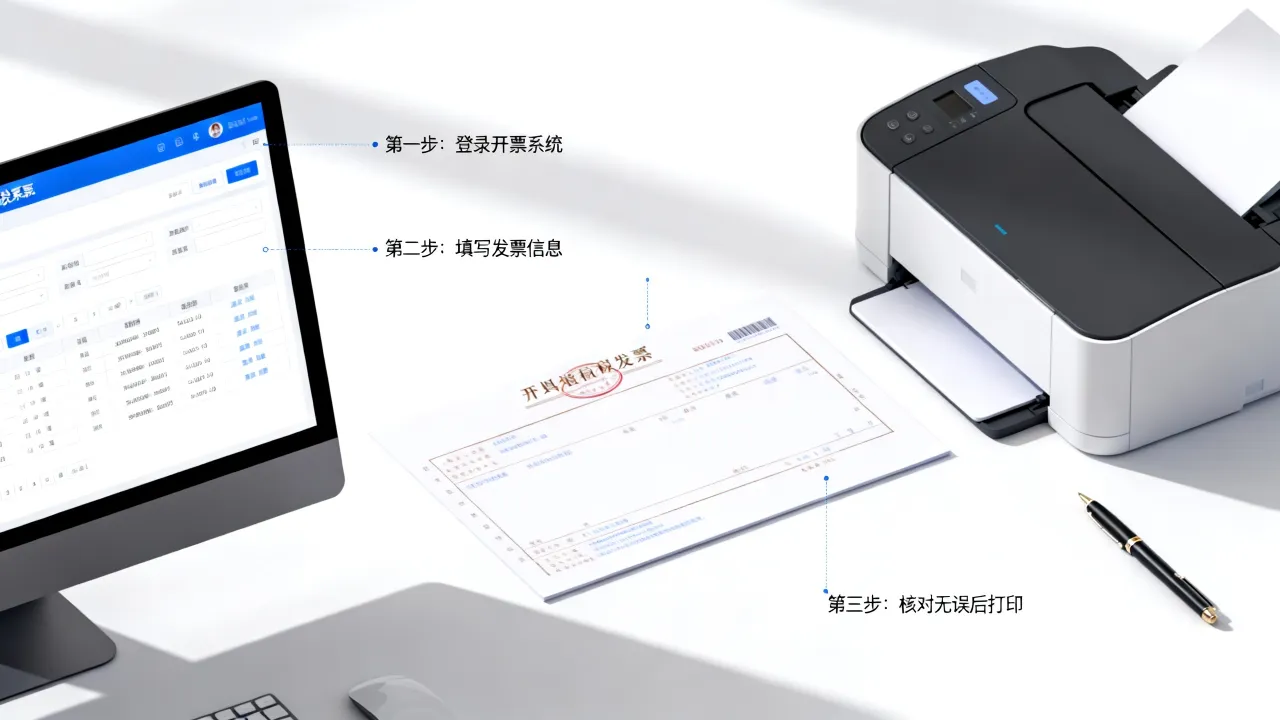
第一步:登录开票平台
使用税控盘的纳税人,将税控盘插入电脑,打开增值税发票开票软件,采用数电票的纳税人,直接登录电子税务局,进入“我要办税——开票业务——蓝字发票开具”,建议收藏该页面,后续所有操作都从这里进。
第二步:填写购买方和商品信息
购买方信息按提前确认好的抬头填写,商品或服务名称要按《商品和服务税收分类编码表》选择,系统会自动带出适用税率,这里提醒一句:货物销售常见税率为13%,建筑服务为9%,现代服务为6%,小规模纳税人征收率常见为3%,如果选错编码,税率直接不对,发票只能作废。
另外注意价格模式,开票软件通常有“含税”和“不含税”切换按钮,录入金额时,先和对方确认交易金额是含税还是未税价,再选择对应模式,不然最后税额会算错。
第三步:核对税额并开具
系统会根据金额自动计算税额,核对无误后点击“开具”,数据上传到税务系统,纸质发票需要打印到空白票纸上,盖发票专用章;数电票直接生成电子文件,不需要打印,也不用盖章。
第四步:查询和交付
开票成功后,在“已开发票查询”里可以下载PDF或OFD文件,纸质发票要保证发票联和抵扣联完整,电子发票通过邮件或税局指定平台发送给购买方,交付后建议提醒对方查验真伪,查验入口是“全国增值税发票查验平台”,输入发票号码和校验码即可。
个人如何开具增值税发票?代开流程详解
如果你是自由职业者,或者临时给某家公司提供服务,自己没有注册公司,却需要给付款方开增值税票,这就要走自然人代开通道,这个场景很常见,比如设计师接私活、兼职讲师做培训。
什么情况下个人需要代开
个人向企业提供设计、咨询、劳务或销售货物等服务,对方公司一般会要求取得合规发票才能支付款项、计入成本,这时你可以到办税服务厅申请代开,也可以直接在电子税务局在线办理。
线上代开操作路径
登录电子税务局,点击“我要办税——代开增值税发票”,按提示填写业务发生地、服务类型、含税金额和购买方信息,系统会自动计算应缴税款,包括增值税、附加税和个税,缴款完成后即可生成数电票,目前大部分地区都支持在线交付,不需要再往税务大厅跑。
个人代开需要注意的税率问题
个人代开发票,增值税按小规模纳税人征收率计算,近年常见征收率为3%,但具体政策会阶段性调整,最终税额以系统计算为准,部分付款方会代扣代缴个税,你实际收到的款项可能是扣税后的金额,记得向付款方索取完税或代扣凭证。
电子发票和纸质发票怎么选?对比与操作建议
不少开票新手会在两种载体之间犹豫,这里做一个直观对比。
| 对比项 | 电子发票(数电票) | 纸质发票 |
| 交付方式 | 在线发送邮件或链接 | 需打印并当面或邮寄传递 |
| 存储成本 | 云端保存,随时下载 | 需要归档保存,易破损 |
| 红冲操作 | 线上直接开具红字发票 | 需收回原发票联次 |
| 盖章要求 | 自带电子签章,无需实体章 | 需加盖发票专用章 |
| 适用对象 | 多数企业均适用 | 少数客户特别要求时使用 |
从实践看,电子发票是当前及未来的主流,换成电子发票后,开票流程更短,也不用担心发票丢失,电子发票和纸质发票具有同等法律效力,如果客户口头说不认可,可以请他咨询当地税务机关确认,而不是一味地改用纸质票。
开增值税票最容易忽略的细节
这部分是实操里踩坑最多的几个点,单独提出来讲。
备注栏不能乱填
运输发票、建筑服务发票、出租不动产发票,备注栏有强制填写要求,比如建筑服务需要注明建筑服务发生地县市区名称和项目名称;运输服务需要写明起运地、到达地、车种车号以及货物信息,不填或填错,购买方很可能拒收,即使收下也无法合规入账。
作废和红冲要分清
当月开具的发票发现错误,如果所有联次都已收回,可以在系统中点击“作废”,跨月或者已经上传的发票,只能通过开具红字发票来冲销,作废是直接消除,红冲是先开一张负数发票再开正确发票,两者不能混用,很多新手误以为跨月还能点作废,系统会直接报错,原因就在这里。
发票专用章要清晰
纸质发票需要加盖发票专用章,可以用实体章或电子印章,印章应盖在发票右上角,不要压住金额和税额,如果章印模糊,购买方有权退回,数电票的电子签章系统自动生成,一般不存在这个问题。
关于开具增值税票的常见问答
问:增值税发票和普通发票有什么区别?
增值税专用发票不仅记录交易金额,还单独列明进项税额,可供一般纳税人抵扣税款,普通发票没有抵扣功能,主要用于记账凭证,如果购买方不是一般纳税人,开专票反而会造成不必要的税务负担。
问:开错增值税发票后最快补救方法是什么?
如果发票尚未交付且在本月内,可以直接在系统作废,收回全部联次,如果已跨月或对方已经入账,需要开具红字发票冲销,数电票的作废和红冲均在“开票业务——红字发票开具”模块操作,按系统提示选择原因即可。
问:小规模纳税人可以自己开专票吗?
可以,目前相当一部分小规模纳税人已经实现自行开具增值税专用发票,前提是先完成票种核定和专用发票领用,如果系统没有权限,也可到办税服务厅申请代开,具体流程以当地税务机关要求为准。
掌握开具增值税票的关键在于按身份选票、按流程操作、按细节自查,先把开票资格和票种搞清楚,再动手填信息,多数问题都能避免,把这套步骤存下来,下次开票时照着做,不必再临时翻教程。