运费的增值税能不能抵扣,答案从来不在“运费”这两个字上,而在发票类型和业务场景里——只有取得了增值税专用发票,且运输服务用于可抵扣项目,才能正常抵扣进项税。
很多财务新手拿到一张运费发票,第一反应是问“几个点”,这个问题本身没毛病,但容易把思路带偏,运费不是独立的税目,它要么附着在货物销售里,要么附着在运输服务里,搞清楚这一层,后面所有操作都顺了。
运费的增值税怎么抵扣?先把“运费”拆成两类看
同样是付出去一笔运费,开票方式完全不同,抵扣逻辑也完全不同,行业里有个通行做法:先判断这笔运费是“打包在货款里”还是“单独结算的运输服务”。
卖货+送货,属于“混合销售”,跟着货物税率走
如果一家企业销售空调并负责送货上门,运费含在空调价格里,那这笔运费不单独开票,整个金额按销售货物开具增值税专用发票,空调税率13%,运费部分也跟着按13%开票,购买方全额抵扣13%的进项税。
这种情况下,不要纠结“运费的增值税怎么抵扣”——它已经混在货物里了,你拿到的是一张货物销售发票,勾选认证时系统自动按13%计算可抵扣税额。
单独委托物流公司运输,属于“运输服务”,税率9%
如果企业把货物交给物流公司运输,物流公司单独开具“运输服务”增值税专用发票,税额按9%计算,购买方收到发票后,在勾选平台确认这张发票,申报时填入附表二,进项税就落袋了。
核心就一句话:运费没有自己的税率,它的税率跟着开票项目走。货物销售是13%,纯运输服务是9%,物流辅助服务是6%,你问“运费增值税抵扣几个点”,不如先问“这张发票开的什么项目”。
运费发票抵扣税率是多少?专票普票通行费,三种情况分开说
国内运输服务增值税专用发票:按票面税率9%抵扣
这是最常见的场景,物流公司开具的货物运输服务专用发票,票面税率9%,购买方按票面税额全额抵扣,前提是:运输服务确实发生了,发票信息真实完整,付款路径清晰。
ETC电子发票和桥闸通行费:有票就能算,但比例不一样
运输过程中的高速费、桥闸费,也是运费的一部分,这部分抵扣有特殊规则:
- ETC电子普通发票(征税发票):按9%税率抵扣进项税,需要通过勾选平台确认
- 桥、闸通行费:凭通行费发票,按5%的征收率计算进项税,不需要勾选,直接在申报表里计算填入
- ETC不征税发票:属于财政票据,不能抵扣,只能做成本
通行费发票金额不大,但积少成多,特别是跑长途的物流企业,一年下来也是一笔不小的抵扣额。
增值税普通发票:不能抵扣,只能进成本
如果物流公司开的是普通发票,无论税率是多少,购买方都不能抵扣进项税,这笔运费只能全额计入货物成本或者费用科目,很多小企业找个体司机拉货,司机个人代开的普通发票,同样不能抵扣。
行业内有一个常见误区:觉得“有发票就能抵扣”,普通发票和专用发票在抵扣功能上是天壤之别,这也解释了为什么大公司对供应商的开票资质格外挑剔——一张专票意味着真金白银的进项抵扣。
运费进项税抵扣的实操步骤:从勾选到申报,四步走完
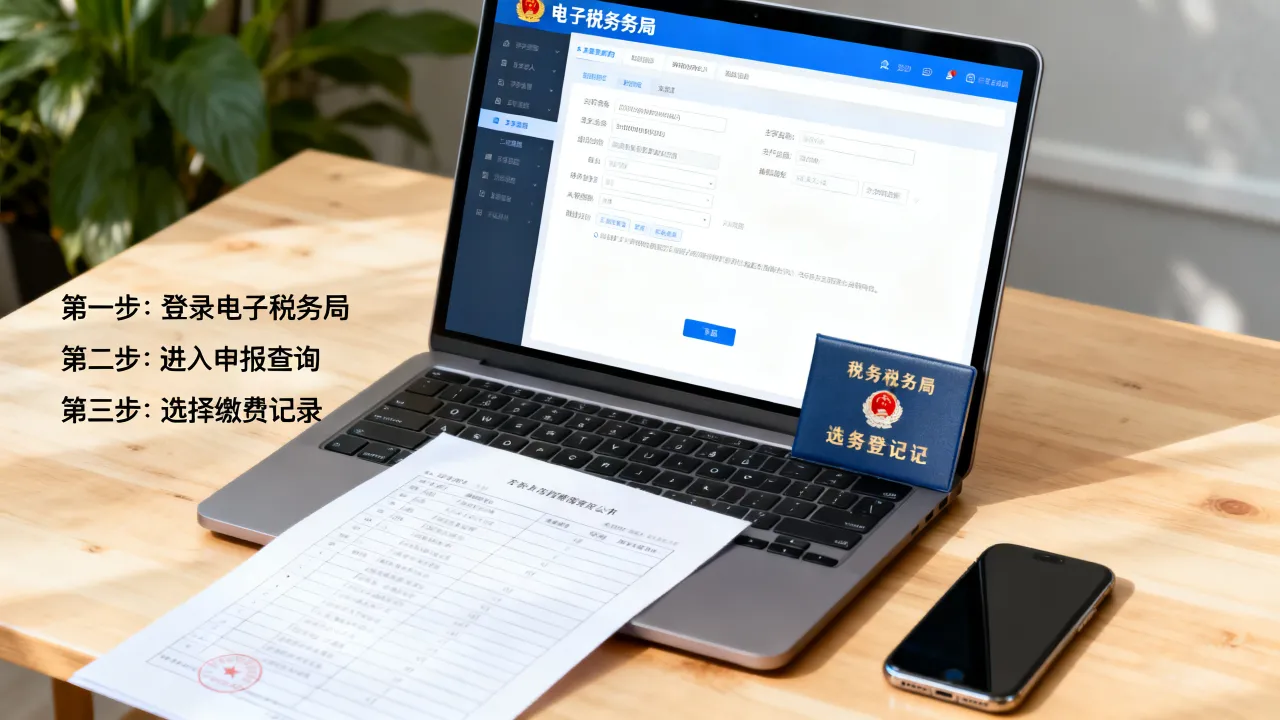
第一步:登录增值税发票综合服务平台,确认发票状态
拿到运费专用发票后,在发票开具之日起360天内,登录增值税发票综合服务平台(各省电子税务局入口进入),选择“抵扣勾选”,输入发票号码,系统会显示这张发票的状态,确认无误后勾选提交。
第二步:核对“货物运输服务”税收分类编码
重点核对发票上的税收分类编码,运输服务对应的编码是“交通运输服务-陆路货物运输服务”,税率9%,如果发现开票项目写的是“物流辅助服务”,税率6%,说明对方开错类别了,要求对方作废重开。
这一步容易被忽略,但非常重要,分类编码直接决定适用税率,也决定抵扣金额,宁可多花五分钟核对,也别等到税务局风控系统弹出预警再补救。
第三步:申报增值税时,在附表二填写进项税额
勾选确认后,当期申报增值税时,系统会同步勾选数据到《增值税及附加税费申报表附列资料(二)》(简称附表二),确认第1栏“认证相符的增值税专用发票”和第2栏“本期认证相符且本期申报抵扣”数据无误,就能正常抵扣。
第四步:账务处理,计入“应交税费—应交增值税(进项税额)”
会计分录一般是这样写:
借:管理费用—运输费(或原材料成本 / 销售费用,根据用途判断)
应交税费—应交增值税(进项税额)
贷:银行存款 / 应付账款
注意,如果运费是采购原材料产生的,计入原材料成本;如果是销售货物产生的,计入销售费用,用途不同,科目不同,但进项税的处理一致。
哪些运费发票不能抵扣?这四条红线别踩
用于集体福利或个人消费的运输服务
比如公司为员工提供班车服务,或者福利性质的货物运输,属于“集体福利”范畴,对应的进项税不能抵扣,即使取得了专用发票,也要做进项税转出。
购进的旅客运输服务,部分情形不可抵扣
这里要区分:员工出差乘坐飞机、高铁、客运大巴,属于“国内旅客运输服务”,凭增值税电子普通发票或注明身份信息的票据,可以计算抵扣进项税,但如果运输服务是用于接送员工上下班、组织旅游等福利性质,就不能抵扣。
行业共识是:判断能不能抵扣,看用途是否“与生产经营直接相关”,这是一个恒定的标尺。
简易计税项目、免税项目对应的运费
如果企业本身有简易计税项目或者免税项目,这些项目对应的运费进项税不能抵扣,比如一家建筑公司,老项目选择简易计税,那么该项目采购材料产生的运费,专票也不能抵扣进项,这种情况要提前规划,让供应商开普通发票,把成本做干净。
发票抬头不符或信息不全的运费发票
发票抬头必须是本公司全称,纳税人识别号必须准确,此前有过不少案例,因为发票抬头少了一个字,或者识别号填错,导致进项转出、补税加滞纳金,据统计,这类错误占发票异常的比例相当高,操作时务必逐字核对。
物流公司运费发票几个点?兼营和混营最容易搞混
货物运输服务9%,物流辅助服务6%,二者要分清
物流公司既可以提供运输,也可以提供仓储、装卸、配送等物流辅助服务,运输服务税率9%,物流辅助服务税率6%,很多企业把两者混在一起开票,或者合同里没写清楚服务内容,到了抵扣时才发现税率不对。
实际操作中,如果物流公司同时提供运输和仓储,且二者能分别核算,就分别开具不同税率的发票,如果不能分别核算,从高适用税率,全部按9%开票,这时候购买方要留意,核对清楚每一项服务的计税依据。
一票结算vs两票结算,抵扣效果不一样
物流行业有两种结算方式:
- 一票结算:运费+杂费合并开具一张9%的运输发票
- 两票结算:运输费用一张9%的发票,仓储装卸等费用一张6%的发票
从抵扣角度看,一票结算比例高一些,但前提是服务内容确实属于交通运输服务,如果强制把装卸费并进运费开9%,属于虚构业务实质,税务风险较大,不要为了多抵扣而去调整业务模式,合规第一。
关于运费增值税抵扣,这3个问题被问得最多
运费的增值税怎么抵扣最稳妥?
确保三件事:一是取得增值税专用发票,二是发票项目与合同、付款流向一致,三是运输服务确实用于生产经营,三者齐备,勾选认证后的抵扣就没有后顾之忧,如果拿不准,先找对方要发票票样看税率,再决定是否勾选。
运费发票抵扣税率是9%还是13%?
取决于开票项目,卖货加运输的混合销售,按货物税率13%开票;单独委托运输,按运输服务9%开票;物流辅助服务按6%开票。税率不是“运费”决定的,是“服务性质”决定的,记住这个逻辑,基本不会出错。
运费进项税抵扣后,发现发票开错了怎么办?
如果发票还未认证,直接退回对方作废重开,如果已经认证抵扣,需要在开票之日起360天内发起红字信息表,由销售方开具红字发票,然后冲减当期进项税额,这个过程在电子税务局里在线操作,步骤不算复杂,但要注意时间节点。
运费抵扣这件事,本质上是一道分类题:先看发票类型,再看服务内容,最后对照用途,把这三个环节想清楚了,抵扣就是水到渠成的事,小到一张几百块的快递专票,大到一整条物流线路的运输成本,逻辑是相通的,手里那张运费发票,不妨现在翻出来看一眼,税收分类编码是不是“交通运输服务”,票面税率是不是9%——如果是,恭喜你,这笔进项税稳稳落袋。