先别急着建文件夹
很多财务人员一拿到发票就开始按月塞文件夹,结果查一张三年前的采购发票,翻箱倒柜半小时,问题不在勤快不勤快,而在归档逻辑没立住。
采购发票不是普通票据,而是会计凭证的一部分
据《会计档案管理办法》(财政部、国家档案局令第79号),会计凭证的保管期限为30年,采购发票通常作为原始凭证,附在记账凭证后面,它和采购合同、入库单、验收单、付款回单一起,构成一笔采购业务的证据链。
所以归档范围别只盯着发票:
- 增值税专用发票、普通发票、电子发票
- 海关进口增值税专用缴款书、完税凭证
- 采购合同或订单
- 入库单、验收单、物流签收单
- 银行回单、付款审批单
采购发票怎么归档才合规?先定单套制还是双套制
纸质报销流程里,发票原件贴在报销单上,会计制单后附在记账凭证后,按月装订,电子报销流程里,符合财政部、国家档案局《关于规范电子会计凭证报销入账归档的通知》(财会〔2020〕6号)条件的,可以仅以电子形式保存。
混合场景最常见:电子发票打印出来报销,同时保留电子原件,这样做可以,但要注意别重复报销,也别把打印件当成唯一原件。
电子采购发票和纸质发票归档有什么区别?
两者保管期限一样,管理动作差别很大,下面这张表可以先看差异。
| 对比项 | 纸质采购发票 | 电子采购发票 |
|---|---|---|
| 原件形态 | 纸质发票原件 | OFD、PDF、XML等原始文件 |
| 归档方式 | 粘贴、装订、编号、上架 | 文件夹或系统保存,附元数据 |
| 检索方式 | 凭证号、册号、目录 | 台账、全文检索、哈希校验 |
| 防篡改 | 物理保管、盖章、交接登记 | 电子签名、哈希值、只读权限 |
| 保管期限 | 30年 | 30年 |
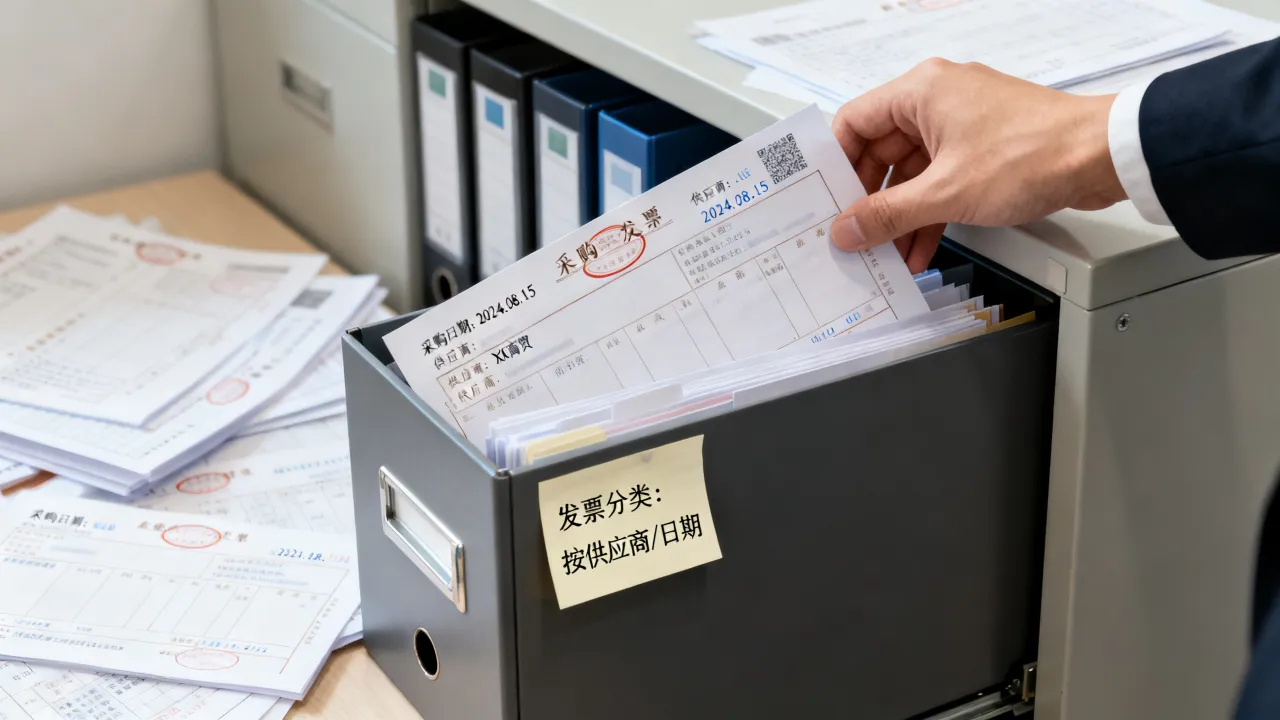
纸质采购发票归档流程
- 报销时核对发票代码、发票号码、金额、税额、购买方税号。
- 把发票、入库单、合同、付款回单附在报销单后,交给会计制单。
- 会计生成记账凭证后,在凭证后附原始单据,按凭证号排序。
- 按月装订,加封面,封面写单位名称、年度、月份、凭证起止号、册数。
- 档案盒脊背写年度、月份、册号、保管期限。
- 移交档案室时登记目录,双方签字。
电子采购发票归档流程
电子发票归档的核心是保留原始文件,不是截图,业内专家指出,电子会计凭证的合规性取决于来源真实、传输可靠、存储可读。
- 获取原始文件:优先保存OFD、PDF、XML等格式,不要只存图片。
- 命名规则:20260630_供应商简称_发票号码_价税合计.pdf,如果发票号码可能重复,把发票代码也带上。
- 存放路径:D:\财务档案\2026\采购发票\06月\,按年度、月份、凭证号分层。
- 建立台账:凭证号、发票代码、发票号码、开票日期、供应商、金额、税额、价税合计、业务部门、归档路径、哈希值。
- 生成哈希:Windows可用 certutil -hashfile 文件名 SHA256;Linux可用 sha256sum 文件名,把结果贴进台账,防止文件被替换。
- 权限控制:归档文件夹设为只读,云盘开启版本记录和操作日志。
小企业采购发票怎么归档更省事?
小企业人手少,流程越复杂越容易断,省事的办法不是少记,而是让一张表、一套命名规则跑到底。
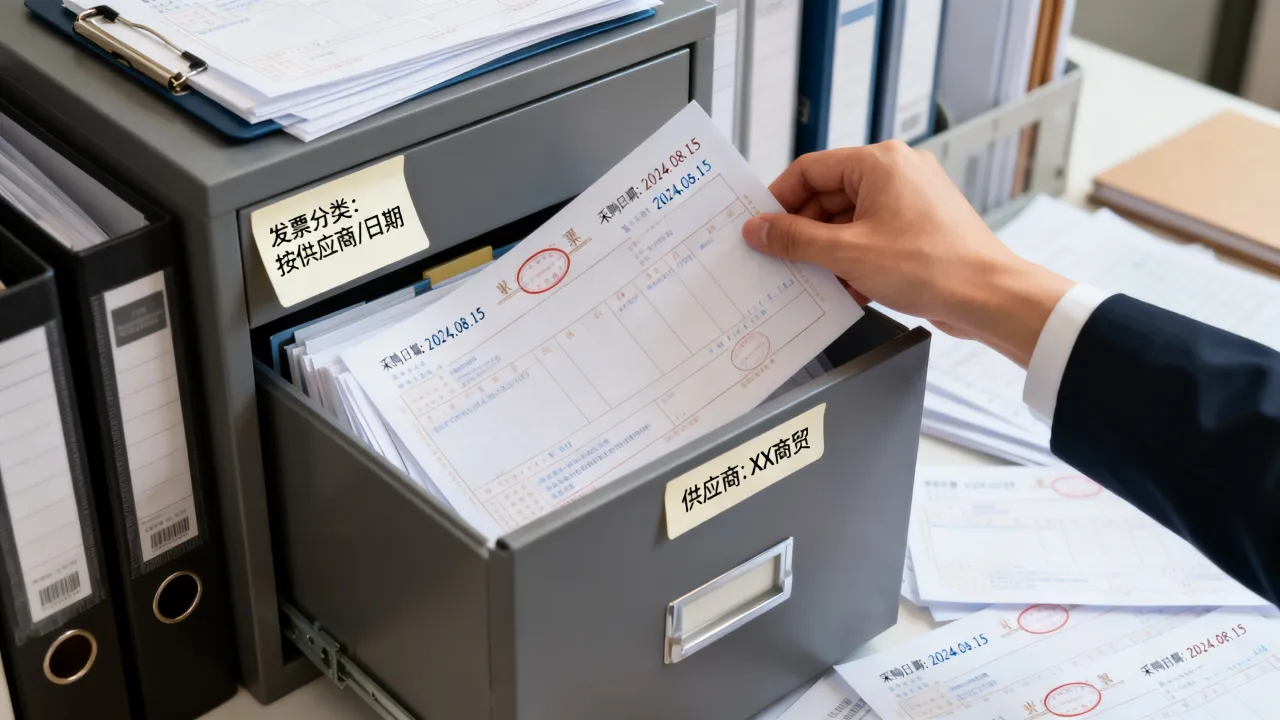
先按年度、月份、凭证号建目录,再按供应商建索引
推荐路径示例:
- D:\财务档案\2026\01月\记-0001_某供应商_采购发票
- D:\财务档案\2026\01月\记-0002_某供应商_采购发票
- D:\财务档案\2026\电子发票原件\2026\06\
纸质凭证按册存放,电子原件按文件夹存放,两边都用同一个凭证号做主线,查账时先找凭证号,再找发票号码。
用一张Excel台账串起所有字段
字段不用多,但关键列不能少:凭证号、记账日期、供应商、发票代码、发票号码、开票日期、金额、税额、价税合计、业务部门、归档路径、备注,每月结账后把台账另存一份只读版本,避免误改。
小团队三个人也能跑通
- 采购或业务:交发票、入库单、验收单,贴报销单。
- 出纳:补付款回单编号,确认付款状态。
- 会计:制单、打印凭证、装订纸质件、保存电子原件、登记台账。
- 负责人:每季度抽查几张,看凭证号、发票号码、归档路径是否对得上。
命名规则别再用“新建文件夹”
发票文件命名建议:开票日期_供应商简称_发票代码_发票号码_价税合计。20260630_XX科技_044002400111_12345678_1060.00.pdf,这样在资源管理器里搜索供应商或发票号码,都能直接定位。
采购发票归档需要多少钱,免费方案能撑住吗?
免费方案:适合发票量不大的小微企业
资源管理器加Excel加PDF阅读器,基本零成本,缺点是依赖人工,文件误删、命名混乱、没有审计日志,发票量不大时能撑住,但每月要固定做备份和抽查。
付费方案:财务软件、电子档案系统、扫描外包
付费价格受用户数、发票量、存储年限、审计功能、是否支持单套制影响,预算跨度较大,财务软件通常按年收费,电子档案系统可能按用户或容量计费,扫描外包按张计费,行业共识认为,归档工具先看合规和可迁移,再看界面好不好看。
选择标准
- 能否保留OFD、PDF、XML原始文件。
- 能否按凭证号、发票号码双向检索。
- 能否导出归档目录、台账和哈希值。
- 是否有异地备份、权限管理和操作日志。
- 停止付费后,数据能否完整导出。
上海采购发票归档有哪些本地要求?
电子会计档案单套制的适用条件
上海企业适用全国会计档案规则,同时可关注上海市财政局、上海市档案局发布的电子会计档案管理相关通知,单套制不是想上就上,通常要求电子凭证来源合法、传输可靠、存储安全、防篡改、长期可读。
纸质凭证存放与移交
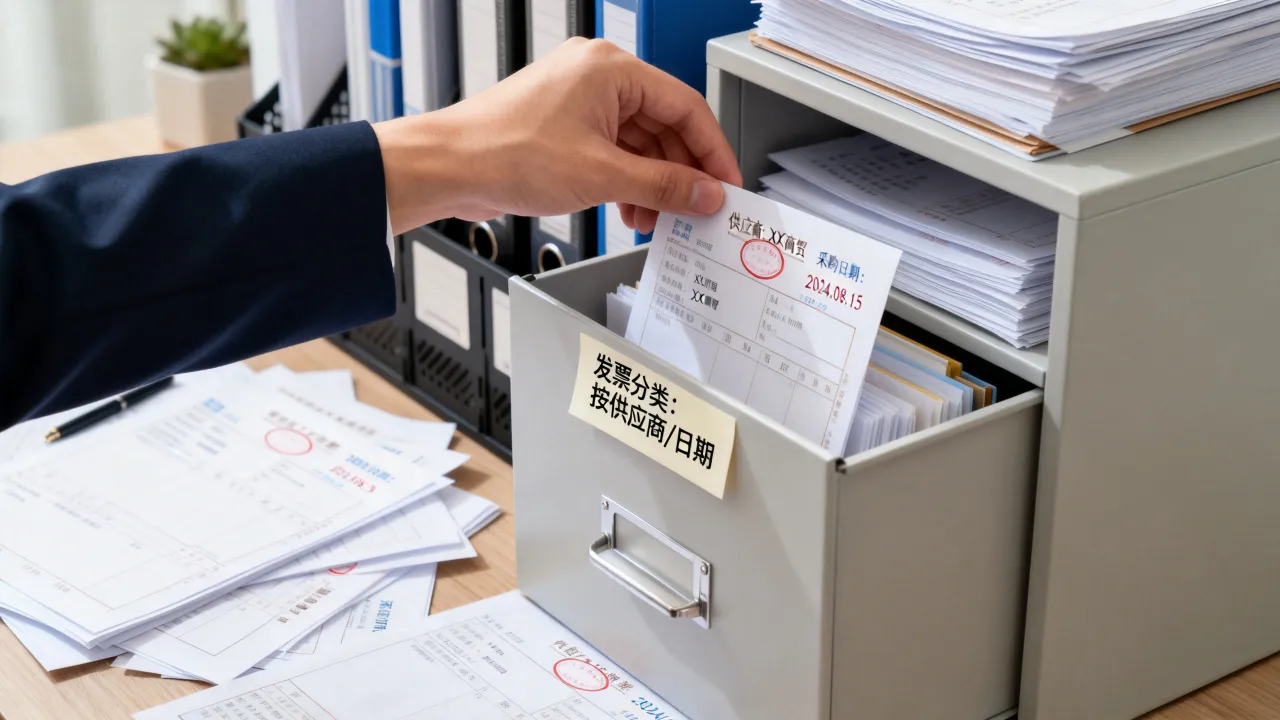
上海不少园区和楼宇对纸质会计档案库房有防潮、防火、防虫、防盗要求,财务室短期存放可以,长期归档最好移交档案室,如果委托代理记账,合同里要写清归档责任、交付清单、电子文件格式和移交时间。
跨地区经营怎么统一
总部统一制度,各地按当地档案部门要求微调,电子发票全国流转,按统一台账管理;纸质发票按属地存档,别把上海公司的纸质凭证长期放在外地仓库。
采购发票归档常见坑与检查清单
只存PDF不存XML或OFD
全电发票的原始文件可能包含XML,能用于查验和验签,只存截图或普通PDF,遇到税务核查时可能说不清来源。
发票号码和凭证号脱节
台账里必须同时有凭证号和发票号码,只记发票号码,查记账凭证慢;只记凭证号,查发票慢。
归档检查清单
- 发票原件或电子原始文件是否齐全
- 查验记录是否保留
- 凭证号是否与记账凭证一致
- 入库单、合同、付款回单是否附齐
- 纸质凭证封面、目录、册号是否完整
- 电子文件是否有备份和哈希值
- 归档权限是否只读,操作日志是否开启
- 到期销毁是否有鉴定和审批记录
采购发票怎么归档才合规:常见问答
采购发票丢了还能归档吗?
能补证据链,用发票查验平台打印查验结果,附情况说明,找供应商提供发票记账联复印件并盖章,电子发票可以从原开票渠道重新下载原始文件,重新归档。
电子发票需要打印出来归档吗?
符合财会〔2020〕6号条件时,可以仅以电子形式归档,不必打印,如果公司报销流程要求纸质单据,打印件可以作为报销凭证,但电子原件仍要保存。
采购发票归档后要保存多久?
按《会计档案管理办法》,会计凭证保管期限为30年,到期销毁需鉴定和审批,不能自行删除。
采购发票归档不是把票塞进盒子,而是把保管期限、原始文件、凭证号索引、备份权限四件事落实,做到这一点,查账、审计、税务核查都能快速定位,财务也不用再为一张旧发票翻遍仓库。