销项税额的抵扣,本质上就是用进项税额冲减销项税额,两者相抵后的差额才是你当期实际要缴纳的增值税。很多人以为“抵扣销项税额”是直接减少销售额,其实走偏了,增值税是链条税,你卖出货物时产生销项税额,买入货物时垫付了进项税额,链条上的这两笔税可以相互抵减,最终只对增值额部分交税。
销项税额怎么抵扣?先分清两个科目
销项税额和进项税额是两笔独立核算的账,销项税额对应你“卖出去”的货物或服务,计算公式是销售额乘以适用税率;进项税额对应你“买进来”的货物或服务,一般体现在增值税专用发票上,它们不在同一个环节同时发生,却要在申报时“碰面”。
大部分人都理解错了“抵扣”方向
举个例子:你是做家具生产的一般纳税人,一套柜子卖出去不含税价10000元,13%税率,销项税额就是1300元,做这套柜子需要板材、油漆、五金件,采购这些材料不含税价格6000元,进项税额是780元,那么这780元就可以用来“抵扣”1300元的销项税额,最后你要交的增值税是1300 - 780 = 520元。
可见,抵扣动作发生在申报环节,不是开票环节,开票时你照常开13%的专票,税额是多少就写多少,没有“打折”一说,真正算税的时候,进项税才作为“减法”出现。
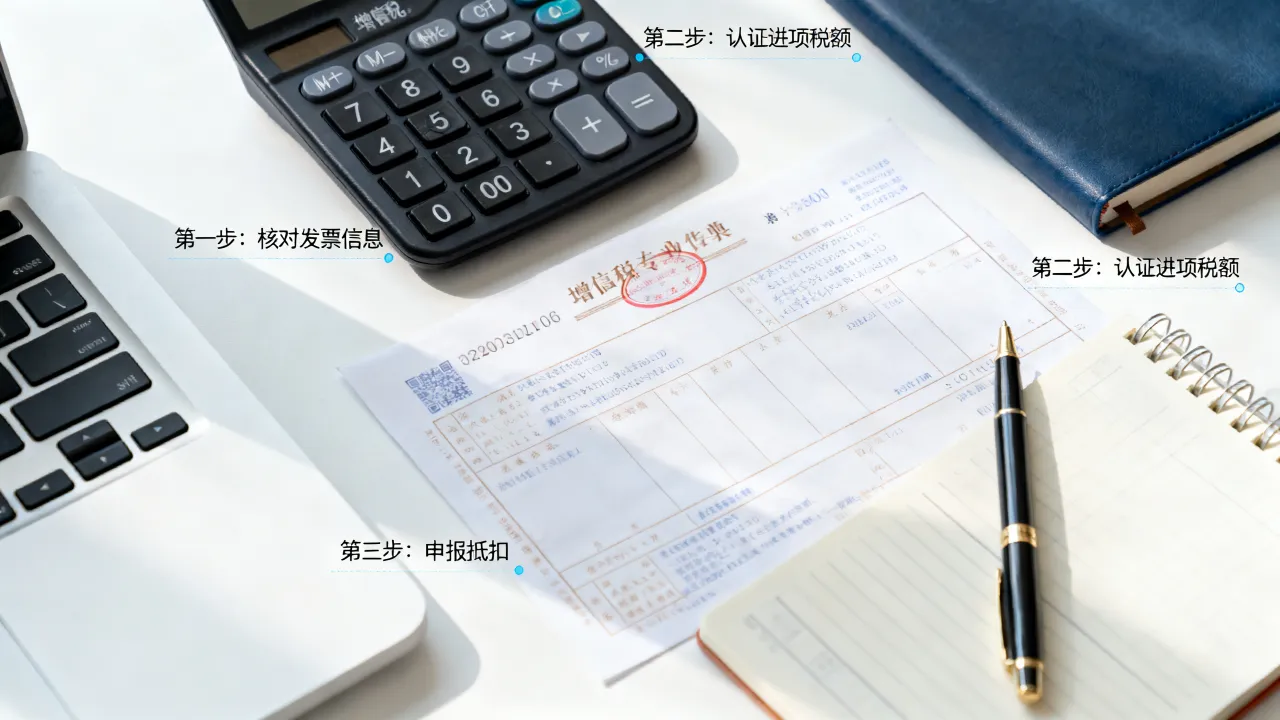
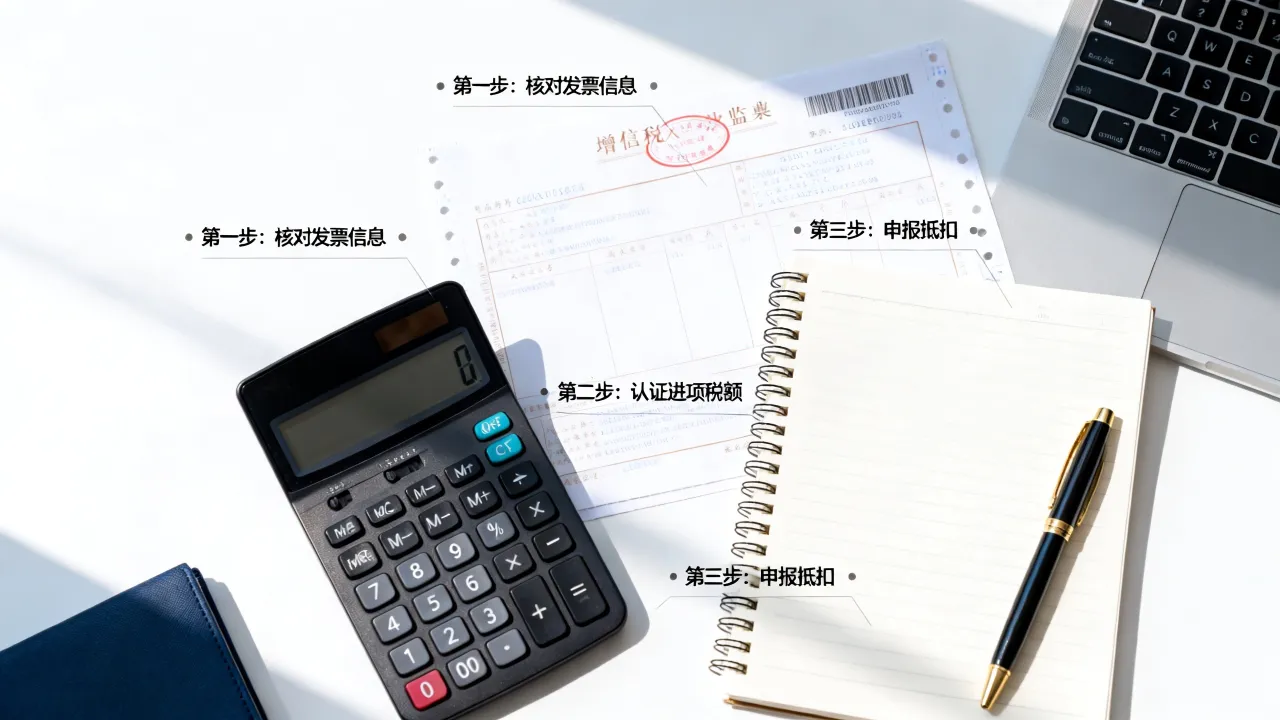
进项税额抵扣销项税额流程:三步走
整个操作流程可以拆成三步,任何一步出错,都可能让发票变成“废纸”。
- 取得合规扣税凭证,最常见的是增值税专用发票,包括纸质专票和电子专票,注意:发票信息要完整,购买方名称、纳税人识别号不能错,货物或服务名称要与实际交易一致,税率栏不能乱填,货物运输业增值税专用发票已经退出历史舞台,现在统一使用增值税专用发票。
- 在增值税发票综合服务平台完成勾选确认,登录发票综合服务平台,把当月收到的进项发票选上,点击“抵扣勾选”,然后提交统计,现在大多数地区已支持“增值税发票综合服务平台”一键操作,也可以在电子税务局里完成,勾选时注意税款所属期,别选错月份。
- 在申报表里填报抵扣数据,增值税一般纳税人申报表主表第11栏“销项税额”是自动带出的,第12栏“进项税额”也是从附表二取数的,附表二填写本期认证相符的增值税专用发票份数和金额,系统会自动算出可抵扣的进项税额,提交申报后,倒挤的差额就是当期应纳增值税额。
哪些进项发票可以抵扣销项税额
并不是所有发票都能抵扣,能抵扣的扣税凭证主要有几类:增值税专用发票、机动车销售统一发票、海关进口增值税专用缴款书、农产品收购发票以及符合条件的完税凭证,其中专票使用频率最高。
常见场景:办公采购、差旅住宿、租赁费
- 公司购买办公用品、电脑、打印机,供应商开具13%专票,进项可以抵扣。
- 员工出差住宿,酒店开具的住宿服务专票(6%税率),只要抬头是公司,可以抵扣,但餐费、娱乐、旅游等项目的发票不能抵扣。
- 租用办公室,房东开具的不动产租赁专票(9%税率),可以抵扣。
- 购买货车用于运输货物,取得的机动车销售统一发票,也能抵扣。
这些场景有一个共同点:取得的专票必须与公司实际经营相关,且用途不是集体福利、个人消费,行业共识认为,凡是直接为生产、经营服务的采购支出,其进项税一般都能抵扣。
不得抵扣的项目:福利、招待、免税项目等
有三类情况需要特别警惕,踩雷了就得做进项转出:
- 用于集体福利或个人消费,比如给员工买月饼、手机,健身房器材,公司食堂采购食材,就算拿到专票,也不能抵扣。
- 用于简易计税项目、免征增值税项目,你如果选择简易计税(比如建筑服务清包工),对应的进项就不能抵扣。
- 购进的贷款服务、餐饮服务、居民日常服务和娱乐服务,这四类服务即便拿到专票,也不允许抵扣,所以公司招待客户吃饭,餐厅开来的专票再好看,也只能含泪做费用,不能碰进项。
抵扣时要注意税率和计税方式
一般纳税人抵扣进项,首先得确认自己用的是“一般计税方法”,如果你是小规模纳税人,或者某个项目选择了简易计税,那就谈不上“抵扣销项税额”,直接按征收率交税。
不同货物和服务对应不同税率,进项抵扣时税率栏必须清楚,常见的有:13%(销售货物、加工修理修配服务)、9%(交通运输、不动产租赁、建筑服务)、6%(现代服务、金融服务、生活服务)、3%(简易计税下征收率,但一般纳税人简易计税不能抵扣),简易计税与一般计税不能混搭,这一点必须牢牢记住。
下表为一般情况下的适用税率和抵扣口径:
| 业务类型 | 常见税率 | 能否抵扣进项 | 典型示例 |
|---|---|---|---|
| 销售货物 | 13% | 能 | 办公设备、原材料 |
| 交通运输服务 | 9% | 能 | 运输费、快递费 |
| 现代服务 | 6% | 能 | 设计费、咨询费、广告费 |
| 餐饮服务 | 6% | 不能 | 员工聚餐、接待餐费 |
| 娱乐服务 | 6% | 不能 | 歌厅、KTV消费 |
| 简易计税项目 | 3%或5% | 不能 | 清包工、甲供材建筑服务 |
价格因素:价税分离要看清
发票上的总金额是“价税合计”,你需要用不含税金额去计算进项税额,如果你跟供应商谈的是含税价,开票时要把税剥离出来,比如花11300元买一批原料,专票金额=11300 ÷(1+13%)=10000元,税额=10000×13%=1300元,很多人只看总额,不看税额,导致申报时数据填错,所以拿到发票后,第一眼要看“税额”栏,第二眼看“金额”栏,别把含税价当成本。
不同地域执行口径有差异
进项抵扣的全国规则虽然统一,但部分操作细节在各地执行时略有差别,比如上海、广东等地要求纳税人必须通过电子税务局完成“用途确认”,而有些省份还保留了线下窗口办理特殊情况,如果你公司注册在北京,发票在深圳收到的,抵扣依然在北京的申报系统里做,跟开票地无关。
地域词“上海一般纳税人销项税额抵扣”常被搜索,其实核心都是同一个平台操作,只是各地税务局的系统界面和申报流程略有不同,遇到不确定的季末、年末,最好先打电话问当地12366确认,别自己瞎填。
别让留抵税额睡大觉
某些月份进项特别大,比如一次购入大量设备,导致进项税额大于销项税额,差额就叫“留抵税额”,留抵税额不会作废,可以结转到下一个月继续抵扣,近年来,国家还允许部分行业申请留抵退税,但申请条件相对严格,比如要求连续六个月增量留抵税额均大于零等,一般中小企业不急着退税,慢慢等以后销项大了再抵就行。
想明白“进项”才能“抵销项”
销项税额的抵扣,说到底是考验你对发票和计税规则的熟悉程度,合法取得专票、用途合规、按时勾选申报,这三件事做到位,你的税负自然就降下来了,记住开头那句话:销项税额没有“打折”一说,只有进项税额足够合规,才能让应交增值税真正变少。