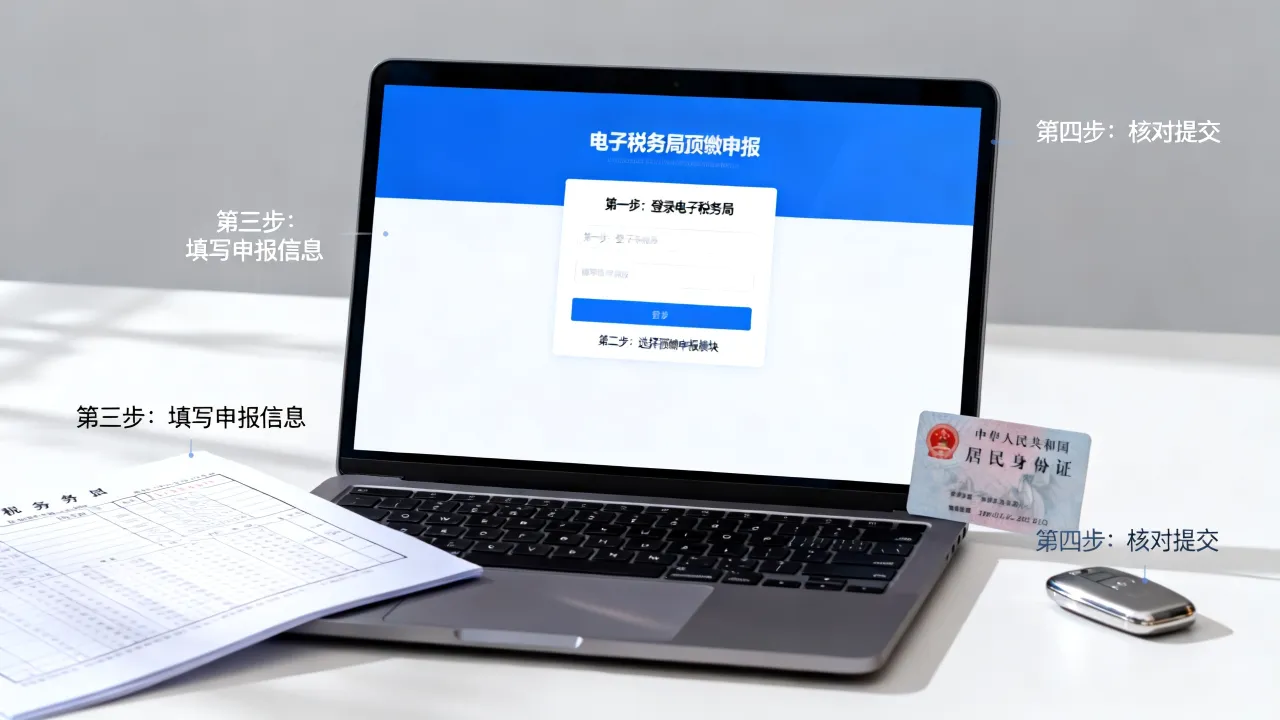
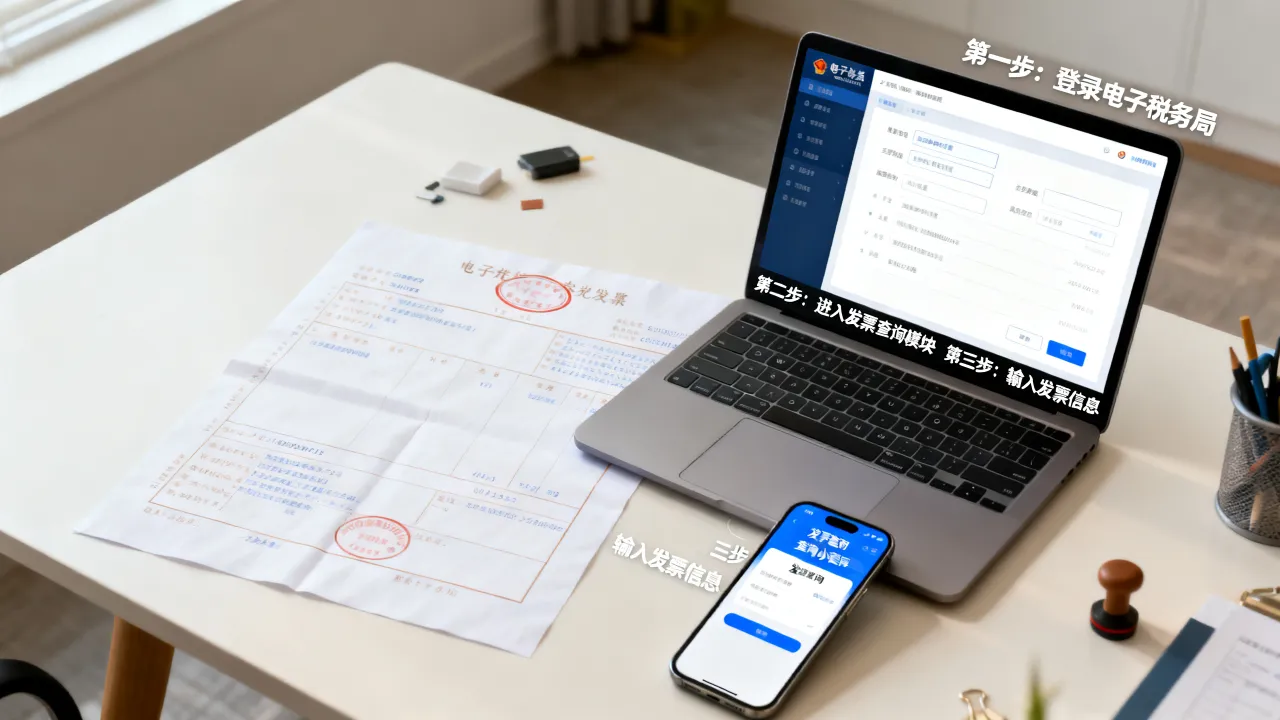
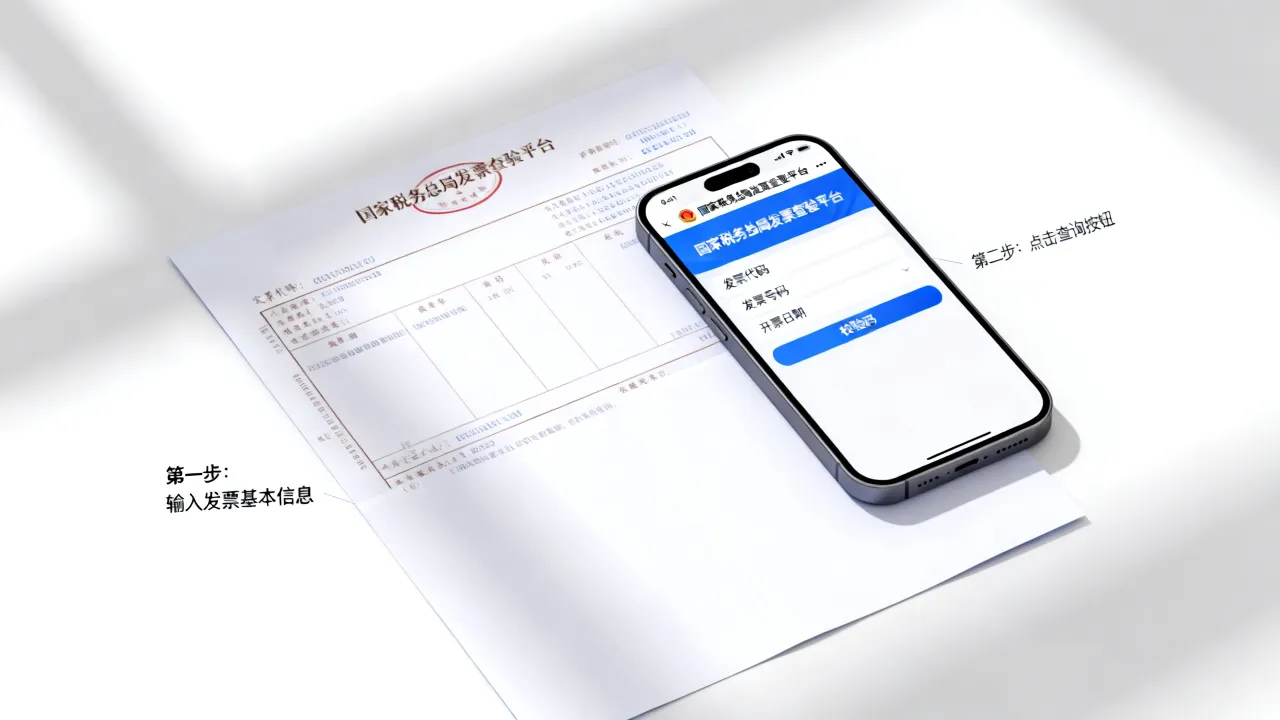
外管证现在已全面电子化,核销早就不用跑税务局了。至少在2024年全国范围内推广跨区域涉税事项报验管理后,所谓“核销”就是通过电子税务局做“跨区域涉税事项反馈”,整个流程线上办,几分钟能提交完,但前提是你要做对操作路径、算准办理时点,下面把从准备到办结的完整细节拆开说。
外管证核销前,哪些情况才用提交反馈
并不是所有开过外管证的项目都走同一个核销动作,先分清你手里的“外管证”是老的还是新的,才能对着正确入口操作。老版纸质外管证与新版电子报告的核销区别
2025年之后,纸质版《外出经营活动税收管理证明》(老外管证)基本退出历史舞台,国家税务总局近年推行跨区域涉税事项报验管理,原先的外管证被《跨区域涉税事项报告表》取代,老证核销必须回机构所在地税务局办税服务厅人工受理,带上原证明、完税凭证、合同;新表核销全程电子化,直接通过各省电子税务局的“跨区域涉税事项”模块操作。具体判断你属于哪种情况
- 若你持的是“外管证”三个字的老版纸质件,且合同在2024年前已到期,大概率要线下核销,先查电子税务局“办税进度”,如果系统里无对应记录,直接带资料去当地大厅。 - 若你登录电子税务局能看到“跨区域涉税事项报告”字样的记录,按新流程走线上反馈。 - 跨省经营和省内跨市经营在操作入口上完全一致,只是管辖区税务机关不同,反馈提交后由项目所在地税务机关(经营地)审核,不是机构所在地。外管证电子税务局核销标准操作,分四步走
线上核销的核心动作是提交“项目实际经营情况”并结清税款,不是在原报告表上打个勾,按以下顺序操作能避免审核退回。第一步:税款预缴是核销的前置条件
法律规定,在外地经营要预缴增值税及附加、企业所得税(跨省总机构直接管理的项目部除外),核销前必须确认三笔钱已交齐: - 增值税(一般计税2%预征率,简易计税3%) - 企业所得税(按实际经营收入的0.2%预缴) - 附加税费(城建税、教育费附加,以实际缴纳增值税为基数)
第二步:进入反馈填报页面的精确路径
以国家税务总局新版电子税务局为例(全国各省界面相似,但叫法略有不同): 1. 登录后首页搜索栏输入“跨区域涉税事项反馈”,点击搜索结果进入。 2. 选择“01 跨区域涉税事项反馈”业务,系统自动带出该纳税人所有未核销的报告表。 3. 找到对应项目的报告编号,点击“办理”。 4. 填写“实际经营期间起止”——注意,这里填的是实际开工到完工的日期,不是合同约定日期,也不是报告表上的原经营期限,填错会被要求退回重报。第三步:分情形填写“经营情况”
页面下方有若干行“项目金额”和“已预缴税款明细”,这是审查重点,行业共识认为,填表时要按以下规则:- 建筑业项目:按合同总金额的开票收入填写,未开票部分填0,如果合同金额与实际结算不一致,以实际开票金额为准,并在备注栏写明“合同金额变更”或“结算金额与原合同存在差异”。
- 已经开票但未取得进项发票的,不影响反馈提交,但会影响增值税预缴金额计算。
- 预缴税款栏逐笔填写完税凭证号码,不能只填合计数。
最容易被忽略的细节
- 在“是否已结清税款”选项,务必选择“是”,选“否”的话,流程会跳到税务约谈环节。 - 同一份报告表下有多个项目地的(如一个总包合同对应不同区县多个工地),每处工地都要单独做一次反馈,不能合并提交。第四步:提交后关注审核状态
反馈提交后,系统自动推送到项目所在地税务机关审核,通过后,电子税务局内该条报告状态由“报验登记”变为“已核销”。审核时长线下承诺时限一般为即时办结;线上提交后部分地区需等待1-3个工作日,提交后第二天在“事项进度”里查状态,如果显示“待补正”,按提示补充合同复印件或完税证明扫描件。
外管证逾期未核销,出错如何补救
实际操作中,合同在经营地早已干完,项目人员撤场,却忘了把反馈交上去的情况非常多,逾期核销并没有罚款条款,但会影响机构所在地税务机关的风险识别,具体补救路径如下。先分清“未核销”与“未报验”
- 如果外管证或报告表在有效期内,但没做反馈,直接按上述流程线上提交即可。 - 如果报告表已过有效期,但合同实际经营期已结束,在反馈页面“实际经营期间”如实填写真实日期,只要税款结清,逾期状态不会阻断核销。 - 如果合同延期导致报告表有效期不够用,要在有效期届满前办理“延期”,而不是等过期了再核销。电子税务局提示“该事项已办结”但项目地未核销
这种情况多发生在跨省经营项目上,机构所在地系统显示已报告,但项目地没做报验登记,导致反馈无入口,解决办法是电话联系项目地主管税务机关税源管理股,提供报告表编号,要求做“补充报验”,次日再登录提交反馈即可。线下核销,适合哪类人
据国家税务总局近年公示的办税指南,只有两种情况需要跑去大厅: 1. 纳税人被列为风险纳税人,线上申报权限被锁。 2. 系统数据异常,项目地税务机关无法在系统里查到预缴记录,需现场提供纸质完税凭证做台账登记。 除此之外,大厅办理反而更慢,去之前带公章、营业执照副本复印件、经办人身份证、完税凭证原件。外管证核销的实际难点,报验后重复核销与合同拆分
比较贴近建筑企业财务的真实痛点,如果一次跨区域经营涉及多个项目,或者同一项目在施工过程中合同额调整,单次核销是处理不完的。一份报告表对应多个项目的操作
跨区域涉税事项报告表允许按“项目名称”或“合同编号”分别开具,建议一个合同开一份报告表,同一个甲方、同一区域、不同合同名的项目,分开报告、合并核销并不成立——