企业如何对个人付款?先分清对公转账、代发工资与平台结算
企业给个人付款,常见名目有工资、劳务报酬、稿酬、租金、采购款、报销款、赔偿金、偶然所得等,名目不同,个税、发票和凭证要求也不同,千万别把劳务报酬长期按工资发,也别把采购款长期用“备用金”冲。
对公转账和代发工资哪个更合适?看人数、频率和凭证
如果付款对象是员工,按月发薪,走银行代发工资最顺,企业网银常见路径是:付款业务—代发工资—批量代发—下载模板—录入姓名、身份证号、银行卡号、开户行、金额—制单—复核—发送,工资薪金按累计预扣法代扣个税,企业留存工资表、劳动合同、考勤和银行回单。
如果是外部个人,比如临时讲师、设计师、维修师傅,更适合对公转账到个人银行卡,路径通常是:企业网银—付款业务—对私付款—单笔或批量—录入收款人信息—用途写清“劳务报酬/稿酬/租金”—复核—发送,劳务报酬预扣税率常见为20%至40%,年度并入综合所得汇算清缴。
- 人数少、金额小、偶发:网银对私转账更灵活。
- 人数多、按月发、固定人员:代发工资更高效。
- 高频、分散、平台化:灵活用工平台更匹配。
- 境外个人:还要关注跨境支付、外汇和税务备案。
灵活用工场景下企业向个人付款怎么做?平台结算五步走
推广员、骑手、主播、兼职客服、众包设计等场景,个人多、金额碎、结算频繁,企业逐笔网银转账,财务压力大,发票也难收,灵活用工平台的典型流程是:
- 企业与平台签服务协议,明确业务场景和结算规则。
- 平台与个人签电子协议,完成实名认证。
- 企业发布任务或上传结算单,确认验收结果。
- 企业充值,平台批量代发到个人账户。
- 平台代扣个税,并向企业开具发票。
行业共识认为,业务真实性是所有付款合规的底座,任务记录、验收单、聊天记录、定位数据、结算明细,至少要能互相印证,平台服务费通常为结算金额的几个百分点,具体看行业、金额、地区和结算周期。
第三方支付与现金付款的边界
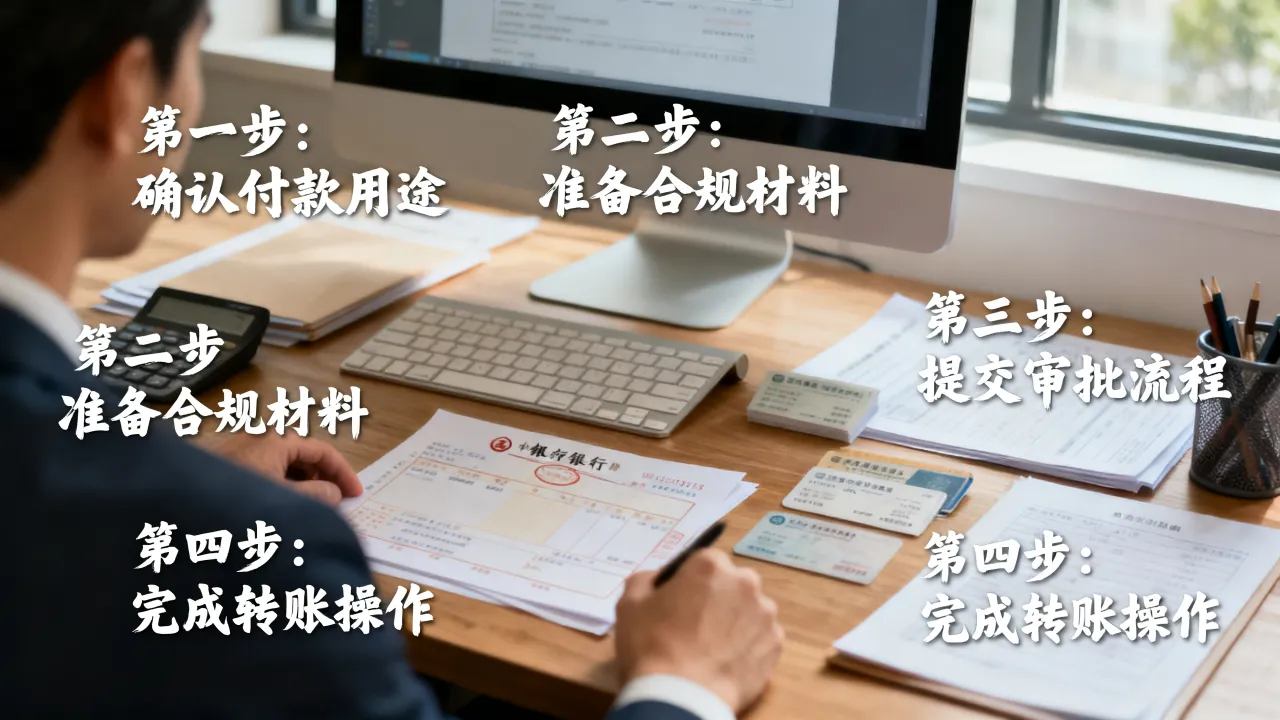
微信支付商户平台、支付宝企业账户也能向个人付款,常见产品包括商家转账、批量付款等,操作路径一般是:商户平台—产品中心—开通转账产品—上传收款人—审核—发起转账,适合小额、高频、线上场景,但第三方支付不能替代个税申报,也不能替代发票。
现金付款要谨慎,大额、高频现金付款,既难留痕,也容易引发银行和税务关注,确需现金支付的,应让收款人签收,保留身份证复印件、收据、合同和金额明细。
企业付款给个人没有发票怎么办?合规凭证与税前扣除路径
很多财务卡在这一点:个人不给发票,企业不敢付款,其实要分场景看,不能一刀切。
小额零星支出:收据也能入账
据国家税务总局公告2018年第28号,对方为依法无需办理税务登记,或从事小额零星经营业务的个人,企业可以凭税务机关代开的发票,或收款凭证及内部凭证作为税前扣除凭证,收款凭证要写清个人姓名、身份证号、支出项目、收款金额,小额零星常参考增值税按次起征点,北京通常为500元,具体以主管税务机关口径为准。
个人代开发票:电子税务局操作路径
金额较大、对方不愿注册个体户时,个人可去电子税务局代开发票,常见路径是:自然人业务—代开发票—选择品目—填写购买方—上传合同—缴税—取得电子发票,企业拿到发票后,再按劳务报酬或经营所得处理个税,若按劳务报酬,企业仍有代扣义务。
平台开票:适合高频灵活用工
灵活用工平台能集中解决代发、代扣、开票,企业重点看三件事:平台资质、业务真实性、资金流与发票流是否一致,只走资金、不走业务,容易踩虚开红线。
不能碰的找票冲账
让员工找餐饮票、加油票冲劳务费,短期看似省事,长期风险很大,费用性质不匹配,税前扣除会被调整,涉嫌虚开发票的,还可能承担刑事责任。
北京企业给个人付款税费怎么处理?个税、增值税与申报实操
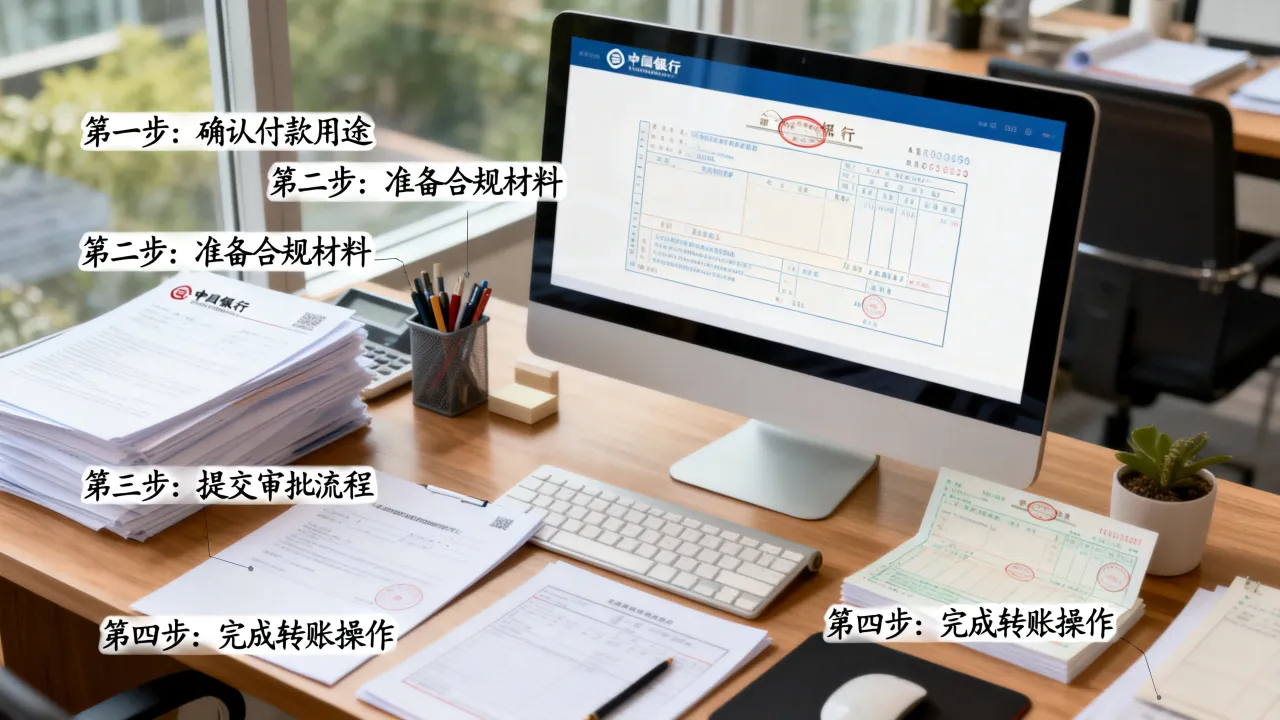
北京企业执行全国统一个税规则,增值税、附加税和银行风控按北京主管税务机关及开户行口径办理,付款前,财务先问三句话:这笔钱是什么所得?谁负责代扣?凭证够不够?
企业给个人付款需要交多少税?工资、劳务、经营所得对比
| 所得类型 | 常见付款场景 | 个税处理 | 凭证重点 |
|---|---|---|---|
| 工资薪金 | 员工发薪、奖金 | 累计预扣,3%至45%综合所得 | 工资表、劳动合同、回单 |
| 劳务报酬 | 讲师、设计、维修、咨询 | 预扣20%至40%,年度汇算 | 劳务合同、发票或收据、回单 |
| 经营所得 | 个体户、个独、平台结算 | 5%至35%五级超额累进 | 平台发票、结算单、任务记录 |
| 稿酬 | 撰稿、出书、内容创作 | 收入减按70%计入,预扣20% | 出版合同、发票、回单 |
| 财产租赁 | 租个人车、房、设备 | 每次不超4000减800,超4000减20% | 租赁合同、发票、回单 |
企业侧还要关注企业所得税扣除凭证,没有合规凭证,成本费用可能不能税前扣除,增值税方面,个人代开发票时通常一并缴纳,企业取得发票后按规定抵扣或入账。
自然人电子税务局扣缴端怎么申报劳务报酬
企业向个人付劳务报酬,别只转账,操作路径通常是:自然人电子税务局扣缴端—人员信息采集—报送—综合所得申报—劳务报酬所得—添加—填写收入及扣除—税款计算—申报表报送—税款缴纳,如果人员多,可下载模板批量导入,申报完成后,留存申报截图和完税凭证。
北京地区执行口径与银行风控
北京企业公转私,银行会关注大额、高频、多对一、夜间转账等特征,业内专家指出,公转私高频且无业务留痕,很容易触发银行反洗钱模型,企业应把合同、任务单、验收单、结算表、回单按项目归档,用途栏别写“往来款”“借款”了事,写清“劳务报酬”“工资”“租金”“采购款”。
企业付款给个人常见风险与内控清单
- 个税未代扣:据《税收征收管理法》第六十九条,应扣未扣税款,可处50%以上3倍以下罚款。
- 发票缺失:该代开不代开,该用收据不用收据,成本扣除容易出问题。
- 业务虚假:合同、任务、资金、发票四流不一致,风险最高。
- 账户混用:老板私卡收付款,公司和个人财产不分,税务和债务风险都会放大。
- 批量代发错误:卡号、姓名、金额任一错误,都可能退款或延迟到账。
实操上,建议企业做一张《个人付款审批单》:收款人姓名、身份证号、银行卡号、所得项目、合同编号、金额、个税处理、发票或收据、审批人,财务凭单付款,按月汇总申报。
企业如何对个人付款,本质不是“能不能转”,而是“按什么名目转、谁报税、拿什么凭证”,把这三件事固定成流程,财务、业务和税务风险都会小很多。
企业如何对个人付款:常见问题解答
企业给个人付款必须走对公账户吗?
不一定,工资可走银行代发,劳务可走网银对私,线上小额可走第三方支付,高频灵活用工可走平台,关键不是通道,而是个税代扣和凭证完整,大额付款建议优先对公转账,留痕更清晰。
企业付款给个人没有发票怎么办?
看是否属于小额零星经营支出,符合国家税务总局公告2018年第28号条件的,可用收款凭证和内部凭证,金额较大或不符合条件的,应要求个人代开发票,或通过合规灵活用工平台取得发票,工资薪金则用工资表、合同和回单,不需要个人给企业开发票。
企业给个人付款需要交多少税?
企业侧主要涉及代扣个人所得税、代开发票时的增值税及附加,以及企业所得税扣除凭证,个人侧按工资薪金、劳务报酬、经营所得、稿酬、财产租赁等分别计算,具体税额以所得性质、金额、扣除项目和主管税务机关申报结果为准。