两处及以上工资薪金所得,不需要在每个月发工资时自行合并申报,而是在次年3月1日至6月30日通过个人所得税APP办理汇算清缴,将两处收入合并后重新计算全年应纳税额,多退少补。这是国家税务总局规定的标准处理方式,也是绝大多数纳税人实际走通的路径。
两处工资怎么预扣个税,为什么平时没扣够
很多拿两份工资的朋友都有个疑惑:每个月两家公司都给我扣了个税,加起来扣的金额好像不多,是不是哪里出了问题?两家公司各自的操作没有错,问题出在“累计预扣法”的规则上。
每家公司在系统里只看得见自己发的那份钱
按行业共识,扣缴义务人(也就是发工资的公司)在预扣个税时,只能依据本单位掌握的工资数据进行累计计算,公司A不知道你在公司B拿了多少钱,反之亦然。
- 公司A按你在这家公司的累计收入找税率
- 公司B同样只按自家发的金额计算预扣
- 两边的费用减除标准(每月5000元)都被重复使用了
这就是为什么很多人到了年底发现,两处工资合计起来挺可观,但平时预扣的税远低于实际应缴的税款,差额不会凭空消失,汇算清缴时自然要补上。
每月到手工资多,不代表税交够了
“到手多”只是预扣环节的假象,举个例子:你在公司A月薪8000元,在公司B月薪7000元,单看每一家都没超过免征额太多,预扣税额很低甚至为零,但如果把全年收入加起来算,年收入18万元,扣除6万元基本减除费用后,应纳税所得额是12万元,适用10%的税率档,这个差额就是第二年汇算时需要补的税,多数情况下,只要两处工资合计后跨入了更高的税率档,补税就是大概率事件。
两处所得怎么申报个税:汇算清缴合并计税
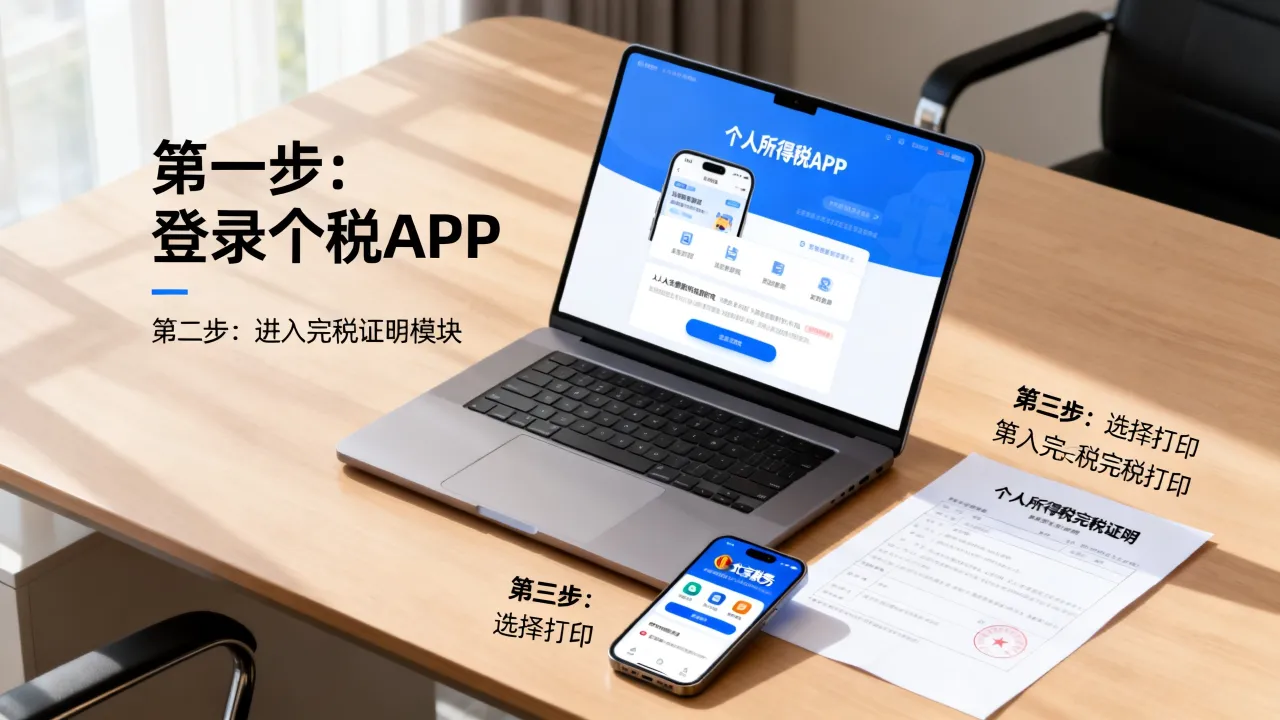
核心操作就一句话:在次年汇算清缴期间,通过个人所得税APP将全年两处工资合并,系统自动算出应补或应退的税额。不需要你自己去税务局柜台办理,也不需要准备纸质材料。
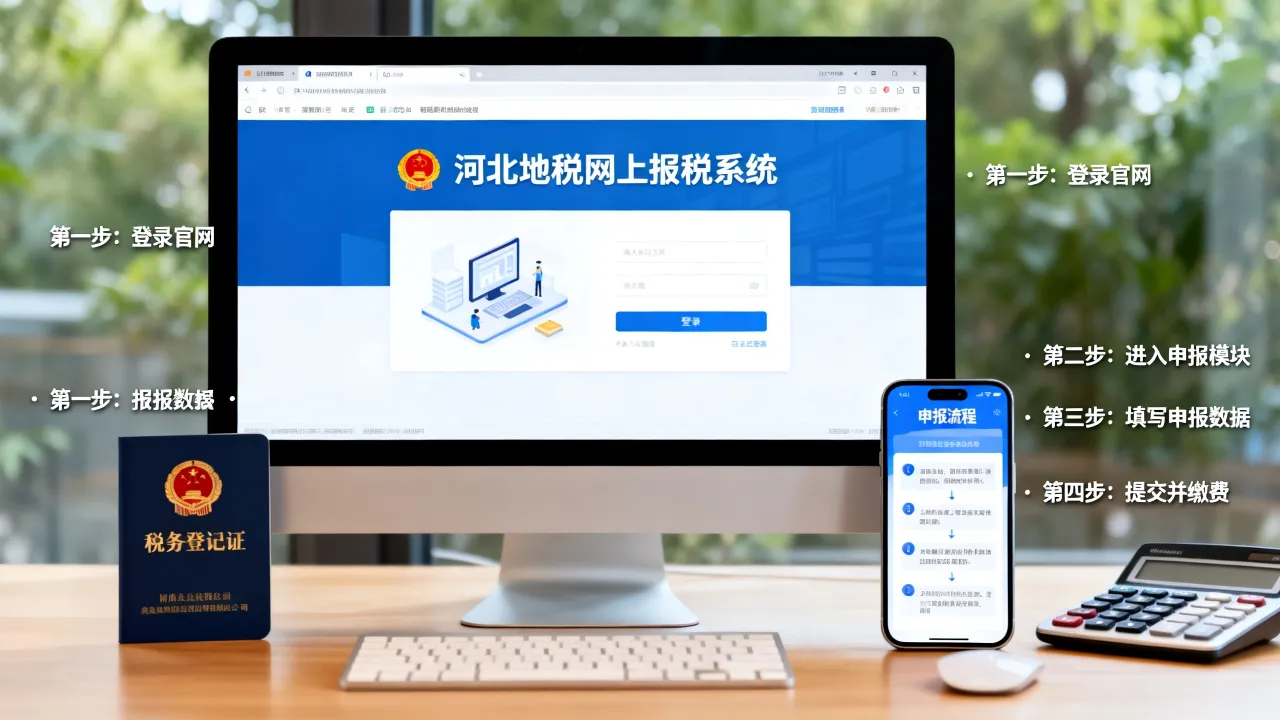
申报操作路径:个税APP三步走
具体操作路径如下,按步骤来不会错:
- 打开个人所得税APP,登录后找到“综合所得年度汇算”模块
- 选择申报年度,系统会自动带出你在两家公司的工资薪金收入记录
- 核对收入明细无误后,点击“下一步”,系统自动计算全年应纳税额、已预缴税额以及应补或应退金额
如果你的两处工资记录存在遗漏,可以手动点击“新增”补充收入明细,这一点很重要,因为申报数据的完整性直接影响计算结果。
两处工资分开报税合法吗
两处工资分开报税是合法的预扣行为,但“分开报税”不等于“分开算税”,年度汇算时,两处收入必须合并计算,这是一种强制规则,不是可选项,如果不做汇算清缴导致少缴税款,税务机关会依法追缴并加收滞纳金,合法的做法是平时让两家公司正常预扣,年度再统一清算。
两处工资合并申报计算方法,补税退税怎么算
很多用户在网上搜“两处工资合并申报计算方法”,想知道具体怎么算出来的,计算方法其实不复杂,就是把全年的两处工资加起来,减去6万元基本减除费用和专项附加扣除,剩下的金额套用年度税率表。
计算逻辑拆解
| 步骤 | 计算方法 |
|---|---|
| 第一步 | 全年两处工资收入相加 |
| 第二步 | 减去6万元基本减除费用 |
| 第三步 | 减去三险一金、专项附加扣除等 |
| 第四步 | 得出应纳税所得额,套用年度综合所得税率表 |
| 第五步 | 算出全年应纳税额,减去已预缴税额,得出补退金额 |
这里的关键点在于:两处工资合并后,应纳税所得额对应的税率可能比单家预扣时的税率更高,补税的本质就是低税率预扣与高税率应缴之间的差额。
哪些情况最可能涉及补税
- 两家公司都按5000元/月扣除了基本减除费用,导致实际扣除超过6万元
- 两处工资合计后跨档,比如一家月薪1万、另一家月薪8000元,合计后可能适用20%甚至更高的税率档
- 没有填报专项附加扣除,或填报后未在两家公司之间合理分配
需要说明的是,如果你年收入不超过12万元,或者补税金额不超过400元,依据现行政策可以免于办理汇算,也就是不用补,这个门槛对不少有两处收入但总额不高的人是个实实在在的利好。
两处所得退税流程与个税APP申报操作步骤
有补税就有退税,如果你的两处工资都按较高税率预扣了,但全年合并后实际应纳税额更低,多缴的部分可以通过汇算清缴退回来,这种情况主要发生在年内换工作、年中入职新公司导致预扣周期不完整的人群中。
两种身份,处理方式不同
如果你是同一时间段内同时拿着两家公司的工资,汇算时系统自动合并计算,数据完整,补税概率偏高。
如果你是年内换工作,上半年在A公司、下半年在B公司
退税操作步骤
- 在个税APP完成年度汇算申报,系统计算后如显示“应退税额”大于零
- 点击“申请退税”,选择已绑定的银行卡
- 税务审核通过后,税款会退到银行卡里,周期一般在7到15个工作日
如果你在汇算时看到需要补税,但符合免于汇算的条件,系统会自动弹出提示,这一点是自动判断的,不需要手动申请。
两处所得申报常见问题问答
两处工资合并后,专项附加扣除怎么选一家扣
专项附加扣除不能在两家公司重复扣除,同一项扣除(比如子女教育、住房贷款利息)在一个年度内只能选择由其中一家公司预扣时享受,如果两家公司都扣了,汇算时需要调整,操作路径是个税APP“专项附加扣除”模块中修改扣除比例或扣除义务人。
两处所得中有一处是劳务报酬,怎么申报
劳务报酬和工资薪金在年度汇算时同样并入综合所得,合并计算应纳税额,平时劳务报酬由支付方按次预扣,预扣税率较高(20%起步),但年度合并后如果综合所得适用税率低于预扣率,就可能产生退税,这类情况在自由职业者、兼职人员中相当常见,汇算时在个税APP中核对劳务报酬收入记录,确认无误后提交申报即可。