个体户怎么交税,关键看你被税务局认成“查账征收”还是“核定征收”,这两种方式算出来的税差很多,多数新手个体户默认是核定征收,但等你开了专票或者生意做大了,就会面临转查账征收的问题。这篇文章就把增值税、个税、附加税这些逐一拆开,说清楚申报流程和常见坑点,文中拿个体户查账征收和核定征收区别以及个体户季度申报流程作为主线,帮你一次性搞明白。
先分清征税方式,再看个体户怎么交税
很多个体户老板跑到税务局一脸懵,窗口人员第一句话就问你是查账还是核定,你要是不知道,后面就容易被牵着走,这里直接说透:查账征收:按你的真实利润来算
查账征收就是税务局认可你的账本,按你实际收入减去实际成本算出的利润来交个税,利润多就多交,利润少就少交,亏了就不交个税。 但代价是:你必须建账,包括收入流水、进货单据、房租合同、工资表、水电费发票这些都要留好,行业共识认为,查账征收是合规大方向,金税四期上线后,数据比对能力比以前强很多,往后新注册的个体户被默认認定为查账的概率上升了。核定征收:按核定的收入或利润率来算
核定征收相当于你账做不到那么清楚,税务局按你的行业、面积、位置、人员规模,给定一个营业额或者一个利润率,比如餐饮行业核定的利润率是8%,那就按营业收入的8%当利润去套个税税率。 核定里面又有“定期定额”,就是税务局直接给你定一个每月收入额,不超定额就按定额交,超了要补申报,这种最省事,连账都不用做太细,但低税率空间有限。个体户查账征收和核定征收区别一览
| 对比项 | 查账征收 | 核定征收 | |--------|----------|----------| | 计税依据 | 实际利润(收入-成本) | 核定的收入/利润率 | | 做账要求 | 必须规范建账 | 账务要求低 | | 个税税负 | 利润高就高,亏损不交 | 相对平稳,但可能因定额而多交 | | 发票使用 | 可正常开具抵扣 | 开超定额部分需补税 | | 未来趋势 | 主流,越来越严格 | 部分地区逐步收紧 |选哪种不是自己挑,是税务局根据你经营情况定,但你可以做的实操是:第一次税务登记时,主动把建账能力讲清楚,能查账尽量不要被定成核定。
个体户要交哪些税,税率怎么算
搞清楚身份后,再看具体税种,个体户和公司不一样,不交企业所得税,只交个人所得税里的经营所得,以及增值税、附加税费,还有印花税、房产税这类财产行为税。增值税:季度30万内普票免,专票不免
这是个体户最常接触的税,目前政策延续下来,小规模纳税人月销售额10万以下,或是季度销售额30万以下,开普票的部分免征增值税,但开具增值税专用发票的部分要正常交税。另外税率层面,小规模纳税人一般适用1%征收率,特定业务可能会有不同。 实操注意: - 免税包含“未开票收入”,不是只看开票金额 - 顾客要求开专票,你就要放弃这笔收入的免税资格 - 超过30万全额交税,比如季度销售额31万,那31万都要交,不是只交超出的1万个人所得税:经营所得按5%-35%超额累进
全称是“经营所得个人所得税”,查账征收的,用全年应纳税所得额去套税率表,5%到35%分五档,核定征收的,直接按收入乘以核定利润率再去套表,或者定期定额直接给个固定税额。 有个减半政策说一下:自2023年起至2027年底,个体工商户年应纳税所得额不超过200万元的部分,在现行优惠政策基础上减半征收个税。这个政策内容属于国家层面公告,不需要附加更多运算,懂个大概就行。附加税:随增值税一起缴纳
城建税、教育费附加、地方教育附加,这三兄弟跟着增值税走,增值税免了,它们也免;增值税交了,它们也要交。城市维护建设税税率看你经营地址,市区7%、县城和镇5%、乡村1%,教育费附加3%,地方教育附加2%,小规模纳税人还能减半征收这部分税金。房产税及其他
如果个体户经营用的房屋是你自己的,要交房产税,按租金或房产余值算,小规模减半,还有印花税,账薄、合同涉及到的少则几十块,多数个体工商户可以享受减半的优惠。个体户季度申报流程,从操作到清卡一步步来
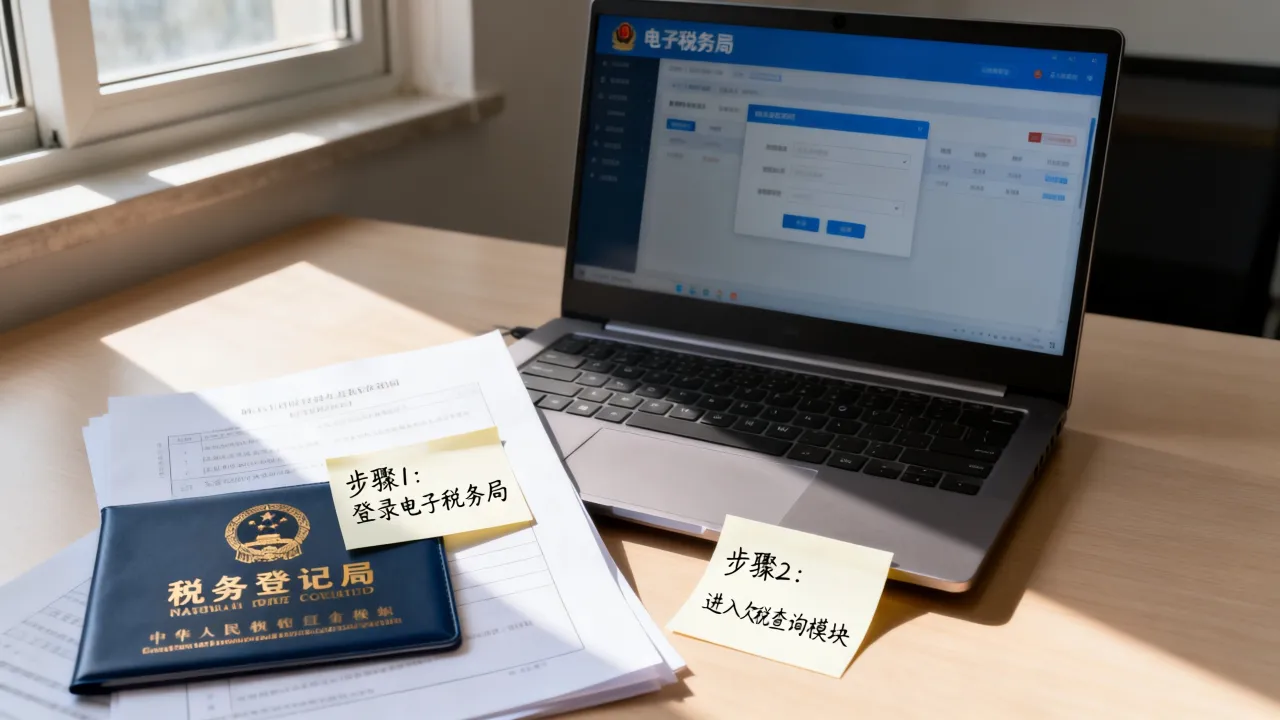
现在的申报早就不用跑大厅了,基本都在电子税务局操作,个体户季度申报流程分为三步:登录、报增值税、报个税,部分地区个税在自然人扣缴端申报,看当地通知。
操作细节提醒:申报期一般每月或每季终了后15日内,遇到节假日顺延,具体以日历提示为准,首次申报建议拨打12366,因为各地系统有细微差别。
定期定额户的自动申报规则
如果你是定期定额征税,且当期销售额不超过核定定额,系统会帮你在申报期自动完成申报,不用你手动做任何操作,但建议每季度登录看一次申报明细,避免超额了还不自知。 一旦实际经营额超过核定定额,必须主动向税务机关申报调整,否则稽查时算虚假申报,处罚起来更麻烦。哪种情况需要手动补申报?
- 开出增值税专用发票,哪怕总销售额没超30万也要手动处理 - 季度销售超过定额且你想合法缴税,也需要手动补一笔 - 开票金额和申报表带出的金额不一致时,要去办理更正个体户不报税会怎样,申报和缴纳不是一回事
这个问题常见于刚创业或者闭店不干了的人。“没开发票所以不用报税”的认知要纠正,不申报的后果不只是罚款,还会影响你个人的征信和银行卡使用。逾期申报的后果
1. 生成违法违章记录,产生罚款,按逾期天数每日比例算,各地略有不同 2. 工商年报如果漏报,个体户会被列入经营异常名录 3. 反复联系不上或拒不改正者,金税系统标记异常后,你的银行账户收款码可能被暂停 4. 如果长期不申报但有营业收入,税务机关可以核定追缴税款,加收滞纳金近年来有相当一部分个体户主因接手门店时没有先办理税务登记变更,直接继续经营,等到报税时才发现上一任老板已经留下逾期未申报的旧账,这种情况下先把逾期记录处理掉,再谈后续正常申报。
“0申报”的正确姿势
没营业不等于不申报,可以做零申报,但也要操作,点开申报表,所有数据填0,点击提交,同样完成流程,连续零申报一般不能超过6个月,否则会被系统列为重点关注对象,要求你说明经营情况。别把个人收款码和经营收入混作一谈
大额频繁的个人码收款是现在大数据监控的重点,一旦单月超过一定笔数或金额,银行端数据会推给税务系统,届时不光补税,还要解释清楚资金性质,正规做法是对公账户或营业执照对应的收款码收经营款,个人码只用来收私人的钱,两边分开。个体户上税常见问题问答
问:个体户季度申报流程中,专票和普票要分开填写吗? 回答:系统申报表里增值税申报主要看合计销售额和不同开票类型的数据,普票填写在免税销售额栏次里,专票填写在应税销售额栏次里,即便你整季度销售额没超30万,专票这部分也需要按征收率缴税,不能和普票混入同一个免税栏。问:个体户查账征收和核定征收哪个好? 回答:不能一刀切,利润薄的或者进货没法取得发票的,尽量争取核定,因为成本不好证明,核定反而省心;要开连锁店、要融资、要扩大经营的,必须选查账,账不规范风险反而大,当你处于犹豫阶段时,优先保持核定身份,这能省下不少麻烦。
问:个体户逾期申报会产生滞纳金吗? 回答:会,从税款缴纳期限届满的次日起,按日加收万分之五的滞纳金,逾期越久金额越滚越大,比如你该交1000元税款,逾期200天,滞纳金就是100块钱左右,不交完不能办理注销。
个体户上税这件事,跑不掉、躲不过、也不该逃,核心就是把身份搞清楚,申报动作做到位,票据保存好,查账征收和核定征收各有适用范围,结合自己实际经营和开票情况来选择方向,保持关注增值税和个税按季申报,上半年多关注政策变化,下半年就能少踩坑,文章提到的个体户季度申报流程和个体户查账征收和核定征收区别问题,如果还有其他不清楚的,直接拨打12366准没错,比问任何朋友都靠谱。