把清算期当做一个独立纳税年度,用资产可变现价值减去清算费用、负债清偿损失和税金后的差额,再套用25%税率计算应纳税额。 这张表绝不能直接抄年度汇算清缴数,税务局在注销环节会重点核查资产处置价格是否公允、负债清偿是否真实,很多财务人员被要求二次申报,问题就出在没弄懂清算表与正常经营申报表之间的底层逻辑。
企业清算所得税申报表怎么填?先搞懂底层计算逻辑
企业清算所得税申报表(A106000)不是简单填收入成本,它考核的是“清算所得”,清算所得的计算路径是:先看资产卖了多少钱,再看负债少还了多少钱,加上清算期间发生的费用和税金,最后得出一个正负数。具体公式拆开看:
- 资产处置损益 = 资产可变现价值或交易价格 - 资产计税基础
- 负债清偿损益 = 负债计税基础 - 实际清偿金额
- 清算所得 = 资产处置损益 + 负债清偿损益 - 清算费用 - 清算税金及附加 + 其他所得或支出
- 应纳税所得额 = 清算所得 - 免税收入 - 不征税收入 - 弥补以前年度亏损
- 应纳所得税额 = 应纳税所得额 × 25%
这里有个关键点:清算期间的免税收入和不征税收入同样可以享受优惠,比如国债利息收入,但常见的加计扣除和加速折旧政策,在清算期基本不再适用,行业内专家指出,多数地方税务机关只认可清算表上列明的扣除项,额外调整空间极小。
资产可变现价值怎么填:公允价不是账面价
填表前要做一次完整的资产处置台账,把每项资产的三个数字列出来:账面价值、计税基础、可变现价值,最常见的是存货和设备。举个例子:公司账上有一批原材料成本80万元,变现时只卖出55万元,那资产处置损益就是55万减去计税基础80万,等于负25万元损失,如果有一台设备计税基础30万元,卖给关联方只收了15万元,税务局有权按公允价重新核定,行业共识认为,关联交易价格没有合理商业目的的,清算时核增应税所得额的概率很高。
具体操作路径:
- 盘点全部资产,列清单
- 逐项评估可变现价值,优先参考市场价或拍卖价
- 对比计税基础,计算出每项资产处置损益
- 填入《资产处置损益明细表》后汇总至主表
清算费用税前扣除标准:这些钱不能漏
清算费用包括清算组人员报酬、审计评估费、公告费、律师费、差旅费,以及为了变现资产而发生的运输费、装卸费,这些费用必须有发票和支付流水支撑,否则税务局在清税审核时会直接调减。
- 职工安置费:包括经济补偿金、拖欠工资、社保欠费
- 清算期间发生的办公费、水电费
- 处置资产时缴纳的增值税、附加税、印花税
需要注意的是,清算所得税本身不能在税前列支,清算期间被罚款或滞纳金也不能扣除,表格中的“其他所得或支出”栏,专门用于填写清算期内的利息收入、租金收入等杂项。
清算所得和正常经营所得区别:一个看利润,一个看找平
很多会计拿到清算表第一反应是根据利润表填,这是最大的误区,正常经营所得税是“收入减去成本费用”,而清算所得强调的是资产和负债在终止经营后的“找平过程”,也就是账面上的东西变成现金后,跟原始计税基础的差额。| 对比维度 | 正常经营年度 | 企业清算期间 |
|---|---|---|
| 核算前提 | 持续经营假设 | 终止经营假设 |
| 收入确认 | 实际收到或应当收到 | 按可变现价值或交易价格 |
| 资产计价 | 历史成本与账面净值 | 公允价值和实际成交价 |
| 费用扣除 | 配比原则,按期归集 | 清算费用,一次性单列 |
| 亏损弥补 | 向后结转5年 | 可弥补清算前5年内未弥补亏损 |
| 优惠政策 | 普遍适用 | 仅免税收入、不征税收入大概率保留 |
从上面的表就能看出,清算表填的是“资产价值回归现实”的账,比如账面上有一笔应收账款100万元,长期收不回来,正常经营年度只能按坏账比例计提,清算时如果以30万元打包转让给催收公司,负债清偿损益表上就体现一笔70万元的损失。
负债清偿损益怎么填:还少了等于赚了
负债清偿损益的逻辑是“少还的钱算收益”,比如企业欠银行200万元,最后协商只还120万元,那么负债清偿损益就是200万减去120万,等于80万元计入清算所得。实操填写时,每笔负债要填写三个金额:账面余额、计税基础、实际清偿金额,很多企业忽略“不需要偿还的应付账款”,比如供应商已经注销、无法联系,这笔钱在法律上确实不需要付了,但清算时会被视为清偿收益,补缴所得税。
填写技巧:把应付账款、其他应付款、预收账款全部拉出来,逐笔标记“已付”“部分付”“无法支付”,再根据标记结果计算清偿损益,这样做可以避免漏报。
企业清算所得税申报表填写实例:从报表到申报的完整路径
以一家从事贸易的小规模公司为例,注销清算时资产负债表上的主要项目是:货币资金20万元、存货30万元、固定资产(货车一辆)计税基础8万元,应付账款25万元,实收资本50万元,未分配利润负17万元。清算组把存货卖了25万元,货车卖出6万元,欠供应商的应付账款实际支付了20万元,另外5万元供应商已注销无法支付,清算费用合计1.2万元,清算税金及附加0.3万元。
计算步骤:
- 存货处置损益:25万 - 30万 = -5万元
- 货车处置损益:6万 - 8万 = -2万元
- 负债清偿损益:25万 - 20万 = 5万元
- 清算所得合计:-5万 + (-2万) + 5万 - 1.2万 - 0.3万 = -3.5万元
- 因为清算所得为负数,应纳所得税额为0
这家公司最终不需要缴纳清算所得税,但仍要完成零申报,如果清算所得是正数,比如10万元,没有以前年度亏损可弥补,那就应纳所得税额为10万 × 25% = 2.5万元。
电子税务局申报操作步骤
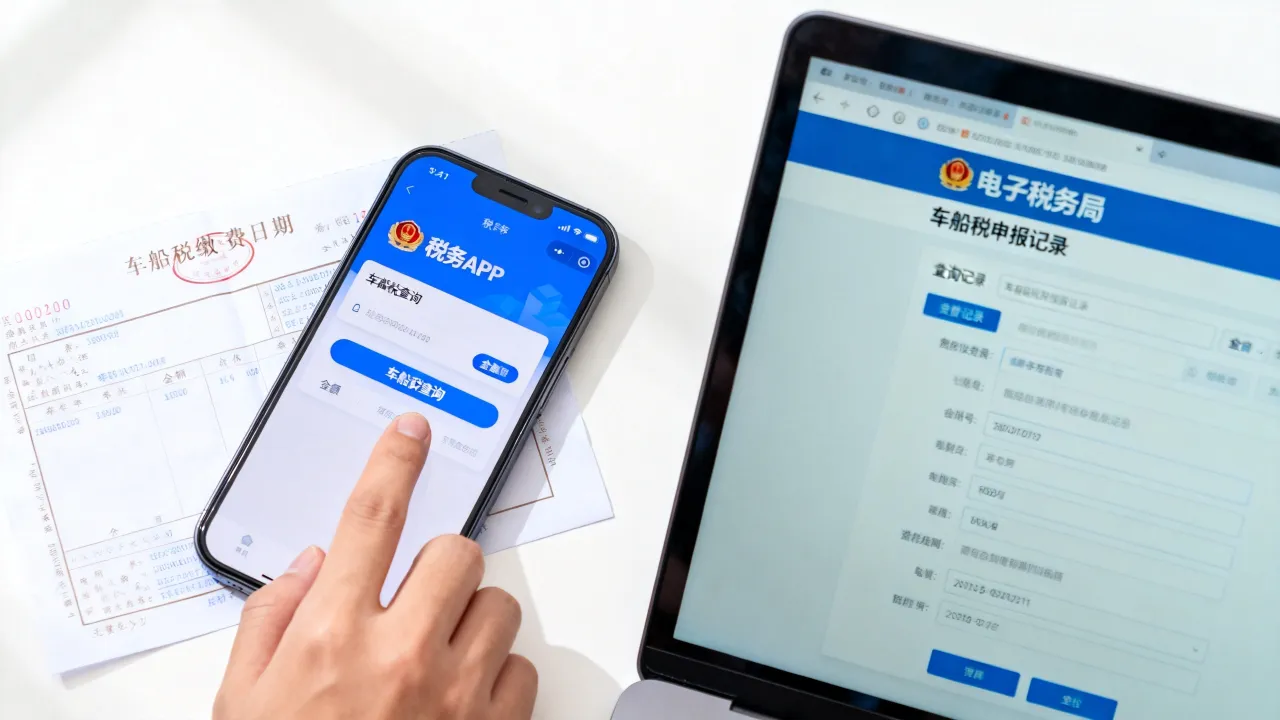
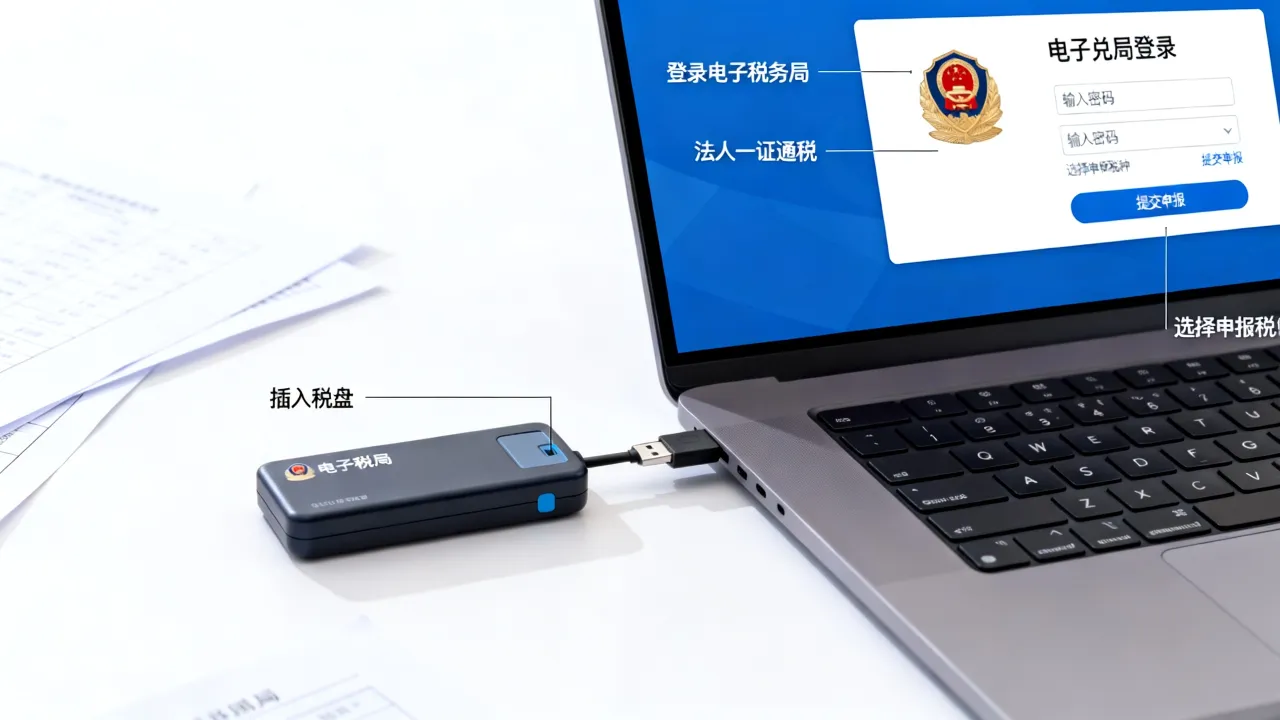
目前在大部分省份,企业注销前都要先在电子税务局做清算报备,具体路径是:- 登录电子税务局,进入“我要办税”-“综合信息报告”
- 选择“状态信息报告”-“企业所得税清算报备”
- 填清算开始日和清算结束日,提交后系统会开放清算申报表模块
- 进入“税费申报及缴纳”-“企业所得税清算申报”,在线填写主表和附表
各地操作菜单有所差异,但底层逻辑一致,提交申报后,系统会自动校验资产处置损益明细表与清算申报表主表的勾稽关系,如果数字对不上,申报会被阻断。
北京企业注销清算所得税怎么交?地方口径差异要当心
北京地区的企业注销流程相对规范,通常要先在电子税务局做“清税注销税(费)申报及缴纳套餐”,这个套餐里,企业所得税清算申报被设置成前置条件,没有完成清算申报,系统不允许继续走注销流程。但要注意一个细节:北京个别区对清算后剩余财产分配表要求上传股东会决议或清算报告原件,填报时如果剩余财产为负数,系统后台会转人工审核,曾经有企业清算表填了剩余财产负数,被要求补充说明资产减值依据,否则按账面价值重新计算剩余财产。
关于跨年度清算,行业共识认为,清算期间即使跨越12月31日,也应作为一个单独的纳税年度来处理,在清算结束之日起15日内完成申报即可,不需要分两个年度分别申报,但要注意,正常经营年度最后一个季度或最后一个月的申报必须先完成,不能跳过。
清算所得税税率和正常经营一致,标准税率为25%,如果企业符合小型微利企业条件,清算期间是否可以享受优惠税率,各地执行存在差异。
企业所得税清算表怎么填?三个高频疑问一次说清
Q1:清算时企业账面有亏损,清算所得为正数,能先弥补亏损吗?
可以,申报表主表明确设置了“弥补以前年度亏损”栏,可用于弥补清算前5个纳税年度的未弥补亏损,如果清算前年度亏损较大,清算所得不足以弥补,则不需要缴纳清算所得税,这个亏损额在企业所得税年度汇算清缴申报表中可直接读取,不需要重新计算。Q2:清算期间处置资产又产生了增值税和附加税,这些税金填在哪里?
处置资产产生的增值税、城建税、教育费附加以及印花税、房产税,统一填入主表“清算税金及附加”栏。被清算企业欠缴的以前年度税金不能填入这一栏,它属于负债清偿范围,要先在《负债清偿损益明细表》中作为负债项目处理,实际缴纳以前年度欠税后,如果按原计税基础清偿,则不会产生清偿损益。Q3:股东放弃债权或债权人失踪,债务不用还了,清算表怎么处理?
债务不需要偿还的情况,要在负债清偿损益明细表里按“计税基础”填写账面数,实际清偿金额填0,差额自动进入清算所得,这部分收益相当于企业所得税法中的“债务重组所得”,个别股东放弃债权不要求工商登记备案,但被视为对企业的赠与,同样要纳税,如果股东本身就是企业,放弃债权还可能涉及视同投资处理,具体操作建议咨询当地税务局后再填表,避免注销后又被追缴。最后再强调一次:企业所得税清算表填写的本质,是向税务局证明“企业终止经营后到底剩多少财产,以及这些财产对应多少应税所得”,所有填列的数字都要能追溯到清算审计报告、资产处置合同和银行流水,逻辑自洽远比单纯计算重要,按资产处置、负债清偿、清算费用三个维度理顺数据,这张表填起来并不难,难的是提前把清算期间的经济业务证据留齐。